حين يطلب العميل فاتورة بعد أن دفع وغادر، أو يطلبها المحاسب في آخر الشهر ليطابق بها المبيعات مع الصندوق، أو يطلبها المورد ليرد المبلغ أو يصحح خطأً، تظهر أسئلة بسيطة في ظاهرها: أي نوع من الفواتير تصدر، وما الذي يُكتب فيها، ولماذا يتوقف الدفع أحيانًا لأن الفاتورة ينقصها بيان.
والمشكلة تبدأ عندما تُصمم الفاتورة على أنها ورقة تُطبع بعد البيع، لا بوصفها مستندًا يستند إليه المحاسب والعميل والجهة الضريبية معًا. فإذا غاب منها اسم أو رقم أو مبلغ، تحوّلت من دليل على الصفقة إلى سبب للخلاف. ويوضح هذا الدليل ما الفاتورة وما وظائفها، وأنواعها التجارية في السعودية، وعناصرها الأساسية، وكيف تُرقَّم وتُحفظ، وأمثلة لفواتير مطعم ومحل وورشة بالريال، ونصائح لتصميمها بحيث تُقرأ من أول نظرة.
ما هي الفاتورة؟
الفاتورة (Invoice) مستند يصدره البائع أو مقدم الخدمة إلى المشتري، ويوثق عملية بيع أو خدمة، ويبين ما بيع وبكم وبأي شروط. وهي دليل على حدوث المعاملة بين الطرفين، وسند يعتمد عليه المحاسب في تسجيل الإيراد، ويعتمد عليه المشتري في تسجيل المشتريات أو المصروف.
وتؤدي الفاتورة في المنشأة ثلاث وظائف في وقت واحد. فهي أولًا طلب دفع واضح، يعرف منه العميل ما عليه وموعد سداده. وهي ثانيًا مستند محاسبي تنشأ منه قيود المبيعات والذمم. وهي ثالثًا، في المنشآت المسجلة في ضريبة القيمة المضافة، مستند ضريبي تبنى عليه الضريبة المستحقة والمخصومة في الإقرار.
هل الفاتورة والإيصال شيء واحد؟
لا؛ فالفاتورة تثبت البيع، أما الإيصال فيثبت وصول المال. قد يصدر البائع فاتورة اليوم ويستلم المبلغ بعد شهر، وعندها لا يكفي الإيصال وحده لإثبات البيع، ولا تكفي الفاتورة وحدها لإثبات الدفع. وتجد هذا الفرق مفصلًا في مقالنا عن سند القبض وسند الصرف.
ما أنواع الفواتير ومتى تستخدم كل نوع؟
تتعدد الأنواع بحسب الجهة المخاطَبة وطريقة الدفع وغرض المستند، ويلخصها الجدول:
| نوع الفاتورة | متى تُصدر؟ | ملاحظة مهمة |
|---|---|---|
| الفاتورة الضريبية | تُستخدم عادة في المعاملات بين المنشآت (B2B)، وتحتوي على البيانات المطلوبة للفواتير الضريبية | تتضمن بيانات المشتري، ورقمه الضريبي إن كان مسجلًا، وفق متطلبات الهيئة |
| الفاتورة المبسطة | تُستخدم عادة في معاملات المنشأة مع المستهلك (B2C)، وتحتوي على البيانات المطلوبة للفواتير المبسطة | بيانات أقل، لكنها تُصدر بالمتطلبات الفنية المقررة |
| الفاتورة المبدئية (Proforma) | تُستخدم قبل إصدار الفاتورة النهائية لعرض تفاصيل الصفقة أو السعر | لا تُعامل كفاتورة ضريبية نهائية تثبت استحقاق الضريبة |
| الفاتورة النقدية | حين يُدفع الثمن وقت البيع | يغلق بها البيع من لحظته |
| الفاتورة الآجلة | حين يُؤجَّل الدفع إلى تاريخ لاحق | تنشئ ذمة على العميل حتى السداد |
| فاتورة المشتريات | عندما تستلمها المنشأة من مورد | تُسجَّل مصروفًا أو مخزونًا، ويُحتفظ بها لخصم الضريبة المدخلة |
| الإشعار الدائن | عند مرتجع أو خصم لاحق يخفض الفاتورة | يشير إلى الفاتورة الأصلية |
| الإشعار المدين | عند زيادة تُضاف إلى فاتورة صدرت | يشير إلى الفاتورة الأصلية وسبب التعديل |
الجدول يوضح الاتجاه العام فقط. التفاصيل الدقيقة للفاتورتين الضريبية والمبسطة وبياناتهما تضعها هيئة الزكاة والضريبة والجمارك، وتجد شرحًا عمليًا في مقالنا عن الفرق بين الفاتورة الضريبية والمبسطة.
كيف نفرق بين الفاتورة التجارية والفاتورة الضريبية؟
الفاتورة التجارية وصف عام لأي فاتورة تصدرها منشأة عن بيع أو خدمة، أما الفاتورة الضريبية فنوع منها ينص عليه نظام ضريبة القيمة المضافة وتلزم به المنشآت المسجلة. فكل فاتورة ضريبية تجارية، لكن ليست كل فاتورة تجارية ضريبية. ولذلك فمنشأة غير مسجلة في الضريبة تصدر فاتورة عادية بلا ضريبة، ولا يجوز لها أن تكتب فيها رقمًا ضريبيًا ولا مبلغ ضريبة.
ما الفرق بين الفاتورة وعرض السعر؟
إذا كان العميل ما زال يقارن بين الموردين، فالمستند المناسب عرض السعر لا الفاتورة؛ فالعرض يبين السعر وشروطه وصلاحيته قبل الاتفاق، أما الفاتورة فتصدر بعد البيع أو عند التنفيذ. وتجد طريقة كتابته في مقالنا عن كتابة عرض سعر واضح. أما إذا قبل العميل العرض وطلب مستندًا يعتمد عليه قبل الدفع، فهنا تأتي الفاتورة المبدئية.
ما الفاتورة المبدئية ومتى تفيد؟
الفاتورة المبدئية عرض مفصل بما سيباع وبكم، يُرسل قبل التنفيذ. وهي مفيدة حين يحتاج العميل إلى مستند يعتمد عليه إداريًا أو بنكيًا قبل الدفع، لكنها لا تعد مطالبة بالدفع ولا تُسجَّل إيرادًا. ولا يصح أن تستعمل بديلًا عن الفاتورة الضريبية بعد إتمام البيع، لأن الضريبة مرتبطة بالفاتورة النهائية.
ما العناصر الأساسية في الفاتورة؟
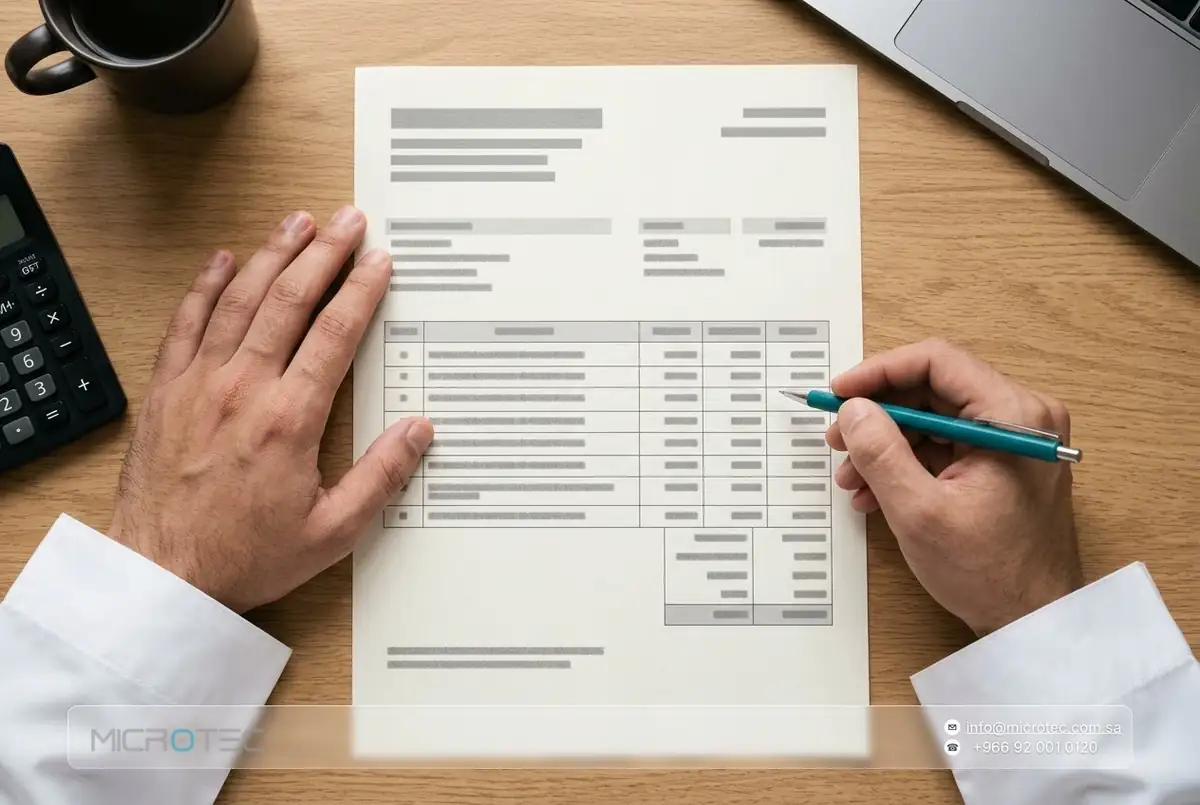
تتشابه عناصر الفاتورة في أغلب المنشآت، وتتسع بحسب نوعها ومتطلباتها النظامية. وما يلي هو القائمة العملية التي تحتاجها أي فاتورة بيع حتى تُفهم وتُراجع:
| العنصر | ما الذي يُكتب فيه؟ |
|---|---|
| عنوان المستند | كلمة «فاتورة» أو «فاتورة ضريبية» أو «فاتورة ضريبية مبسطة» بحسب النوع |
| بيانات البائع | الاسم التجاري كما في السجل، والعنوان، والرقم الضريبي إن كانت المنشأة مسجلة |
| بيانات المشتري | الاسم والعنوان، ورقمه الضريبي في الفاتورة الضريبية إن كان مسجلًا |
| رقم الفاتورة | رقم فريد متسلسل لا يتكرر |
| التاريخ | تاريخ الإصدار، وتاريخ التوريد إن اختلف |
| البنود | وصف كل صنف أو خدمة، والكمية، وسعر الوحدة |
| الخصم | مبلغ الخصم أو نسبته لكل بند أو للفاتورة |
| الضريبة | نسبة الضريبة ومبلغها، والإجمالي قبلها وبعدها |
| الإجمالي | إجمالي المبلغ المستحق وقيمة الضريبة وفق نوع الفاتورة ومتطلباتها |
| شروط الدفع | موعد الاستحقاق وطريقة السداد وبيانات الحساب |
| الملاحظات | سياسة الاسترجاع أو أي شرط يتفق عليه الطرفان |
وفي الفواتير الإلكترونية قد تضاف عناصر فنية، منها رمز الاستجابة السريعة (QR) الذي يحمل بيانات أساسية عن الفاتورة، وتحدد الهيئة مواصفاته في وثائقها الفنية. ويمكنك الاطلاع على خطوات الإصدار في مقالنا عن خطوات إصدار الفاتورة الإلكترونية.
اقرأ أيضًا: ضريبة القيمة المضافة في السعودية والقيود المحاسبية بأمثلة.
كيف تُرقَّم الفواتير وتُحفظ؟
رقم الفاتورة هو ما يربطها بالقيد في الدفاتر وبالسند الذي سدد قيمتها، ولذلك يحسن أن يكون فريدًا ومتسلسلًا بلا فجوات تحتاج إلى تفسير. فإذا ظهر في الدفتر رقمان متتاليان بينهما رقم مفقود، سيُسأل المحاسب عن هذا الرقم، وقد لا يجد جوابًا إذا كانت الفواتير تُكتب بخط اليد أو في ملفات متفرقة.
وتختار المنشآت عادة أحد أسلوبين: ترقيم واحد مستمر لكل الفواتير، أو ترقيم منفصل لكل نوع (فواتير البيع، والإشعارات الدائنة، والمبدئية) أو لكل فرع بسابقة تدل عليه. والأسلوب الثاني أنسب إذا تعددت الفروع أو أنواع المستندات، بشرط أن يكون لكل سلسلة نظامها المعلن داخل المنشأة.
يجب الاحتفاظ بالفواتير والسجلات المحاسبية والضريبية لمدة لا تقل عن 6 سنوات من نهاية الفترة الضريبية التي تتعلق بها، وقد تمتد المدة لبعض الأصول الرأسمالية وفق اللائحة التنفيذية لضريبة القيمة المضافة
إذا احتاجت فاتورة صادرة إلى تصحيح، فلا تُحذف أو تُعدّل مباشرة. ويُستخدم إشعار دائن أو مدين مرتبط بالفاتورة الأصلية بحسب طبيعة التعديل ومتطلبات ضريبة القيمة المضافة والفوترة الإلكترونية.
أمثلة لفواتير حسب نوع المنشأة
الأمثلة التالية افتراضية لتوضيح شكل الفاتورة، وكلها محسوبة بنسبة ضريبة 15% على سعر قبل الضريبة.
فاتورة مطعم
يختلف المطعم عن غيره في أن أغلب مبيعاته للأفراد، فتصدر عنه عادة فاتورة مبسطة. لنفترض أن طلبًا تكوّن من وجبتين بـ40 ريالًا للوجبة ومشروب بـ10 ريالات. المجموع قبل الضريبة 90 ريالًا، والضريبة 13.50 ريالًا، فيكون الإجمالي 103.50 ريالًا.
فاتورة محل تجزئة
في المحل قد يظهر الخصم في الفاتورة. لنفترض أن سعر القطعة 200 ريال وعليها خصم 20%، فالسعر بعد الخصم 160 ريالًا، والضريبة 24 ريالًا (15% من 160 لا من 200)، والإجمالي 184 ريالًا. وهنا يتضح لماذا يجب أن يظهر الخصم قبل الضريبة في الفاتورة؛ فلو حُسبت الضريبة على 200 لارتفعت بـ6 ريالات دون سبب.
فاتورة ورشة أو مقدم خدمة
الورشة تجمع بين الخدمة والقطع، ولذلك تحتاج الفاتورة إلى فصلهما. لنفترض أن إصلاح جهاز احتاج إلى قطعة بـ300 ريال وأجرة عمل بـ200 ريال. المجموع قبل الضريبة 500 ريال، والضريبة 75 ريالًا، والإجمالي 575 ريالًا. وفصل القطعة عن الأجرة يفيد العميل إذا طلب لاحقًا ضمان القطعة وحدها، ويفيد المحاسب في تحليل الإيراد.
كيف تصمم فاتورة تُقرأ من أول نظرة؟
يريد العميل أن يعرف المبلغ، ويريد المحاسب أن يطابق الرقم، ويريد المراجع أن يتحقق من البيانات، وكل منهم يبحث عن ذلك في ثوانٍ لا في دقائق. ويكفي لتحقيق هذا أن تراعي أربعة أمور:
- الهوية: ضع شعار المنشأة واسمها التجاري كما في السجل في أعلى الصفحة، لأن ذلك أول ما يطابقه البنك والعميل.
- الترتيب: اجعل بيانات البائع والمشتري في الأعلى، ثم البنود في جدول واضح، ثم الإجمالي بخط أكبر أسفل الجدول، في الجهة المقابلة لبداية القراءة.
- الوضوح: استعمل أعمدة مفهومة (الوصف، الكمية، السعر، الضريبة، الإجمالي)، وتجنب الاختصارات التي يفهمها فريقك وحده.
- الشروط: اكتب موعد الاستحقاق وطريقة الدفع وسياسة الاسترجاع في سطور قصيرة تحت الإجمالي، لا في خط صغير يصعب قراءته.
ولا يعني جمال التصميم أنه يغني عن البيانات المطلوبة؛ فقد تكون الفاتورة جميلة ثم تُرفض لأنها بلا رقم ضريبي أو بلا تاريخ.
12 أمرًا يجب الانتباه إليه قبل اعتماد الفاتورة
- النوع: اختر الفاتورة الضريبية للمنشأة المشترية والمبسطة للفرد، ولا تخلط بينهما.
- اسم البائع: اكتبه كما هو في السجل التجاري، لا كما يُعرف في السوق.
- الرقم الضريبي: اكتبه إن كنت مسجلًا في الضريبة، ولا تكتبه إن لم تكن.
- بيانات المشتري: راجعها في الفاتورة الضريبية قبل الإصدار لا بعده.
- الرقم: اجعله فريدًا ومتسلسلًا لم يُستعمل من قبل.
- التاريخ: اجعله تاريخ الإصدار الفعلي، ولا تعدّله لتحسين شكل الإقرار.
- الخصم: أظهره قبل الضريبة، واحسب الضريبة على السعر بعده.
- الضريبة: تحقق من النسبة ومن أن المبلغ الإجمالي يطابق مجموع البنود.
- الإجمالي: اكتبه بالأرقام، ويحسن بالحروف في الفواتير الكبيرة.
- الدفع: اذكر الطريقة والموعد، وفرّق بين النقدية والآجلة.
- التصحيح: عالج الخطأ بإشعار دائن أو مدين، لا بالحذف.
- الحفظ: احتفظ بنسخة إلكترونية قابلة للبحث بالرقم والتاريخ واسم العميل.
كيف نساعدك في ميكروتيك على تنظيم فواتير منشأتك؟
كلما زاد عدد الفواتير في اليوم، وتعددت أنواعها بين نقدية وآجلة وضريبية ومبسطة وإشعارات، أصبح من الصعب أن تبقى في ملفات منفصلة بترقيم يدوي، ثم تظهر المشكلة في نهاية الشهر حين لا يطابق مجموعها ما في الصندوق وكشوف الحساب. والمشكلة ليست في شكل الفاتورة نفسه؛ بل في أن بياناتها لا ترتبط بالمخزون ولا بحساب العميل.
نحن في ميكروتيك شركة سعودية نقدم أنظمة ERP ونقاط البيع للمنشآت في المملكة، ونتعامل مع الفاتورة على أنها حركة تصل إلى المبيعات والمخزون وحساب العميل. ولذلك نربط المبيعات والمشتريات والمخزون والمالية ضمن نظام ERP واحد، ونقدم O-Green نظام كاشير ونقاط بيع لمحلات التجزئة.
ووجود النظام لا يلغي مراجعة المحاسب للفواتير ولا مسؤولية المنشأة عن استيفاء متطلبات الفوترة المطبقة عليها.
اجعل الفاتورة بداية القيد لا نهاية البيع
الفاتورة التي تُكتب لمرة واحدة ثم تُنسى تتحول إلى فرق في الدفاتر بعد أسابيع. أما المنشآت الخاضعة لمتطلبات الفوترة الإلكترونية، فيجب أن تصدر فواتيرها وإشعاراتها من حل إلكتروني متوافق مع متطلبات الهيئة، ولا تُعد الفواتير المكتوبة يدويًا أو المنشأة ببرامج تحرير النصوص فواتير إلكترونية.
قبل اعتماد طريقة الإصدار، اجمع أربعة أرقام: عدد الفواتير في الأسبوع، ووقت إدخالها، وعدد الأخطاء التي صححتها هذا الشهر، والوقت الذي يحتاجه المحاسب لمطابقتها مع الصندوق.
جرّب ERP ميكروتيك مجانًا، وأصدر فيه فاتورة بيع آجلة وإشعارًا دائنًا لعميل حقيقي من منشأتك، ثم قارن خطوات التصحيح والمطابقة بما تفعله الآن. لا حاجة إلى بطاقة ائتمان. جرب الآن
الأسئلة الشائعة عن الفاتورة
ما هي الفاتورة وما معنى Invoice؟
الفاتورة مستند يثبت عملية بيع أو خدمة بين بائع ومشترٍ، وتبين المنتجات والكميات والأسعار وشروط الدفع. وكلمة Invoice هي مقابلها الإنجليزي، وتُستعمل في المراسلات التجارية الدولية.
هل الفاتورة النقدية تختلف عن الآجلة؟
نعم. الفاتورة النقدية تُسدَّد وقت إصدارها فيُغلق بها البيع، أما الآجلة فيحدد فيها موعد سداد لاحق وتنشئ ذمة على العميل حتى يسدد.
هل أستطيع إصدار فاتورة بلا رقم ضريبي؟
يعتمد ذلك على تسجيل منشأتك في ضريبة القيمة المضافة. فالمنشأة غير المسجلة تصدر فاتورة عادية بلا رقم ضريبي ولا ضريبة، أما المسجلة فتلتزم بالمتطلبات المنصوص عليها لدى الهيئة.
كيف أصحح فاتورة صدرت بخطأ؟
لا تُمحَ الفاتورة ولا يُعاد استعمال رقمها. الأسلم أن تصدر إشعارًا دائنًا يشير إلى رقمها الأصلي، ثم فاتورة جديدة بالقيمة الصحيحة.
هل الفاتورة المبدئية مثل الفاتورة النهائية؟
لا. الفاتورة المبدئية عرض مفصل يسبق البيع ولا تثبت إيرادًا ولا تطلب دفعًا، أما النهائية فهي التي تثبت البيع وتبني عليها القيود والضريبة.
كم مدة الاحتفاظ بالفواتير؟
تحدد النظم الضريبية مدة الاحتفاظ بالسجلات والمستندات، ويحسن الرجوع إلى المدة المنشورة لدى هيئة الزكاة والضريبة والجمارك قبل اعتماد سياسة الأرشفة.
هل يكفي أن أرسل الفاتورة بصيغة PDF؟
ليس دائمًا. تكفي في المعاملات غير الخاضعة لمتطلبات الفوترة الإلكترونية، أما المنشآت الخاضعة لها فعليها إصدار فواتيرها وفق المواصفات التي تحددها الهيئة.
المصادر
- هيئة الزكاة والضريبة والجمارك: الفوترة الإلكترونية (فاتورة)
- هيئة الزكاة والضريبة والجمارك: الأسئلة الشائعة عن التسجيل في ضريبة القيمة المضافة
- هيئة الزكاة والضريبة والجمارك: الدليل الإرشادي لتعديل نسبة ضريبة القيمة المضافة الأساسية إلى 15%
- هيئة الزكاة والضريبة والجمارك: مراحل تطبيق الفوترة الإلكترونية