حين يصلك إشعار من هيئة الزكاة والضريبة والجمارك يخبرك أن منشأتك ضمن موجة جديدة من مرحلة الربط، يتغير السؤال من «ما الفوترة الإلكترونية؟» إلى «ماذا أفعل قبل الموعد؟». وإذا لم يصلك إشعار بعد، فالسؤال الأهم: هل منشأتك في الموجة القادمة؟
وقد يبدو لك أن المرحلة الثانية مسألة تقنية يتولاها مزود البرنامج وحده، لكن كثيرًا مما يتعطل عند الربط ليس برمجيًا، بل بيانات ناقصة في الفواتير وتسلسل غير مضبوط وحسابات لم تُجهَّز. ويوضح هذا الدليل الفرق بين المرحلتين، وما الذي يتغير في المرحلة الثانية، وكيف تعرف موجتك بمثال محسوب، وخطوات الاستعداد، وأخطاء الربط الشائعة.
ما الفرق بين المرحلة الأولى والثانية من الفوترة الإلكترونية؟
بدأت الفوترة الإلكترونية في السعودية على مرحلتين، بحسب ما تنشره هيئة الزكاة والضريبة والجمارك:
| المرحلة | اسمها | بدايتها | ما تطلبه |
|---|---|---|---|
| الأولى | مرحلة الإصدار | 4 ديسمبر 2021 | إصدار الفواتير وحفظها إلكترونيًا بحل متوافق، بحقولها المطلوبة ورمز الاستجابة السريعة، وعدم إصدار فواتير مكتوبة بخط اليد |
| الثانية | مرحلة الربط والتكامل | 1 يناير 2023، على موجات | ربط الحل التقني بمنصة «فاتورة» التابعة للهيئة وإصدار الفواتير بالصيغة المطلوبة وتضمين حقول إضافية |
الجدول يلخص المرحلتين، ولا يخبرك في أي موجة أنت. فالمرحلة الثانية لا تبدأ على الجميع في يوم واحد، بل على مجموعات من المكلفين تُبلَّغ كل منها قبل موعدها بستة أشهر على الأقل بحسب الهيئة.
اقرأ أيضًا: خطوات إصدار الفاتورة الإلكترونية.
ما الذي يتغير في المرحلة الثانية؟
الربط بمنصة فاتورة
في المرحلة الأولى كان الحل التقني يصدر الفاتورة ويحفظها عندك. وفي الثانية يتصل الحل بمنصة «فاتورة» ويتبادل معها الفواتير. فيجب أن يكون الحل قادرًا على الاتصال بالإنترنت، وأن يعمل بصيغة تقنية تحددها الهيئة.
الفاتورة الضريبية والفاتورة المبسطة
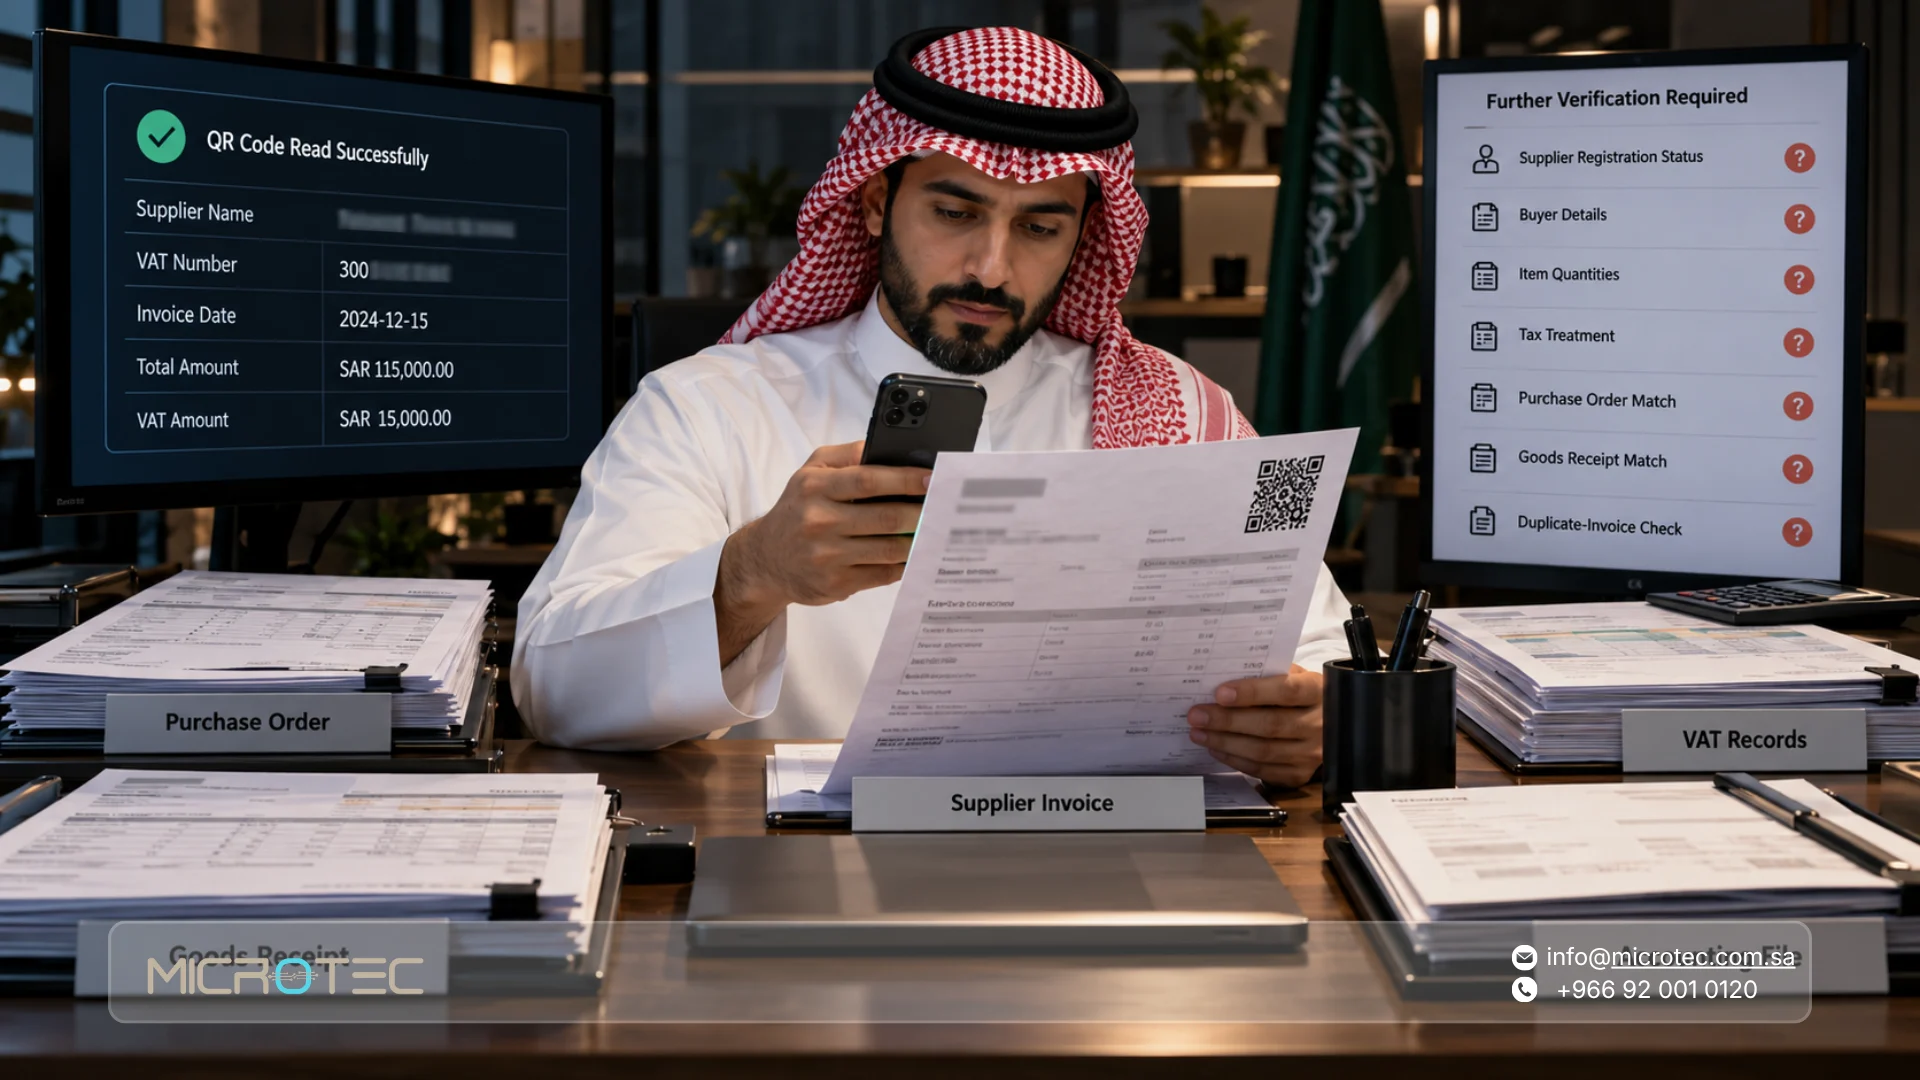
تفرق الهيئة بين نوعين: الفاتورة الضريبية، وتصدر عادة بين المنشآت، والفاتورة الضريبية المبسطة، وتصدر عادة للمستهلك. وبحسب الدليل المبسط للهيئة، يشارك البائع الفاتورة الضريبية مع الهيئة عبر الربط الإلكتروني لتعتمدها، ثم تعود إليه معتمدة فيسلمها للمشتري. أما المبسطة فيصدرها ويسلمها للمشتري ثم يشاركها مع الهيئة بطريقة آلية خلال مدة زمنية لا تزيد على 24 ساعة. وتسمي أدلة الهيئة الإنجليزية المسار الأول Clearance والثاني Reporting، ويُترجمان عادة «التخليص» و«الإبلاغ».
الحقول الإضافية والصيغة
تشترط المرحلة الثانية حقولًا إضافية في الفاتورة وصيغة تقنية محددة، وتتضمن عناصر للأمان كالختم التشفيري. وتفاصيلها التقنية في أدلة الهيئة لمطوري الحلول، ويتولى مزود البرنامج تطبيقها. أما أنت فعليك أن تجعل بياناتك مكتملة: الرقم الضريبي والعنوان وبيانات العملاء الذين تصدر لهم فواتير ضريبية.
ما الممنوعات؟
يذكر الدليل المبسط أمورًا تتجنبها المنشأة: إصدار الفواتير يدويًا، واستعمال نظام غير متوافق، وحذف الفواتير بعد إصدارها، وتغيير الوقت والتاريخ في نظام الفوترة، والسماح بأكثر من تسلسل لإصدار الفواتير في الوحدة الواحدة.
ما موجات المرحلة الثانية وكيف تعرف إن كانت منشأتك مشمولة؟
تطبّق هيئة الزكاة والضريبة والجمارك المرحلة الثانية من الفوترة الإلكترونية على مجموعات متتابعة من المنشآت تُسمى الموجات. ولكل موجة معيار محدد يعتمد على الإيرادات الخاضعة لضريبة القيمة المضافة، مع إشعار المنشآت المستهدفة قبل موعد الربط بستة أشهر على الأقل.
حتى آخر تحديث لهذا الدليل، تعد الموجة 25 أحدث موجة معلنة. وتشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال في أي سنة من 2022 إلى 2025، على أن يتم الربط مع منصة «فاتورة» في موعد أقصاه 1 فبراير 2027.
والمهم هنا أن الهيئة تنظر إلى كل سنة بشكل مستقل، وليس إلى متوسط الإيرادات. فإذا تجاوزت منشأتك الحد في سنة واحدة فقط من السنوات المشمولة، فإنها تدخل ضمن معيار الموجة.
فمثلًا، إذا بلغت الإيرادات الخاضعة للضريبة 150,000 ريال في 2022، ثم 210,000 ريال في 2023، فإن المنشأة تتجاوز حد الموجة 25 بسبب إيرادات 2023، حتى لو كانت إيرادات السنة السابقة أقل من الحد.
ويبقى إشعار الهيئة هو المرجع لتحديد موعد الربط الفعلي للمنشأة. فإذا وجدت أن إيراداتك تحقق معيار الموجة ولم يصلك إشعار، فراجع بيانات المنشأة ووسائل التواصل المسجلة لدى الهيئة.
ولفهم الفرق بين حد التسجيل الإلزامي والاختياري في ضريبة القيمة المضافة، راجع دليلنا عن ضريبة القيمة المضافة في السعودية.
كيف تستعد للربط في 8 خطوات؟
- اعرف موجتك: احسب إيراداتك الخاضعة لكل سنة من 2022 إلى 2025، وراجع إعلان الهيئة وإشعارها.
- اسأل مزودك: هل حلك الحالي جاهز للمرحلة الثانية؟ وما الذي يحتاج إلى تحديث أو انتقال؟
- راجع بياناتك: الرقم الضريبي والسجل التجاري والعنوان الوطني وبيانات العملاء، ونقص البيانات المطلوبة قد يؤدي إلى ظهور أخطاء أو رفض بعض الفواتير عند إرسالها إلى منصة فاتورة.
- نظّف التسلسل: اجعل الفواتير تصدر بتسلسل واحد لا يتكرر، ولا تُحذف.
- حدد من يتولى الربط: عيّن مسؤولًا واحدًا من الإدارة المالية يتابع مع المزود.
- جرّب قبل الموعد: اطلب بيئة تجريبية أو إصدار فواتير تجريبية، وصحّح أخطاءها قبل أن تصبح فواتير حقيقية.
- درّب فريقك: الكاشير والمحاسب يحتاجان إلى معرفة ما الذي يتغير في الإصدار وكيف يعالج الخطأ.
- ضع خطة للانقطاع: ماذا تفعل لو انقطع الاتصال، وكيف تعرف أن الفواتير المعلقة أُرسلت بعد عودته.
ما أكثر أخطاء الربط شيوعًا؟
الانتظار حتى يقترب الموعد
تتأجل الخطوات إلى الأسابيع الأخيرة، فإذا ظهرت مشكلة في البيانات لم يبق وقت لحلها. ابدأ من يوم علمك بأنك في الموجة أو قريب منها.
ترك بيانات العملاء ناقصة
تحتاج الفاتورة الضريبية إلى بيانات المشتري، فإذا كانت ناقصة في ملفات عملائك فقد تُرفض الفاتورة. راجع ملفات العملاء الذين تصدر لهم فواتير ضريبية.
الاعتماد على وعد المزود دون تجربة
يعلن المزود أن حله جاهز، وقد لا يكون جرّبه على نشاط مثل نشاطك. اسأله عن تجارب مشابهة وعن مدة التجهيز.
إهمال الفروع ونقاط البيع
يُربط المركز الرئيسي وينسى الفرع أو الكاشير الفرعي. حدد كل جهاز يصدر فواتير ضريبية قبل البدء.
حذف الفاتورة بدل تصحيحها
يحذف الموظف فاتورة خاطئة، والدليل يذكر حذف الفواتير بعد إصدارها ضمن الممنوعات. صحّحها بإشعار دائن أو مدين يشير إلى الفاتورة الأصلية.
ما الذي يحدث عند عدم الالتزام بموعد الربط؟
تخضع مخالفات الفوترة الإلكترونية للجزاءات التي تحددها الهيئة بحسب نوع المخالفة وتكرارها. لذلك يُفضّل الرجوع إلى جدول المخالفات والعقوبات المحدث لدى الهيئة عند تقييم أي حالة محددة. أما مخالفات مرحلة الإصدار، فأعلنت الهيئة في نوفمبر 2021 أن غرامة عدم إصدار الفواتير الإلكترونية تبدأ من 5,000 ريال، وغرامة حذفها أو تعديلها بعد إصدارها تبدأ من 10,000 ريال، وأن مخالفات أخرى، كغياب رمز الاستجابة السريعة عن الفاتورة المبسطة، تبدأ بإنذار، ثم تتدرج الغرامة بحسب نوع المخالفة وتكرارها. ولذلك نترك الرقم الذي يخص حالتك إلى جدول المخالفات المنشور لدى الهيئة، فهو الذي يُعتد به.
والأهم من الغرامة ما يتعطل عمليًا، فإذا لم تجتز الفاتورة الضريبية عملية التخليص، فلن تكتمل دورة إصدارها وتسليمها للمشتري بالشكل المطلوب حتى معالجة سبب الرفض.
8 أمور راجعها قبل موعد الربط
- الموجة: هل تعرف إن كنت داخلها ومتى موعدها؟
- المزود: هل أكد لك جاهزية حله كتابةً؟
- البيانات: هل بيانات منشأتك وعملائك مكتملة؟
- التسلسل: هل هو واحد ومضبوط؟
- الأجهزة: هل حددت كل جهاز يصدر فواتير؟
- التجربة: هل أصدرت فواتير تجريبية قبل الموعد؟
- الفريق: هل دربت من يصدر الفواتير ويصححها؟
- الانقطاع: هل لديك خطة لانقطاع الاتصال؟
كيف نساعدك في ميكروتيك على الاستعداد للربط؟
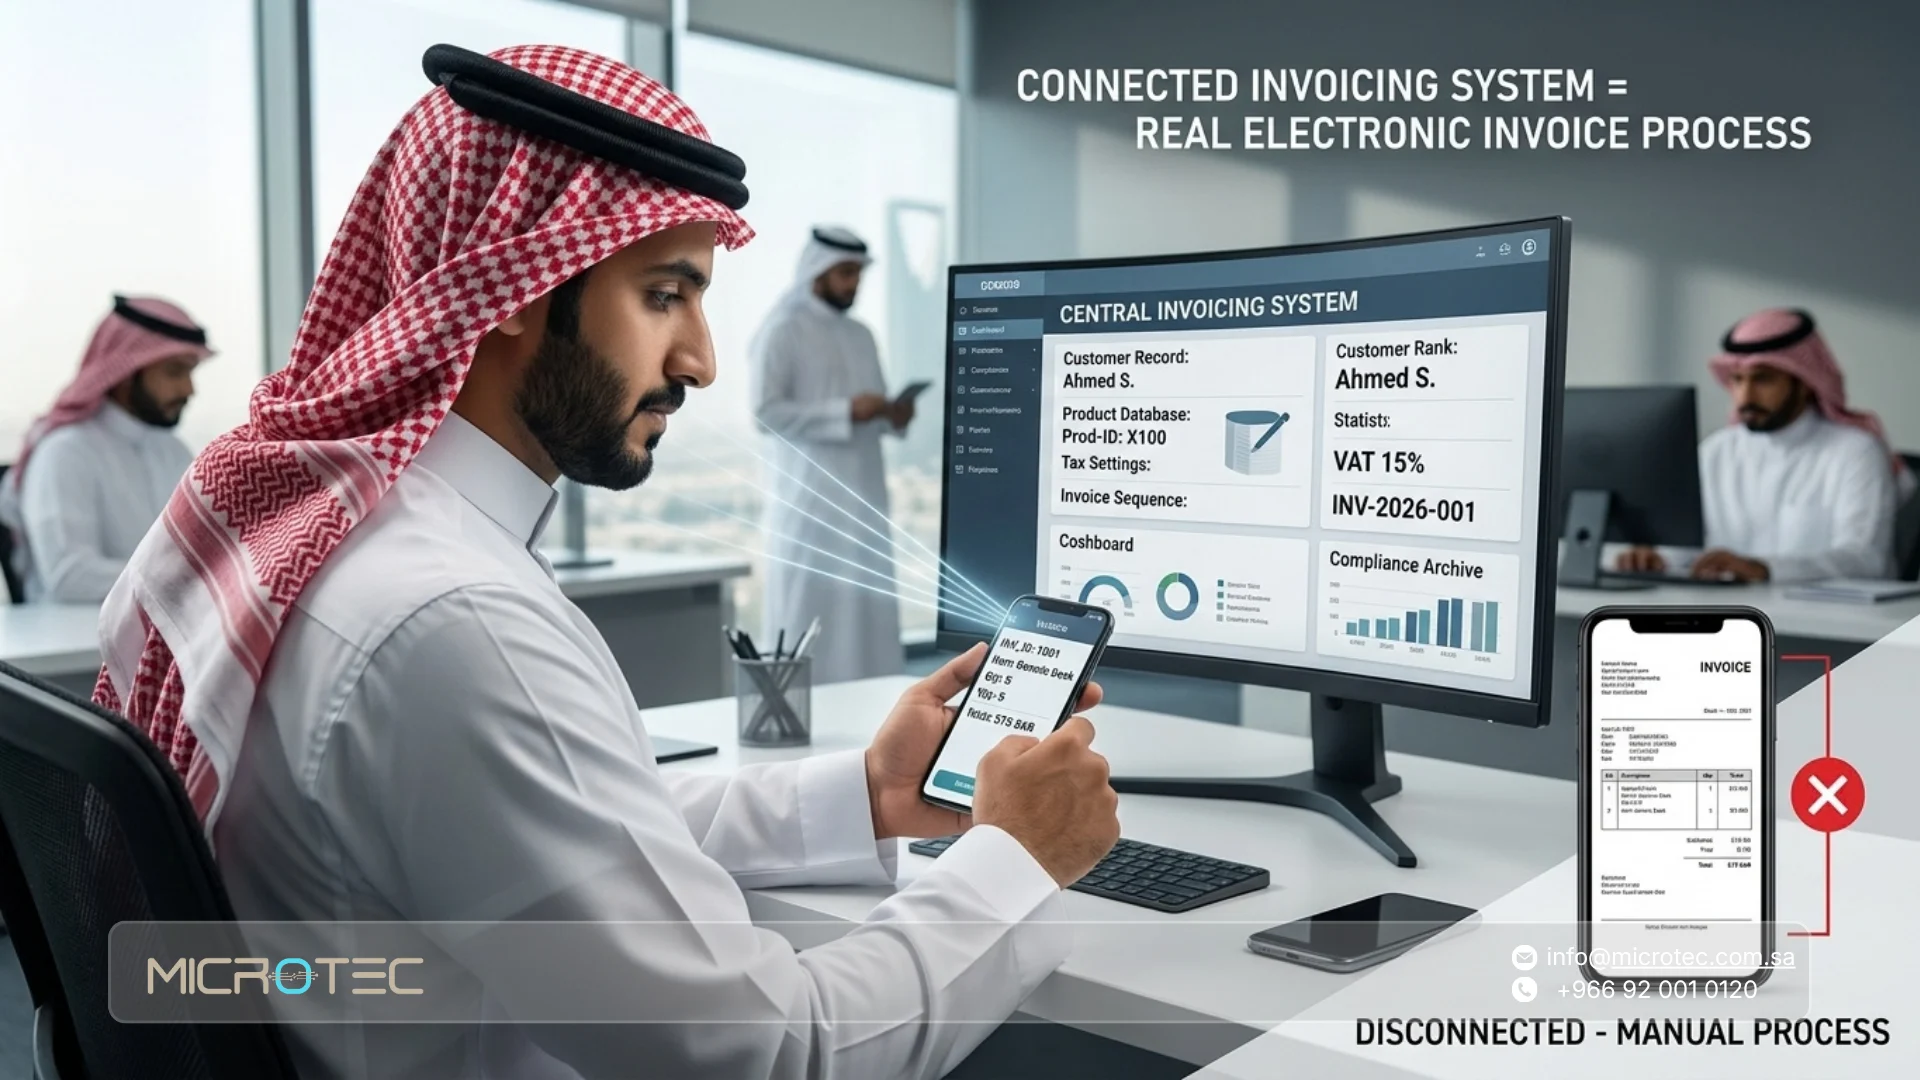
كلما زادت الفروع وعدد الفواتير اليومية، أصبح من الصعب أن تبقى الفواتير والعملاء والتسلسل في برامج وملفات متفرقة، ثم يظهر الأثر عند الربط حين لا تطابق البيانات ما تطلبه المنصة. والمشكلة ليست في الموعد وحده، فالفاتورة تمر في أكثر من مكان.
نحن في ميكروتيك شركة سعودية نقدم أنظمة ERP ونقاط البيع للمنشآت في المملكة، ولا ننظر إلى الفاتورة كمستند يُطبع، بل كحركة تمس المبيعات والمخزون والحسابات. ومن هذا المنطلق نجمع المبيعات والمشتريات والمخزون والمالية في نظام ERP واحد، ويمكنك أن تعرف متى تحتاج المنشأة إلى ذلك من مقالنا عن متى تحتاج المنشأة نظام ERP.
ووجود النظام لا يلغي مسؤولية المنشأة عن بياناتها ولا التزامها بمتطلبات الهيئة ومواعيدها.
لا تنتظر الإشعار لتبدأ استعدادك
قد تقرر ألا تتحرك حتى يصل الإشعار، فتكسب أشهرًا بلا عمل. وقد يكون الانتظار مناسبًا لمنشأة صغيرة جدًا خارج المعيار، لكنه يصبح مخاطرة حين تتجاوز إيراداتك الحد في سنة من السنوات المعتمدة.
قبل أن تقرر، احسب إيراداتك الخاضعة للضريبة في السنوات التي تشملها أحدث موجة معلنة، ثم قارنها بالحد الذي حددته الهيئة لتلك الموجة.
جرّب ERP ميكروتيك مجانًا، وسجّل فيه عملية بيع بعميل له بيانات كاملة، ثم راجع كيف تظهر الفاتورة وتسلسلها قبل أن تسأل عن الربط. لا حاجة إلى بطاقة ائتمان. جرب الآن
الأسئلة الشائعة عن المرحلة الثانية من الفوترة الإلكترونية
ما المرحلة الثانية من الفوترة الإلكترونية؟
مرحلة الربط والتكامل التي بدأت في 1 يناير 2023 على موجات، وتلزم الحل التقني بالاتصال بمنصة «فاتورة» وإصدار الفواتير بالصيغة المطلوبة وتضمين حقول إضافية.
ما موعد الموجة 25؟
آخر موعد للربط 1 فبراير 2027، وتشمل المكلفين الذين تجاوزت إيراداتهم الخاضعة 187,500 ريال في أي سنة من 2022 إلى 2025، بحسب إعلان الهيئة.
كيف أعرف أنني ضمن موجة؟
تبلغ الهيئة المنشآت المستهدفة قبل الموعد بستة أشهر على الأقل. وتستطيع أن تحسب إيراداتك الخاضعة لسنوات المعيار وتقارنها بالحد، ثم تراجع الهيئة.
ما الفرق بين الفاتورة الضريبية والمبسطة في المرحلة الثانية؟
الضريبية تُشارك مع الهيئة لتعتمدها قبل تسليمها للمشتري، والمبسطة تُسلَّم للمشتري ثم تُشارك مع الهيئة خلال مدة لا تزيد على 24 ساعة.
هل يكفي برنامج محاسبة عادي للمرحلة الثانية؟
لا يكفي إلا إذا كان الحل متوافقًا مع متطلبات الهيئة وقادرًا على الاتصال بمنصة «فاتورة». فاسأل مزودك كتابةً عن جاهزيته لمرحلة الربط.
هل أستطيع حذف فاتورة صدرت بخطأ؟
لا. يذكر الدليل المبسط حذف الفواتير بعد إصدارها ضمن ما يجب تجنبه. والأسلم أن تصحح بإشعار دائن أو مدين يشير إلى الفاتورة الأصلية.
ما عقوبة عدم الربط في الموعد؟
تخضع مخالفات الفوترة الإلكترونية للجزاءات المقررة من الهيئة بحسب نوع المخالفة وتكرارها. وتطبق الهيئة نظامًا متدرجًا للمخالفات، لذلك يجب الرجوع إلى جدول المخالفات والعقوبات المحدث عند تقييم حالة معينة، بدل الاعتماد على رقم واحد لجميع المخالفات.
المصادر
- هيئة الزكاة والضريبة والجمارك: الموجة 25 من الفوترة الإلكترونية
- هيئة الزكاة والضريبة والجمارك: الدليل المبسط للفوترة الإلكترونية
- هيئة الزكاة والضريبة والجمارك: مراحل التطبيق
- هيئة الزكاة والضريبة والجمارك: معايير الموجة 24 من مرحلة الربط (سبتمبر 2025)
- هيئة الزكاة والضريبة والجمارك: مخالفات الفوترة الإلكترونية وغراماتها (نوفمبر 2021)
- هيئة الزكاة والضريبة والجمارك: حدود التسجيل في ضريبة القيمة المضافة