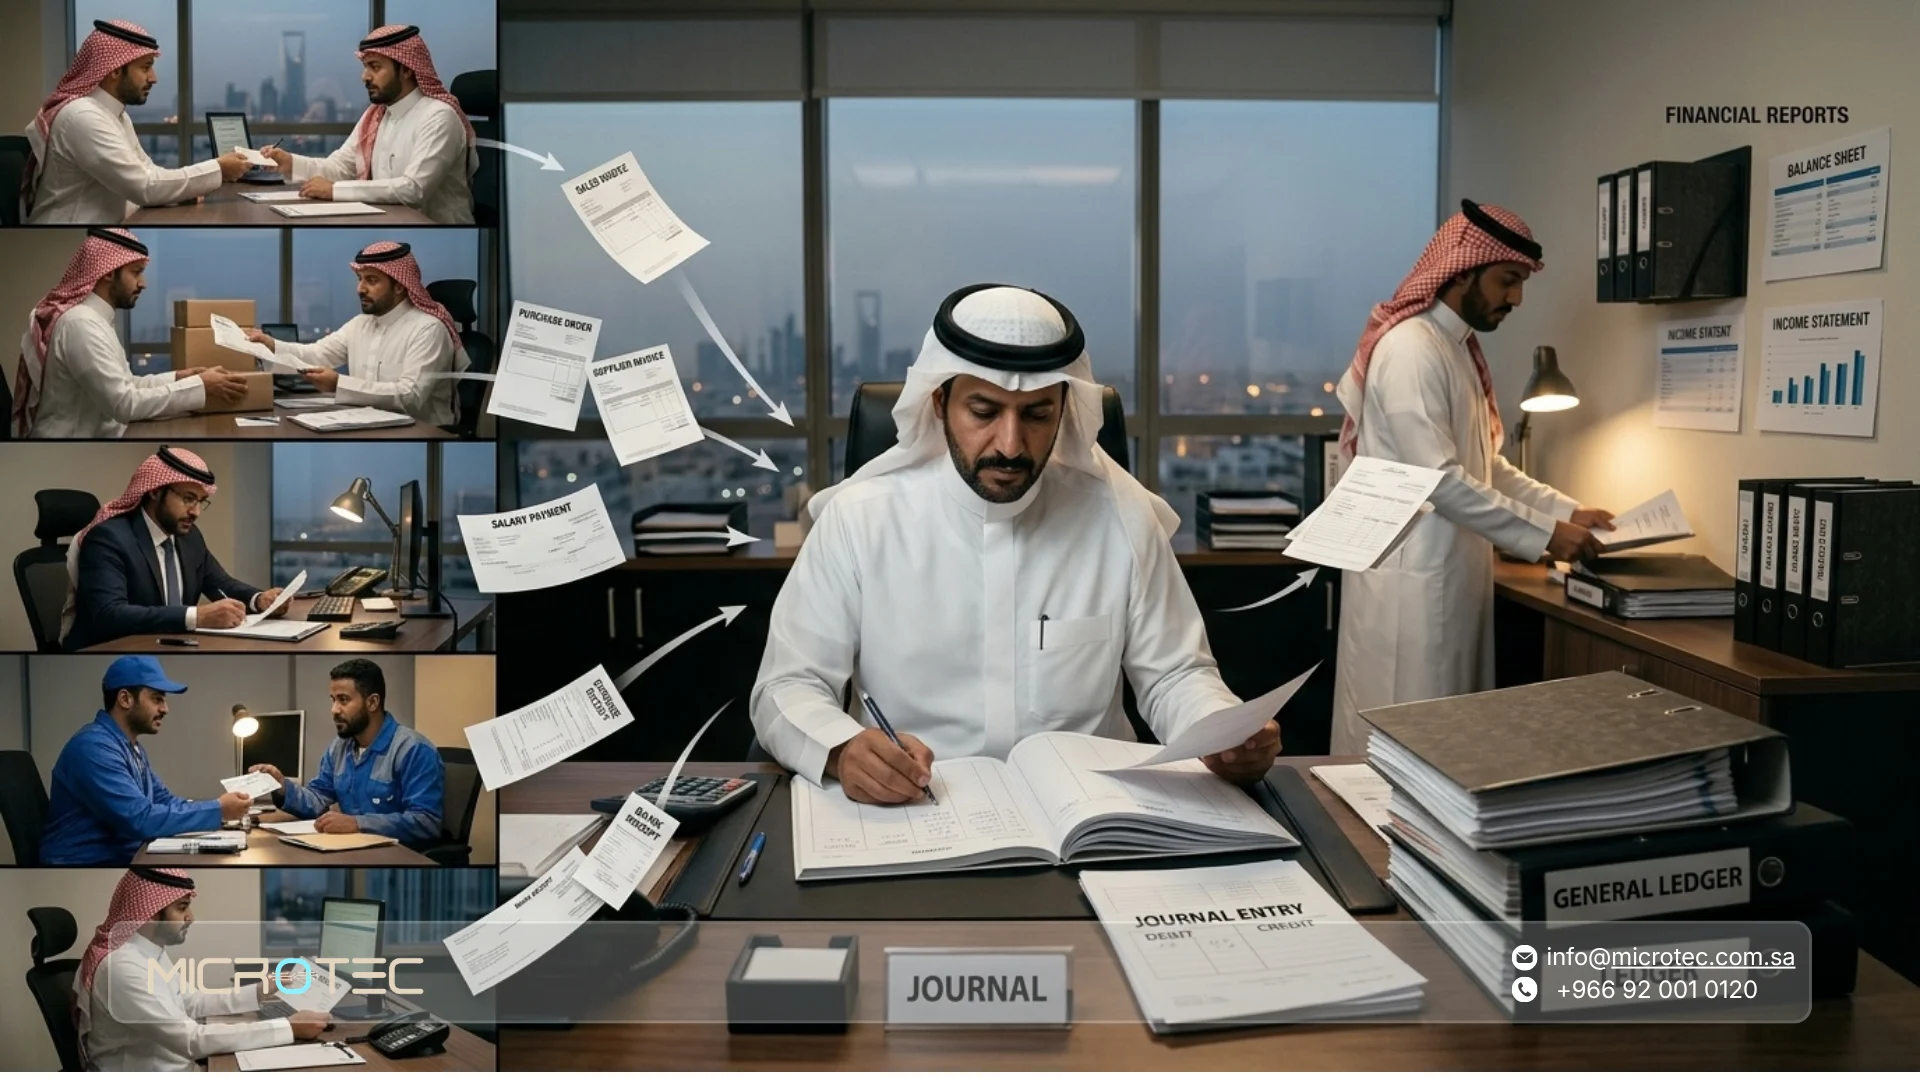
كل فاتورة بيع أو شراء أو راتب أو مصروف داخل المنشأة تترك أثرًا ماليًا، وهذا الأثر يجب أن يظهر في الحسابات بصورة صحيحة. هنا تأتي أهمية القيود المحاسبية؛ فهي التي تحدد الحساب المدين والحساب الدائن وقيمة العملية وتاريخها، ومنها تنتقل الأرقام لاحقًا إلى الأستاذ والتقارير المالية.
والمشكلة أن تساوي المدين والدائن لا يعني بالضرورة أن القيد صحيح. قد يكون القيد المحاسبي متوازنًا حسابيًا لكنه مسجل على حساب خاطئ أو في فترة غير صحيحة، فتظهر نتيجة غير دقيقة في المصروفات أو الإيرادات أو الذمم أو الضرائب.
في هذا الدليل نشرح قيود محاسبية شائعة بأمثلة عملية، من قيد المبيعات وقيد المشتريات إلى قيود الرواتب والتسويات والإقفال، ونوضح ما الذي يجب مراجعته قبل ترحيل أي قيد وكيف نساعدك في ميكروتيك على ربط القيود بالعمليات التي أنشأتها.
ما هي القيود المحاسبية وكيف تُبنى؟
القيود المحاسبية، هي التسجيل المنظم للأثر المالي لكل عملية تحدث داخل المنشأة.
على سبيل المثال، إذا دفعت المنشأة إيجارًا بقيمة 5,000 ريال من حسابها البنكي، فإنها تسجل 5,000 ريال في مصروف الإيجار مقابل انخفاض رصيد البنك بالقيمة نفسها. بهذه الطريقة لا يسجل النظام خروج المبلغ فقط، بل يوضح أيضًا سبب خروجه والحساب الذي تأثر به.
ما قاعدة القيد المزدوج؟
تعتمد المحاسبة على أن لكل عملية مالية أثرًا في حسابين أو أكثر، وأن: إجمالي المدين = إجمالي الدائن
لكن كلمة مدين لا تعني دائمًا زيادة، وكلمة دائن لا تعني دائمًا انخفاضًا. طبيعة التأثير تختلف باختلاف نوع الحساب.
| نوع الحساب | الزيادة غالبًا | الانخفاض غالبًا |
| الأصول | مدين | دائن |
| المصروفات | مدين | دائن |
| الالتزامات | دائن | مدين |
| حقوق الملكية | دائن | مدين |
| الإيرادات | دائن | مدين |
يمكن توضيح الفكرة من خلال مثالين بسيطين:
إذا اشترت الشركة جهازًا وسددت قيمته مباشرة من حسابها البنكي، فإن قيمة المعدات ترتفع، بينما ينخفض رصيد البنك.
ويكون القيد:
| الحساب | مدين | دائن |
| المعدات | قيمة الجهاز | — |
| البنك | — | قيمة الجهاز |
أما إذا باعت الشركة خدمة واستلمت قيمتها مباشرة في حسابها البنكي، فإن رصيد البنك يرتفع، وفي الوقت نفسه يُثبت إيراد ناتج عن عملية البيع.
ويكون القيد:
| الحساب | مدين | دائن |
| البنك | قيمة المبلغ المستلم | — |
| إيرادات المبيعات | — | قيمة المبلغ المستلم |
الفكرة الأساسية هي أن كل عملية مالية تؤثر في حسابين أو أكثر، ويجب أن يظل إجمالي المدين مساويًا لإجمالي الدائن.
ولا يعني ذلك أن المدين يمثل الزيادة دائمًا أو أن الدائن يمثل النقصان دائمًا؛ إذ تختلف طريقة تسجيل الزيادة أو النقصان بحسب طبيعة الحساب.
ماذا يجب أن يحتوي القيد المحاسبي؟
القيد الجيد لا يتكون من رقمين فقط. من المفيد أن تستطيع معرفة:
- تاريخ العملية.
- رقم القيد.
- الحساب المدين.
- الحساب الدائن.
- المبلغ.
- وصف العملية.
- المستند المرتبط بها.
- العميل أو المورد عند الحاجة.
- مركز التكلفة أو الفرع.
- الضريبة عند انطباقها.
- المستخدم الذي أنشأ أو اعتمد العملية.
بعد عدة أشهر، يجب أن يستطيع المحاسب العودة إلى القيد وفهم لماذا سُجل ومن أي مستند جاء دون البحث في رسائل أو ملفات منفصلة.
لماذا تؤثر أخطاء القيود في التقارير المالية؟
القوائم والتقارير المالية لا تبدأ عند الضغط على زر طباعة التقرير؛ بل تبدأ من القيود اليومية التي سجلتها المنشأة طوال الفترة.
إذا سُجل مصروف صيانة بقيمة 20,000 ريال على حساب أصل ثابت بالخطأ، قد يظل القيد متوازنًا: مدين 20,000 ريال، دائن 20,000 ريال، لكن التصنيف خاطئ.
والنتيجة قد تكون:
- مصروفات أقل من الواقع.
- أصول أعلى من الواقع.
- ربح مختلف.
- معالجة إهلاك غير صحيحة لاحقًا.
ولهذا فإن ميزان المراجعة المتوازن لا يثبت وحده أن جميع القيود صحيحة؛ فهو يساعد على اكتشاف عدم التوازن، لكنه لا يكشف كل أخطاء التصنيف أو التوقيت أو التكرار.
اقرأ أيضاً: إخلاء طرف الموظف والمخالصة النهائية: كيف تنهي علاقة العمل في السعودية؟
ما أنواع القيود المحاسبية التي تستخدمها المنشأة؟
يمكن تقسيم القيود بحسب سبب تسجيلها وتوقيت استخدامها. وأكثر الأنواع التي يواجهها فريق الحسابات يوميًا هي القيود العادية والتسويات والإقفال والقيود العكسية.
ما المقصود بالقيود اليومية؟
القيود اليومية هي القيود التي تسجل العمليات المالية عند حدوثها أو عند تحقق شروط الاعتراف بها وفق السياسة المحاسبية للمنشأة.
وتشمل قيود اليومية المعتادة مثل:
- المبيعات.
- المشتريات.
- المصروفات.
- المقبوضات.
- المدفوعات.
- الرواتب.
- الأصول.
- التحويلات.
- التسويات البنكية ذات الأثر المحاسبي.
مثال: دفعت المنشأة فاتورة كهرباء قيمتها 3,000 ريال من البنك.
| الحساب | مدين | دائن |
| مصروف الكهرباء | 3,000 | — |
| البنك | — | 3,000 |
ما هي قيود التسوية؟
قيود التسوية تستخدم عادة في نهاية الفترة حتى تظهر الإيرادات والمصروفات والأصول والالتزامات في الفترة التي تخصها.
من أمثلتها:
- المصروف المستحق.
- الإيراد المستحق.
- المصروف المدفوع مقدمًا.
- الإيراد المقبوض مقدمًا.
- الإهلاك.
- المخصصات بحسب الحالة والسياسة المحاسبية.
مثلًا، إذا استهلكت الشركة خدمة بقيمة 8,000 ريال خلال ديسمبر ولم تصل فاتورتها بعد، فقد تحتاج إلى إثبات المصروف والالتزام في ديسمبر بدل انتظار موعد الدفع.
| الحساب | مدين | دائن |
| المصروف المختص | 8,000 | — |
| مصروفات مستحقة | — | 8,000 |
الهدف أن يعكس التقرير الفترة الاقتصادية التي حدثت فيها العملية، لا تاريخ خروج النقد فقط.
ما هي قيود الإقفال؟
قيود الإقفال تستخدم عند نهاية الفترة لإقفال الحسابات المؤقتة وتجهيزها للفترة التالية، بحسب هيكل الحسابات وآلية النظام المستخدم.
الحسابات المؤقتة تشمل عادة:
- الإيرادات.
- المصروفات.
- بعض حسابات السحوبات أو التوزيعات بحسب نوع المنشأة.
أما حسابات الأصول والالتزامات وحقوق الملكية فتبقى أرصدتها وتنتقل إلى الفترة التالية.
ولهذا تختلف قيود الاقفال عن قيود التسوية؛ التسوية تجعل أرقام الفترة صحيحة، بينما الإقفال ينهي دورة الحسابات المؤقتة للفترة بعد استكمال المراجعة.
متى تستخدم القيود العكسية؟
القيد العكسي يلغي أثر قيد سابق، وغالبًا يستخدم لتسهيل معالجة بعض الاستحقاقات في الفترة الجديدة.
مثلًا، إذا أُثبت مصروف مستحق في نهاية ديسمبر ثم كانت سياسة المنشأة تعتمد عكس هذا النوع من القيود في بداية يناير، يسجل قيد معاكس قبل تسجيل الفاتورة الفعلية.
لكن القيد العكسي ليس طريقة لإخفاء الخطأ أو حذف أثره. يجب أن يكون سبب العكس واضحًا ويمكن تتبع القيد الأصلي والقيد العكسي معًا.
كيف تسجل قيد المبيعات؟
يعتمد قيد المبيعات على طريقة البيع وطريقة التحصيل ووجود ضريبة من عدمها.
توضح هيئة الزكاة والضريبة والجمارك أن النسبة الأساسية لضريبة القيمة المضافة في المملكة هي 15% منذ 1 يوليو 2020 للتوريدات الخاضعة لها.
لنفترض أن المنشأة باعت خدمة آجلًا بقيمة 10,000 ريال قبل الضريبة، وكانت العملية خاضعة لضريبة القيمة المضافة بنسبة 15%. يصبح إجمالي المبلغ المستحق على العميل 11,500 ريال؛ منها 10,000 ريال إيراد و1,500 ريال ضريبة مخرجات.
عند تسجيل قيد المبيعات يظهر العميل بالمبلغ الإجمالي المستحق، بينما يسجل الإيراد وضريبة المخرجات كلٌ في حسابه. وعندما يدفع العميل لاحقًا، ينخفض رصيد حسابه ويزداد رصيد البنك بالقيمة المحصلة.
وإذا كانت العملية بيع بضاعة وليست خدمة، فقد ينتج عنها أيضًا أثر محاسبي مرتبط بخروج المخزون وإثبات تكلفة البضاعة المباعة بحسب النظام المحاسبي المتبع.
كيف تسجل قيد المشتريات؟
إذا اشترت المنشأة مواد أو مصروفًا تشغيليًا بقيمة 4,000 ريال قبل الضريبة، وكانت الضريبة القابلة للخصم 600 ريال، يصبح إجمالي المبلغ المستحق للمورد 4,600 ريال.
في قيد المشتريات يُسجل الأصل أو المصروف المناسب بقيمته قبل الضريبة، وتظهر ضريبة المدخلات في حساب مستقل عند استحقاق خصمها، بينما يسجل إجمالي المبلغ كالتزام على المورد.
وتختلف المعالجة بحسب طبيعة المشتريات وحالة الضريبة، لذلك لا ينبغي استخدام حساب ضريبة المدخلات تلقائيًا لكل فاتورة شراء.
وتوضح هيئة الزكاة والضريبة والجمارك الفرق بين ضريبة المخرجات التي تُحصّل على المبيعات وضريبة المدخلات التي تدفع على المشتريات، مع خضوع إمكانية الخصم للقواعد الضريبية المطبقة على المعاملة.
لذلك لا تستخدم حساب ضريبة المدخلات بصورة تلقائية لكل فاتورة شراء دون مراجعة المعالجة الضريبية الصحيحة.
كيف تسجل قيد المصروف؟
إذا دفعت الشركة مصروف صيانة بقيمة 2,500 ريال مباشرة من البنك، يسجل المبلغ كمصروف صيانة مقابل انخفاض رصيد البنك.
أما إذا استلمت الخدمة ولم تدفع قيمتها بعد، فيظل مصروف الصيانة مثبتًا بالقيمة نفسها، لكن الطرف الآخر يصبح مبلغًا مستحقًا للمورد بدل البنك.
الاختلاف هنا ليس في قيمة المصروف، بل في طريقة تسويته: هل دُفع فورًا أم أصبح التزامًا على المنشأة؟
تعرف أيضاً على: حماية الأجور في السعودية: كيف ترفع ملف WPS وتتجنب المخالفات؟
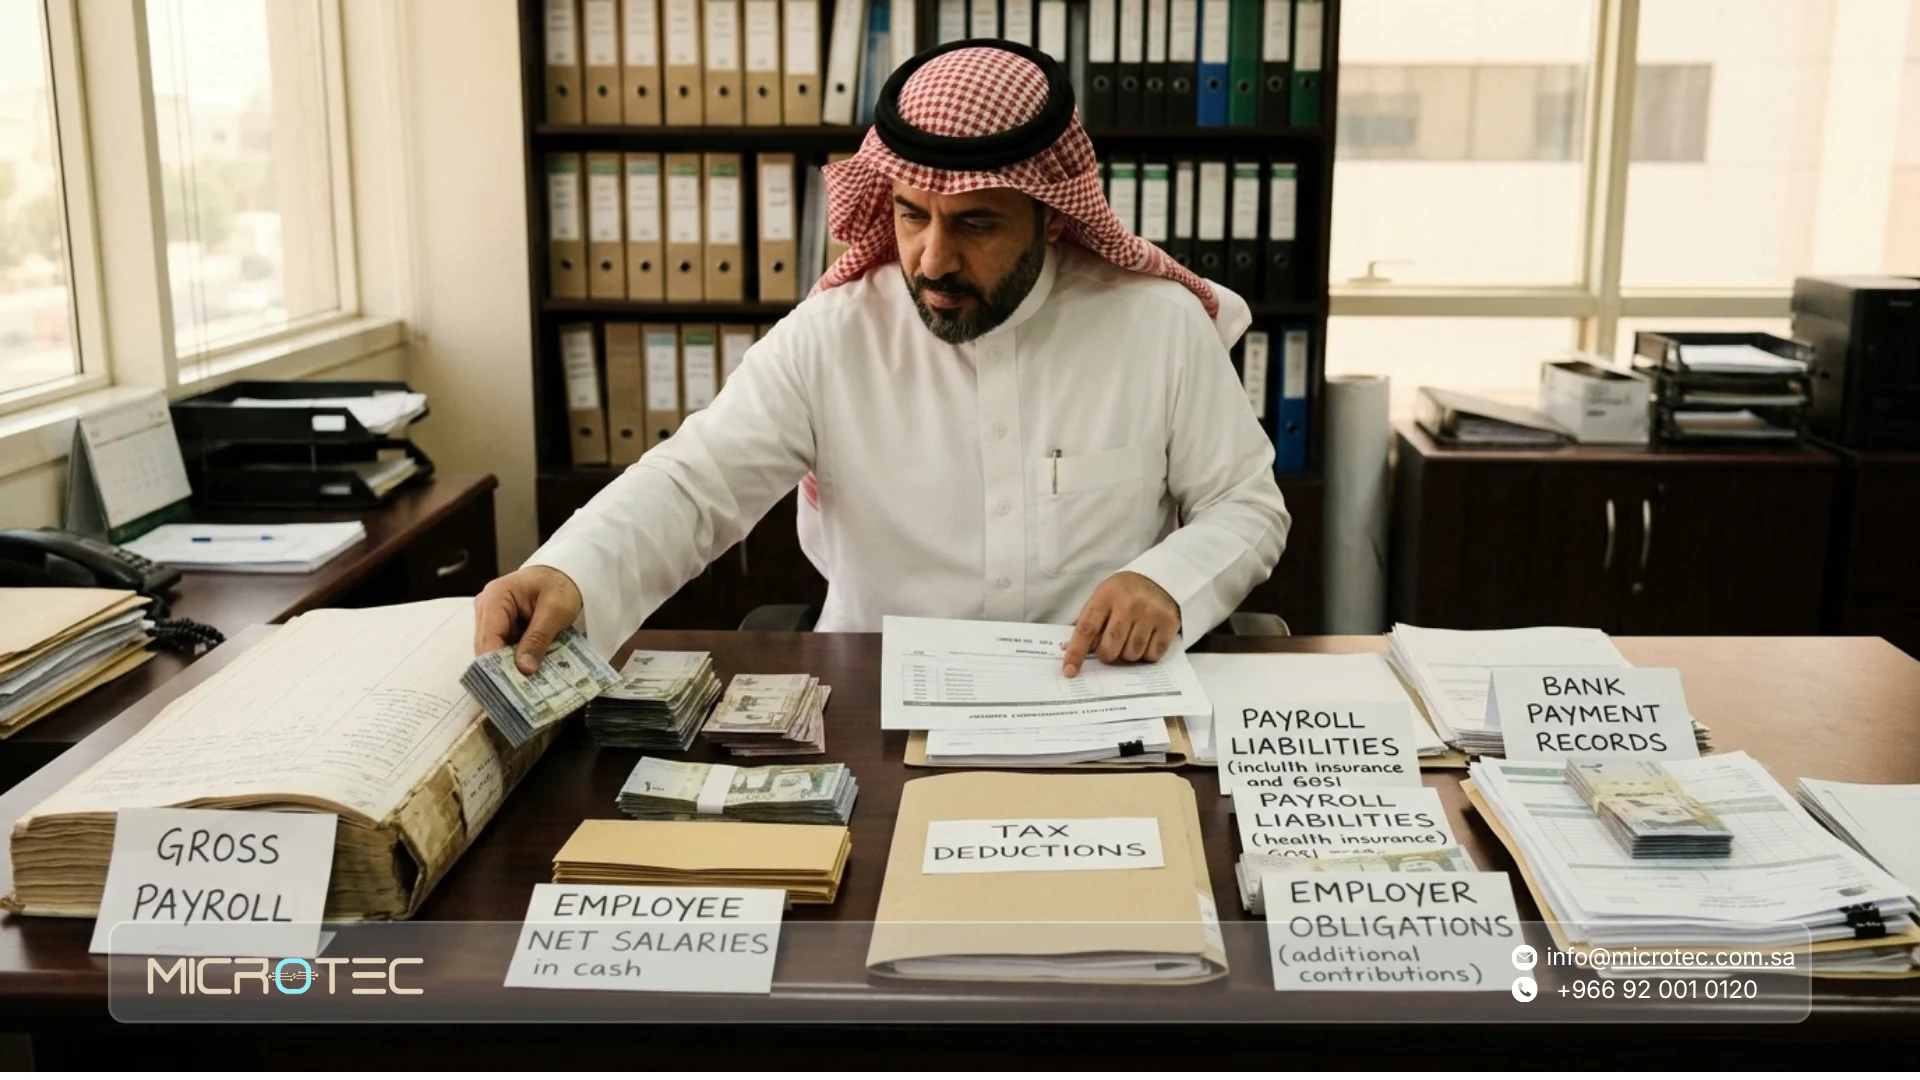
كيف تعمل قيود الرواتب؟
قيود الرواتب قد تكون من أكثر القيود التي تحتاج إلى تفصيل؛ لأن الراتب الإجمالي لا يساوي دائمًا المبلغ الذي يدخل حساب الموظف. قد تشمل دورة الرواتب:
- الراتب الأساسي.
- البدلات.
- الإضافي.
- الحسميات.
- الاستقطاعات.
- التزامات المنشأة.
- صافي الراتب.
- المبالغ المستحقة لجهات أخرى.
ولهذا قد تحتاج المنشأة إلى أكثر من قيد رواتب خلال الدورة.
مثال على قيد استحقاق الرواتب
لنفترض، للتبسيط فقط، أن إجمالي مصروف الرواتب المستحق هو 50,000 ريال، وأن هناك استقطاعات على الموظفين بقيمة 5,000 ريال، ليصبح صافي الرواتب المستحق دفعه 45,000 ريال.
لنفترض أن إجمالي الرواتب المستحقة للموظفين يبلغ 50,000 ريال، منها 5,000 ريال استقطاعات، ليصبح صافي الرواتب المستحق دفعه 45,000 ريال.
عند إثبات الرواتب، يُسجل مصروف الرواتب بقيمة 50,000 ريال، مع إثبات 5,000 ريال كاستقطاعات مستحقة و45,000 ريال كرواتب مستحقة للموظفين.
وعند تحويل صافي الرواتب، يُخفض حساب الرواتب المستحقة بقيمة 45,000 ريال مقابل انخفاض رصيد البنك بالقيمة نفسها.
وقد تتضمن قيود الرواتب الفعلية حسابات إضافية بحسب البدلات والاستقطاعات والتأمينات وسياسة المنشأة، لذلك لا يوجد شكل واحد يناسب جميع الشركات.
هل تسجل الرواتب بقيد واحد أم أكثر؟
ليس هناك عدد ثابت يناسب كل منشأة.
قد تتكون قيود الرواتب من:
- قيد إثبات المصروف والاستحقاقات.
- قيد دفع صافي الرواتب.
- قيد دفع الاستقطاعات والالتزامات ذات العلاقة.
- قيود إضافية عند وجود تسويات أو فروقات أو مخصصات.
الأهم ألا تختصر دورة معقدة في رقم واحد إذا كان ذلك سيمنعك لاحقًا من معرفة ما تم دفعه للموظفين وما بقي مستحقًا للجهات الأخرى.
ما قيود سند القبض وسند الصرف؟
عند استلام مبلغ من عميل سبق تسجيل فاتورته، يسجل سند القبض زيادة في البنك أو الصندوق مقابل تخفيض المبلغ المستحق على العميل.
وعند دفع مبلغ لمورد، يحدث العكس: ينخفض المبلغ المستحق للمورد وينخفض رصيد البنك بالقيمة المدفوعة.
والنقطة المهمة هنا أن التحصيل لا يسجل كإيراد جديد إذا كان الإيراد قد أُثبت أصلًا عند إصدار الفاتورة؛ وإلا قد تظهر الإيرادات بقيمة مضاعفة.
ما الفرق بين القيد اليومي وقيد التسوية وقيد الإقفال؟
| النوع | متى يستخدم؟ | مثال |
| القيد اليومي | أثناء العمليات المعتادة | بيع، شراء، دفع مصروف |
| قيد التسوية | لتصحيح توقيت أو قيمة أرصدة نهاية الفترة | مصروف مستحق، إهلاك |
| قيد الإقفال | بعد اكتمال الفترة | إقفال الإيرادات والمصروفات |
| القيد العكسي | بداية فترة لاحقة عند الحاجة | عكس استحقاق سابق |
كلها قيود محاسبية، لكن السبب والتوقيت وراء كل نوع مختلف.
18 أمرًا راجعها قبل ترحيل القيود المحاسبية
ترحيل القيد يعني إدخاله ضمن السجل المحاسبي الذي ستعتمد عليه التقارير. لذلك المراجعة قبل الترحيل أسهل من محاولة تفسير الخطأ بعد الإقفال.
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. تاريخ العملية | مسجل في الفترة الصحيحة |
| 2. المستند | توجد فاتورة أو سند أو مرجع يثبت العملية |
| 3. الحساب المدين | يعكس طبيعة العملية |
| 4. الحساب الدائن | الطرف المقابل صحيح |
| 5. التوازن | إجمالي المدين يساوي إجمالي الدائن |
| 6. المبلغ | يطابق المستند الأصلي |
| 7. الوصف | يوضح سبب القيد |
| 8. العميل أو المورد | مرتبط بالطرف الصحيح |
| 9. الضريبة | المعالجة والنسبة صحيحتان |
| 10. رقم الفاتورة | لا توجد عملية مكررة |
| 11. الفرع | القيد مرتبط بالموقع الصحيح |
| 12. مركز التكلفة | محدد عند الحاجة |
| 13. العملة | العملة وسعر الصرف صحيحان |
| 14. الاستحقاق | العملية مسجلة في الفترة التي تخصها |
| 15. الحسابات المسبقة | عولجت الدفعات المقدمة بطريقة صحيحة |
| 16. الرواتب | الصافي والاستقطاعات والالتزامات متطابقة |
| 17. الاعتماد | القيد مر بالموافقة المطلوبة |
| 18. المرفقات | يمكن العودة إلى مستندات القيد لاحقًا |
وتشدد هيئة الزكاة والضريبة والجمارك في إرشادات حفظ السجلات على احتفاظ الأشخاص الخاضعين لضريبة القيمة المضافة بالفواتير والدفاتر والمستندات المحاسبية والسجلات ذات الصلة، مع فترة حفظ أساسية لا تقل عن ست سنوات وفق الحالات الموضحة في الدليل.
لذلك لا تنظر إلى المرفق على أنه إضافة اختيارية للقيد؛ ففي كثير من العمليات هو ما يفسر الرقم ويثبت مصدره عند المراجعة.
اكتشف أيضاً: عرض سعر احترافي في السعودية: كيف تكتبه وتزيد فرص قبوله؟
كيف تصحح قيدًا محاسبيًا بعد ترحيله؟
الأفضل ألا يكون الحل هو حذف القيد المحاسبي وكأنه لم يحدث، خصوصًا إذا دخل في فترة تمت مراجعتها أو إقفالها.
طريقة التصحيح تعتمد على حالة الفترة وصلاحيات النظام والسياسة المحاسبية، وقد تشمل:
- تعديل القيد قبل اعتماده النهائي إذا كانت السياسة تسمح.
- عكس القيد الخاطئ ثم تسجيل القيد الصحيح.
- تسجيل قيد تصحيح يوضح الفرق.
- إعادة فتح الفترة بصلاحية معتمدة عند الضرورة وفق إجراءات المنشأة.
المهم أن يبقى مسار التعديل قابلًا للتتبع: ما القيد الأصلي؟ من عدله؟ لماذا؟ وما القيد الذي صححه؟
ما أشهر الأخطاء في القيود المحاسبية؟
تسجيل العملية على الحساب الخطأ
مثل تسجيل شراء أصل كمصروف كامل رغم أن المعالجة الصحيحة للحالة تتطلب إثبات أصل.
القيد قد يظل متوازنًا، لكن التقرير يصبح خاطئًا.
تكرار القيد
قد تُسجل الفاتورة من قسم المشتريات ثم يدخلها المحاسب مرة أخرى يدويًا، فتتضاعف المصروفات أو الالتزامات.
الخلط بين التحصيل والإيراد
إصدار فاتورة ووجود إيراد شيء، واستلام المبلغ من العميل شيء آخر. تسجيل التحصيل كإيراد جديد قد يضاعف الإيرادات.
تسجيل العملية في الفترة الخطأ
قد يخص المصروف ديسمبر لكنه يسجل بالكامل في يناير فقط لأن الفاتورة وصلت متأخرة، رغم الحاجة إلى معالجة استحقاق بحسب الحالة.
عدم ربط القيد بالمستند
بعد أشهر يظهر رقم في الأستاذ ولا يعرف الفريق أي فاتورة أو عقد أو سند أدى إليه.
استخدام حساب عام لكل شيء
عندما تمتلئ الحسابات ببنود مثل مصروفات أخرى أو إيرادات أخرى، تصبح التقارير أقل فائدة حتى إن كانت الأرقام صحيحة إجمالًا.
تعديل القيود دون أثر مراجعة
إذا كان بإمكان المستخدم تغيير قيد مرحل دون معرفة من عدله أو لماذا، تصبح المراجعة أصعب بكثير.
متى تحتاج إلى أتمتة القيود بدل إدخالها يدويًا؟
الإدخال اليدوي للقيد ليس مشكلة في حد ذاته. المحاسب يحتاج إلى تسجيل قيود يدوية في حالات كثيرة مثل التسويات أو القيود غير الناتجة عن مستند تشغيلي.
المشكلة تبدأ عندما تكون العملية موجودة بالفعل داخل النظام ثم يعيد المحاسب إدخال أثرها من الصفر.
مثلًا:
فاتورة بيع → قيد مبيعات يدوي
فاتورة مشتريات → قيد مشتريات يدوي
سند قبض → قيد قبض يدوي
هنا تصبح نفس المعلومة مسجلة مرتين، ويزداد احتمال الاختلاف بين المستند والحسابات.
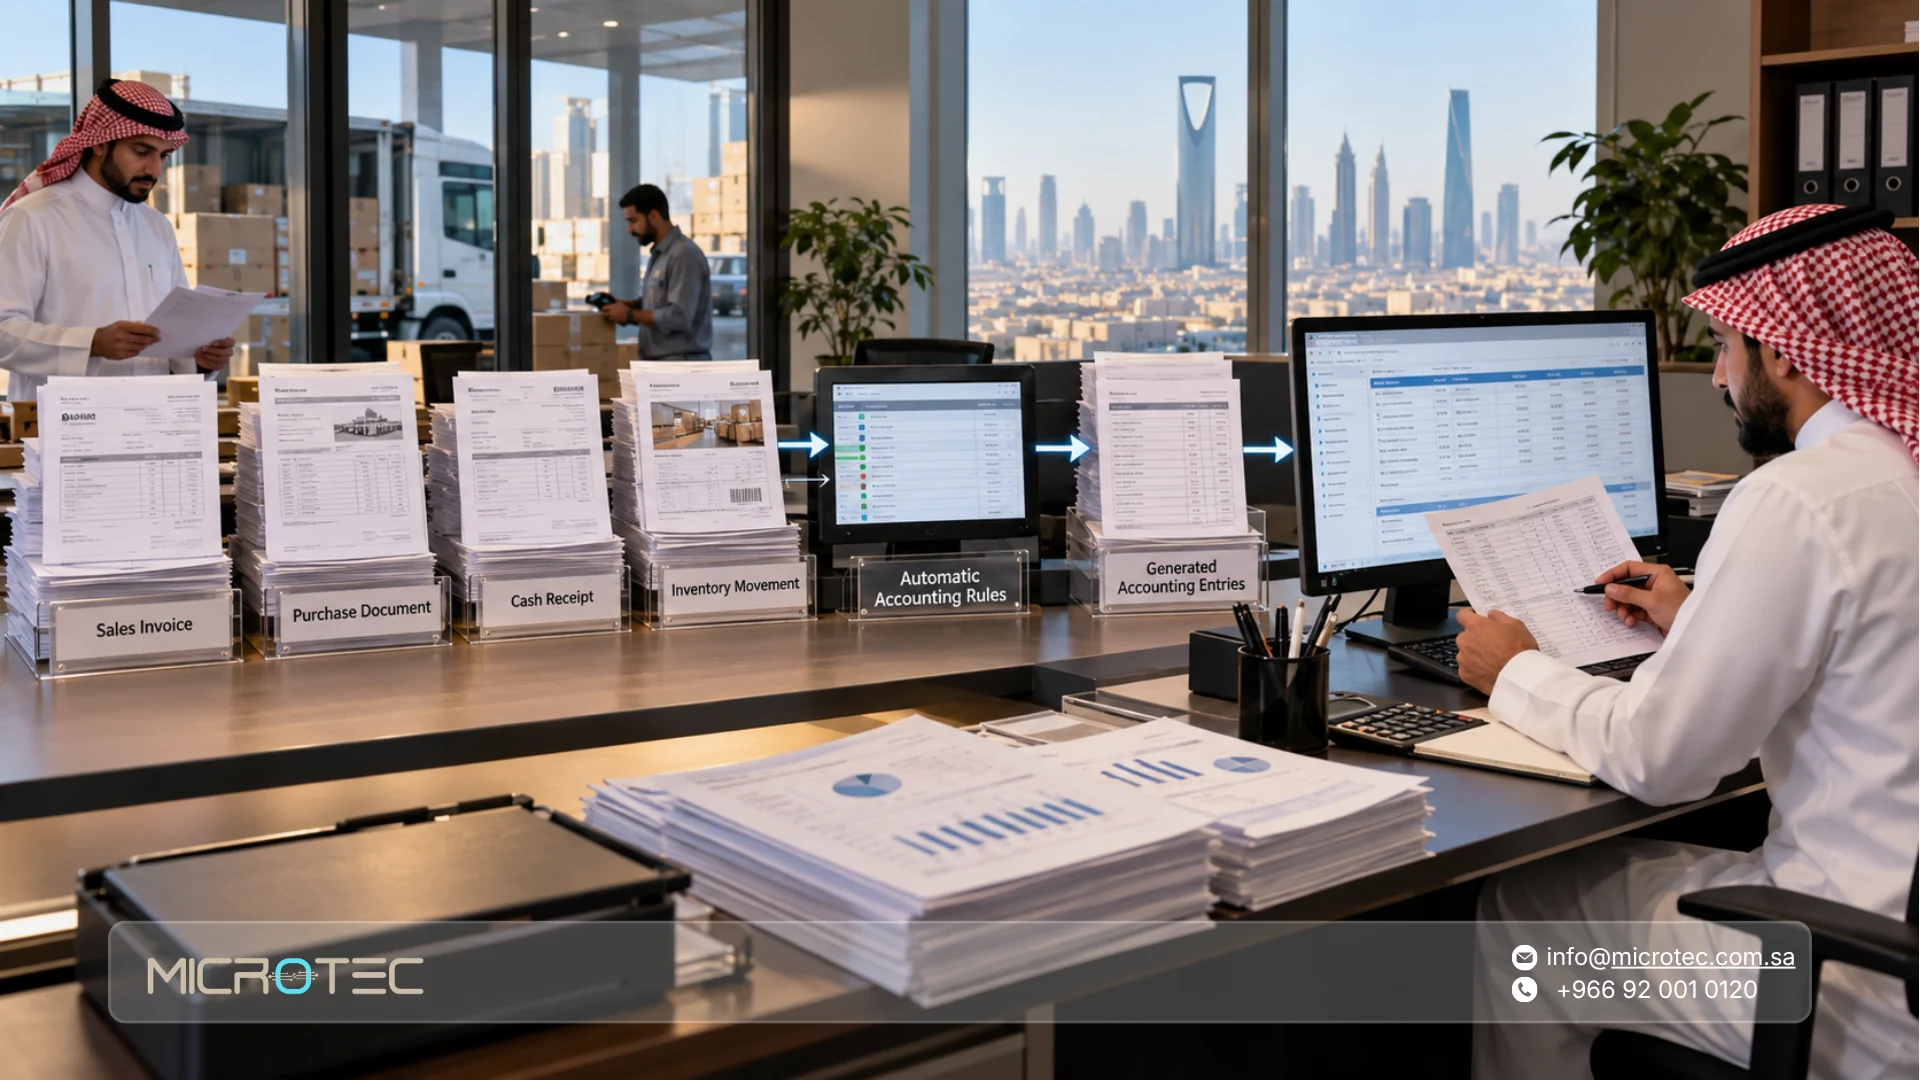
الأفضل أن تنشئ العمليات المتكررة القيود المرتبطة بها وفق الإعداد المحاسبي، بينما تبقى القيود اليدوية للحالات التي تحتاج فعلًا إلى تدخل المحاسب.
كيف نساعدك في ميكروتيك على تنظيم القيود المحاسبية؟
في ميكروتيك، لا ننظر إلى القيد كرقم منفصل عن العملية التي أنشأته. عندما تكون المبيعات والمشتريات والمخزون والمالية داخل منظومة مترابطة، يمكن تتبع الأثر المالي من المستند التشغيلي بدل إعادة إدخال نفس البيانات في أكثر من مكان.
ويعرض النظام المحاسبي المتكامل من ميكروتيك تسجيل القيود اليومية وإدارة الحسابات المدينة والدائنة، إلى جانب الربط بين المحاسبة والمبيعات والمشتريات والمخزون.
كما يعمل نظام ERP من ميكروتيك على ربط العمليات المالية والتشغيلية داخل منظومة واحدة، بحيث لا تبقى البيانات موزعة بين أقسام تعمل على مصادر مختلفة.
ما الفرق بين إدخال القيود يدويًا وربطها بالعمليات؟
| العملية | إدخال منفصل للقيود | نظام مترابط |
| فاتورة المبيعات | قد تحتاج إعادة إدخال | يرتبط أثرها بالدورة المالية |
| فاتورة المشتريات | مطابقة يدوية | مرتبطة بالمورد والعملية |
| المقبوضات | إدخال القيد بعد السند | يمكن ربطها بحساب العميل |
| المدفوعات | تكرار بين المالية والحسابات | تتبع من المستند إلى الحساب |
| المخزون | تحتاج مطابقة مع الحسابات | يعمل ضمن دورة مترابطة |
| مصدر القيد | قد يحتاج بحثًا يدويًا | أسهل في التتبع |
| التقارير | تعتمد على اكتمال الإدخال اليدوي | تعتمد على البيانات المسجلة خلال الدورة |
| المراجعة | مقارنة ملفات ومستندات | مراجعة القيد مع العملية الأصلية |
الفائدة ليست إلغاء دور المحاسب. بالعكس، الهدف أن يقضي المحاسب وقتًا أكبر في مراجعة المعالجة والاستثناءات والتقارير بدل إعادة كتابة البيانات الموجودة أصلًا في الفواتير والسندات.
كيف تقلل الأتمتة وقت مراجعة القيود؟
عندما ينشأ القيد من مستند موجود أصلًا داخل دورة العمل، تقل نقاط إعادة الإدخال التي يحتاج المحاسب إلى مطابقتها يدويًا.
على سبيل المثال، بدل أن تكون لديك:
فاتورة في المبيعات + قيد منفصل + ملف متابعة + تحديث يدوي لحساب العميل
يمكن أن تعمل العناصر المرتبطة بالعملية داخل دورة واحدة.
هذا لا يعني أن كل قيد يجب أن ينشأ آليًا أو أن المراجعة المحاسبية تصبح غير ضرورية. التسويات، والاستحقاقات، وبعض قيود الإقفال وغيرها قد تحتاج إلى قرار ومراجعة مباشرة من المحاسب.
وإذا كنت تريد التركيز أكثر على اختيار النظام الذي يدير هذه الدورة، يمكنك أيضًا مراجعة دليلنا عن برنامج محاسبة القيود اليومية والتقارير المالية.
إذا كانت منشأتك ما زالت تنقل بيانات الفواتير والسندات يدويًا إلى القيود المحاسبية، راجع معنا في ميكروتيك دورة فعلية من عملياتك وحدد أين يمكن ربط المستند بالحساب بدل إدخال المعلومة مرتين.
أهم الأسئلة عن القيود المحاسبية
1. ما هي القيود المحاسبية؟
القيود المحاسبية هي التسجيل المنظم للأثر المالي للعمليات، بحيث يوضح كل قيد الحسابات المتأثرة والمبالغ المدينة والدائنة.
وفي نظام القيد المزدوج يجب أن يتساوى إجمالي الطرف المدين مع إجمالي الطرف الدائن.
2. ما الفرق بين القيد اليومي وقيد التسوية؟
القيد اليومي يسجل عملية عادية مثل البيع أو الشراء أو الدفع.
أما قيد التسوية فيستخدم عادة لضبط حسابات نهاية الفترة، مثل إثبات مصروف مستحق أو إهلاك أو معالجة مبلغ مدفوع مقدمًا.
3. ما الفرق بين قيد التسوية وقيود الإقفال؟
قيد التسوية يعدل أرصدة الحسابات حتى تعكس الفترة بصورة صحيحة.
أما قيود الإقفال فتستخدم بعد استكمال الفترة لإقفال الحسابات المؤقتة مثل الإيرادات والمصروفات وتجهيزها للفترة التالية.
4. كيف أصحح قيدًا محاسبيًا بعد ترحيله؟
يعتمد ذلك على حالة الفترة وإعدادات النظام والسياسة المعتمدة.
عادة ينبغي الحفاظ على أثر واضح للتصحيح، مثل عكس القيد ثم تسجيل القيد الصحيح، بدل حذف القيد المرحل دون سجل يوضح ما حدث.
5. هل تسجل الرواتب بقيد واحد أم عدة قيود؟
قد تحتاج المنشأة إلى أكثر من قيد.
عادة يمكن الفصل بين قيد استحقاق الرواتب، وقيد دفع صافي الراتب، وقيود تسوية الاستقطاعات أو الالتزامات الأخرى. ويعتمد الشكل النهائي على مكونات الراتب ودليل الحسابات وسياسة المنشأة.
6. ما الفرق بين قيد الرواتب وقيد استحقاق الرواتب؟
قيد استحقاق الرواتب يثبت مصروف الرواتب والالتزام المستحق قبل الدفع.
أما قيد الدفع فيخفض حساب الرواتب المستحقة عند تحويل المبالغ إلى الموظفين.
ولهذا فإن عبارة قيد الرواتب قد تشير إلى الدورة كاملة، وليس بالضرورة إلى قيد واحد فقط.
7. كيف يكون قيد المبيعات الآجلة؟
في المثال المبسط دون الدخول في معالجة المخزون، يكون حساب العميل مدينًا بقيمة الفاتورة الإجمالية، بينما يكون حساب المبيعات دائنًا بقيمة الإيراد، وتظهر ضريبة المخرجات في حساب مستقل عند انطباقها.
وعند التحصيل، يصبح البنك مدينًا والعميل دائنًا بقيمة المبلغ المحصل.
8. كيف يكون قيد المشتريات الآجلة؟
يسجل الأصل أو المصروف أو المشتريات في الطرف المدين بحسب طبيعة العملية، ويسجل المورد في الطرف الدائن. وعندما تكون ضريبة المدخلات قابلة للخصم، تظهر في حسابها وفق المعالجة الضريبية المناسبة.
9. ما أشهر أخطاء القيود في المنشآت الصغيرة؟
من أكثر الأخطاء شيوعًا:
- تسجيل الحساب غير المناسب.
- تكرار الفاتورة أو القيد.
- الخلط بين الإيراد والتحصيل.
- تسجيل العملية في فترة خاطئة.
- إهمال قيود الاستحقاق.
- ضعف وصف القيد.
- عدم إرفاق المستند.
- استخدام حسابات عامة بصورة مفرطة.
- تعديل القيود دون مسار مراجعة.
10. هل كل القيود المحاسبية يجب إدخالها يدويًا؟
لا. العمليات المتكررة مثل المبيعات والمشتريات والمقبوضات والمدفوعات يمكن أن يرتبط أثرها المحاسبي بالمستندات داخل النظام، بينما تظل هناك قيود محاسبية تحتاج إلى إدخال ومراجعة مباشرة من المحاسب، خاصة التسويات والاستحقاقات وبعض عمليات الإقفال.