حين تتأخر في سداد ضريبة شهر، أو تكتشف أن إقرارًا قديمًا فيه خطأ، يصبح السؤال الأول: كم ستدفع فوق الضريبة نفسها؟ والجواب موجود في نظام ضريبة القيمة المضافة، لكنه موزع على مواد متعددة، ويختلط فيه ما هو غرامة تأخير بما هو عقوبة على التهرب، وهما أمران مختلفان.
وإذا كنت صاحب منشأة صغيرة أو محاسبًا، فأغلب ما ستواجهه ليس تهربًا بل أخطاء إجرائية: إقرار متأخر، أو فاتورة ناقصة، أو سجلات غير محفوظة. ويعرض هذا الدليل جدول الغرامات بمواده من نظام ضريبة القيمة المضافة، ويحسب أمثلة بالريال، ويفرق بين المخالفة والتهرب، ويوضح مبادرة إلغاء الغرامات وما تشمله، ثم يختم بقائمة شهرية تقلل احتمال الوقوع في الغرامة.
ما الفرق بين التهرب الضريبي والمخالفة الضريبية؟
التهرب الضريبي، بحسب المادة 39 من نظام ضريبة القيمة المضافة كما يلخصها دليل هيئة الزكاة والضريبة والجمارك، هو سعي الخاضع للضريبة إلى التملص من دفعها بوسائل مخالفة للنظام. ومن صوره:
- تقديم مستندات مغلوطة: إقرارات أو سجلات أو معلومات غير صحيحة أو مزورة أو مصطنعة بقصد التهرب من الضريبة أو تخفيضها أو استردادها دون حق.
- التهريب: إدخال سلع أو خدمات إلى المملكة أو إخراجها مخالفةً للأنظمة دون سداد الضريبة كليًا أو جزئيًا، والشروع في ذلك يعد تهربًا كذلك.
أما المخالفة الضريبية فخطأ لا يقوم على نية التملص: تأخر في التسجيل أو الإقرار أو السداد، أو إقرار خاطئ، أو إخلال بحفظ السجلات. ويختلف التهرب عن المخالفة الإجرائية بوجود قصد للتملص من الضريبة أو تخفيضها بوسائل مخالفة للنظام. ولذلك فتوثيق مصدر كل رقم في إقرارك ليس ترفًا محاسبيًا، بل دليل حسن نية إذا سُئلت.
ما غرامات ضريبة القيمة المضافة؟
تعرض هيئة الزكاة والضريبة والجمارك جدول المخالفات وغراماتها، ويحدد الدليل الإرشادي مواده من 40 إلى 47:
| المخالفة | الغرامة | المادة |
|---|---|---|
| التهرب الضريبي | لا تقل عن قيمة الضريبة المستحقة، ولا تزيد على ثلاثة أمثال قيمة السلع أو الخدمات محل التهرب | 40 |
| عدم التسجيل في الموعد | 10,000 ريال | 41 |
| عدم تقديم الإقرار | من 5% إلى 25% من الضريبة التي كان يجب الإفصاح عنها | 42 |
| الإقرار الخاطئ | تصل غرامة الإقرار الخاطئ إلى 50% من الفرق بين الضريبة المحتسبة والضريبة المستحقة، مع إمكانية الإعفاء أو التخفيض وفق الضوابط المعتمدة لدى الهيئة | 42 |
| عدم سداد الضريبة | 5% من الضريبة غير المسددة عن كل شهر أو جزء منه | 43 |
| إصدار فاتورة ضريبية من غير مسجل | حتى 100,000 ريال | 44 |
| إعاقة موظفي الهيئة، أو عدم حفظ السجلات، أو مخالفة أحكام النظام | حتى 50,000 ريال | 45 |
والجدول يلخص ما تنشره الهيئة، ولا يغني عن نص النظام ولائحته عند التعامل مع قرار عقوبة فعلي. والغرامة تضاف إلى أصل الضريبة ولا تعفيك منه.
كيف تحسب غرامة التأخر في السداد؟
الغرامة 5% من المبلغ غير المسدد عن كل شهر أو جزء منه، فالشهر الناقص يُحسب شهرًا كاملًا. لنفترض أن عليك ضريبة 20,000 ريال لم تُسدد، وسددتها بعد شهرين وعشرة أيام. هذه ثلاثة أشهر بحسب القاعدة، فتكون الغرامة 20,000 × 5% × 3 = 3,000 ريال، فوق الضريبة نفسها.
كم غرامة التأخر في تقديم الإقرار؟
تقع بين 5% و25% من الضريبة التي كان يجب الإفصاح عنها. ولنفترض أن الضريبة 20,000 ريال، فالغرامة تتراوح بين 1,000 و5,000 ريال. ولا يوضح الدليل الذي قرأناه كيف تتدرج النسبة بحسب مدة التأخر، فاقرأ قرار الهيئة في حالتك.
كم غرامة الإقرار الخاطئ؟
50% من الفرق بين الضريبة المحسوبة والمستحقة. ولنفترض أنك أفصحت عن ضريبة 12,000 ريال وكانت المستحقة 20,000. الفرق 8,000 ريال، والغرامة 8,000 × 50% = 4,000 ريال، ثم تسدد الفرق نفسه.
اقرأ أيضًا: الإقرار الضريبي في السعودية.
ما عقوبة التهرب الضريبي في السعودية؟
الغرامة بحسب المادة 40 لا تقل عن قيمة الضريبة المستحقة ولا تزيد على ثلاثة أمثال قيمة السلع أو الخدمات محل التهرب. ولنفترض أن ضريبة متهرَّب منها قدرها 15,000 ريال على سلع قيمتها 100,000 ريال. فالغرامة تتراوح بين 15,000 ريال و300,000 ريال، وتقدرها الجهة المختصة بحسب الوقائع.
هل في التهرب الضريبي عقوبة سجن؟
لا ينص نظام ضريبة القيمة المضافة في مواد العقوبات المشار إليها هنا على عقوبة سجن محددة لجريمة التهرب، بينما تنص المادة 46 على أن تطبيق غرامات النظام لا يمنع تطبيق أي عقوبة أشد يقررها نظام آخر. لذلك تُراجع الأنظمة الأخرى ذات العلاقة عند وجود حالة فعلية.
هل تتضاعف الغرامة عند التكرار؟
نعم، يجوز مضاعفتها. تقول المادة 47 إن الغرامة قد تُضاعف إذا تكررت المخالفة نفسها خلال ثلاث سنوات من صيرورة قرار العقوبة السابقة نهائيًا. فغرامة 4,000 ريال في المثال السابق قد تصبح 8,000 عند التكرار.
ما مخالفات الفوترة الإلكترونية؟
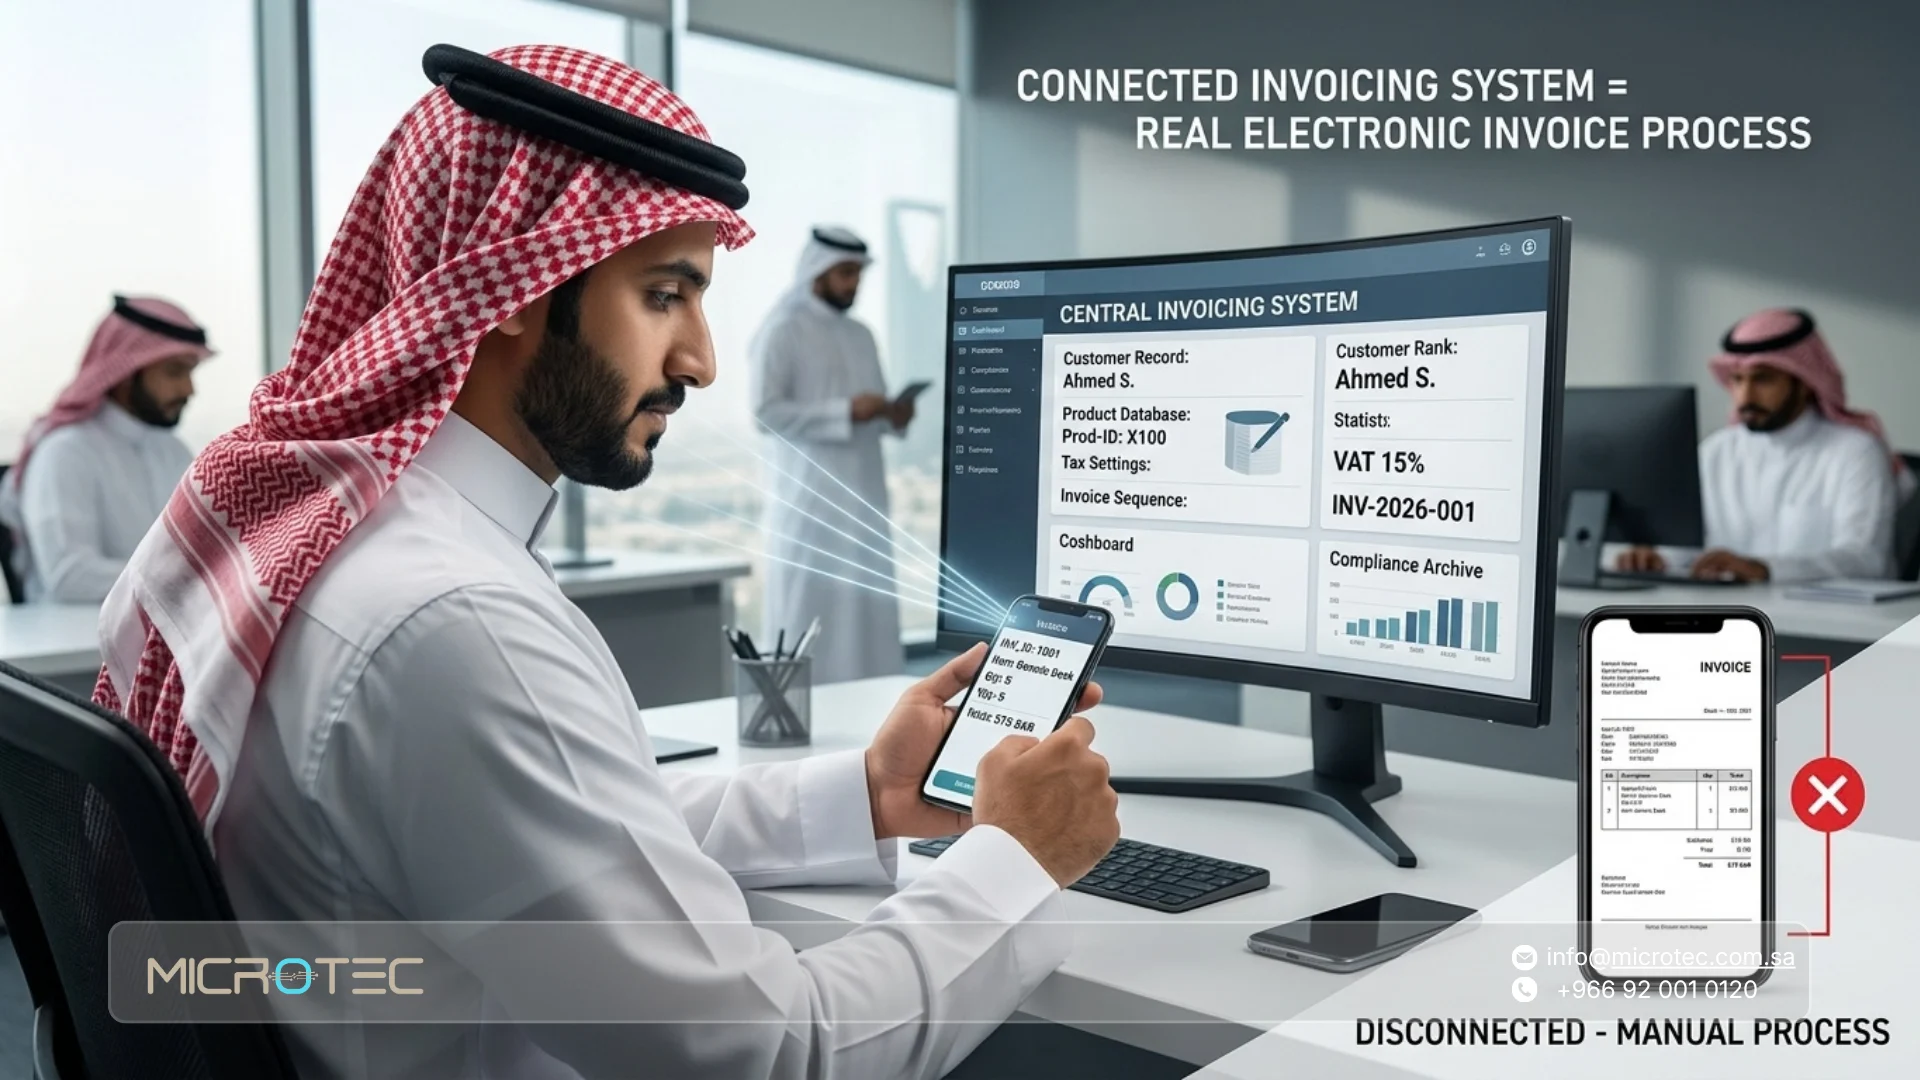
بدأت المرحلة الأولى من الفوترة الإلكترونية في 4 ديسمبر 2021، ومعها صار للفاتورة نفسها مخالفات خاصة بها. ومن الممارسات التي يذكرها الدليل المبسط للهيئة ويطلب تجنبها:
- إصدار الفواتير يدويًا،
- استعمال نظام غير متوافق مع المتطلبات،
- حذف الفواتير بعد إصدارها،
- السماح بأكثر من تسلسل واحد لإصدار الفواتير في الوحدة الواحدة،
- تغيير الوقت والتاريخ في نظام الفوترة.
أما الغرامات في هذا الباب، فأعلنت الهيئة في نوفمبر 2021 أن غرامة عدم إصدار الفواتير الإلكترونية تبدأ من 5,000 ريال، وغرامة حذفها أو تعديلها بعد إصدارها تبدأ من 10,000 ريال، وأن مخالفات أخرى، كغياب رمز الاستجابة السريعة عن الفاتورة المبسطة أو غياب الرقم الضريبي للمشتري عن الفاتورة الضريبية، تبدأ بإنذار. وتُطبق الغرامات بحسب نوع المخالفة وعدد تكرارها، ولم يذكر الإعلان سقفًا لكل مخالفة، فراجع جدول المخالفات لدى الهيئة لحالتك.
ماذا عن البيع بلا فاتورة؟
لا يجوز للمنشأة المسجلة في الضريبة أن تبيع دون فاتورة ضريبية. أما من يصدر فاتورة ضريبية وهو غير مسجل، فالمادة 44 تغرمه بما لا يزيد على 100,000 ريال. وتنص المادة 45 على غرامة حتى 50,000 ريال لمن لا يحفظ الفواتير والسجلات. وغرامة عدم إصدار الفاتورة الإلكترونية هي التي سبق ذكرها وتبدأ من 5,000 ريال، ويُرجع في المبلغ الذي يخص حالتك إلى جدول المخالفات المنشور لدى الهيئة.
وقد شرحنا الفروق بين الفاتورتين في مقالنا عن الفاتورة الضريبية والمبسطة، وخطوات الإصدار في دليل إصدار الفاتورة الإلكترونية.
هل تُلغى الغرامات؟ مبادرة إلغاء الغرامات
أعلنت الهيئة تمديد «مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية» لجميع الأنظمة الضريبية ستة أشهر، من 1 يوليو 2026 حتى 31 ديسمبر 2026.
ما الذي تشمله؟
الغرامات المتعلقة بالتأخر في التسجيل، والتأخر في السداد، والتأخر في تقديم الإقرارات، وغرامات تصحيح إقرارات القيمة المضافة.
ما الذي تستثنيه؟
التهرب الضريبي، وغرامات المادة 45 من نظام القيمة المضافة، والغرامات المسددة قبل سريان المبادرة، والغرامات المتعلقة بإقرارات استحقت بعد 30 يونيو 2026.
ما شروطها؟
أن يكون المكلف مسجلًا لدى الهيئة، وأن يقدم كل إقراراته المتأخرة، وأن يسدد أصل الضريبة المستحقة كاملًا. وتتيح الهيئة التقسيط لمن يطلبه خلال سريان المبادرة، بشرط سداد كل قسط في موعده بحسب الخطة المعتمدة. وإذا مُددت المبادرة بعد 31 ديسمبر 2026، فلن تشمل غرامات الإقرارات المستحقة بعد 30 يونيو 2026.
وتستمر المبادرة حتى 31 ديسمبر 2026، وتشمل الغرامات المشمولة وفق شروط الهيئة، ومنها تقديم الإقرارات المتأخرة وسداد أصل الضريبة أو الالتزام بخطة تقسيط معتمدة.
8 أمور راجعها شهريًا لتتجنب الغرامات
- راقب موعد الإقرار: ضع تاريخ تقديمه وسداده في تقويم المنشأة قبل الموعد بأسبوع.
- طابق الإقرار بالسجلات: قارن ضريبة المبيعات وضريبة المشتريات بالفواتير قبل التقديم.
- احفظ الفواتير والسجلات كاملة، فعدم حفظها مخالفة بنص المادة 45.
- لا تحذف فاتورة صدرت، وصحّحها بإشعار دائن أو مدين يشير إلى الأصل.
- اجعل تسلسل الفواتير واحدًا في الوحدة الواحدة.
- راجع موعد التسجيل: إذا اقتربت توريداتك الخاضعة من 375,000 ريال خلال 12 شهرًا فجهّز التسجيل مبكرًا.
- صحّح الخطأ حين تكتشفه، فالإقرار الخاطئ غرامته نصف الفرق، والمبادرة الحالية تشمل غرامات تصحيح إقرارات القيمة المضافة بشروطها.
- وثّق مصدر كل رقم في الإقرار، فإثبات عدم القصد على الخاضع للضريبة.
هل تستطيع الإبلاغ عن مخالفة أو تهرب؟
تتيح هيئة الزكاة والضريبة والجمارك على موقعها خدمة للإبلاغ عن التهرب الزكوي أو الضريبي أو الجمركي. ولم نقرأ شروطها ومكافآتها من نصها الرسمي، فلا نذكر أرقامًا، وراجع الخدمة في موقع الهيئة.
كيف نساعدك في ميكروتيك على ضبط الإقرار والفواتير؟
كلما زاد عدد الفواتير والفروع، أصبح من الصعب أن تطابق ضريبة المبيعات بالمشتريات في ملفات متفرقة، ثم يظهر الأثر عند الإقرار حين لا يتفق الرقم مع السجلات. والمشكلة ليست في الغرامة نفسها؛ فهي نتيجة أن الفاتورة والقيد والإقرار تمر في ثلاثة أماكن.
نحن في ميكروتيك شركة سعودية نقدم أنظمة ERP ونقاط البيع للمنشآت في المملكة. ونربط المبيعات والمشتريات والمخزون والمالية ضمن نظام ERP واحد، ونقدم O-Green لنقاط بيع التجزئة. ويمكنك أن تعرف متى تحتاج المنشأة إلى نظام متكامل من مقالنا عن نظام ERP للمنشآت الصغيرة والمتوسطة.
ووجود النظام لا يلغي مسؤولية المنشأة عن صحة إقرارها ولا عن مواعيده.
احسب تكلفة التأخر قبل موعد السداد
إذا كانت على المنشأة ضريبة مستحقة، فإن التأخر في السداد يضيف غرامة قدرها 5% من المبلغ غير المسدد عن كل شهر أو جزء منه. لذلك من الأفضل إدخال موعد السداد ضمن التخطيط النقدي للمنشأة ومراجعة السيولة قبل تاريخ الاستحقاق، بدل التعامل مع الغرامة بعد وقوعها.
جرّب ERP ميكروتيك مجانًا، وسجّل فيه فاتورة بيع وفاتورة شراء ثم راجع كيف تظهران في سجلاتك قبل أن تجهز إقرارك. لا حاجة إلى بطاقة ائتمان. جرب الآن
الأسئلة الشائعة عن غرامات الضريبة والتهرب الضريبي
ما هو التهرب الضريبي؟
سعي الخاضع للضريبة إلى التملص من دفعها بوسائل مخالفة للنظام، كتقديم مستندات غير صحيحة أو مزورة أو تهريب سلع دون سداد الضريبة، بحسب المادة 39.
ما عقوبة التهرب الضريبي في السعودية؟
غرامة لا تقل عن قيمة الضريبة المستحقة ولا تزيد على ثلاثة أمثال قيمة السلع أو الخدمات محل التهرب، بحسب المادة 40.
هل عقوبة التهرب الضريبي السجن؟
لم نجد نصًا على السجن في مواد العقوبات من 39 إلى 47 كما يلخصها دليل الهيئة، وتبقى عقوبات الأنظمة الأخرى قائمة بحسب المادة 46. فراجع النص المحدث أو مختصًا.
كم غرامة التأخر في سداد ضريبة القيمة المضافة؟
5% من الضريبة غير المسددة عن كل شهر أو جزء منه، بحسب المادة 43.
كم غرامة التأخر في تقديم الإقرار؟
من 5% إلى 25% من الضريبة التي كان يجب الإفصاح عنها، بحسب المادة 42.
كم غرامة عدم التسجيل في ضريبة القيمة المضافة؟
10,000 ريال بحسب المادة 41.
ما غرامة إصدار فاتورة ضريبية من غير مسجل؟
حتى 100,000 ريال بحسب المادة 44.
هل تُلغى الغرامات حاليًا؟
مُددت مبادرة إلغاء الغرامات حتى 31 ديسمبر 2026 بشروط، منها التسجيل وتقديم الإقرارات المتأخرة وسداد أصل الضريبة، وتستثني التهرب الضريبي وغرامات المادة 45.
كيف أبلغ عن تهرب ضريبي؟
عبر خدمة الإبلاغ عن التهرب الزكوي والضريبي والجمركي في موقع هيئة الزكاة والضريبة والجمارك.
المصادر
- هيئة الزكاة والضريبة والجمارك: العقوبات في نظام ضريبة القيمة المضافة
- هيئة الزكاة والضريبة والجمارك: الدليل الإرشادي، الفصل السادس عشر: التهرب الضريبي والعقوبات
- هيئة الزكاة والضريبة والجمارك: تمديد مبادرة إلغاء الغرامات حتى 31 ديسمبر 2026
- KPMG: تمديد مبادرة إلغاء الغرامات
- هيئة الزكاة والضريبة والجمارك: مخالفات الفوترة الإلكترونية وغراماتها (نوفمبر 2021)
- هيئة الزكاة والضريبة والجمارك: الدليل المبسط للفوترة الإلكترونية