سند القبض هو مستند محاسبي يثبت استلام المنشأة مبلغًا ماليًا من عميل أو طرف آخر، بينما يستخدم سند الصرف لتوثيق خروج مبلغ من المنشأة. وتساعد هذه السندات على ربط حركة النقد والبنوك بحسابات العملاء والموردين والقيود المحاسبية.
وتزداد أهمية إدارة السندات مع الحاجة إلى الاحتفاظ بالمستندات التي تؤيد العمليات المحاسبية. وتشير هيئة الزكاة والضريبة والجمارك إلى ضرورة الاحتفاظ بالفواتير والدفاتر والسجلات والمستندات المحاسبية المتعلقة بحساب الضريبة، مع إمكانية حفظ السجلات إلكترونيًا عند استيفاء الشروط المطلوبة وإتاحتها للهيئة عند الطلب.
في هذا الدليل نوضح ماهو سند القبض، والفرق بينه وبين سند صرف والفاتورة وسند التسليم والسند لأمر، وطريقة كتابة السند وتسجيله محاسبيًا، ومتى يصبح سند قبض إلكتروني أكثر عملية من دفتر سند قبض أو نموذج Word.
ما هو سند القبض؟
سند القبض هو مستند محاسبي يستخدم لإثبات أن المنشأة استلمت مبلغًا ماليًا من عميل أو شخص أو جهة أخرى، مع توضيح سبب التحصيل والطرف المرتبط به وطريقة الاستلام. يستخدم سند القبض في حالات مثل:
- تحصيل فاتورة مبيعات.
- سداد جزء من رصيد عميل.
- استلام دفعة مقدمة.
- قبض مبلغ نقدي.
- استلام تحويل بنكي.
- تسوية مديونية.
- استلام مبلغ مرتبط بعملية مالية أخرى.
معنى سند قبض في المحاسبة يرتبط إذن بتوثيق دخول الأموال وربطها بالحساب والعملية التي نتج عنها التحصيل.
ما البيانات الأساسية في سند قبض مبلغ مالي؟
صيغة سند قبض صحيحة تحتاج إلى بيانات تسمح بفهم العملية والرجوع إليها لاحقًا. يفضل أن يتضمن السند:
- رقم السند.
- تاريخ القبض.
- اسم العميل أو الطرف الذي تم استلام المبلغ منه.
- قيمة المبلغ.
- طريقة الدفع.
- الصندوق أو البنك الذي استلم المبلغ.
- رقم الفاتورة أو المرجع عند وجوده.
- سبب القبض.
- الحساب المرتبط بالعملية.
- رقم التحويل أو المستند الداعم عند الحاجة.
- اسم المستخدم الذي سجل العملية.
- الاعتماد أو التوقيع وفق سياسة المنشأة.
كلما كانت البيانات أوضح، أصبح الرجوع إلى سندات قبض سابقة ومطابقتها مع حساب العميل والصندوق أكثر سهولة.
كيف يقلل سند القبض الخلاف على المبالغ المحصلة؟
تظهر مشكلة التحصيل عندما يتم استلام مبلغ دون وجود مستند يوضح سبب الدفع والحساب الذي يجب تسويته. لنفترض أن عميلًا لديه ثلاث فواتير مفتوحة وسدد 10,000 ريال. تسجيل المبلغ وحده لا يوضح الفاتورة التي تم سدادها. سند القبض الجيد يحدد:
- العميل الذي دفع.
- المبلغ المستلم.
- تاريخ القبض.
- طريقة الدفع.
- الفاتورة أو الرصيد الذي تم تسويته.
- الموظف الذي سجل العملية.
- المرجع المالي عند الحاجة.
بهذا يصبح التحصيل جزءًا من حركة حساب العميل بدل ظهوره كمبلغ منفصل يصعب تفسيره لاحقًا.
الفرق بين سند القبض وسند الصرف
الفرق الأساسي بين سند القبض وسند الصرف هو اتجاه حركة المال.
العنصر | سند قبض | سند صرف |
الغرض | إثبات استلام مبلغ | إثبات دفع مبلغ |
اتجاه الأموال | دخول أموال للمنشأة | خروج أموال من المنشأة |
أمثلة الاستخدام | تحصيل عميل، دفعة مقدمة، تسوية رصيد | سداد مورد، مصروف، عهدة، رد مبلغ |
الحساب النقدي | الصندوق أو البنك مدين غالبًا | الصندوق أو البنك دائن غالبًا |
الطرف المقابل | عميل أو حساب آخر | مورد أو مصروف أو حساب آخر |
المستندات الداعمة | فاتورة بيع، كشف حساب، مرجع دفع | فاتورة شراء، مطالبة، أمر دفع |
متى تستخدم سند صرف؟
يستخدم سند صرف لتسجيل خروج مبلغ من المنشأة في عمليات مثل:
- سداد فاتورة مورد.
- دفع مصروف تشغيلي.
- صرف عهدة لموظف.
- تسوية حساب.
- رد مبلغ لعميل.
- دفع دفعة مقدمة.
- سداد التزام آخر.
وفي حالة سند صرف نقدي، يجب تحديد أن مصدر المبلغ هو الصندوق النقدي، مع تسجيل المستفيد وسبب الصرف والمستند المرتبط به.
سند القبض مقابل الفاتورة
سند القبض والفاتورة مستندان مختلفان في الوظيفة المحاسبية.
العنصر | سند القبض | الفاتورة |
ما الذي يثبته؟ | استلام مبلغ مالي | عملية بيع أو توريد |
موعد الإصدار | عند التحصيل | عند حدوث عملية البيع وفق الدورة |
القيمة | المبلغ المحصل فعليًا | قيمة العملية |
السداد الجزئي | يمكن إصدار سند لكل دفعة | تبقى قيمة الفاتورة الأصلية |
الأثر المحاسبي | يخفض رصيد العميل ويزيد النقد أو البنك | يسجل البيع ومديونية العميل |
الاستخدام الضريبي | مستند تحصيل | قد تكون فاتورة ضريبية عند انطباق المتطلبات |
مثال: أصدرت المنشأة فاتورة بقيمة 20,000 ريال، وسدد العميل:
- 8,000 ريال اليوم.
- 12,000 ريال بعد أسبوعين.
تظل الفاتورة بقيمة 20,000 ريال، بينما يمكن تسجيل سند قبض لكل دفعة. ولهذا لا يستخدم سند القبض بدل الفاتورة الضريبية عندما تكون الفاتورة مطلوبة وفق الأنظمة.
سند القبض مقابل إيصال استلام مبلغ
يستخدم المصطلحان أحيانًا بصورة متقاربة، لكن هناك فرق عملي عندما نتحدث عن الإدارة المحاسبية.
العنصر | سند القبض | إيصال استلام مبلغ |
الهدف | توثيق القبض داخل الحسابات | إثبات استلام المبلغ |
ربط العميل | مرتبط بحساب العميل | قد يكتفي باسم الدافع |
ربط الفاتورة | يمكن ربطه بفاتورة محددة | ليس ضروريًا |
القيد المحاسبي | يرتبط بحركة مالية | قد يحتاج تسجيلًا لاحقًا |
الصندوق أو البنك | يحدد الحساب المستخدم | قد لا يظهر بالتفصيل |
الاستخدام الأفضل | إدارة التحصيل والحسابات | إثبات بسيط للاستلام |
كلما زاد حجم العمليات، تصبح الحاجة أكبر إلى سند مرتبط بالحسابات وليس مجرد إيصال منفصل.
سند القبض مقابل سند تسليم البضاعة
سند تسليم بضاعة يثبت انتقال أصناف أو منتجات، بينما سند القبض يثبت حركة مالية.
العنصر | سند قبض | سند تسليم |
نوع الحركة | مالية | مخزنية أو تشغيلية |
ما الذي يثبته؟ | استلام الأموال | تسليم الأصناف |
أهم البيانات | المبلغ، الطرف، وسيلة الدفع | الأصناف، الكميات، المستلم |
الحسابات | يرتبط بالصندوق والبنك والعملاء | يرتبط بالمبيعات والمخزون |
الاستخدام مع الفاتورة | يمكن أن يصاحب الفاتورة | يمكن أن يصاحب الفاتورة |
قد تحتوي عملية واحدة على ثلاثة مستندات مختلفة:
- الفاتورة توثق البيع.
- سند التسليم يوثق خروج البضاعة.
- سند القبض يوثق تحصيل المبلغ.
الفرق بين سند القبض والسند لأمر
كلمة سند قد تسبب خلطًا بين المستندات المحاسبية والأوراق التجارية، لذلك من المهم الفصل بينها.
العنصر | سند القبض | السند لأمر |
النوع | مستند محاسبي | ورقة تجارية |
الغرض | إثبات استلام مبلغ | تعهد بدفع مبلغ |
وقت الاستخدام | بعد حدوث القبض | عند إنشاء التزام بالدفع |
الاستخدام المحاسبي | تحصيل العملاء والنقد والبنوك | توثيق التزام مالي |
الإطار النظامي | مستند مؤيد للعملية | يخضع لنظام الأوراق التجارية |
التنفيذ | ليس تلقائيًا سندًا تنفيذيًا | يمكن أن يدخل ضمن السندات التنفيذية عند استيفاء المتطلبات |
وتوفر منصة نافذ في السعودية خدمات إنشاء وحفظ وإدارة السندات التنفيذية إلكترونيًا، وبدأت خدماتها بالسند لأمر الإلكتروني. لذلك فإن استعلامات مثل “كيف أعرف السندات اللي علي” ترتبط عادة بالسندات التنفيذية أو السند لأمر، وليس بسند القبض المحاسبي.
سند قبض إلكتروني أم دفتر سند قبض؟
اعتمدت كثير من المنشآت سابقًا على دفتر سند قبض ورقي أو نموذج سند قبض Word، لكن زيادة عدد العملاء والفروع والعمليات تجعل إدارة السندات داخل النظام أكثر عملية.
السند الورقي مقابل سند القبض الإلكتروني
العنصر | سند ورقي أو Word | سند قبض إلكتروني داخل ERP |
الترقيم | يدوي وقد يتكرر | يمكن تنظيمه بتسلسل واضح |
البحث | يحتاج إلى ملفات وأرشيف | بحث مباشر داخل النظام |
بيانات العميل | تعاد كتابتها | مرتبطة بسجل العميل |
ربط الفاتورة | يدوي | يمكن ربط السند بالفاتورة |
الصندوق والبنك | يسجلان لاحقًا | يحددان عند تسجيل العملية |
القيد المحاسبي | يحتاج إدخالًا منفصلًا | يمكن ربطه بالعملية حسب الإعداد |
الصلاحيات | محدودة | صلاحيات إنشاء واعتماد وتعديل |
المرفقات | أرشيف منفصل | يمكن تنظيمها مع العملية |
المراجعة | تعتمد على النسخة الورقية | سجل منظم للعمليات |
التقارير | تحتاج إلى تجميع | تعتمد على البيانات المسجلة |
وتشير هيئة الزكاة والضريبة والجمارك إلى إمكانية حفظ السجلات المحاسبية إلكترونيًا وفق الشروط النظامية، مع وجوب إتاحتها للهيئة عند الطلب.
كما أن الفوترة الإلكترونية في السعودية أوقفت استخدام الفواتير المكتوبة يدويًا أو التي يتم إعدادها عبر برامج تحرير النصوص والجداول كوسيلة لإصدار الفاتورة الإلكترونية، وألزمت باستخدام حل تقني متوافق للفواتير والإشعارات المرتبطة بها. وهذا يتعلق بالفواتير الإلكترونية تحديدًا وليس بجميع أنواع السندات المحاسبية.
كيف تكتب سند قبض صحيح؟
طريقة كتابة سند قبض تبدأ من فهم سبب العملية، ثم تسجيل بياناتها بصورة تسمح بتتبعها لاحقًا. اتبع الخطوات التالية:
- حدد الطرف: اختر العميل أو الجهة التي دفعت المبلغ.
- أدخل تاريخ القبض: استخدم تاريخ استلام المبلغ.
- سجل المبلغ: أدخل القيمة بدقة.
- حدد وسيلة الدفع: نقد، تحويل بنكي، بطاقة أو وسيلة أخرى.
- حدد الحساب: اختر الصندوق أو البنك الذي استلم المبلغ.
- اربط الفاتورة: إذا كان التحصيل متعلقًا بفاتورة محددة.
- أدخل البيان: وضح سبب القبض.
- أضف المرجع: مثل رقم التحويل أو المستند الداعم.
- راجع الحسابات: تأكد من الطرف والمبلغ وطريقة الاستلام.
- اعتمد السند: وفق صلاحيات المنشأة.
صيغة سند قبض مفصلة تسهل المراجعة أكثر من نموذج يحتوي فقط على المبلغ واسم الدافع.
القيد المحاسبي لسند القبض
القيد المحاسبي يختلف حسب سبب القبض وطريقة استلام الأموال.
مثال: تحصيل مبلغ نقدي من عميل
إذا استلمت المنشأة 5,000 ريال نقدًا من عميل لديه رصيد مستحق:
- من حـ/ الصندوق: 5,000 ريال.
- إلى حـ/ العميل: 5,000 ريال.
النتيجة:
- يزيد رصيد الصندوق.
- ينخفض رصيد العميل.
مثال: تحصيل عن طريق البنك
إذا تم الاستلام عبر تحويل بنكي:
- من حـ/ البنك.
- إلى حـ/ العميل.
يجب أن يطابق الحساب الموجود في السند الطريقة الفعلية التي استلمت بها المنشأة الأموال.
القيد المحاسبي لسند الصرف
إذا دفعت المنشأة 4,000 ريال لمورد لديه رصيد مستحق:
- من حـ/ المورد: 4,000 ريال.
- إلى حـ/ الصندوق أو البنك: 4,000 ريال.
أما عند دفع مصروف مباشر، فيكون الحساب المدين هو حساب المصروف المناسب. سند الصرف يوثق عملية الدفع، بينما يتحدد القيد المحاسبي حسب سبب الصرف.
كيف ترتبط سندات القبض بحساب العميل؟
تظهر قيمة سند القبض بشكل أوضح عندما يرتبط مباشرة بحساب العميل والفواتير المفتوحة. لنفترض أن رصيد أحد العملاء 30,000 ريال موزع على فاتورتين:
- الفاتورة الأولى: 10,000 ريال.
- الفاتورة الثانية: 20,000 ريال.
دفع العميل 15,000 ريال.
يمكن تخصيص المبلغ هكذا:
- إغلاق الفاتورة الأولى بمبلغ 10,000 ريال.
- تخصيص 5,000 ريال للفواتير المتبقية.
- يصبح رصيد العميل 15,000 ريال.
ربط سندات قبض العميل بالفواتير يساعد على معرفة:
- الفواتير المسددة بالكامل.
- الفواتير المسددة جزئيًا.
- الأرصدة المستحقة.
- تاريخ كل تحصيل.
- المبالغ غير المخصصة.
- الرصيد الحالي للعميل.
12 نقطة يجب مراجعتها قبل اعتماد سند قبض
قبل اعتماد أي سند قبض، راجع:
- رقم السند: تأكد من عدم تكراره.
- التاريخ: يجب أن يعكس تاريخ العملية.
- العميل: اختر الحساب الصحيح.
- المبلغ: راجع القيمة.
- وسيلة الدفع: سجل الطريقة الفعلية للاستلام.
- الصندوق أو البنك: اختر الحساب الصحيح.
- الفاتورة: اربط التحصيل بالفاتورة عند الحاجة.
- المرجع: أضف رقم التحويل أو المستند المؤيد.
- العملة: راجعها في العمليات متعددة العملات.
- الصلاحيات: حدد من ينشئ ويعتمد ويلغي.
- المستندات: احتفظ بالمرفقات المؤيدة.
- القيد المحاسبي: تأكد من وصول الأثر للحساب الصحيح.
وتفرض هيئة ZATCA غرامة تصل إلى 50,000 ريال عند عدم حفظ الفواتير والدفاتر والسجلات والمستندات المحاسبية خلال المدة النظامية.
إدارة السندات داخل النظام المحاسبي
إدارة السندات تشمل أكثر من إصدار نموذج وطباعته، فالدورة الجيدة تربط سند القبض أو سند الصرف بالحسابات التي نتجت عنها العملية.
يساعد ذلك على:
- متابعة حركة الصندوق.
- متابعة الحسابات البنكية.
- معرفة تحصيلات العملاء.
- مراجعة مدفوعات الموردين.
- متابعة العهد.
- البحث عن السندات السابقة.
- مطابقة الحسابات.
- منع تكرار أرقام السندات.
- تحديد المستخدم المسؤول عن العملية.
- مراجعة القيود المحاسبية.
- استخراج تقارير التحصيل والصرف.
وتشير هيئة الزكاة والضريبة والجمارك إلى أهمية وجود نظم مالية ومحاسبية وسجلات مناسبة للمنشآت الخاضعة لضريبة القيمة المضافة.
ميكروتيك: أفضل نظام محاسبة في السعودية لإدارة السندات
في ميكروتيك نربط عمليات القبض والصرف بحسابات العملاء والموردين والصناديق والبنوك داخل نظام ERP متكامل، حتى تصبح كل حركة مالية جزءًا من الدورة المحاسبية نفسها.
نركز في إعداد الدورة على:
- إنشاء سند قبض.
- إنشاء سند صرف.
- ربط السند بالعميل أو المورد.
- اختيار الصندوق أو البنك.
- ربط التحصيل بالفواتير.
- تسجيل طرق الدفع.
- ربط العملية بأثرها المحاسبي.
- تنظيم صلاحيات المستخدمين.
- البحث عن السندات السابقة.
- متابعة الأرصدة والتقارير.
بهذا تصبح إدارة السندات مرتبطة بالحسابات بدل تسجيل السند في ملف مستقل ثم إعادة إدخاله مرة أخرى.
إذا كانت منشأتك تعتمد على دفتر سند قبض أو ملفات Word لتسجيل التحصيل والصرف، تواصل معنا في ميكروتيك لتجربة نظام ERP على دورة قبض وصرف فعلية من شركتك.
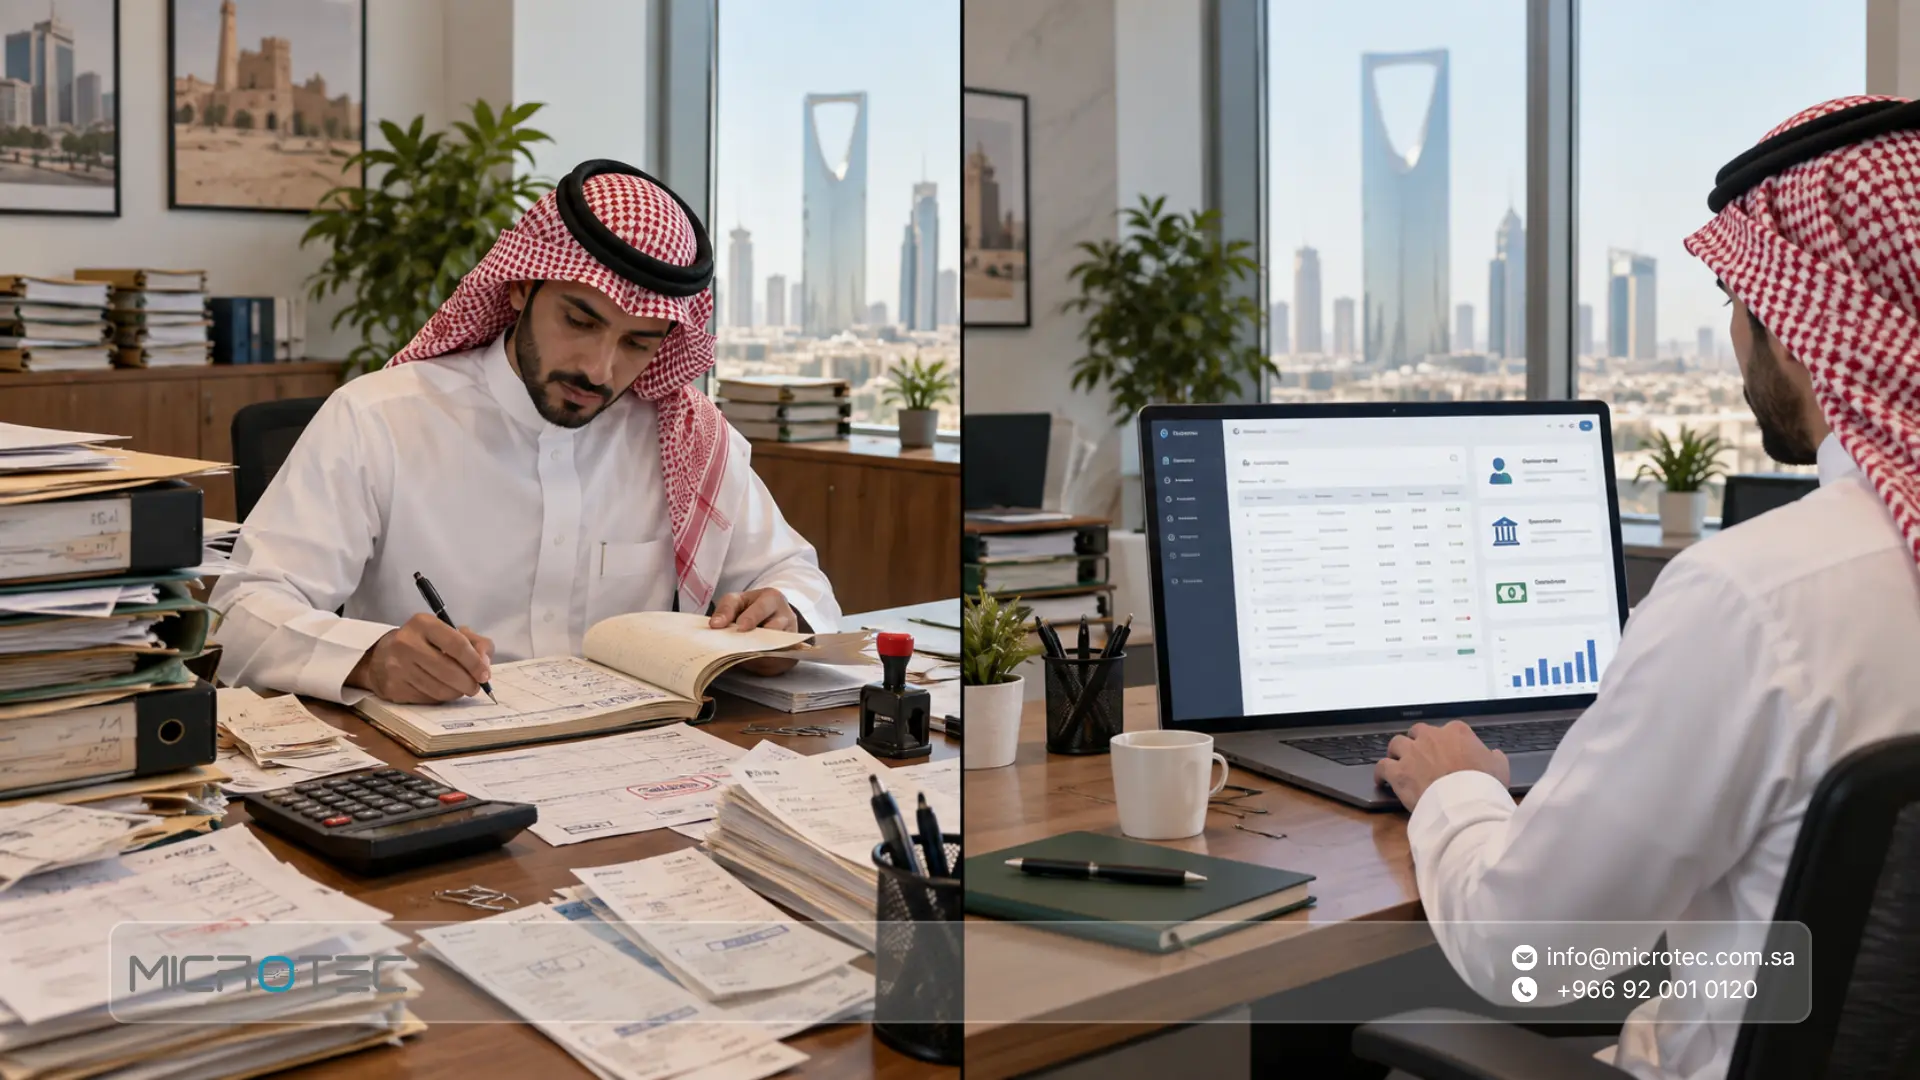
مقارنة إدارة السندات يدويًا ونظام ERP
العملية | الإدارة اليدوية | إدارة السندات داخل ERP |
إنشاء السند | نموذج مستقل | جزء من النظام |
بيانات العميل | تعاد كتابتها | تستدعى من الحساب |
الفاتورة | تحتاج مطابقة يدوية | يمكن ربطها بالسند |
الصندوق والبنك | متابعة منفصلة | مرتبطان بالحركة |
القيد | إدخال إضافي | يمكن ربطه بالعملية |
الرصيد | يحتاج تحديثًا | يتأثر بالحركة المسجلة |
المراجعة | ملفات ومستندات متعددة | بيانات موحدة |
البحث | يدوي | بحث مباشر |
الصلاحيات | يصعب ضبطها | تحدد حسب المستخدم |
التقارير | تحتاج تجميعًا | تعتمد على البيانات المسجلة |
إذا كنت تريد تحويل سندات القبض والصرف إلى دورة محاسبية مترابطة بدل إدارتها في ملفات منفصلة، تواصل معنا لتجربة أنظمة ميكروتيك ومراجعة طريقة إدارة التحصيل والمدفوعات لديك.
الأسئلة الشائعة عن سند القبض وسند الصرف
1. ماهو سند القبض؟
سند القبض هو مستند محاسبي يثبت استلام المنشأة مبلغًا ماليًا من عميل أو طرف آخر، ويوضح المبلغ والتاريخ وطريقة الاستلام والحساب المرتبط به.
2. ما الفرق بين سند القبض والفاتورة؟
الفاتورة تثبت عملية البيع أو التوريد، بينما سند القبض يثبت استلام المبلغ. ويمكن أن ترتبط فاتورة واحدة بأكثر من سند قبض عند السداد على دفعات.
3. هل سند القبض مستند رسمي؟
سند القبض مستند محاسبي يستخدم لإثبات عملية التحصيل داخل المنشأة ويجب أن يحتوي على بيانات واضحة ومستندات مؤيدة عند الحاجة. ولا يعتبر تلقائيًا فاتورة ضريبية أو سندًا تنفيذيًا، لأن لكل مستند وظيفة ومتطلبات مختلفة.
4. كيف أسجل سند صرف نقدي؟
حدد المستفيد والمبلغ وسبب الصرف والتاريخ والصندوق المستخدم، ثم اربط العملية بالحساب المناسب والمستندات المؤيدة قبل اعتماد السند.
5. من يوقع على سند القبض؟
يتحدد ذلك حسب سياسة وصلاحيات المنشأة. وقد تشمل دورة الاعتماد موظف التحصيل أو المحاسب أو المسؤول المالي.
6. ما معنى سند قبض بالانجليزي؟
يستخدم غالبًا مصطلح Receipt Voucher للإشارة إلى سند القبض. أما سند صرف بالانجليزي فيستخدم له عادة Payment Voucher.
7. هل أستخدم سند قبض Word أم سند قبض إلكتروني؟
يمكن أن يكون نموذج Word مناسبًا للعمليات المحدودة، بينما يصبح سند قبض إلكتروني أكثر عملية عند زيادة عدد العملاء والفواتير، لأنه يسهل الترقيم والبحث وربط التحصيل بالحسابات.
8. ما الفرق بين سند القبض والسند لأمر؟
سند القبض مستند محاسبي لإثبات استلام الأموال، بينما السند لأمر ورقة تجارية تتضمن تعهدًا بدفع مبلغ، وتوفر منصة نافذ في السعودية خدمات إنشائه وإدارته إلكترونيًا.