قد يبدو الطبق مربحًا لأن سعر بيعه أعلى من تكلفة مكوناته، لكن الصورة تتغير عندما تدخل العمالة والإيجار والطاقة والتغليف وبقية المصروفات في حساب التكاليف. تجاهل هذه العناصر قد يجعل سعر البيع يبدو مناسبًا بينما لا يغطي التكلفة الفعلية للنشاط.
تساعدك محاسبة التكاليف على معرفة أين تذهب أموالك، وما الذي يكلفك أكثر، وما إذا كان سعر كل صنف يتناسب مع تكلفته وهامش الربح المستهدف. وهي لا تقتصر على تسجيل المصروفات، بل توفر معلومات تدعم التسعير والتخطيط والرقابة واتخاذ القرار.
في هذا الدليل، نوضح ما هي محاسبة التكاليف، والفرق بين التكاليف الثابتة والمتغيرة والمباشرة وغير المباشرة، ثم ننتقل إلى طريقة حساب تكلفة الطبق ومراجعة التكلفة الفعلية مقارنة بالتكلفة المتوقعة.
إذا كنت تدير مطعمًا أو مقهى في السعودية، تابع القراءة لتبني صورة أدق عن تكلفة أصنافك وتتخذ قرارات التسعير بناءً على بيانات فعلية، ثم تعرّف على كيف تساعدك ميكروتيك في ربط المبيعات بالمخزون والتكاليف والتقارير.
ما هي محاسبة التكاليف ولماذا تسبق قرار التسعير؟
محاسبة التكاليف هي عملية جمع وتحليل وتصنيف التكاليف المرتبطة بالنشاط، ثم استخدام هذه المعلومات لفهم تكلفة المنتجات والخدمات ودعم القرارات الإدارية.
في المطاعم، لا يكفي أن تعرف قيمة المبيعات في نهاية الشهر؛ فأنت تحتاج إلى معرفة تكلفة المكونات والعمالة والمصروفات التشغيلية، وما يرتبط بكل صنف من هذه التكاليف حتى تستطيع تقييم ربحيته بصورة أفضل.
ولهذا تسبق التكلفة الفعلية قرار التسعير. فإذا حددت سعر الطبق اعتمادًا على تكلفة المكونات فقط، فقد تتجاهل جزءًا من الموارد التي يستهلكها إنتاجه وتقديمه للعميل.
اقرأ أيضاً: الفرق بين جهاز نقاط البيع (مدى) ونظام نقاط البيع البرمجي
تعريف محاسبة التكاليف ومخرجاتها
يركز تعريف محاسبة التكاليف على معرفة الموارد التي يستهلكها النشاط وتصنيفها وربطها بالمنتجات أو الخدمات أو مراكز التكلفة، ثم تحليلها لتوفير معلومات تساعد الإدارة على اتخاذ قرارات أفضل.
ومن أهم المخرجات التي تحتاجها المنشأة:
- معرفة تكلفة المنتجات أو الخدمات.
- تحليل سلوك المصروفات عند تغير حجم النشاط.
- مقارنة التكلفة الفعلية بالتكلفة المتوقعة.
- دعم قرارات التسعير.
- متابعة التغير في تكلفة المكونات والتشغيل.
- تقييم ربحية الأصناف أو الفروع.
- توفير بيانات تساعد الإدارة على ضبط الإنفاق.
في المطاعم، تصبح هذه المعلومات أكثر أهمية بسبب تغير أسعار المكونات، وتفاوت أحجام الحصص، واختلاف نسبة الهدر، وتعدد الأصناف. لذلك فإن إعداد تكلفة الطبق مرة واحدة لا يكفي؛ بل يجب تحديثها عند تغير العناصر المؤثرة فيها.
نحن في ميكروتيك، نساعدك على إدارة دورة البيع وربطها بالمخزون والتقارير والتكاليف ضمن حلول مخصصة للمطاعم والمقاهي.
لماذا تبيع مطاعم بأسعار أقل من تكلفتها الحقيقية؟
قد يحدد المطعم سعر الطبق بناءً على أسعار المنافسين أو تكلفة المكونات فقط، بينما تبقى بعض التكاليف الأخرى خارج الحساب. ومع تكرار ذلك، قد يبدو الصنف مربحًا من ناحية المبيعات، لكنه يحقق هامشًا أقل من المتوقع أو لا يغطي التكلفة الفعلية بالكامل.
تظهر المشكلة أيضًا عندما لا تُحدّث تكلفة الوصفة مع تغير أسعار المكونات، أو لا يتم احتساب الهدر وتغير حجم الحصص، أو تُوزع المصروفات غير المباشرة بطريقة غير دقيقة. لذلك، لا يكفي معرفة تكلفة المكونات وحدها عند اتخاذ قرار التسعير.
تساعدك محاسبة التكاليف على جمع هذه العناصر وتحليلها بصورة أوضح، بحيث يصبح تسعير الأصناف مبنيًا على تكلفة فعلية بدل الاعتماد على التقدير أو مقارنة الأسعار بالسوق فقط.
أنواع التكاليف: الثابتة والمتغيرة وشبه المتغيرة
تساعدك محاسبة التكاليف على فهم سلوك المصروفات مع تغير حجم النشاط، وهو ما تحتاجه عند تحليل ربحية المطعم وتسعير الأصناف. ويمكن تصنيف التكاليف وفق طريقة تغيرها مع النشاط أو مدى إمكانية ربطها بالمنتج مباشرة.
| نوع التكلفة | التعريف | مثال في المطاعم | كيف تؤثر في حساب تكلفة الطبق؟ |
|---|---|---|---|
| التكاليف الثابتة | مصروفات لا تتغير إجمالًا مع حجم النشاط ضمن نطاق معين | الإيجار، بعض الاشتراكات، التأمين | توزع على الأصناف عند حساب التكلفة الشاملة |
| التكاليف المتغيرة | تتغير مع مستوى الإنتاج أو المبيعات | مكونات الطعام، مواد التغليف | تدخل مباشرة في تحديد تكلفة إنتاج كل طبق |
| التكاليف شبه المتغيرة | تجمع بين جزء ثابت وجزء يتغير مع مستوى النشاط | بعض فواتير الخدمات أو تكاليف التشغيل | تحتاج إلى تحليل الجزء الثابت والمتغير قبل توزيعها |
| التكاليف المباشرة | يمكن ربطها بصنف أو منتج محدد بوضوح | الدجاج والخبز والمكونات المستخدمة في طبق معين | يمكن تحميلها مباشرة على تكلفة الصنف |
| التكاليف غير المباشرة | لا يمكن ربطها بصنف واحد بصورة عملية | الإيجار وبعض المصروفات المشتركة | تحتاج إلى أساس منطقي لتوزيعها على الأصناف |
لا يعني هذا التصنيف أن كل مصروف يبقى ضمن فئة واحدة في جميع الحالات؛ فقد تختلف طريقة التعامل معه بحسب طبيعة النشاط وطريقة احتساب التكلفة. لذلك، كلما كانت بيانات التكاليف والمكونات والمبيعات أكثر دقة، أصبحت قرارات التسعير وتحليل الربحية أكثر موثوقية.
ولا توجد طريقة واحدة تناسب جميع المطاعم؛ فاختيار أساس التوزيع يعتمد على طبيعة المصروف والعلاقة بينه وبين النشاط الذي يستهلكه.
إذا كنت تريد الانتقال من تقدير التكاليف إلى متابعتها بشكل أدق، تواصل مع ميكروتيك وتعرّف على الأنظمة التي تساعدك على ربط التكاليف بالمبيعات والمخزون وتحليل أداء الأصناف.
اكتشف أيضاً: بوابات الدفع الإلكتروني في السعودية وربطها بنقاط البيع
كيف تحسب تكلفة الطبق أو المنتج خطوة بخطوة؟
تبدأ محاسبة المطاعم الدقيقة من معرفة مكونات كل طبق والكميات المستخدمة فعلًا، ثم تحديد تكلفة كل مكون وتحليل التكاليف الأخرى بحسب الهدف من حساب التكلفة. ويساعد هذا الأسلوب على بناء تسعير أقرب إلى الواقع بدل الاعتماد على تقديرات قد لا تعكس تكلفة الإنتاج الفعلية.
بناء قائمة المكونات وحساب تكلفة الوصفة
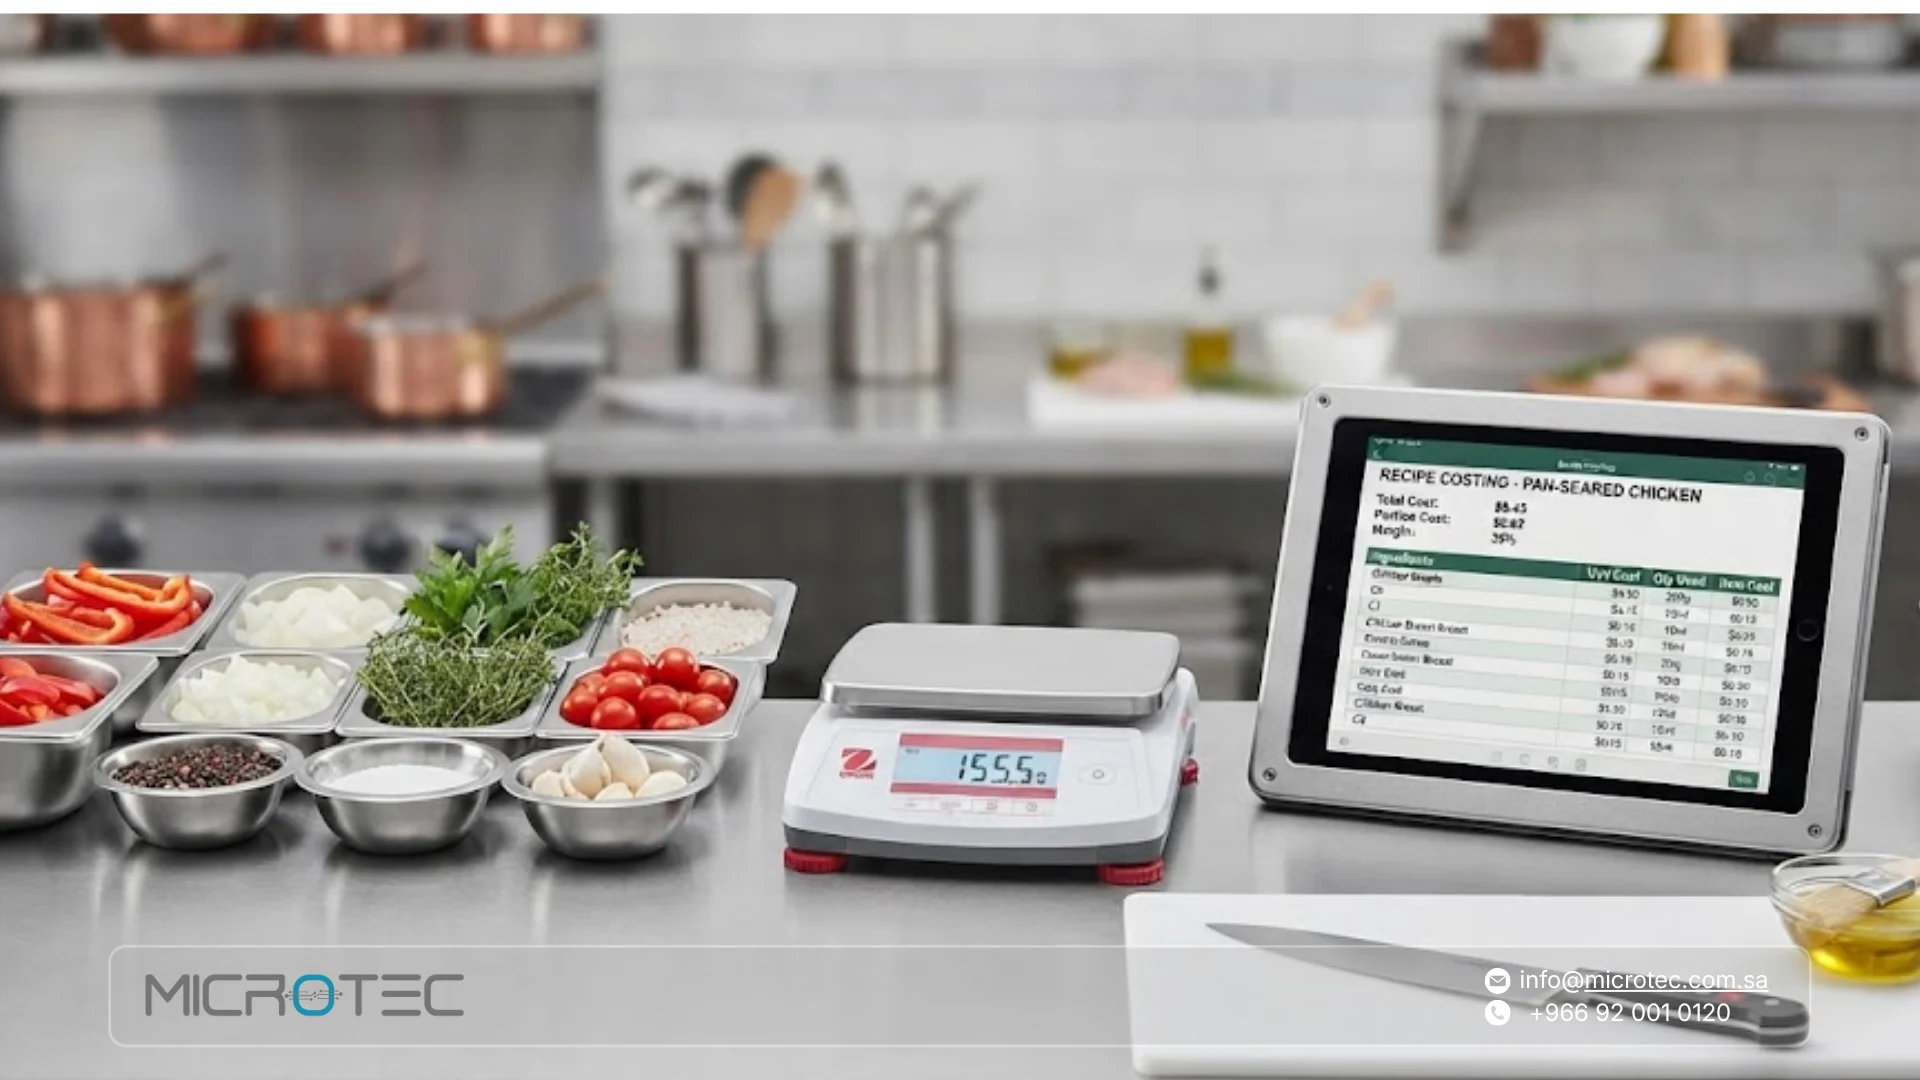
ابدأ بإنشاء بطاقة تكلفة لكل صنف تتضمن المكونات وكمياتها ووحدات القياس وأسعار الشراء. وإذا كان المكون يفقد جزءًا من وزنه بعد التنظيف أو التقطيع أو التجهيز، فيجب أخذ الكمية القابلة للاستخدام في الاعتبار.
وتُحسب تكلفة كل مكون وفق الكمية المستخدمة وتكلفة وحدة المكون، ثم تُجمع تكاليف جميع المكونات المستخدمة في الحصة للوصول إلى تكلفة الوصفة.
يجب تحديث بطاقة التكلفة عند تغير أسعار المكونات أو أحجام الحصص؛ لأن الاعتماد على بيانات قديمة قد يؤدي إلى تقدير غير دقيق للتكلفة وهامش الربح.
توزيع التكاليف غير المباشرة على الأصناف
بعد حساب تكلفة المكونات المباشرة، تأتي مرحلة تحليل التكاليف غير المباشرة إذا كان الهدف معرفة التكلفة الكاملة للصنف.
يمكن توزيع هذه التكاليف باستخدام أساس منطقي يتناسب مع طبيعة النشاط، مثل حجم الإنتاج أو ساعات العمل أو غيرها من محركات التكلفة المناسبة. والهدف هو الوصول إلى توزيع يعكس استهلاك الموارد بدل تقسيم المصروفات بالتساوي دون مبرر.
ومن المهم التمييز بين تكلفة الطبق وربح المطعم؛ فتغطية تكلفة المكونات لا تعني أن المبلغ المتبقي يمثل ربحًا صافيًا، لأنه قد يحتاج إلى تغطية العمالة والمصروفات التشغيلية والتكاليف الأخرى بحسب طريقة التحليل.
لذلك نقدم لك حلولنا في ميكروتيك لنساعدك بحساب التكلفة الدقيقة وفهم هامش الصنف وجميع الجوانب الربحية.
تعرف أيضاً على: برامج ولاء العملاء ونقاط المكافآت في نقاط البيع
نقاط مهمة قبل اعتماد التكلفة
قد تبدو تكلفة الصنف دقيقة عند النظر إلى مكونات الوصفة فقط، لكن بعض التفاصيل التشغيلية قد تجعل التكلفة الفعلية أعلى من الرقم المسجل. لذلك، قبل اعتماد أي تكلفة كأساس للتسعير، راجع هذه الجوانب:
- أسعار الشراء الفعلية: استخدم أحدث الأسعار المتاحة بدل الاعتماد على تكلفة قديمة لمكونات تغيرت أسعارها.
- الكمية المستخدمة: ثبّت حجم الحصة وتأكد من أن الكمية المسجلة في بطاقة الصنف هي نفسها المستخدمة أثناء التحضير.
- العائد بعد التجهيز: لا تحسب تكلفة المكون على وزنه قبل التنظيف أو التقطيع إذا كان جزء منه غير قابل للاستخدام.
- المكونات الثانوية: أدرج الصلصات والزيوت والتوابل والإضافات والتغليف عندما تكون جزءًا من تكلفة تقديم الصنف.
- الهدر والفاقد: قارن الكمية المستخدمة فعليًا بالكمية المفترضة في الوصفة لاكتشاف الفروقات التي ترفع التكلفة.
- التكاليف غير المباشرة: إذا كنت تحسب التكلفة الكاملة، استخدم أساسًا منطقيًا لتوزيع المصروفات المشتركة بدل تحميلها بالتساوي على جميع الأصناف.
- التكلفة الفعلية مقابل المخططة: قارن ما يفترض أن يستهلكه الصنف بما يُستهلك فعليًا، فالفروقات قد تكشف مشكلة في الحصص أو الهدر أو أسعار الشراء.
- مراجعة الأصناف: لا تفترض أن الصنف الأكثر مبيعًا هو الأكثر ربحية؛ قارن بين تكلفة كل صنف وسعر بيعه والإيراد الناتج عنه.
- التحديث المستمر: أعد مراجعة التكلفة عند تغير الأسعار أو الوصفات أو أحجام الحصص أو طريقة التشغيل.
بهذه المراجعة، تصبح محاسبة التكاليف أداة لاتخاذ قرارات التسعير وتحسين ربحية الأصناف، بدل أن تكون مجرد تسجيل لتكلفة المكونات.
ميكروتيك: نظام يساعدك على إدارة مبيعات المطعم ومخزونه وتكاليفه
لا تصبح محاسبة التكاليف عملية فعالة إذا بقيت بيانات المبيعات والمخزون والحسابات منفصلة عن بعضها. كلما كانت البيانات مترابطة، أصبح من الأسهل مقارنة المبيعات بالاستهلاك ومتابعة التغيرات التي تؤثر في تكلفة التشغيل.
في ميكروتيك، نوفر O-RED كنظام نقاط بيع مصمم للمطاعم والمقاهي، لإدارة الطلبات والمدفوعات والعمليات اليومية، مع إمكانية التكامل مع ERP لمتابعة المخزون والمبيعات وإدارة التكاليف.
وتكمن أهمية هذا الربط في أنك لا تتعامل مع المبيعات والمخزون والتكلفة كبيانات منفصلة؛ بل تستطيع بناء صورة أكثر ترابطًا عن العمليات التي تحدث داخل مطعمك.
إذا كنت تبحث عن إدارة أكثر ترابطًا لمبيعات مطعمك ومخزونه وتكاليفه، تواصل مع ميكروتيك واحجز عرضًا للتعرف على الحل المناسب لطبيعة نشاطك.
كيف تساعدك ميكروتيك على متابعة تكلفة المكونات والهدر؟
لا يظهر الهدر دائمًا كعملية شراء مستقلة؛ فقد ينتج عن اختلاف حجم الحصة، أو تلف مكونات، أو أخطاء في التحضير، أو فرق بين الكمية المفترض استهلاكها والكمية التي تحركت فعليًا من المخزون.
لذلك تحتاج الإدارة إلى مقارنة بيانات المبيعات بالمخزون والتكاليف بدل النظر إلى المبيعات وحدها. وتوضح ميكروتيك أن تكامل O-RED مع ERP يتيح متابعة المخزون والمبيعات وإدارة التكاليف، بما يساعد على بناء رؤية أكثر ترابطًا للعمليات.
وهذا يتيح لك طرح أسئلة أكثر دقة: هل ارتفع استهلاك مكون معين دون ارتفاع مماثل في المبيعات؟ هل تغيرت تكلفة صنف بعد ارتفاع سعر أحد مكوناته؟ وهل الفرق ناتج عن تغير الوصفة أم عن التشغيل؟
ويوفر نظام O-RED من ميكروتيك إدارة للطلبات والمدفوعات والمبيعات، مع إمكانية التكامل مع ERP لمتابعة المخزون والمبيعات وإدارة التكاليف.
الأسئلة الشائعة عن محاسبة التكاليف
ما الفرق بين محاسبة التكاليف والمحاسبة المالية؟
تركز محاسبة التكاليف على المعلومات التي تحتاجها الإدارة لفهم تكلفة المنتجات والخدمات وتحليل الأداء ودعم القرارات الداخلية، بينما تهتم المحاسبة المالية بإعداد التقارير والقوائم المالية التي تعكس الأداء والمركز المالي للمنشأة وفق الإطار المحاسبي المعتمد.
في المطاعم، تساعدك محاسبة التكاليف على معرفة تكلفة الصنف وتحليل الهامش ومتابعة المصروفات، بينما تقدم المحاسبة المالية صورة أشمل عن الأداء المالي للمنشأة.
كيف أحسب نسبة تكلفة الطعام في مطعمي؟
يمكن حساب نسبة تكلفة الطعام من خلال مقارنة تكلفة الطعام المستخدمة بإيرادات مبيعات الطعام خلال الفترة نفسها: نسبة تكلفة الطعام = تكلفة الطعام ÷ مبيعات الطعام × 100
ولحساب تكلفة الطعام خلال فترة، يمكن استخدام الصيغة: تكلفة الطعام = مخزون البداية + المشتريات − مخزون النهاية
وتساعد هذه النسبة على معرفة الجزء من إيرادات الطعام الذي يذهب إلى تكلفة المكونات، لكن لا توجد نسبة واحدة مناسبة لجميع المطاعم؛ فطبيعة القائمة والأسعار وطريقة التشغيل تختلف من نشاط إلى آخر.
هل تدخل الرواتب ضمن تكلفة المنتج؟
يعتمد ذلك على الغرض من حساب التكلفة وطريقة التكاليف المستخدمة.
يمكن أن تدخل العمالة المباشرة ضمن تكلفة المنتج في بعض أساليب التحليل، بينما قد تُعامل رواتب أخرى كتكاليف غير مباشرة أو مصروفات تشغيلية بحسب طبيعة العمل وطريقة التوزيع.
لذلك لا ينبغي تحميل جميع الرواتب على كل طبق بالطريقة نفسها؛ بل يجب تحديد هدف التحليل أولًا، ثم اختيار التصنيف المناسب.
كم مرة أراجع تكاليف الأصناف؟
لا توجد فترة واحدة تناسب جميع المطاعم. يجب إعادة مراجعة التكلفة عند تغير سعر أحد المكونات أو المورد أو الوصفة أو حجم الحصة، وكذلك عند ظهور فرق واضح بين التكلفة المتوقعة والفعلية.
كلما كانت أسعار المكونات متغيرة أو كانت القائمة تعتمد على مكونات طازجة، زادت أهمية المراجعة المنتظمة حتى تبقى بيانات التكلفة قريبة من واقع التشغيل.