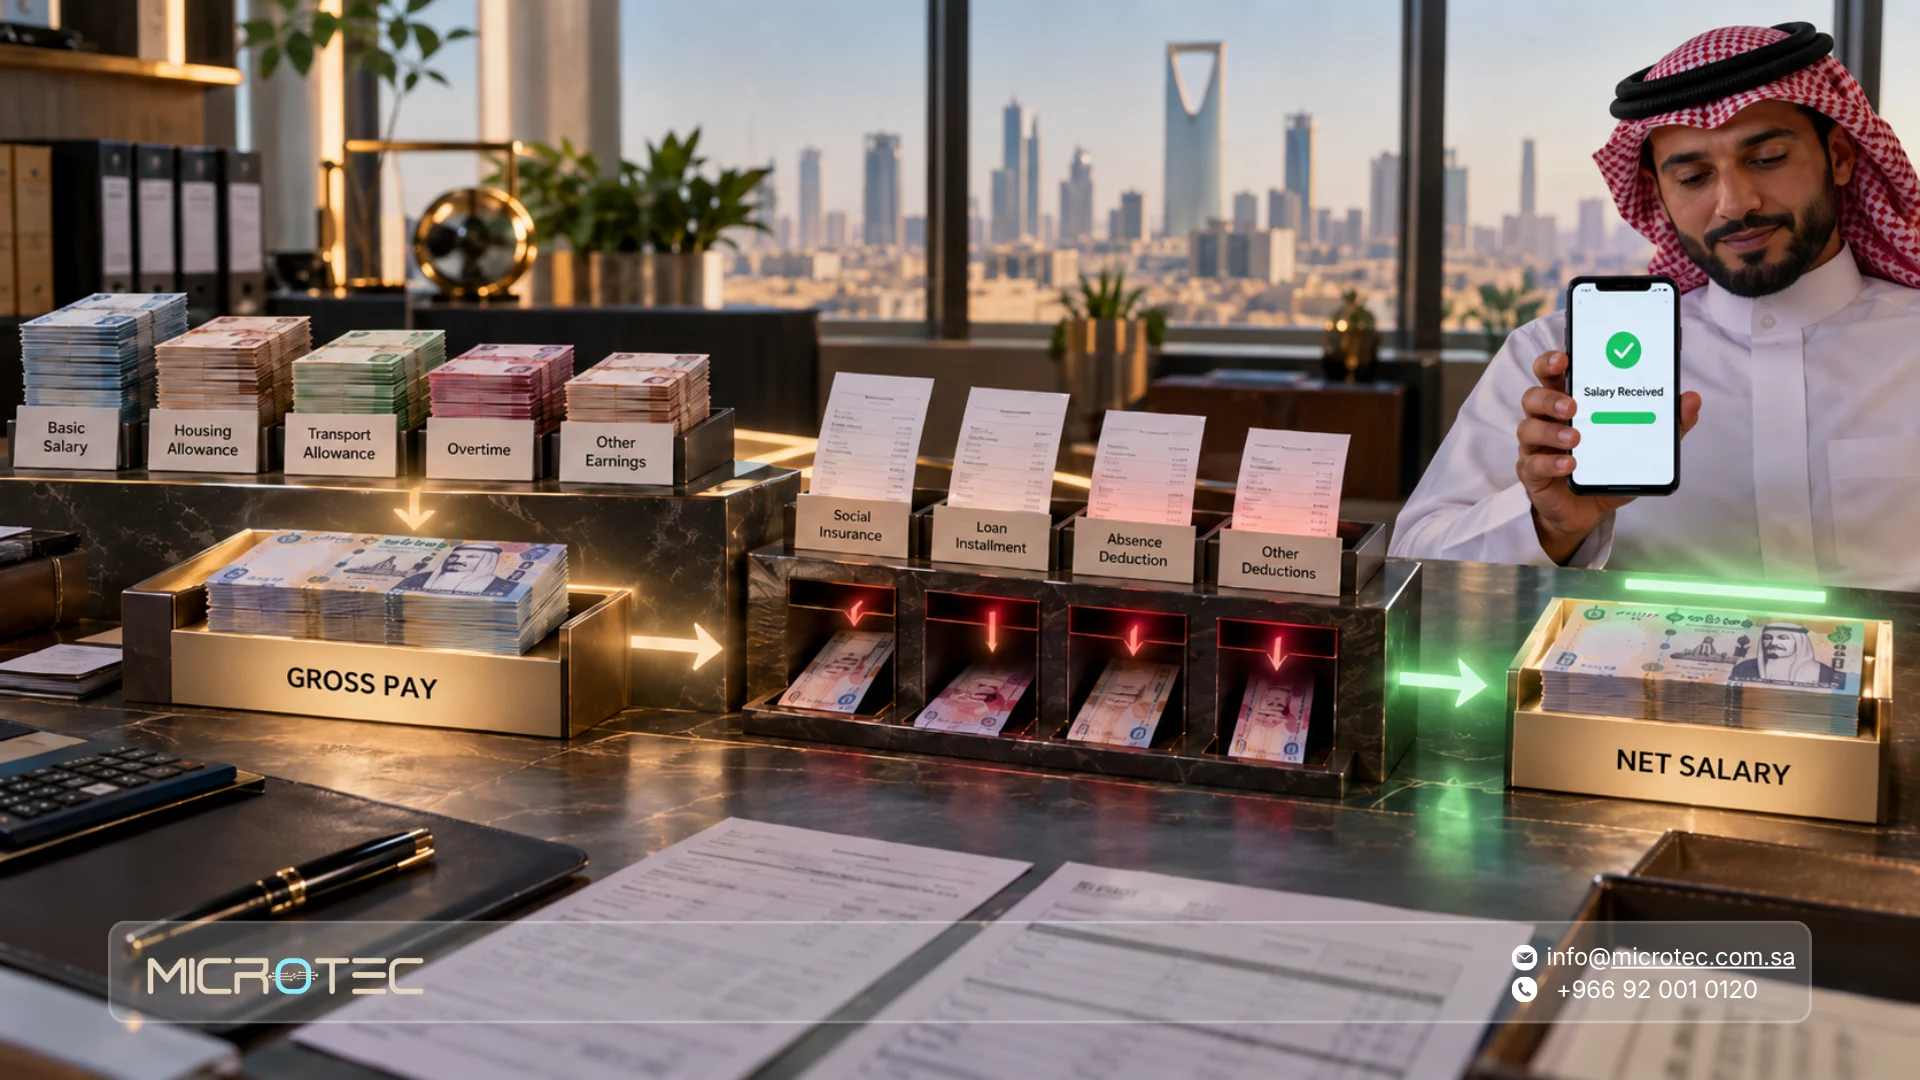
لماذا يكون الراتب المتفق عليه مع الموظف 10,000 ريال، بينما يصل إلى حسابه مبلغ أقل في نهاية الشهر؟ الفرق لا ينتج من خصم التأمينات الاجتماعية فقط؛ فقد يتغير صافي الراتب بسبب بدل السكن والنقل، والعمل الإضافي، والسلف، والغياب، والاستقطاعات الأخرى التي تنطبق على الموظف.
ولهذا فإن حساب الراتب الصحيح يبدأ من معرفة مكونات الأجر والمستحقات خلال الشهر، ثم تحديد الأجر الخاضع للتأمينات والنسبة التي تنطبق على الموظف، وأخيرًا خصم الاستقطاعات للوصول إلى صافي راتب الموظف المستحق للصرف.
وتزداد أهمية هذه الخطوات في السعودية مع اختلاف نسبة التأمينات بين بعض الموظفين بحسب النظام الذي يخضعون له.
في هذا الدليل من ميكروتيك نوضح طريقة حساب الراتب الشهري من الأساسي والبدلات حتى الصافي، ونشرح خصم التأمينات للقطاع الخاص، وحساب الراتب عند المباشرة خلال الشهر، والسلف والحسميات.
ما مكونات الراتب الشهري داخل المنشأة؟
لا يتكون الراتب الشهري من الرقم المكتوب أمام خانة الراتب الأساسي فقط. ففي كثير من المنشآت يضم مسير الرواتب الراتب الأساسي وبدل السكن والنقل وبدلات أخرى، إضافة إلى العمولات والحوافز والعمل الإضافي والمستحقات التي تتغير من شهر إلى آخر.
وفي المقابل، قد يتضمن المسير اشتراكات التأمينات الاجتماعية والسلف والحسميات وأثر بعض حالات الغياب أو الإجازات وغيرها من الاستقطاعات التي تنطبق على الموظف.
ولهذا من المهم التمييز بين ثلاثة أرقام مختلفة. إجمالي المستحقات هو كل ما يستحقه الموظف قبل الخصم، بينما الأجر الخاضع للاشتراك هو المبلغ الذي تُحسب عليه اشتراكات التأمينات وفق الأحكام المطبقة، أما صافي الراتب فهو ما يتبقى للموظف بعد طرح الاستقطاعات من إجمالي مستحقاته.
وبصورة مبسطة، يكون صافي الراتب هو إجمالي المستحقات ناقص إجمالي الاستقطاعات.
إذا كانت بيانات الموظف والراتب والبدلات والإجازات موزعة بين أكثر من ملف، يمكنك مراجعة دليلنا عن برنامج ERP للموارد البشرية والرواتب لمعرفة كيف يمكن ربط هذه البيانات بالمالية داخل دورة واحدة.
الراتب الأساسي والبدلات الثابتة والمتغيرة
الراتب الأساسي هو المبلغ المتفق عليه مقابل العمل قبل إضافة بقية المزايا. أما البدلات، فقد تكون ثابتة مثل بدل السكن والنقل، أو مرتبطة بطبيعة الوظيفة والموقع، بينما تتغير عناصر أخرى مثل العمولات والحوافز والعمل الإضافي من شهر إلى آخر.
لكن وجود مبلغ ضمن راتب الموظف لا يعني تلقائيًا أن النسبة التأمينية تُطبق عليه.
توضح المؤسسة العامة للتأمينات الاجتماعية أن عناصر الأجر الخاضع للاشتراك في النظام الجديد تشمل الأجر أو الراتب الأساسي، ويعامل في حكمه في الحالات المحددة العمولة والنسبة المئوية من المبيعات أو الأرباح، إلى جانب بدل السكن النقدي أو العيني وفق الضوابط المطبقة.
لذلك يجب فصل سؤالين عند إعداد الراتب: ما المبلغ الذي يستحقه الموظف هذا الشهر؟ وما الجزء من هذا المبلغ الذي يدخل ضمن الأجر الخاضع لاشتراكات التأمينات؟
لماذا يختلف صافي الراتب عن الرقم الموجود في العقد؟
قد يختلف صافي الراتب عن المبلغ الإجمالي المتفق عليه بسبب اشتراكات التأمينات الاجتماعية أو السلف أو الغياب أو أي استقطاعات أخرى تنطبق على الموظف خلال الشهر.
لذلك يجب أن يستطيع الموظف رؤية تسلسل واضح في مسير الراتب: المستحقات أولًا، ثم الاستقطاعات، ثم صافي الراتب. ووضوح هذه العناصر يقلل كثيرًا من الأسئلة التي تبدأ بعبارة: لماذا نزل في حسابي مبلغ أقل من الراتب المتفق عليه؟
اكتشف أيضاً: سياسة الاستبدال والاسترجاع: ما شروطها وكيف تطبقها في الكاشير؟
خصم التأمينات للقطاع الخاص وأثره على صافي الراتب
من أكثر الأخطاء شيوعًا في حساب الراتب استخدام نسبة واحدة للتأمينات لجميع الموظفين السعوديين. بعد بدء تطبيق نظام التأمينات الاجتماعية الجديد، أصبح من الضروري معرفة النظام الذي يخضع له الموظف قبل احتساب الخصم.
كم نسبة الاستقطاع من الراتب للموظف غير المشمول بالنظام الجديد؟
بالنسبة للموظفين غير المشمولين بنظام التأمينات الاجتماعية الجديد، توضح المنصة التوعوية الرسمية للتأمينات الاجتماعية أن حصة المشترك في فرع المعاشات تبلغ 9% من الأجر المسجل، بينما تبلغ حصة الموظف في نظام التأمين ضد التعطل عن العمل (ساند) 0.75% ويتحمل صاحب العمل 0.75% أخرى.
وبذلك تكون حصة الموظف المعتادة 9.75% من الأجر الخاضع للاشتراك؛ أي 9% للمعاشات و0.75% لساند.
أما فرع الأخطار المهنية، فتبلغ نسبته 2% ويتحملها صاحب العمل بالكامل، ولذلك لا تدخل هذه النسبة ضمن المبلغ المخصوم من صافي راتب الموظف.
كم نسبة الاستقطاع للمشمولين بالنظام الجديد في 2026؟
يطبق نظام التأمينات الاجتماعية الجديد على الملتحقين الجدد بالعمل ممن لم تكن لديهم مدد اشتراك في نظامي التقاعد المدني أو التأمينات الاجتماعية قبل تاريخ سريان النظام في 3 يوليو 2024.
وتبلغ النسبة النهائية لفرع المعاشات في النظام الجديد 11% على الموظف و11% على صاحب العمل، لكنها لا تطبق دفعة واحدة؛ إذ قررت التأمينات زيادة النسبة تدريجيًا بمقدار 0.5 نقطة مئوية كل سنة، بدءًا من 1 يوليو 2025، حتى تصل إلى 11%.
| حالة الموظف السعودي | المعاشات | ساند | إجمالي حصة الموظف |
| غير مشمول بالنظام الجديد | 9% | 0.75% | 9.75% |
| مشمول بالنظام الجديد اعتبارًا من يوليو 2026 | 10% | 0.75% | 10.75% |
وتستمر حصة المعاشات للمشمولين بالنظام الجديد في الارتفاع تدريجيًا حتى تصل إلى 11%، لذلك يجب تحديث إعدادات الرواتب عند تغير النسبة بدل تثبيتها داخل ملف الحساب لسنوات.
كيف أعرف نسبة الاستقطاع من الراتب لموظف معين؟
لا تبدأ من قيمة الراتب، بل من حالة الموظف في التأمينات.
حدد أولًا ما إذا كان الموظف مشمولًا بالنظام الجديد أو لديه مدد اشتراك سابقة، ثم راجع الأجر الخاضع للاشتراك المسجل له والفروع التأمينية التي تنطبق عليه. وتوضح التأمينات أن صاحب العمل يستطيع معرفة حالة المشترك ونسب الاستقطاع الخاصة به من ملف المشترك أو الفاتورة التفصيلية.
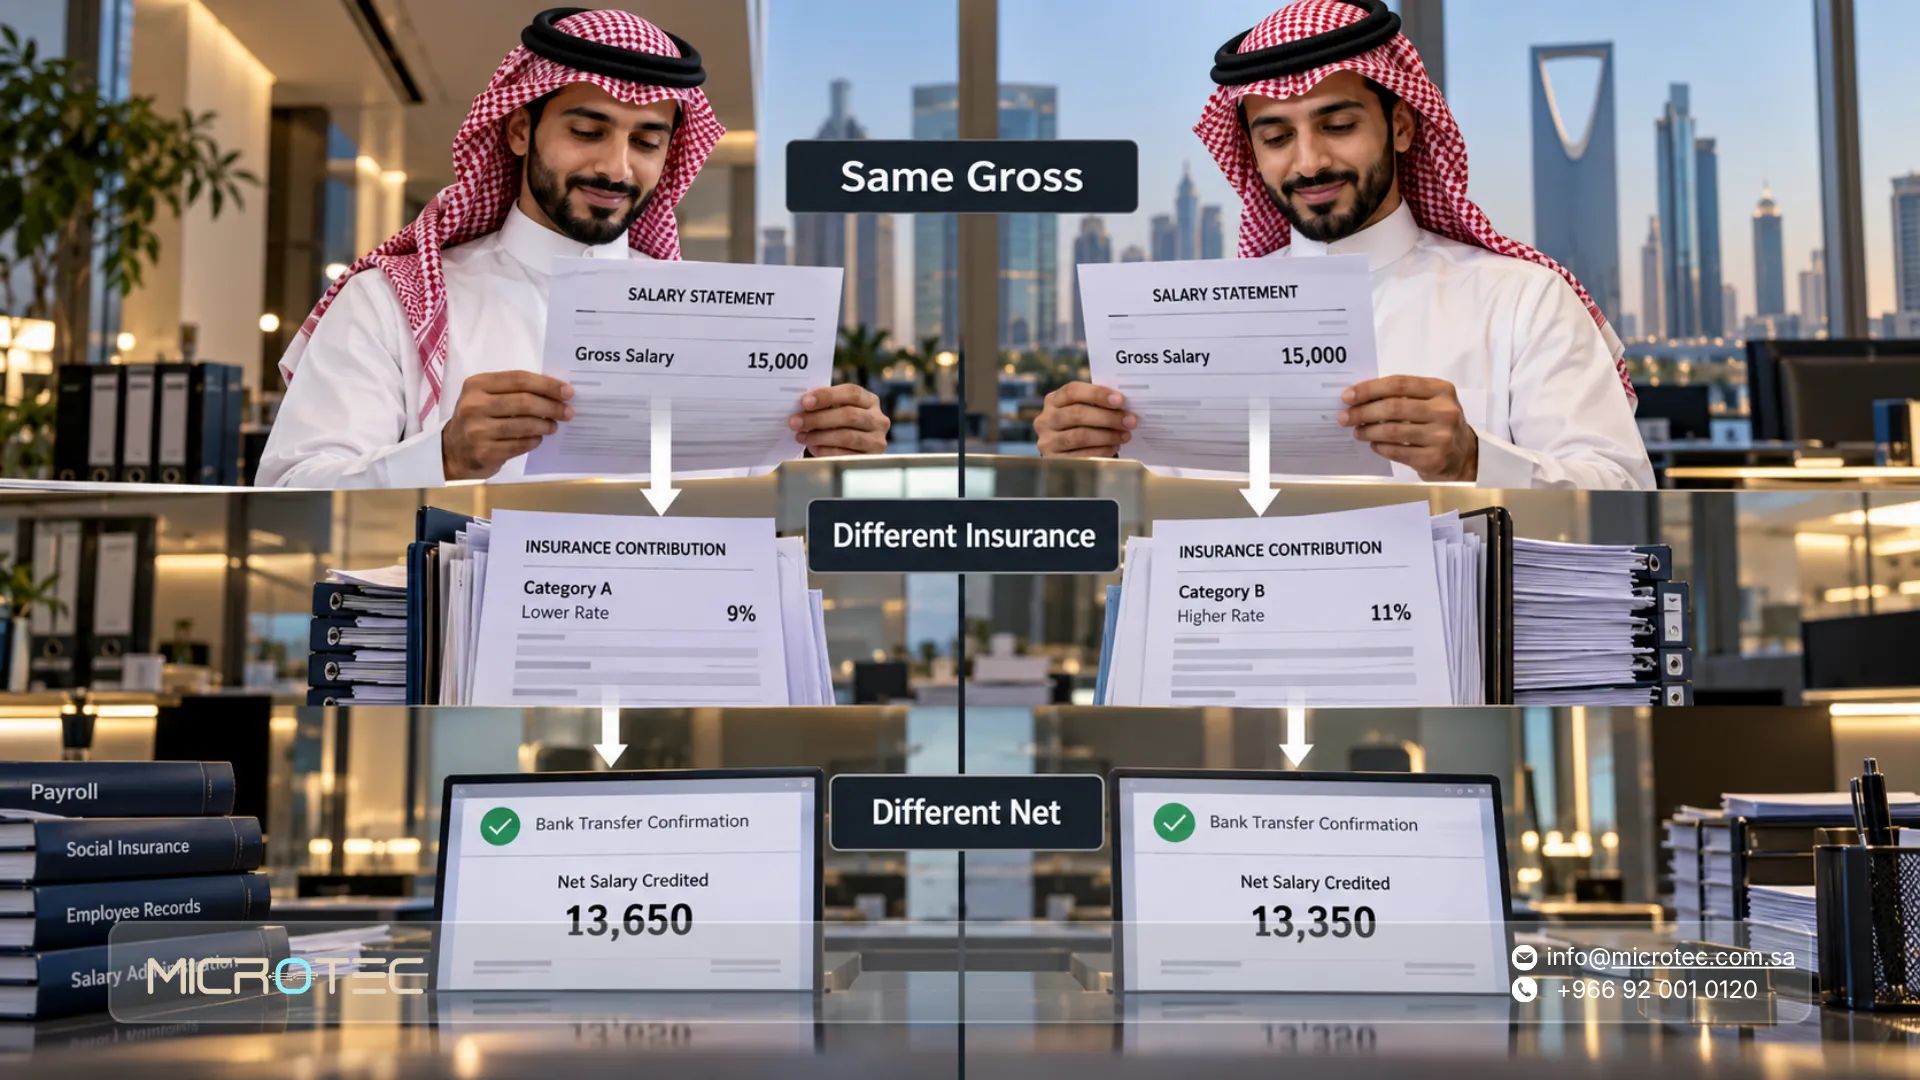
وهذا يعني أنه قد يحصل موظفان سعوديان في الشركة نفسها على الراتب ذاته، لكن يختلف خصم التأمينات للقطاع الخاص بينهما نتيجة اختلاف النظام الذي يخضع له كل واحد منهما.
ما الأجر الخاضع للاشتراك في التأمينات؟
يجب عدم تطبيق نسبة التأمينات تلقائيًا على إجمالي كل ما يظهر في مسير الرواتب.
وفق المؤسسة العامة للتأمينات الاجتماعية، يدخل ضمن الأجر الخاضع للاشتراك الأجر أو الراتب الأساسي، وتدخل في حكمه بعض العناصر مثل العمولة والنسبة من المبيعات أو الأرباح في الحالات المحددة، بالإضافة إلى بدل السكن النقدي أو العيني وفق الضوابط.
كما يبلغ الحد الأعلى للأجر الخاضع للاشتراك في النظام الجديد 45,000 ريال شهريًا.
هذا الفرق مهم جدًا؛ لأن الخطأ في تحديد أساس الاشتراك يؤدي مباشرة إلى خصم مبلغ غير صحيح من راتب الموظف.
ماذا يتحمل صاحب العمل من التأمينات؟
حصة صاحب العمل ليست مبلغًا يُخصم من صافي راتب الموظف، لكنها جزء من التكلفة الفعلية التي تتحملها المنشأة عند توظيفه.
في النظام الحالي لغير المشمولين بالنظام الجديد، يدفع صاحب العمل حصة مماثلة لحصة الموظف في فرع المعاشات، إضافة إلى 0.75% لساند، بينما يتحمل بالكامل نسبة الأخطار المهنية البالغة 2%.
وفي النظام الجديد، ترتفع حصة صاحب العمل في فرع المعاشات تدريجيًا بالطريقة نفسها التي ترتفع بها حصة الموظف حتى تصل إلى 11%. وتوضح التأمينات الاجتماعية أن ساند يبلغ إجماليه 1.5% موزعًا بالتساوي بين الموظف وصاحب العمل، بينما يتحمل صاحب العمل كامل اشتراك الأخطار المهنية البالغ 2%.
لذلك لا تساوي تكلفة الموظف على الشركة صافي راتبه أو حتى إجمالي مستحقاته فقط؛ إذ توجد التزامات إضافية تتحملها المنشأة فوق الراتب.
تعرف أيضاً على: الجرد: كيف تضبط المخزون وتفهم الفرق بين الدوري والمستمر؟
الاستقطاعات الأخرى: السلف والجزاءات والحسميات
قد يظهر في مسير الراتب إلى جانب التأمينات استقطاع لسلفة أو جزاء أو دين أو سبب آخر. لكن الاستقطاع من الأجر ليس قرارًا مفتوحًا دون ضوابط.
تنص المادة 92 من نظام العمل المنشورة لدى وزارة الموارد البشرية والتنمية الاجتماعية على الحالات التي يجوز فيها حسم مبالغ من أجر العامل دون موافقته الخطية، ومن بينها اشتراكات التأمينات الاجتماعية واسترداد قروض صاحب العمل وبعض الغرامات والديون المنفذة قضائيًا وفق الضوابط المحددة.
ولهذا من الأفضل أن يرتبط كل استقطاع في نظام الرواتب بسبب واضح ومستند أو حركة يمكن الرجوع إليها، بدل إدخال مبلغ إجمالي في خانة الخصومات دون معرفة مصدره.
ما الحد الأقصى لخصم السلفة من الراتب؟
إذا كانت السلفة عبارة عن قرض قدمه صاحب العمل للعامل، تنص المادة 92 على ألا يزيد ما يحسم لاسترداد هذا القرض على 10% من أجر العامل.
كما تنص المادة 93 من نظام العمل على ألا يزيد مجموع المبالغ المحسومة في جميع الأحوال على نصف أجر العامل المستحق، إلا في الحالات التي تقرر فيها المحكمة العمالية خلاف ذلك وفق أحكام النظام.
وبالتالي يجب مراجعة إجمالي الاستقطاعات على مستوى الراتب كله، وليس التأكد من كل خصم منفردًا فقط.
كيف تحسب الراتب الشهري خطوة بخطوة؟
تبدأ العملية من بيانات الموظف المعتمدة، ثم تمر بالمستحقات والاستقطاعات قبل الوصول إلى الصافي.
أولًا، راجع الراتب الأساسي وبدل السكن والنقل وأي بدلات ثابتة أخرى. بعد ذلك أضف المستحقات المتغيرة لهذا الشهر، مثل العمولة أو الحافز أو العمل الإضافي المعتمد، لتحصل على إجمالي المستحقات.
في الخطوة التالية حدد الأجر الخاضع للتأمينات بصورة مستقلة عن إجمالي المستحقات، ثم طبق النسبة التي تنطبق على حالة الموظف. وبعدها أضف السلف أو الحسميات أو الاستقطاعات النظامية الأخرى.
في النهاية يكون الحساب:
صافي الراتب = إجمالي المستحقات – التأمينات – بقية الاستقطاعات
وبعد اعتماد صافي الرواتب تبدأ مرحلة الصرف وتجهيز بيانات الأجور. ويمكنك مراجعة دليلنا عن حماية الأجور في السعودية ورفع ملف WPS لمعرفة ما يحدث بعد الانتهاء من إعداد مسير الرواتب.
كيف أحسب راتب موظف التحق في منتصف الشهر؟
يعرّف نظام العمل السعودي الشهر بأنه ثلاثون يومًا ما لم ينص عقد العمل أو لائحة تنظيم العمل على خلاف ذلك.
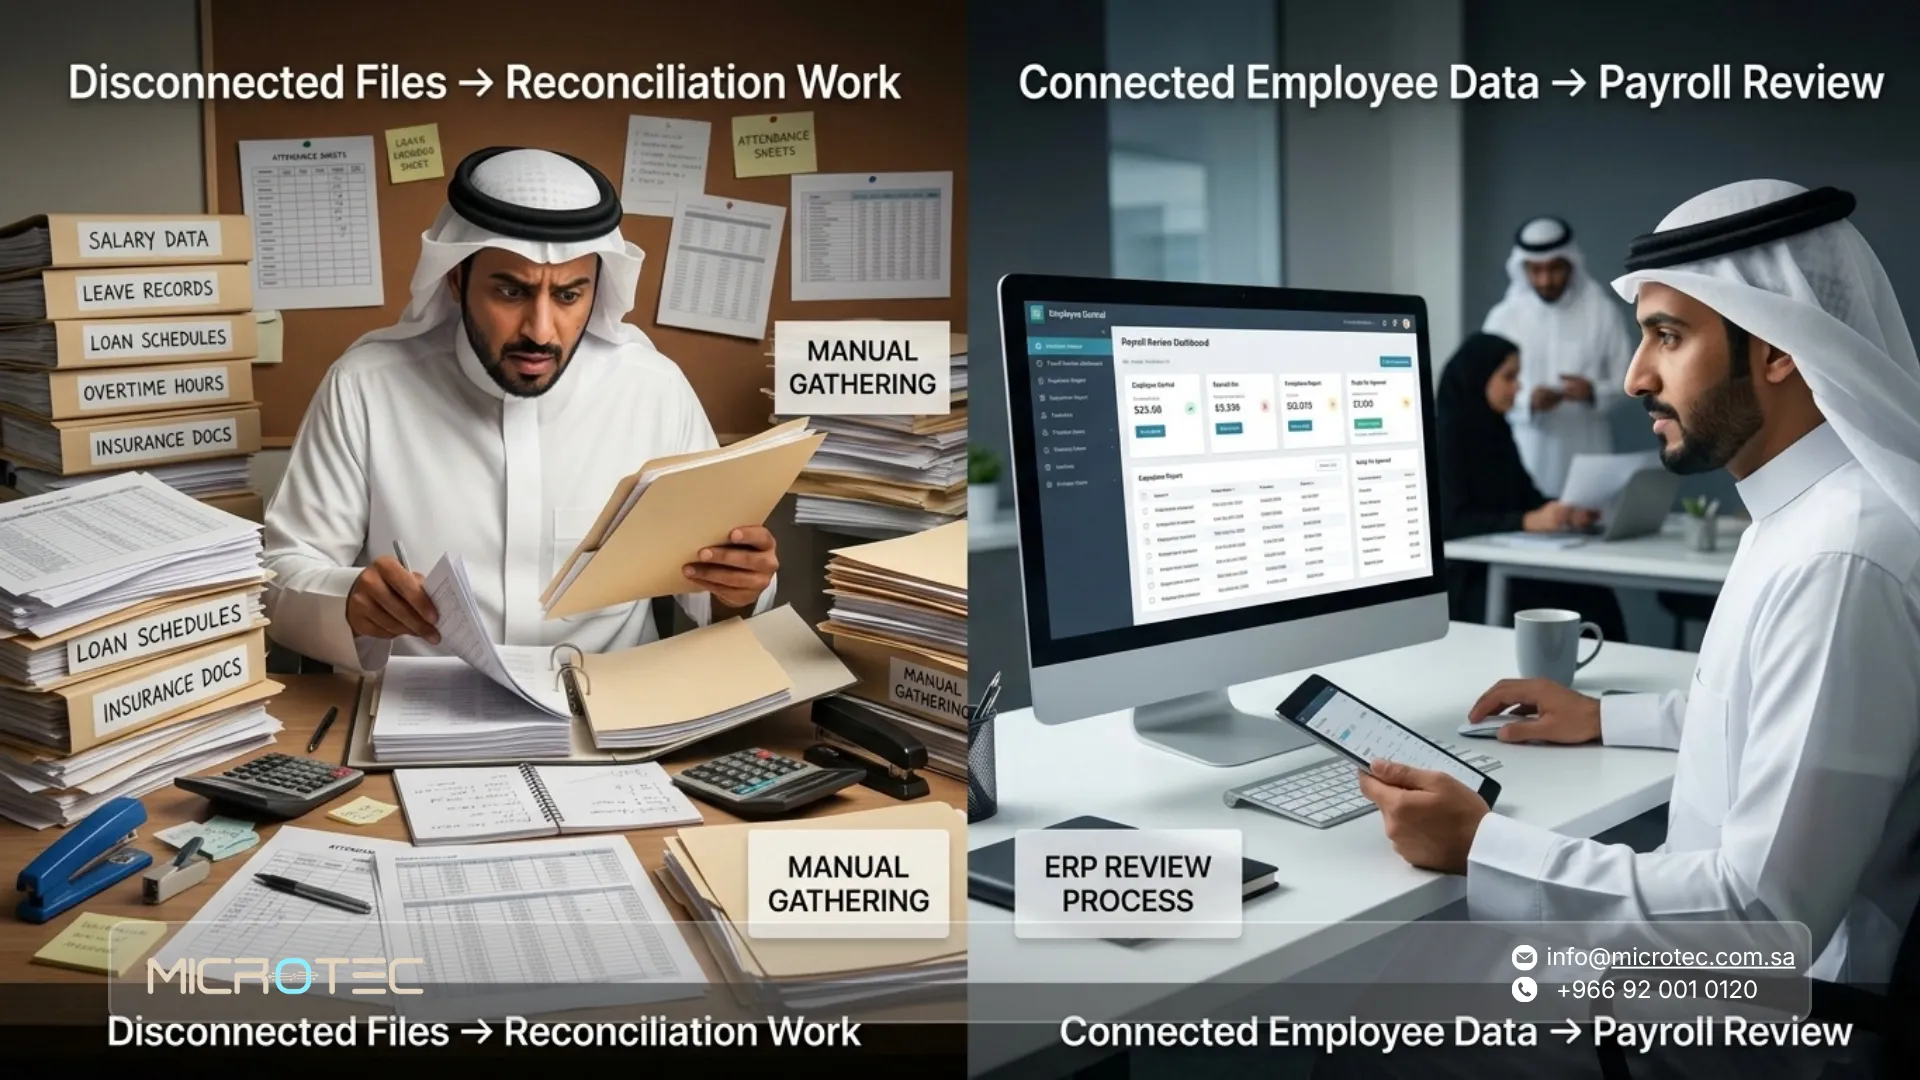
إذا باشر الموظف عمله خلال الشهر، حدد أولًا تاريخ المباشرة وعدد الأيام المستحقة، ثم طبق الطريقة المحددة في عقد العمل أو لائحة تنظيم العمل.
على سبيل المثال، إذا كان الأجر الشهري المستخدم في الحساب 12,000 ريال ويطبق أساس 30 يومًا، تكون قيمة اليوم 400 ريال. وإذا استحق الموظف أجر 15 يومًا، يكون المبلغ عن هذه الفترة 6,000 ريال قبل إضافة أو خصم بقية عناصر المسير.
بعد ذلك تُراجع البدلات المستحقة خلال فترة المباشرة، ونسبة التأمينات التي تنطبق على الموظف، وأي مستحقات أو حسميات أخرى. بهذه الطريقة يكون الراتب الجزئي نتيجة واضحة لعدد الأيام والعناصر الفعلية، وليس مجرد تقسيم الراتب على اثنين لأن الموظف بدأ في منتصف الشهر.
مثال متكامل على حساب الراتب وصافي المستحق
لنفترض أن موظفًا سعوديًا غير مشمول بالنظام الجديد يحصل خلال الشهر على راتب أساسي بقيمة 8,000 ريال، وبدل سكن 2,000 ريال، وبدل نقل 500 ريال، إضافة إلى 400 ريال عمل إضافي معتمد. وكان الأجر الخاضع للتأمينات 10,000 ريال، ويوجد على الموظف قسط سلفة بقيمة 300 ريال.
| البند | القيمة |
| الراتب الأساسي | 8,000 ريال |
| بدل السكن | 2,000 ريال |
| بدل النقل | 500 ريال |
| عمل إضافي | 400 ريال |
| إجمالي المستحقات | 10,900 ريال |
| الأجر الخاضع للتأمينات | 10,000 ريال |
| التأمينات بنسبة 9.75% | 975 ريالًا |
| قسط السلفة | 300 ريال |
| إجمالي الاستقطاعات | 1,275 ريالًا |
| صافي الراتب | 9,625 ريالًا |
وصل صافي الراتب إلى 9,625 ريالًا لأن إجمالي المستحقات بلغ 10,900 ريال، ثم حُسم منه 975 ريالًا للتأمينات و300 ريال للسلفة.
ولو كان الموظف نفسه مشمولًا بالنظام الجديد بنسبة 10.75% السارية خلال هذه المرحلة من 2026، سيرتفع خصم التأمينات إلى 1,075 ريالًا، ويصبح مجموع الاستقطاعات 1,375 ريالًا، وبالتالي ينخفض صافي الراتب إلى 9,525 ريالًا.
هذا النوع من الأمثلة يوضح أهمية عدم اختصار حساب الراتب في معادلة واحدة ثابتة لجميع الموظفين.
اقرأ أيضاً: التحليل المالي: كيف تقرأ النسب والسيولة ورأس المال العامل؟
13 أمرًا يجب الانتباه إليه قبل صرف الرواتب
المراجعة الأخيرة قبل اعتماد المسير مهمة بقدر أهمية الحساب نفسه، لأن كثيرًا من الأخطاء تبدأ من بيانات صحيحة في الشهر الماضي لكنها لم تعد صحيحة هذا الشهر.
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. حالة الموظف | أنه ما زال على رأس العمل خلال الفترة |
| 2. تاريخ المباشرة | احتساب الموظفين الجدد من التاريخ الصحيح |
| 3. نهاية الخدمة | استبعاد أو تسوية الموظفين الذين انتهت خدمتهم |
| 4. الراتب الأساسي | استخدام آخر قيمة معتمدة |
| 5. بدل السكن | تسجيل القيمة الحالية بصورة صحيحة |
| 6. بقية البدلات | تطبيق الإضافات أو الإيقافات الجديدة |
| 7. فئة التأمينات | تحديد النظام والنسبة الصحيحة لكل موظف |
| 8. الأجر الخاضع للاشتراك | عدم استخدام إجمالي الراتب تلقائيًا |
| 9. الغياب والإجازات | معالجة أثرها وفق الحالة والسياسة |
| 10. العمل الإضافي | اعتماد الساعات والمبلغ قبل إضافته |
| 11. السلف والحسميات | مراجعة السبب والرصيد والحدود النظامية |
| 12. إجمالي الاستقطاعات | التأكد من عدم تجاوز الحدود المطبقة |
| 13. صافي الراتب | مطابقته مع المبلغ المعتمد للصرف |
ومن المفيد أيضًا مقارنة إجمالي مسير الرواتب بالشهر السابق. فإذا ارتفع أو انخفض المبلغ بصورة ملحوظة، يجب أن تستطيع الإدارة تفسير الفرق من خلال موظفين جدد أو زيادات أو مكافآت أو غياب أو انتهاء خدمات أو تغيرات أخرى، لا الاكتفاء بأن إجمالي المسير صدر من النظام.
وإذا كانت المراجعة تخص موظفًا انتهت خدمته، يمكنك الرجوع إلى دليلنا عن إخلاء طرف الموظف والمخالصة ونهاية الخدمة لفهم البيانات التي تحتاج إلى جمعها قبل إغلاق ملف الموظف.
كيف نساعدك في ميكروتيك على تنظيم حساب الرواتب؟
مع زيادة عدد الموظفين، لا تكون أصعب مرحلة في الرواتب هي تنفيذ عملية الجمع والطرح، بل التأكد من أن جميع البيانات التي دخلت في الحساب هي البيانات الصحيحة.
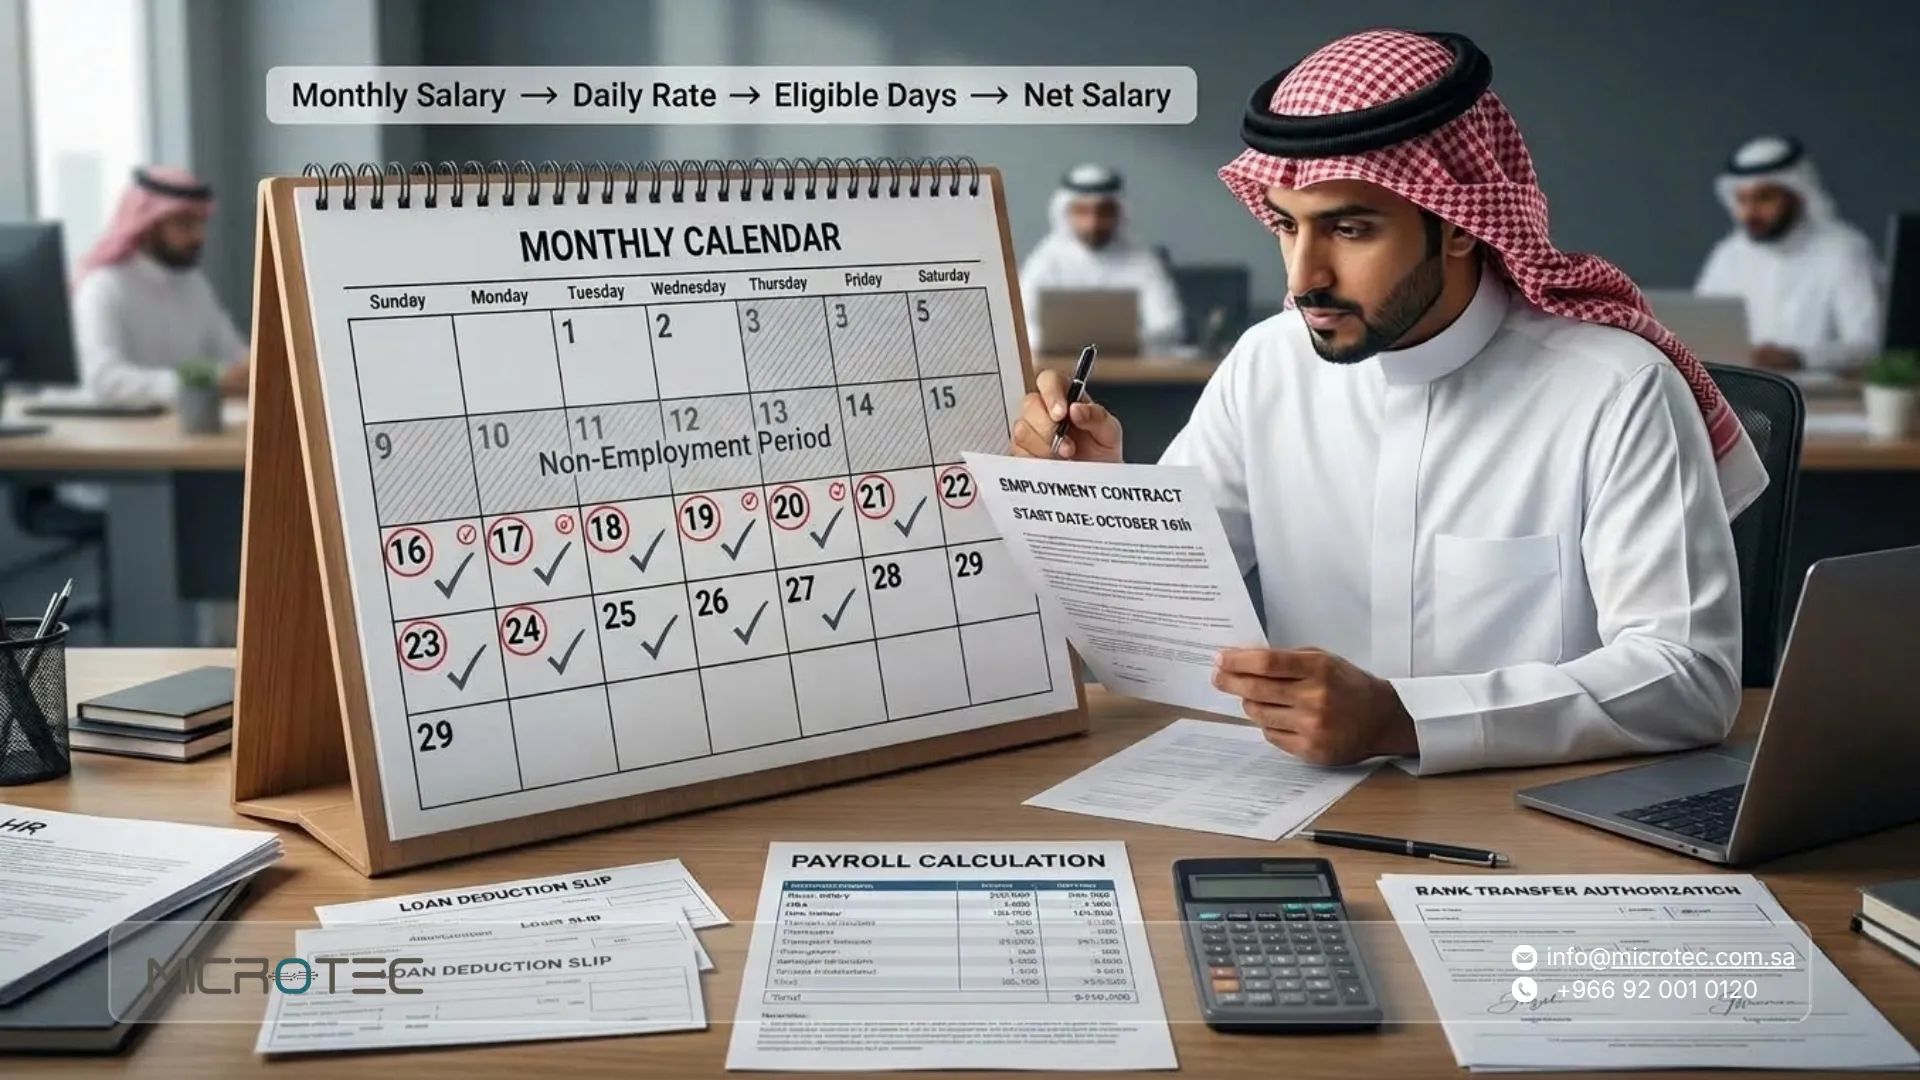
قد يكون الراتب الأساسي في ملف، والإجازات في نظام آخر، والسلف لدى المحاسب، والعمل الإضافي في كشف منفصل. عندها يبدأ إعداد المسير كل شهر بمرحلة تجميع ومطابقة قبل أن يبدأ الحساب نفسه.
في ميكروتيك، نوفر ضمن نظام ERP من ميكروتيك وظائف لإدارة الموارد البشرية تشمل تنظيم الرواتب وتتبع سجل الموظفين، كما تربط وحدة الموارد البشرية والرواتب بيانات الموظفين والرواتب والمستحقات والإجازات بالأثر المالي داخل المنظومة.
يساعد ذلك على جعل الراتب الأساسي والبدلات والمستحقات والإجازات والتغييرات الشهرية جزءًا من سجل الموظف بدل إعادة بناء هذه المعلومات في كشف جديد كل شهر.
وبعد اعتماد مسير الرواتب، يمكن أن يصل أثره إلى الإدارة المالية وفق إعداد النظام، وهو ما يقلل الحاجة إلى نقل إجمالي الرواتب يدويًا من قسم الموارد البشرية إلى المحاسب وإعادة إدخال البيانات مرة أخرى.
إدارة الرواتب في ميكروتيك والحساب اليدوي: ما الفرق؟
| العملية | الملفات والحساب اليدوي | نظام رواتب مترابط |
| بيانات الموظف | قد تتكرر في أكثر من ملف | مرتبطة بسجل الموظف |
| الأساسي والبدلات | تحتاج نسخًا ومراجعة متكررة | تعتمد على البيانات والتغييرات المعتمدة |
| الإجازات | قد تصل للرواتب في ملف منفصل | مرتبطة بدورة الموارد البشرية |
| السلف والحسميات | تحتاج مطابقة مع ملفات أخرى | يمكن تنظيمها ضمن بيانات المسير |
| الموظفون الجدد | احتمال تأخر إضافتهم | تاريخ المباشرة جزء من البيانات |
| تغيرات الرواتب | قد تضيع بين الملفات والرسائل | يمكن تتبعها قبل اعتماد المسير |
| إعداد الراتب | تجميع من عدة مصادر | الاعتماد على بيانات أكثر ترابطًا |
| الأثر المالي | يحتاج نقلًا أو إدخالًا منفصلًا | يمكن ربطه بالمالية وفق التهيئة |
| المراجعة | مقارنة عدة ملفات | مراجعة دورة موحدة |
| التقارير | تحتاج إعادة تجميع | تعتمد على البيانات المسجلة في النظام |
وجود النظام لا يلغي مراجعة فريق الموارد البشرية والمالية، لكنه يجعل الفريق يبدأ من مصدر بيانات منظم بدل إعادة جمع المعلومات قبل كل مسير.
كثير من أخطاء الرواتب لا تحدث لأن معادلة النسبة خاطئة، بل لأن المعلومة التي وصلت إلى المعادلة قديمة أو ناقصة.
وتصبح المراجعة أكثر وضوحًا عندما يستطيع المسؤول معرفة سبب كل إضافة أو استقطاع، ومقارنة صافي الشهر الحالي بالشهر السابق، ثم إرسال المسير المعتمد إلى المرحلة التالية من دورة الصرف وحماية الأجور.
أهم الأسئلة عن حساب الراتب
1. كم نسبة الاستقطاع من الراتب للتأمينات؟
للموظف السعودي غير المشمول بنظام التأمينات الجديد، تبلغ حصة فرع المعاشات 9% وحصة ساند 0.75%، ليصبح إجمالي حصة الموظف المعتادة 9.75% من الأجر الخاضع للاشتراك.
أما المشمول بالنظام الجديد، فقد وصلت حصة المعاشات إلى 10% اعتبارًا من يوليو 2026، ومع إضافة 0.75% لساند يصبح إجمالي حصة الموظف خلال هذه المرحلة 10.75%. ويمكن متابعة الزيادة التدريجية من المؤسسة العامة للتأمينات الاجتماعية.
2. كيف أعرف نسبة الاستقطاع من الراتب؟
ابدأ بتحديد حالة الموظف في التأمينات، ثم الأجر الخاضع للاشتراك والفروع التي تنطبق عليه. وتتيح التأمينات لصاحب العمل معرفة حالة المشترك ونسب الاستقطاع الخاصة به من ملفه أو الفاتورة التفصيلية.
لهذا لا يُفضل استخدام نسبة واحدة محفوظة في ملف Excel لجميع الموظفين دون مراجعة تصنيف كل موظف.
3. هل تُحسب البدلات ضمن التأمينات الاجتماعية؟
لا تدخل جميع البدلات تلقائيًا في الأجر الخاضع للاشتراك. وتشمل العناصر التي تحددها التأمينات الاجتماعية الراتب الأساسي وبدل السكن، إضافة إلى بعض العناصر التي تعامل في حكم الأساسي وفق الحالات المحددة مثل العمولات والنسب من المبيعات أو الأرباح.
لذلك يجب تحديد طبيعة كل عنصر قبل إضافته إلى أساس احتساب الاشتراكات.
4. هل بدل النقل يدخل في خصم التأمينات؟
وجود بدل النقل في مسير الراتب لا يعني وحده أنه يدخل في أساس الاشتراك. يجب الاعتماد على عناصر الأجر الخاضع التي تحددها التأمينات وبيانات الموظف المسجلة لديها، بدل تطبيق النسبة على إجمالي المستحقات بصورة تلقائية.