احسب مكافأة نهاية الخدمة بدقة قبل إتمام أي مخالصة، فالقيمة المستحقة لا تعتمد على الراتب وحده، بل ترتبط بمدة خدمة الموظف وسبب انتهاء العلاقة العمالية والأجر الذي يُتخذ أساسًا للحساب. وتحتاج محاسبة نهاية الخدمة إلى متابعة هذه البيانات باستمرار حتى لا تظهر فروقات مفاجئة عند انتهاء خدمة الموظف.
في هذا الدليل، نوضح لك طريقة حساب المكافأة وفق نظام العمل السعودي، ونسب الاستحقاق عند الاستقالة، وأهم البيانات التي يجب مراجعتها، وكيف يرتبط المخصص بالرواتب والحسابات المالية.
تعرّف على ميكروتيك لتنظيم بيانات الموظفين والرواتب والمستحقات وربطها بالعمليات المالية ضمن منظومة واحدة.
ما هي مكافأة نهاية الخدمة ومتى تستحق؟
تُعد مكافأة نهاية الخدمة من الحقوق المالية للعامل عند انتهاء العلاقة العمالية، ويحدد نظام العمل السعودي طريقة احتسابها وفق مدة الخدمة والأجر الأخير، مع اختلاف نسبة الاستحقاق في بعض الحالات، مثل الاستقالة. كما يحدد النظام المدة التي يجب خلالها على صاحب العمل تصفية حقوق العامل بعد انتهاء العلاقة.
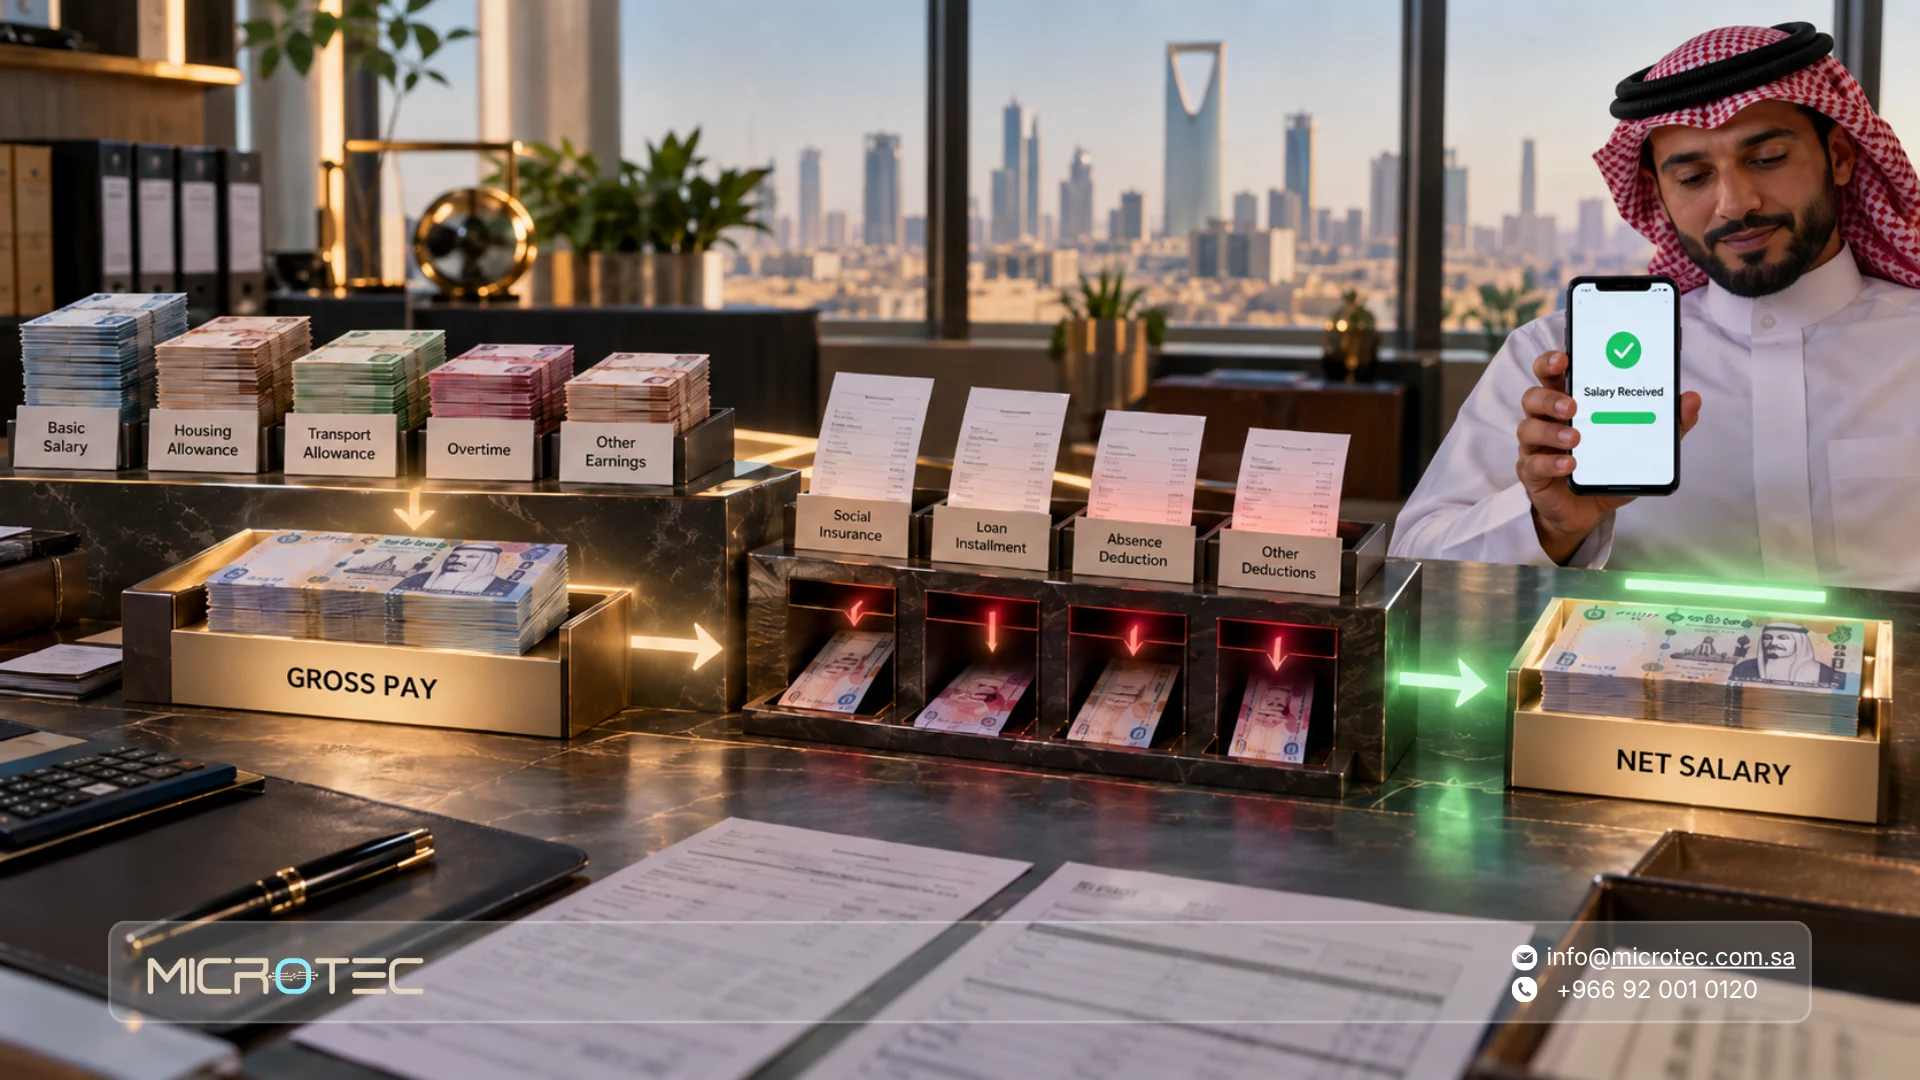
الأجر الذي تُحتسب عليه المكافأة فعليًا
يعتمد حساب مكافأة نهاية الخدمة على الأجر الأخير للعامل، وليس على الراتب الأساسي وحده بصورة تلقائية. ويجوز الاتفاق على عدم احتساب بعض العمولات أو النسب المئوية عن المبيعات والعناصر المشابهة من الأجر إذا كانت قابلة بطبيعتها للزيادة والنقص، وفق ما نصت عليه المادة 86 من نظام العمل.
لذلك، لا يكفي إدخال الراتب الأساسي في معادلة الحساب ثم اعتماد النتيجة؛ بل يجب مراجعة مكونات الأجر وطبيعة كل عنصر والعقد أو اللائحة ذات الصلة قبل تحديد أساس المكافأة.
تواصل معنا في ميكروتيك لتنظيم بيانات الرواتب والمستحقات والوصول إلى المعلومات التي يعتمد عليها فريقك المالي عند التسوية.
تعرف أيضاً على: شروط فتح مكتب محاسب قانوني في السعودية والتراخيص المطلوبة
لماذا تتفاجأ الشركات بحجم الالتزام المتراكم؟
يتراكم الالتزام بمكافآت نهاية الخدمة مع استمرار الموظفين في العمل، وقد تتغير قيمته مع تغير الأجر وامتداد مدة الخدمة. لذلك، فإن تأجيل مراجعة الالتزام إلى لحظة انتهاء العلاقة قد يجعل المبلغ النهائي مختلفًا عن التقديرات السابقة.
وتساعد المتابعة الدورية على معرفة الالتزامات المتوقعة ومراجعة التغيرات في بيانات الموظفين والأجور قبل الوصول إلى مرحلة المخالصة النهائية.
محاسبة نهاية الخدمة: قاعدة الحساب والحالات المختلفة
تبدأ محاسبة نهاية الخدمة بتحديد مدة خدمة الموظف والأجر الأخير وسبب انتهاء العلاقة العمالية، ثم تطبيق القاعدة النظامية المناسبة على الحالة. ووفق المادة 84، تُحسب المكافأة على أساس نصف أجر شهر عن كل سنة من السنوات الخمس الأولى، وأجر شهر عن كل سنة من السنوات التالية، مع احتساب أجزاء السنة بنسبة مدة الخدمة.
الحساب حسب سنوات الخدمة: القاعدة الأساسية
يمكن تلخيص القاعدة الأساسية في حساب مكافأة نهاية الخدمة كما يلي:
| مدة الخدمة | طريقة الحساب |
|---|---|
| أول خمس سنوات | نصف أجر شهر عن كل سنة |
| السنوات التالية للخمس الأولى | أجر شهر كامل عن كل سنة |
| جزء من السنة | يُحتسب بنسبة المدة التي قضاها العامل في الخدمة |
ويُتخذ الأجر الأخير أساسًا للحساب، لذلك يجب التأكد من دقة تاريخ بداية الخدمة ونهايتها والبيانات المالية التي يعتمد عليها الحساب قبل إجراء التسوية النهائية.
نقدم لك في ميكروتيك حلول لنساعدك في ربط بيانات الموظفين والرواتب والمستحقات بالأثر المالي، لتكون الصورة أوضح أمام فريقك المحاسبي.
اكتشف أيضاً: محاسبة نهاية الخدمة وحساب المكافأة بنظام العمل السعودي
جدول: حالة انتهاء العلاقة ونسبة الاستحقاق
إي، هالقسم مرتب ومفهوم، بس في نقطة مهمة: عبارة «أول خمس سنوات» و**«ما بعد خمس سنوات»** ممكن تنفهم كأنها شرائح منفصلة لحساب المكافأة، بينما المقصود هو طريقة احتساب المكافأة بحسب إجمالي مدة الخدمة.
أنا بفضّل النسخة النهائية تكون هيك:
مكافأة نهاية الخدمة: كم يستحق العامل حسب مدة الخدمة؟
تختلف قيمة مكافأة نهاية الخدمة بحسب طريقة انتهاء العلاقة العمالية ومدة الخدمة. وتُحسب المكافأة وفق القاعدة المقررة في النظام، مع وجود أحكام خاصة لبعض حالات الاستقالة وانتهاء العلاقة التي تحدد نسبة الاستحقاق.
| الحالة | مدة الخدمة | الاستحقاق |
|---|---|---|
| انتهاء العلاقة العمالية في الحالات المعتادة | حتى خمس سنوات | نصف أجر شهر عن كل سنة من السنوات الخمس الأولى |
| انتهاء العلاقة العمالية في الحالات المعتادة | أكثر من خمس سنوات | نصف أجر شهر عن كل سنة من السنوات الخمس الأولى، وأجر شهر كامل عن كل سنة تالية |
| الاستقالة | أقل من سنتين | لا يستحق المكافأة |
| الاستقالة | من سنتين إلى خمس سنوات | ثلث المكافأة المستحقة |
| الاستقالة | أكثر من خمس سنوات وأقل من عشر سنوات | ثلثا المكافأة المستحقة |
| الاستقالة | عشر سنوات فأكثر | المكافأة كاملة |
| حالات انتهاء العلاقة لأسباب نظامية خاصة | بحسب الحالة | تُطبق الأحكام الخاصة الواردة في النظام |
وتنص المادة 85 من نظام العمل السعودي على استحقاق العامل المستقيل ثلث المكافأة إذا بلغت خدمته سنتين ولم تتجاوز خمس سنوات، وثلثيها إذا زادت خدمته على خمس سنوات ولم تبلغ عشر سنوات، والمكافأة كاملة إذا بلغت مدة خدمته عشر سنوات فأكثر. كما تحدد المادة 87 من نظام العمل السعودي حالات يستحق فيها العامل المكافأة كاملة، ومنها بعض حالات انتهاء العلاقة لأسباب خارجة عن إرادته، والحالات الخاصة بالعاملة الواردة في النظام.
أمثلة رقمية: من سنتين إلى أكثر من عشر سنوات
أمثلة على طريقة حساب مكافأة نهاية الخدمة
لفهم طريقة حساب مكافأة نهاية الخدمة بصورة عملية، لنفترض أن الأجر الأخير لموظف هو 10,000 ريال، وأن مدة خدمته سبع سنوات، وانتهت العلاقة العمالية في حالة يستحق فيها المكافأة كاملة.
| فترة الخدمة | طريقة الحساب | قيمة المكافأة |
|---|---|---|
| أول خمس سنوات | 10,000 × ½ × 5 | 25,000 ريال |
| السنتان التاليتان | 10,000 × 2 | 20,000 ريال |
| إجمالي المكافأة | — | 45,000 ريال |
وإذا انتهت العلاقة باستقالة الموظف بعد سبع سنوات، فإنه يستحق ثلثي المكافأة المحسوبة، أي 30,000 ريال وفق أحكام المادة 85 من نظام العمل السعودي.
ولنفترض أن موظفًا آخر بلغ أجره الأخير 12,000 ريال، وخدم لمدة 12 سنة. تُحسب أول خمس سنوات بنصف أجر شهر عن كل سنة، والسنوات السبع التالية بأجر شهر كامل عن كل سنة:
| فترة الخدمة | طريقة الحساب | قيمة المكافأة |
|---|---|---|
| أول خمس سنوات | 12,000 × ½ × 5 | 30,000 ريال |
| السنوات السبع التالية | 12,000 × 7 | 84,000 ريال |
| إجمالي المكافأة | — | 114,000 ريال |
وبما أن مدة الخدمة بلغت عشر سنوات فأكثر، فإن العامل الذي تنتهي علاقته بالاستقالة يستحق المكافأة كاملة وفق المادة 85 من نظام العمل.
مع ميكروتيك، يمكنك تنظيم البيانات التي يعتمد عليها حساب المستحقات بدل إعادة جمعها يدويًا عند كل تسوية.
كيف يحتسب النظام المخصص شهريًا بدل الحساب اليدوي؟
تحتاج المنشأة إلى متابعة مخصص نهاية الخدمة بصورة دورية حتى تكون لديها رؤية أوضح عن الالتزام المتراكم والتغيرات التي تطرأ عليه. ومن المهم هنا التفريق بين طريقة احتساب مكافأة نهاية الخدمة التي يحددها نظام العمل، وبين المعالجة المحاسبية للمخصص التي تعتمد على السياسة المحاسبية والمتطلبات المطبقة على المنشأة.
وعند تحديث بيانات الموظفين باستمرار، يصبح من الأسهل متابعة التغيرات التي تؤثر في الالتزام، مثل تغير الأجر أو مدة الخدمة أو الحالة الوظيفية، بدل الانتظار حتى انتهاء الخدمة لاكتشاف الفروقات.
أمور يجب الانتباه إليها قبل احتساب مكافأة نهاية الخدمة
قبل اعتماد محاسبة مكافأة نهاية الخدمة، لا يكفي إدخال الراتب وعدد سنوات الخدمة في معادلة واحدة؛ بل يجب مراجعة البيانات التي تحدد أساس الاستحقاق وطريقة الحساب والحالة النظامية للموظف.
| ما يجب مراجعته | لماذا يهم؟ |
|---|---|
| تاريخ بداية الخدمة | لتحديد بداية مدة الخدمة المحتسبة |
| تاريخ انتهاء العلاقة | لتحديد نهاية مدة الخدمة الفعلية |
| مدة الخدمة المستمرة | لتحديد قيمة المكافأة ونسبة الاستحقاق |
| سبب انتهاء العلاقة | لأن الاستقالة تخضع لنسب استحقاق مختلفة |
| الأجر الأخير | يمثل أساس حساب المكافأة |
| مكونات الأجر | لتحديد العناصر التي تدخل في أساس الحساب |
| العمولات والنسب المتغيرة | قد تخضع لأحكام خاصة عند تحديد أساس المكافأة |
| أجزاء السنة | تُحتسب بنسبة المدة التي قضاها العامل في الخدمة |
| المخصص أو الرصيد السابق | لمراجعة الفروقات عند التسوية |
| التسوية النهائية | للتأكد من مطابقة المستحق مع البيانات المحاسبية |
| تحديث بيانات الموظف | لتقليل احتمالات ظهور فروقات عند انتهاء الخدمة |
وتزداد أهمية هذه المراجعة عندما تتعدد الموظفين أو تتغير الرواتب والمزايا باستمرار؛ لأن دقة النتيجة تبدأ من دقة البيانات التي بُني عليها الحساب.
تواصل معنا في ميكروتيك إذا كانت بيانات الرواتب والمستحقات موزعة بين ملفات وأنظمة متعددة وتحتاج إلى تنظيمها ضمن دورة عمل واحدة.
قيد المخصص الشهري وأثره على قوائمك المالية
يعكس تسجيل مخصص نهاية الخدمة محاسبيًا الالتزام المرتبط بمكافآت الموظفين، ويظهر أثره ضمن الحسابات والقوائم المالية وفق المعالجة والسياسة المحاسبية المطبقة على المنشأة. لذلك، من المهم أن يكون الرصيد المسجل مرتبطًا بالبيانات التي بُني عليها الحساب وقابلًا للمراجعة والتحديث.
وعند انتهاء خدمة الموظف، تتم مقارنة المستحق الفعلي بما سبق متابعته محاسبيًا للوصول إلى التسوية النهائية. وكلما كانت بيانات الموظف والراتب والحركات السابقة منظمة، أصبحت مراجعة الفروقات أسهل على المحاسب.
محاسبة الرواتب والأجور في السعودية وربطها بمخصص نهاية الخدمة
ترتبط محاسبة الرواتب والأجور في السعودية بحساب مخصص نهاية الخدمة من خلال البيانات التي تتغير خلال فترة عمل الموظف، مثل الأجر والمستحقات والحالة الوظيفية ومدة الخدمة. لذلك، فإن ربط بيانات الموارد البشرية بالبيانات المالية يساعد على توحيد المعلومات المستخدمة في احتساب المستحقات ومراجعتها.
وتتيح ميكروتيك إدارة بيانات الموظفين والرواتب والمستحقات والإجازات والطلبات ضمن منظومة مترابطة، مع إمكانية ربط البيانات ذات الأثر المالي بالإدارة المالية وفق إعدادات النظام. ويساعد ذلك على تقليل إعادة إدخال البيانات وتسهيل مراجعة المعلومات المستخدمة عند تسوية مستحقات الموظفين.
اقرأ أيضاً: جهاز محاسبة أم برنامج محاسبة؟ الفرق وما يحتاجه محلك فعليًا
ميكروتيك: نظام يربط الرواتب بمخصص نهاية الخدمة
لا تحتاج محاسبة نهاية الخدمة إلى أن تكون عملية منفصلة عن بقية عمليات الموارد البشرية والمالية؛ فكلما كانت بيانات الموظف والراتب والمستحقات مترابطة، أصبح الوصول إلى المعلومات اللازمة للتسوية أكثر وضوحًا.
يوفر نظام ERP من ميكروتيك وظائف لإدارة الموارد البشرية تشمل تنظيم الرواتب وسجل الموظفين والمستحقات والإجازات، إلى جانب الإدارة المالية وربط الأثر المالي للرواتب والمستحقات بالمالية وفق إعداد النظام.
تعرّف على حلول ميكروتيك التي تساعدك على تنظيم بيانات الموارد البشرية ومعرفة الطريقة الأنسب لربطها بالعمليات المالية.
كيف تجنّب عملاء ميكروتيك مفاجآت الالتزام المتراكم؟
تبدأ الوقاية من المفاجآت المالية من تنظيم بيانات الموظفين وتحديثها باستمرار، وليس من انتظار نهاية الخدمة لإجراء الحساب. عندما تكون معلومات الراتب ومدة الخدمة والمستحقات محفوظة ضمن دورة عمل مترابطة، يصبح من الأسهل متابعة التغيرات التي تؤثر في الالتزام.
وتوفر ميكروتيك إدارة للموارد البشرية والرواتب والمستحقات والإجازات مع ربط الأثر المالي بالإدارة المالية، ما يساعد على جعل البيانات جزءًا من دورة العمل بدل بقائها موزعة بين ملفات منفصلة.
الأسئلة الشائعة عن محاسبة مكافأة نهاية الخدمة
هل تُحتسب المكافأة على الراتب الأساسي فقط؟
لا، لا يُفترض اعتبار الراتب الأساسي وحده أساسًا للمكافأة في جميع الحالات. فنظام العمل يتخذ الأجر الأخير أساسًا لحساب المكافأة، مع وجود أحكام خاصة تتيح الاتفاق على استبعاد بعض العمولات والنسب المتغيرة بطبيعتها من الأجر الذي تُسوّى المكافأة على أساسه.
تواصل معنا في ميكروتيك لتنظيم بيانات الرواتب والمستحقات وربطها بالعمليات المالية ضمن منظومة واحدة.
ما حكم المكافأة عند الاستقالة قبل سنتين؟
إذا استقال العامل وكانت مدة خدمته أقل من سنتين متتاليتين، فلا يستحق مكافأة نهاية الخدمة وفق المادة 85. ويبدأ استحقاق ثلث المكافأة عند إكمال سنتين من الخدمة، ثم ترتفع النسبة بحسب مدة الخدمة حتى تصل إلى المكافأة كاملة عند بلوغ عشر سنوات فأكثر.
هل تدخل البدلات في أساس الحساب؟
لا يمكن الحكم على جميع البدلات بالطريقة نفسها؛ إذ يعتمد الأمر على طبيعة العنصر وأساس استحقاقه والأحكام النظامية والعقدية ذات الصلة. لذلك يجب مراجعة مكونات الأجر قبل اعتماد القيمة التي تُستخدم في حساب مكافأة نهاية الخدمة، بدل افتراض دخول كل بدل أو استبعاده تلقائيًا. ويظل الأجر الأخير هو الأساس الذي نصت عليه المادة 84.
متى يجب صرف المكافأة بعد انتهاء العلاقة؟
عند انتهاء خدمة العامل، يجب على صاحب العمل دفع أجره وتصفية حقوقه خلال أسبوع على الأكثر من تاريخ انتهاء العلاقة العقدية. أما إذا كان العامل هو الذي أنهى العقد، فيجب تصفية حقوقه كاملة خلال مدة لا تزيد على أسبوعين.