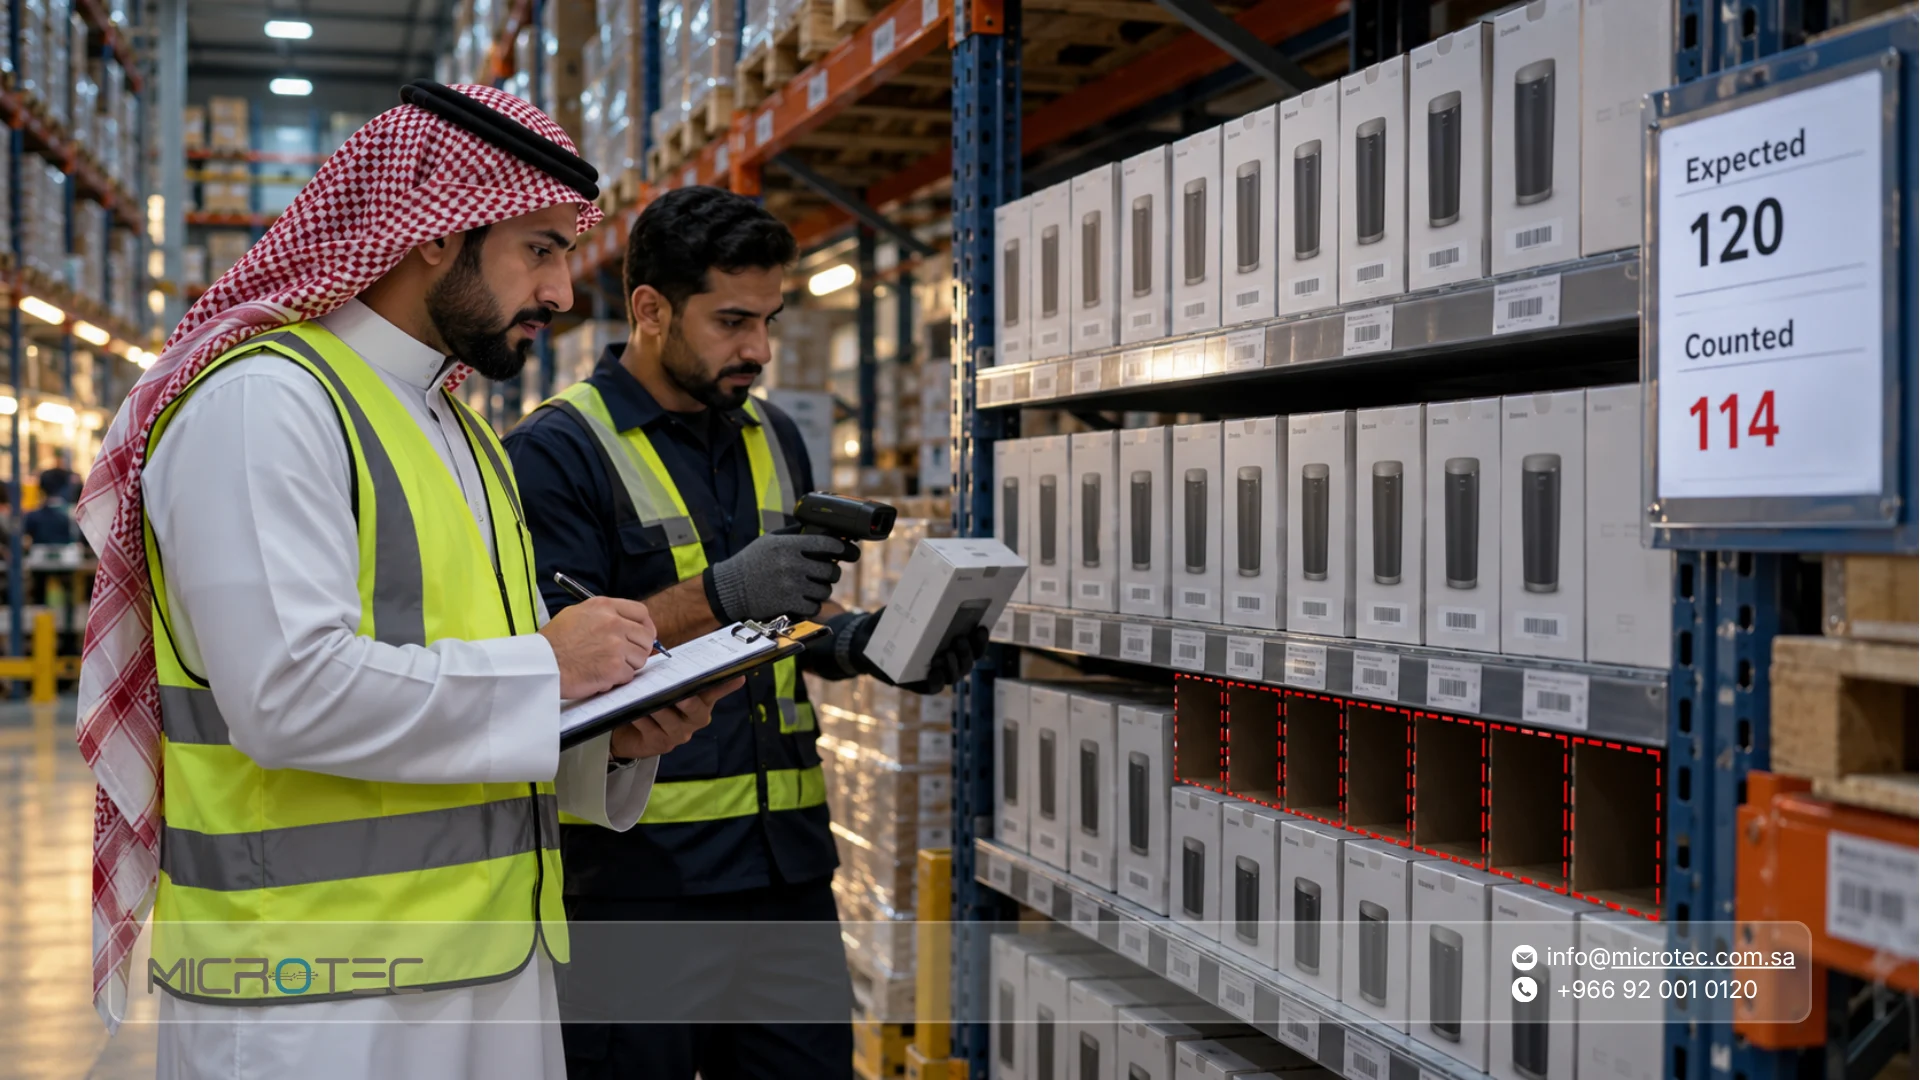
قد يبدو رصيد المخزون صحيحًا طوال الشهر، ثم يكشف الجرد عن عجز أو زيادة لم تكن ظاهرة في التقارير. المشكلة هنا ليست في الفرق نفسه فقط، بل في معرفة متى بدأ ولماذا حدث: هل السبب حركة لم تُسجل، أم خطأ في الاستلام أو التحويل، أم تلف أو فقد داخل المستودع؟
ولهذا لا يُعد جرد المخزون مجرد عملية عد للأصناف، بل أداة للتحقق من دقة حركة المخزون وكشف المشكلات التي قد تؤثر لاحقًا في المبيعات والمشتريات والحسابات.
في هذا الدليل نوضح ما هو الجرد وأنواعه، والفرق بين الجرد الدوري والمستمر، وخطوات تنفيذ الجرد الفعلي، وكيفية مراجعة الفروقات وإجراء التسويات الجردية، ودور ميكروتيك في تنظيم حركة المخزون وجعل أسباب الفروقات أسهل في التتبع.
ما هو الجرد ولماذا تختلف أرقام المخزون؟
الجرد هو عملية التحقق من الكميات الموجودة فعليًا في المستودع أو الفرع ومقارنتها بالكميات المسجلة في النظام أو الدفاتر.
ولا تنتهي العملية بمجرد العد. فعندما يظهر فرق بين الرصيدين، يجب معرفة سببه وتحديد الإجراء المناسب قبل تعديل الكمية. يشمل الجرد عادة:
- تحديد الأصناف المطلوب عدها.
- معرفة مواقع التخزين.
- عد الكميات الفعلية.
- مقارنة النتائج بالأرصدة المسجلة.
- إعادة عد الفروقات المهمة.
- مراجعة الحركات المعلقة.
- تحديد سبب العجز أو الزيادة.
- اعتماد التسوية عند الحاجة.
- الاحتفاظ بسجل واضح لما تم تعديله.
كلما كانت حركة المخزون منظمة طوال الفترة، أصبحت عملية الجرد أقرب إلى التحقق من الرصيد بدل محاولة إعادة بناء ما حدث داخل المستودع.
لماذا يؤثر الجرد في الحسابات؟
المخزون ليس مجرد عدد من القطع على الرف. فهو أصل يظهر ضمن القوائم المالية، كما تؤثر تكلفة المخزون المباع والفروقات والتلف في النتائج المالية.
وقد اعتمدت الهيئة السعودية للمراجعين والمحاسبين المعيار الدولي للمحاسبة 2 “المخزون” ضمن المعايير الدولية المعتمدة في المملكة، وهو يتناول تحديد تكلفة المخزون وإثباتها والمبالغ التي تُعترف كمصروف عند البيع أو عند انخفاض قيمة المخزون أو حدوث خسائر مرتبطة به.
لذلك يمكن لخطأ مستمر في الكميات أو التكلفة أن ينتقل من المستودع إلى تكلفة المبيعات والأرباح والقوائم المالية.
من أين تأتي فروقات الجرد داخل المستودع؟
ظهور فرق في جرد المخزون لا يعني تلقائيًا وجود سرقة أو فقد. توجد أسباب تشغيلية كثيرة يجب مراجعتها قبل الوصول إلى الاستنتاج. من أكثرها شيوعًا:
- استلام بضاعة دون تسجيلها بالكامل.
- صرف صنف دون إثبات الحركة.
- تأخر تسجيل فاتورة بيع أو مرتجع.
- تحويل بضاعة بين مستودعين دون اكتمال التحويل في النظام.
- تسجيل الصنف بوحدة مختلفة عن وحدة العد.
- اختيار كود صنف خاطئ عند البيع أو الاستلام.
- وجود أصناف متشابهة بأكواد مختلفة.
- تلف أو انتهاء صلاحية لم يتم تسجيله.
- كسر أو فاقد أثناء التخزين والنقل.
- حركات تمت أثناء عملية الجرد نفسها.
- خطأ في العد.
- مخزون موجود في موقع مختلف عن الموقع المسجل.
- فروقات ناتجة عن التعبئة أو الوزن أو التحويل بين الوحدات.
ولهذا لا ينبغي أن تبدأ التسويات الجردية فور ظهور الفرق. الخطوة الأولى هي التحقيق في الحركة التي أدت إليه.
فإذا كان النظام يعرض 100 وحدة والعد الفعلي يظهر 96، قد يكون الحل تعديل الرصيد إلى 96، لكن الأهم هو معرفة أين ذهبت الوحدات الأربع حتى لا يظهر الفرق نفسه في الجرد القادم.
ما أنواع الجرد؟
تختلف أنواع الجرد بحسب توقيت العد ونطاقه وطريقة إدارة المخزون داخل المنشأة. وقد تستخدم الشركة أكثر من نوع في الوقت نفسه.
الجرد الدوري: متى يناسب نشاطك؟
الجرد الدوري يعني إجراء عد فعلي شامل أو واسع للمخزون في أوقات محددة، مثل نهاية الشهر أو الربع أو السنة، بحسب احتياجات المنشأة.
خلال الجرد يتم تثبيت نقطة زمنية واضحة ومقارنة الكميات الموجودة فعليًا مع السجلات، ثم مراجعة الفروقات واعتماد التسويات. قد يكون مناسبًا عندما:
- عدد الأصناف محدود.
- حركة المخزون ليست شديدة طوال اليوم.
- يمكن تخصيص وقت واضح للعد.
- تحتاج المنشأة إلى مراجعة شاملة في نهاية فترة معينة.
لكن الاعتماد على جرد شامل واحد بعد فترة طويلة قد يجعل اكتشاف سبب الفرق أصعب؛ فكلما طال الوقت بين حدوث الخطأ واكتشافه، زاد عدد الحركات التي يجب مراجعتها.
ما المقصود بالجرد المستمر؟
عندما نتحدث هنا عن الجرد المستمر فنقصد نظام المخزون المستمر الذي تُحدَّث فيه أرصدة الأصناف مع كل حركة بيع أو شراء أو استلام أو صرف أو تحويل.
فإذا استلم المستودع 20 وحدة، يزيد الرصيد المسجل. وعندما تُباع خمس وحدات، ينخفض الرصيد وفق الحركة المسجلة.
لكن وجود نظام مستمر لا يلغي الجرد الفعلي. فقد يكون الرصيد الإلكتروني محدثًا بعد كل عملية، بينما يوجد في الواقع خطأ في إدخال صنف أو حركة لم تُسجل أو كمية تالفة لم تُعالج. لذلك تستمر الحاجة إلى العد الفعلي أو جرد العينات للتأكد من أن الرصيد المسجل يطابق الموجود على أرض الواقع.
تعرف أيضاً على: القيود المحاسبية: الأنواع والأمثلة وقيود الرواتب خطوة بخطوة
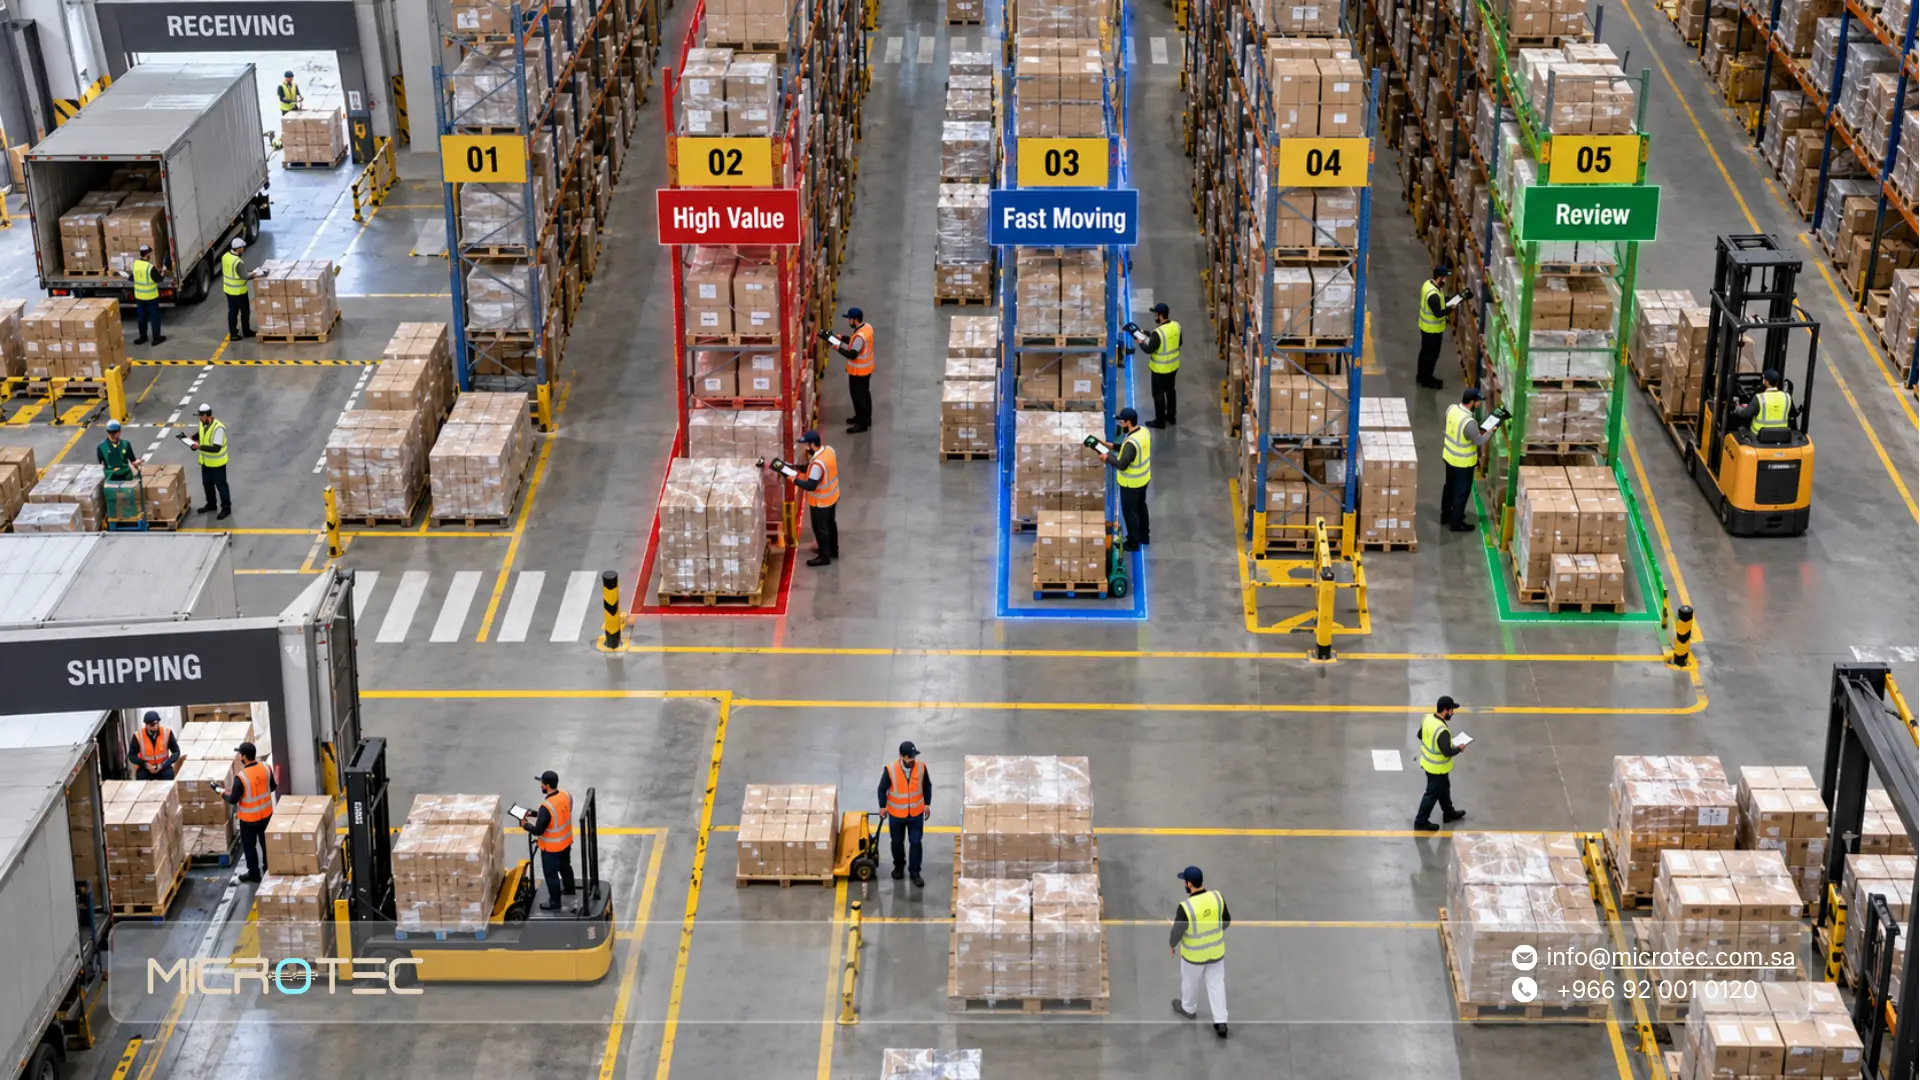
ما الفرق بين الجرد الدوري والمستمر؟
يحدث بعض الخلط بين الجرد الدوري والمستمر لأن كلمة الجرد تستخدم أحيانًا لوصف عملية العد، وأحيانًا لوصف طريقة تسجيل المخزون محاسبيًا وتشغيليًا.
يمكن تبسيط الفرق بين الجرد الدوري والمستمر بهذه الصورة:
| نقطة المقارنة | الجرد الدوري | الجرد المستمر |
| تحديث الرصيد | يعتمد بصورة أكبر على التحديد عند نهاية الفترة | يتغير مع تسجيل كل حركة |
| معرفة الرصيد أثناء الفترة | أقل تفصيلًا إذا لم توجد متابعة تشغيلية مساندة | الرصيد المسجل متاح بصورة مستمرة |
| تكلفة البضاعة المباعة | تُحدد ضمن إجراءات نهاية الفترة وفق النظام المحاسبي المستخدم | تتحدث مع العمليات المسجلة وفق إعداد النظام |
| الحاجة إلى العد الفعلي | أساسية لتحديد أو تأكيد الرصيد | تظل ضرورية للتحقق من الرصيد |
| اكتشاف الفروق | قد يتأخر حتى موعد الجرد | يمكن اكتشافها مبكرًا عند تنفيذ عد دوري جزئي |
| الأنشطة كثيرة الحركة | قد يصبح أكثر صعوبة | عادة يوفر رؤية تشغيلية أفضل |
المهم أن الجرد المستمر لا يعني أن النظام يعرف تلقائيًا ما يوجد فعليًا على الرف. النظام يعرف ما تم تسجيله من حركات، بينما العد الفعلي يكشف ما إذا كانت هذه الحركات تعكس الواقع بدقة.
كيف تختلف قيود الجرد الدوري والمستمر؟
تختلف قيود الجرد الدوري والمستمر بحسب النظام المحاسبي والسياسة المتبعة.
في النظام الدوري، لا يتغير حساب المخزون بالضرورة مع كل عملية شراء وبيع بالطريقة نفسها المستخدمة في النظام المستمر، وتتم تسويات مهمة في نهاية الفترة بعد تحديد المخزون الفعلي وتكلفة المبيعات.
أما في النظام المستمر، فتُحدّث حسابات المخزون وتكلفة المبيعات مع العمليات المسجلة وفق إعداد النظام، ثم تستخدم نتائج الجرد الفعلي للتحقق من الأرصدة ومعالجة الفروقات التي تظهر.
لذلك لا توجد صيغة قيد واحدة يمكن نسخها لكل منشأة؛ فالمعالجة تعتمد على نوع النظام وسبب الفرق وطبيعة المخزون ودليل الحسابات.
ما هو الجرد المفاجئ؟
الجرد المفاجئ هو عد يتم دون الاعتماد فقط على الموعد المعتاد للجرد الشامل. يمكن استخدامه عندما تريد الإدارة التحقق من:
- صنف مرتفع القيمة.
- مستودع تظهر فيه فروقات متكررة.
- عهدة موظف أو مندوب.
- فئة حساسة أو سريعة الحركة.
- موقع شهد حركة غير معتادة.
والهدف ليس مفاجأة الموظفين بحد ذاتها، بل الحصول على نقطة تحقق مستقلة تساعد على كشف المشكلات التي قد تختفي بين جردين شاملين.
ما هو جرد العينة أو الجرد الدوري الجزئي؟
بدل عد جميع الأصناف في يوم واحد، يمكن تقسيم المخزون إلى مجموعات وإجراء عد متكرر لعينات أو فئات محددة.
فقد تُعد الأصناف مرتفعة القيمة كل شهر، والأصناف سريعة الحركة بوتيرة أعلى، بينما تُراجع الأصناف الأقل تأثيرًا بوتيرة أقل.
هذا الأسلوب يساعد على اكتشاف المشكلات مبكرًا بدل الانتظار حتى نهاية السنة. ويشير دليل ميكروتيك الحالي لإدارة المخزون إلى إمكانية استخدام Cycle Counting لمطابقة الأرصدة واكتشاف الفروقات دون الحاجة إلى انتظار جرد شامل لكل الأصناف.
كيف تنفذ عملية الجرد خطوة بخطوة؟
نجاح الجرد يبدأ قبل يوم العد نفسه. فإذا دخل الفريق إلى المستودع دون ضبط الحركات وتحديد المواقع والأصناف والمسؤوليات، تصبح النتيجة معرضة للأخطاء مهما كان عدد الأشخاص المشاركين.
1. حدد نطاق الجرد
قرر مسبقًا:
- هل الجرد شامل أم لعينة؟
- ما المستودعات المشمولة؟
- ما الفروع؟
- ما الأصناف؟
- ما التاريخ والوقت المرجعي؟
- هل توجد مخزونات لدى مندوبين أو جهات خارجية يجب مراجعتها؟
وجود نطاق واضح يمنع اكتشاف مخزون لم يدخل في العد بعد انتهاء العملية.
2. راجع تعريف الأصناف والوحدات
تأكد من أن كل صنف له كود واضح، وأن الوحدة المستخدمة في النظام تتطابق مع طريقة العد.
المشكلة قد تظهر مثلًا عندما يدخل الصنف بالكرتون ويباع بالحبة، بينما يجري فريق الجرد عد الكراتين دون تطبيق معامل التحويل الصحيح. راجع أيضًا:
- الأصناف المكررة.
- الباركود.
- وحدات القياس.
- مواقع التخزين.
- الدفعات أو التشغيلات عند الحاجة.
- تواريخ الصلاحية في الأنشطة التي تعتمد عليها.
3. حدد طريقة التعامل مع الحركات أثناء الجرد
من أهم الأسئلة قبل بدء العد: هل ستتوقف عمليات الاستلام والصرف والبيع والتحويل، أم ستستمر؟
إذا كان بالإمكان إيقاف الحركة لفترة قصيرة، يصبح تثبيت الرصيد أسهل. أما إذا كان النشاط لا يستطيع التوقف، فيجب وضع آلية واضحة للفصل بين الحركات التي تمت قبل نقطة الجرد والحركات التي تمت أثناءه وبعدها.
المشكلة ليست في استمرار البيع نفسه، بل في عد صنف ثم حدوث حركة عليه دون أن يعرف فريق الجرد كيف يعالجها.
4. وزع فرق الجرد والمسؤوليات
يجب أن يعرف كل فريق:
- الموقع المسؤول عنه.
- الأصناف التي سيعدها.
- طريقة تسجيل الكمية.
- ما الذي يحدث عند ظهور صنف غير معروف.
- من يعيد عد الفروقات.
- من يراجع النتائج.
- من يملك صلاحية اعتماد التسوية.
ومن الأفضل، عند الإمكان، ألا يكون الشخص الذي يتحكم في حركة الصنف وحده هو الشخص الوحيد الذي يعتمد نتيجة جرده.
5. نفذ العد الفعلي
أثناء العد، ركز على الموجود فعليًا بدل محاولة جعل الرقم يطابق النظام. من الممارسات المفيدة أن يبدأ فريق العد دون توجيهه إلى الكمية التي يفترض أن يجدها، لأن معرفة الرصيد المسجل مسبقًا قد تؤثر دون قصد في نتيجة العد.
وعند وجود فرق مهم، أعد العد قبل الانتقال مباشرة إلى التسوية.
6. طابق النتائج مع النظام
بعد اكتمال العد، قارن: الرصيد الفعلي مع الرصيد المسجل. قد تظهر ثلاث حالات:
- الرصيدان متطابقان.
- عجز: الموجود أقل من المسجل.
- زيادة: الموجود أكبر من المسجل.
لكن نتيجة المقارنة هي بداية التحقيق وليست نهايته.
اكتشف أيضاً: التحليل المالي: كيف تقرأ النسب والسيولة ورأس المال العامل؟
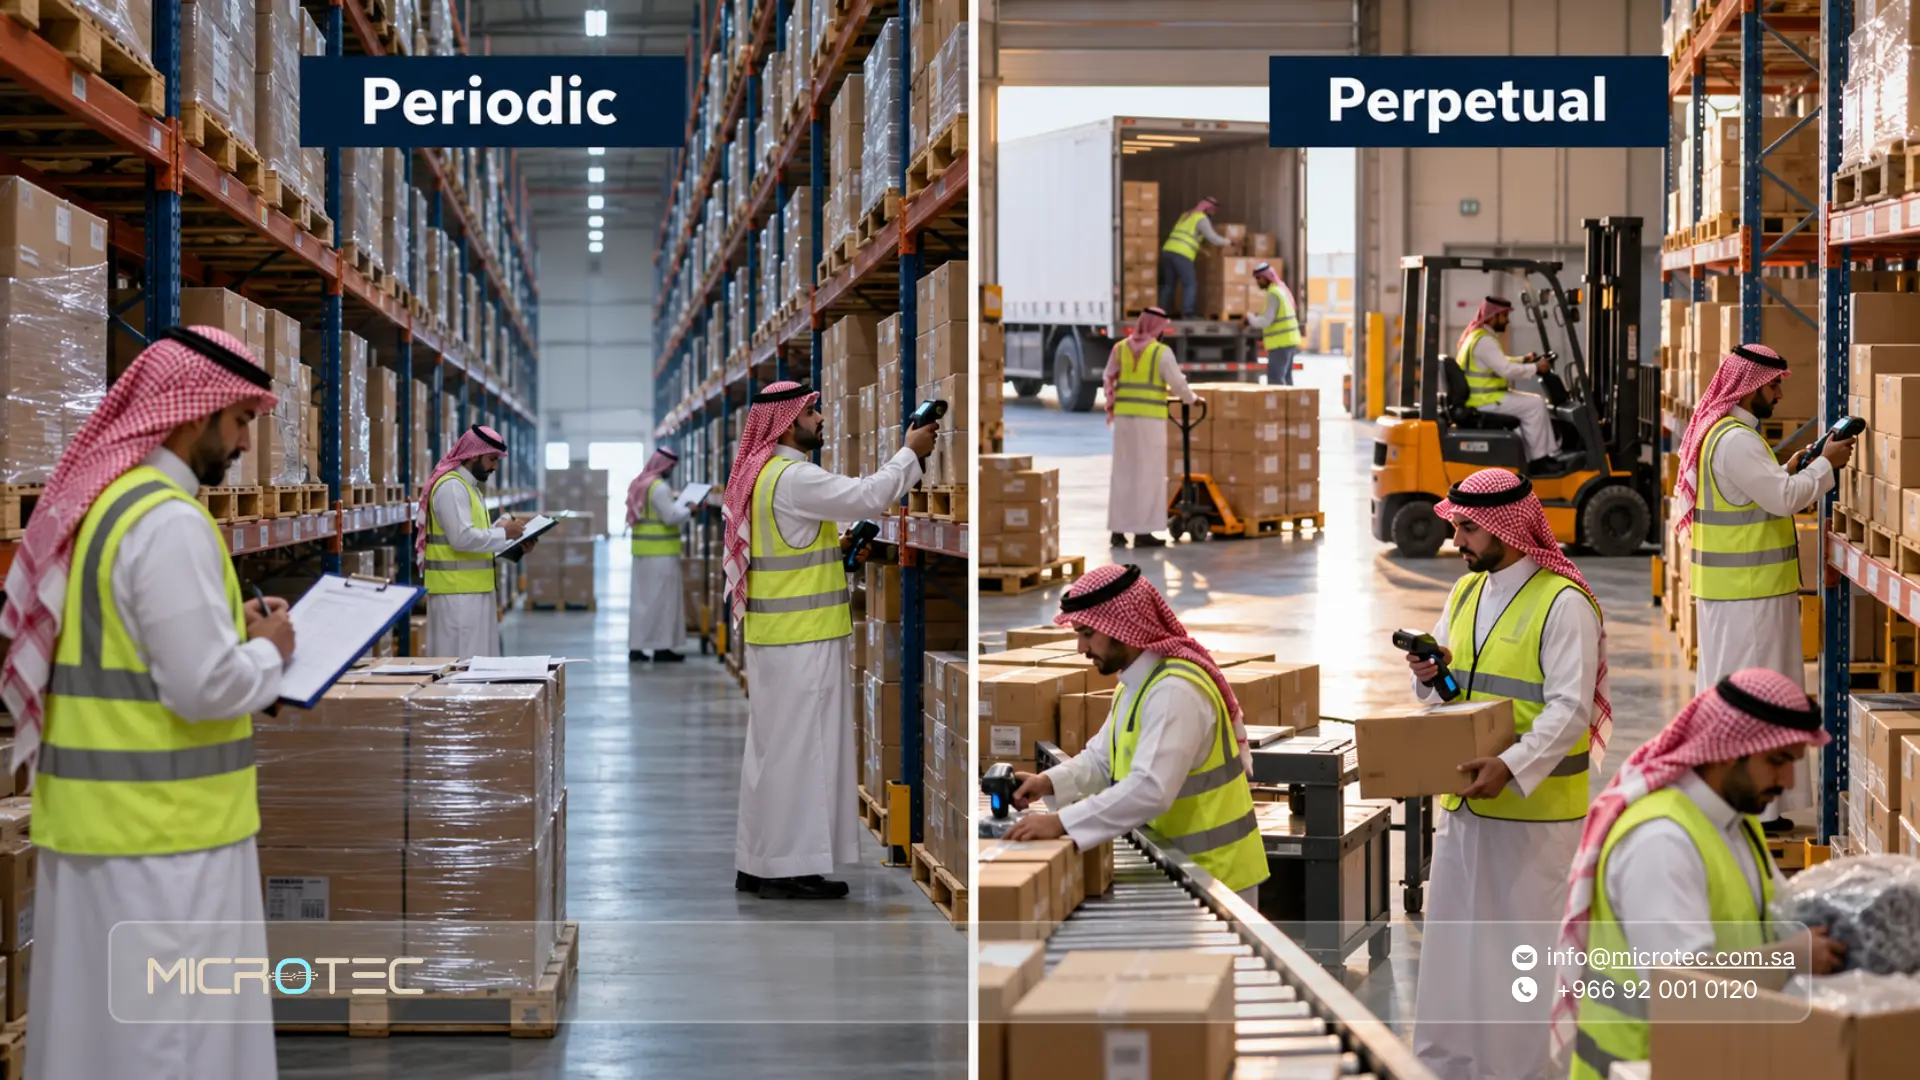
كيف تراجع فروقات الجرد قبل اعتمادها؟
عند ظهور الفرق، ارجع أولًا إلى حركات الصنف خلال الفترة القريبة من الجرد. راجع:
- آخر عمليات الاستلام.
- أوامر الصرف.
- المبيعات.
- المرتجعات.
- التحويلات بين المستودعات.
- حركات التجميع أو التصنيع عند وجودها.
- تعديلات سابقة على الرصيد.
- الوحدات المستخدمة.
- الأصناف البديلة أو المتشابهة.
- المستندات التي لم تعتمد بعد.
أحيانًا يظهر العجز في صنف والزيادة نفسها تقريبًا في صنف مشابه لأن الموظف اختار الكود الخطأ، وهنا تعديل كل صنف بصورة منفصلة دون معرفة السبب قد يخفي المشكلة بدل حلها.
ما هي التسويات الجردية؟
التسويات الجردية هي التعديلات التي تُعتمد بعد التحقق من الفرق بين الرصيد المسجل والموجود فعليًا.
فإذا كان النظام يعرض كمية أعلى من الواقع وثبت بعد المراجعة وجود عجز حقيقي، تتم تسوية الرصيد إلى الكمية الصحيحة وفق الإجراء والصلاحيات المعتمدة.
أما إذا كان الموجود أكبر من المسجل، فيجب أيضًا البحث عن السبب قبل اعتماد الزيادة. فقد تكون هناك عملية استلام لم تسجل أو حركة دخلت تحت صنف آخر.
المبدأ المهم هو أن التسوية تعالج نتيجة الفرق، لكنها لا تفسر سببه تلقائيًا. لذلك يجب أن تحتفظ المنشأة، عند الحاجة، بمعلومات مثل:
- الكمية قبل التسوية.
- الكمية الفعلية.
- مقدار الفرق.
- سبب الفرق.
- المستندات الداعمة.
- الشخص الذي نفذ الجرد.
- من اعتمد التسوية.
- تاريخها.
كيف تعالج فروقات الجرد محاسبيًا؟
المعالجة المحاسبية تعتمد على سبب الفرق وطبيعة المخزون والسياسة المحاسبية المطبقة.
إذا ثبت وجود فقد أو تلف حقيقي، فقد ينتج عنه تخفيض للمخزون وإثبات الأثر المناسب كمصروف أو خسارة بحسب الحالة والسياسة المحاسبية. أما إذا كان الفرق نتيجة خطأ تسجيل سابق، فقد تكون المعالجة تصحيحًا للعملية الأصلية بدل اعتباره خسارة جديدة.
وبالنسبة للمنشآت التي تطبق المعايير الدولية المعتمدة في المملكة، فقد اعتمدت الهيئة السعودية للمراجعين والمحاسبين معيار IAS 2 “المخزون” كما صدر عن مجلس معايير المحاسبة الدولية دون تعديل. وينص معيار IAS 2 على قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل، وعلى إثبات خسائر المخزون والتخفيضات ذات الصلة كمصروف في الفترة التي تحدث فيها.
لذلك لا ينبغي إنشاء قيد موحد لكل فرق يظهر في الجرد دون تحديد سببه أولًا.
16 أمرًا راجعها قبل بدء الجرد
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. نطاق الجرد | المستودعات والفروع والأصناف المشمولة محددة |
| 2. التاريخ المرجعي | واضح لجميع الفرق |
| 3. حركة المخزون | توجد آلية للحركات أثناء العد |
| 4. أكواد الأصناف | لا توجد أكواد مكررة أو غامضة |
| 5. وحدات القياس | التحويل بين الكرتون والحبة وغيرها مضبوط |
| 6. مواقع التخزين | كل صنف موجود في الموقع المعروف |
| 7. الباركود | مرتبط بالصنف الصحيح عند استخدامه |
| 8. الاستلامات | الحركات الأخيرة تم تسجيلها |
| 9. المبيعات والصرف | جميع الحركات حتى نقطة الجرد مكتملة |
| 10. المرتجعات | تمت معالجة المرتجعات الفعلية |
| 11. التحويلات | لا توجد كميات معلقة بين موقعين |
| 12. البضاعة التالفة | مفصولة ومعروفة الحالة |
| 13. الأصناف لدى الغير | محددة ولا تختلط بالموجود في المستودع |
| 14. إعادة العد | توجد آلية للفروقات الكبيرة |
| 15. صلاحية التسوية | محدد من يستطيع اعتماد تعديل الرصيد |
| 16. توثيق السبب | كل فرق مهم يمكن الرجوع إلى تفسيره |
الهدف من هذه القائمة ليس منع كل فرق محتمل، بل جعل نتيجة الجرد قابلة للمراجعة بدل أن تتحول العملية إلى مجموعة أرقام يتم تعديلها دون معرفة مصدرها.
هل يجب إيقاف البيع أثناء الجرد؟
ليس دائمًا. إيقاف الحركة لفترة محددة يسهل تثبيت الكميات، لكنه قد لا يكون عمليًا في متجر يعمل لساعات طويلة أو مستودع يخدم عمليات مستمرة.
إذا استمر البيع أو الصرف أثناء الجرد، يجب أن يستطيع الفريق تحديد الحركات التي حدثت بعد عد الصنف وعدم احتسابها كفرق.
مثلًا، إذا تم عد صنف ووجدت منه 30 وحدة، ثم بيعت وحدتان قبل استخراج المقارنة النهائية، فلا يصح مقارنة 28 وحدة فعلية لاحقًا مع الرصيد الذي كان قائمًا لحظة العد دون أخذ الحركة في الاعتبار.
لذلك تعتمد إمكانية استمرار النشاط على قدرة النظام والفريق على تثبيت نقطة المقارنة وتتبع الحركات بدقة.
اقرأ أيضاً: إخلاء طرف الموظف والمخالصة النهائية: كيف تنهي علاقة العمل في السعودية؟
كم مرة يجب إجراء الجرد؟
لا توجد وتيرة واحدة مناسبة لكل منشأة. قد تختار بعض الشركات جردًا شاملًا في نهاية الفترة، مع عد جزئي مستمر لفئات محددة طوال السنة. وقد تحتاج الأنشطة ذات الحركة العالية أو الأصناف مرتفعة القيمة إلى جرد أكثر تكرارًا.
بدل اختيار موعد ثابت للجميع، حدد الوتيرة بناءً على:
- قيمة الصنف.
- سرعة حركته.
- تاريخ الفروقات السابقة.
- سهولة العد.
- احتمالات التلف أو الفقد.
- أثر نفاد الصنف على التشغيل.
- حجم المستودع وعدد المواقع.
الصنف الذي يتسبب كل فرق فيه بخسارة كبيرة يستحق رقابة أعلى من صنف منخفض القيمة ونادر الحركة.
كيف نساعدك في ميكروتيك على تنظيم الجرد وحركة المخزون؟
أفضل وقت لمعالجة فرق الجرد ليس بعد ظهوره، بل عند تسجيل الحركات التي تسببت فيه.
في ميكروتيك، نوفر ضمن حلول إدارة المخزون إمكانية متابعة حركة الأصناف والكميات وتقارير الحركات، مع ربط المخزون بالمبيعات والمشتريات بحسب الحل المستخدم. وتعرض حلولنا الحالية تتبع المخزون في الوقت الفعلي، وتقارير الحركات، والباركود، وتنبيهات إعادة الطلب ضمن وظائف إدارة المخزون.
كما نوضح في دليلنا الحالي لإدارة المخزون أن دورة العمل يمكن أن تشمل تسجيل الوارد والمنصرف ثم تنفيذ جرد اختباري ومطابقة عينة من الأصناف مع الأرصدة المسجلة للتحقق من دقة الإعداد والحركة.
الفكرة ليست أن النظام يمنع وجود أي فرق تلقائيًا، بل أن يجعل كل حركة قابلة للتتبع حتى يصبح البحث عن سبب الفرق أسرع.
ما الفرق بين الجرد الورقي والجرد داخل نظام مخزون منظم؟
| العملية | الجرد الورقي والملفات المنفصلة | نظام مخزون منظم |
| الرصيد المسجل | يحتاج جمعًا أو تحديثًا يدويًا | مرتبط بالحركات المسجلة |
| مواقع الأصناف | قد تعتمد على معرفة الموظفين | يمكن تنظيمها حسب المستودع أو الموقع |
| الحركات الأخيرة | تحتاج مراجعة فواتير ومستندات | تظهر ضمن سجل الحركات |
| التحويلات | معرضة للنسيان بين المواقع | يمكن تتبع انتقال الصنف |
| الباركود | استخدام محدود أو منفصل | يمكن ربطه بتعريف الصنف |
| اكتشاف الفروقات | غالبًا عند الجرد الشامل | يمكن دعم المراجعة الدورية |
| التحقق من السبب | بحث بين أوراق وملفات | الرجوع إلى حركة الصنف أسهل |
| اعتماد التسوية | قد يتم بتعديل يدوي | يمكن تنظيمه ضمن صلاحيات وإجراءات النظام |
كلما كان سجل حركة الصنف واضحًا، قل الوقت الذي يقضيه الفريق في محاولة معرفة ما حدث بين آخر جرد والجرد الحالي.
كيف يساعد النظام على تقليل أسباب فروقات الجرد؟
تظهر كثير من الفروقات قبل يوم الجرد بوقت طويل. قد تبدأ عند استلام كمية خاطئة، أو اختيار كود غير صحيح، أو نسيان تحويل بين فرعين، أو تسجيل البيع بوحدة مختلفة.
عندما تكون المبيعات والمشتريات والتحويلات والمرتجعات مرتبطة بحركة المخزون، يصبح من الأسهل تتبع الرصيد من لحظة دخوله حتى خروجه.
وتدعم حلول ميكروتيك الحالية متابعة المخزون والحركات بين المواقع، كما نوضح في حلولنا المتخصصة إمكانية استخدام الباركود والجرد وإدارة عدة مستودعات بحسب طبيعة النشاط.
هذا لا يلغي الحاجة إلى الجرد الفعلي؛ بل يجعل الجرد أداة للتحقق واكتشاف الاستثناءات، بدل أن يكون الطريقة الوحيدة لمعرفة كمية المخزون.
إذا كنت تكتشف فروقات كبيرة في كل جرد، راجع معنا في ميكروتيك دورة الصنف من الاستلام والبيع إلى المرتجع والتحويل، وحدد أين تفقد الحركة دقتها قبل أن تصل إلى المستودع.
أهم الأسئلة عن الجرد والجرد الدوري والمستمر
1. ما هو الجرد؟
الجرد هو مقارنة المخزون الموجود فعليًا بالكميات المسجلة في النظام أو السجلات، ثم مراجعة أي فروقات وتحديد سببها ومعالجتها.
ولا تقتصر العملية على العد؛ إذ تشمل أيضًا التحقق من الحركات والوحدات والمواقع واعتماد التسويات عند الحاجة.
2. ما الفرق بين الجرد الدوري والمستمر؟
في النظام الدوري، تُحدد أو تُراجع أرصدة المخزون بصورة رئيسية عند نقاط جرد محددة، بينما يُحدَّث الرصيد في الجرد المستمر مع تسجيل حركات الشراء والبيع والصرف والاستلام.
ومع ذلك يحتاج النظام المستمر أيضًا إلى عد فعلي دوري للتحقق من أن الرصيد المسجل يطابق الموجود على أرض الواقع.
3. هل الجرد المستمر يلغي الجرد الفعلي؟
لا. النظام المستمر يسجل ما يدخل إليه من حركات، لكنه لا يستطيع وحده اكتشاف كل عملية لم تُسجل أو تلف لم يُثبت أو خطأ حدث أثناء العد أو التخزين.
لذلك يبقى الجرد الفعلي مهمًا للتحقق من دقة السجل.
4. كم مرة يجب إجراء الجرد سنويًا؟
يعتمد ذلك على طبيعة المخزون وحجم الحركة والمخاطر.
يمكن تنفيذ جرد شامل على فترات محددة مع جرد جزئي متكرر للأصناف المهمة أو كثيرة الحركة. وقد تحتاج بعض المنشآت إلى مراجعات شهرية لفئات معينة بدل الانتظار إلى جرد سنوي واحد.
5. هل يجب إيقاف البيع أثناء الجرد؟
ليس بالضرورة، لكن يجب التحكم في الحركات التي تحدث أثناء العد. إذا استمر البيع والاستلام والصرف، فيجب أن يكون هناك وقت مرجعي واضح للجرد وطريقة لتحديد الحركات التي تمت بعد عد كل صنف حتى لا تظهر فروقات غير حقيقية.
6. كيف أعالج العجز في المخزون؟
ابدأ بإعادة العد ثم راجع الاستلامات والمبيعات والمرتجعات والتحويلات والوحدات وحركات الصنف الأخيرة.
إذا ثبت أن العجز حقيقي، تُعتمد التسويات الجردية المناسبة وفق صلاحيات المنشأة وتُعالج محاسبيًا بحسب سبب الفرق والسياسة المطبقة.
7. كيف أعالج الزيادة في الجرد؟
الزيادة تحتاج إلى تحقيق مثل العجز تمامًا.
قد يكون هناك استلام لم يُسجل، أو حركة أدخلت على صنف آخر، أو خطأ في الوحدة أو في العد. بعد تحديد السبب يتم تصحيح العملية الأصلية أو اعتماد التسوية المناسبة.
8. ما الفرق بين الجرد والتسوية المخزنية؟
الجرد هو عملية التحقق والمقارنة بين الموجود الفعلي والمسجل. أما التسوية المخزنية فهي الإجراء الذي يعدل الرصيد بعد ثبوت وجود فرق واعتماد معالجته.
لذلك يمكن أن تجري جردًا ولا تحتاج إلى أي تسوية إذا تطابقت الأرصدة.
9. ما هي التسويات الجردية؟
التسويات الجردية هي تعديلات تعتمد لتصحيح رصيد المخزون بعد التحقق من وجود عجز أو زيادة حقيقية.
وينبغي أن تكون التسوية مرتبطة بسبب واضح ومستند أو اعتماد مناسب، بدل استخدامها مباشرة كلما ظهر اختلاف في الرصيد.
10. هل تختلف قيود الجرد الدوري والمستمر؟
نعم. في النظام الدوري تتركز معالجة المخزون وتكلفة المبيعات بدرجة أكبر ضمن إجراءات نهاية الفترة، بينما يحدث التحديث في النظام المستمر مع العمليات المسجلة. كما تختلف قيود فروقات الجرد بحسب سبب الفرق وطبيعة الحسابات المستخدمة.
ولهذا يجب تحديد نوع النظام وسبب الفرق قبل تسجيل أي قيد محاسبي.
11. ما أكثر أسباب فروقات جرد المخزون شيوعًا؟
تشمل الأسباب الشائعة أخطاء الاستلام والصرف، والحركات غير المسجلة، والتحويلات المعلقة، واستخدام وحدة قياس غير صحيحة، والمرتجعات، والتلف، والأصناف المتشابهة، والأخطاء في العد.
وجود فروقات متكررة في الصنف نفسه غالبًا يستحق مراجعة دورة الحركة وليس مجرد تعديل الرصيد في كل مرة.