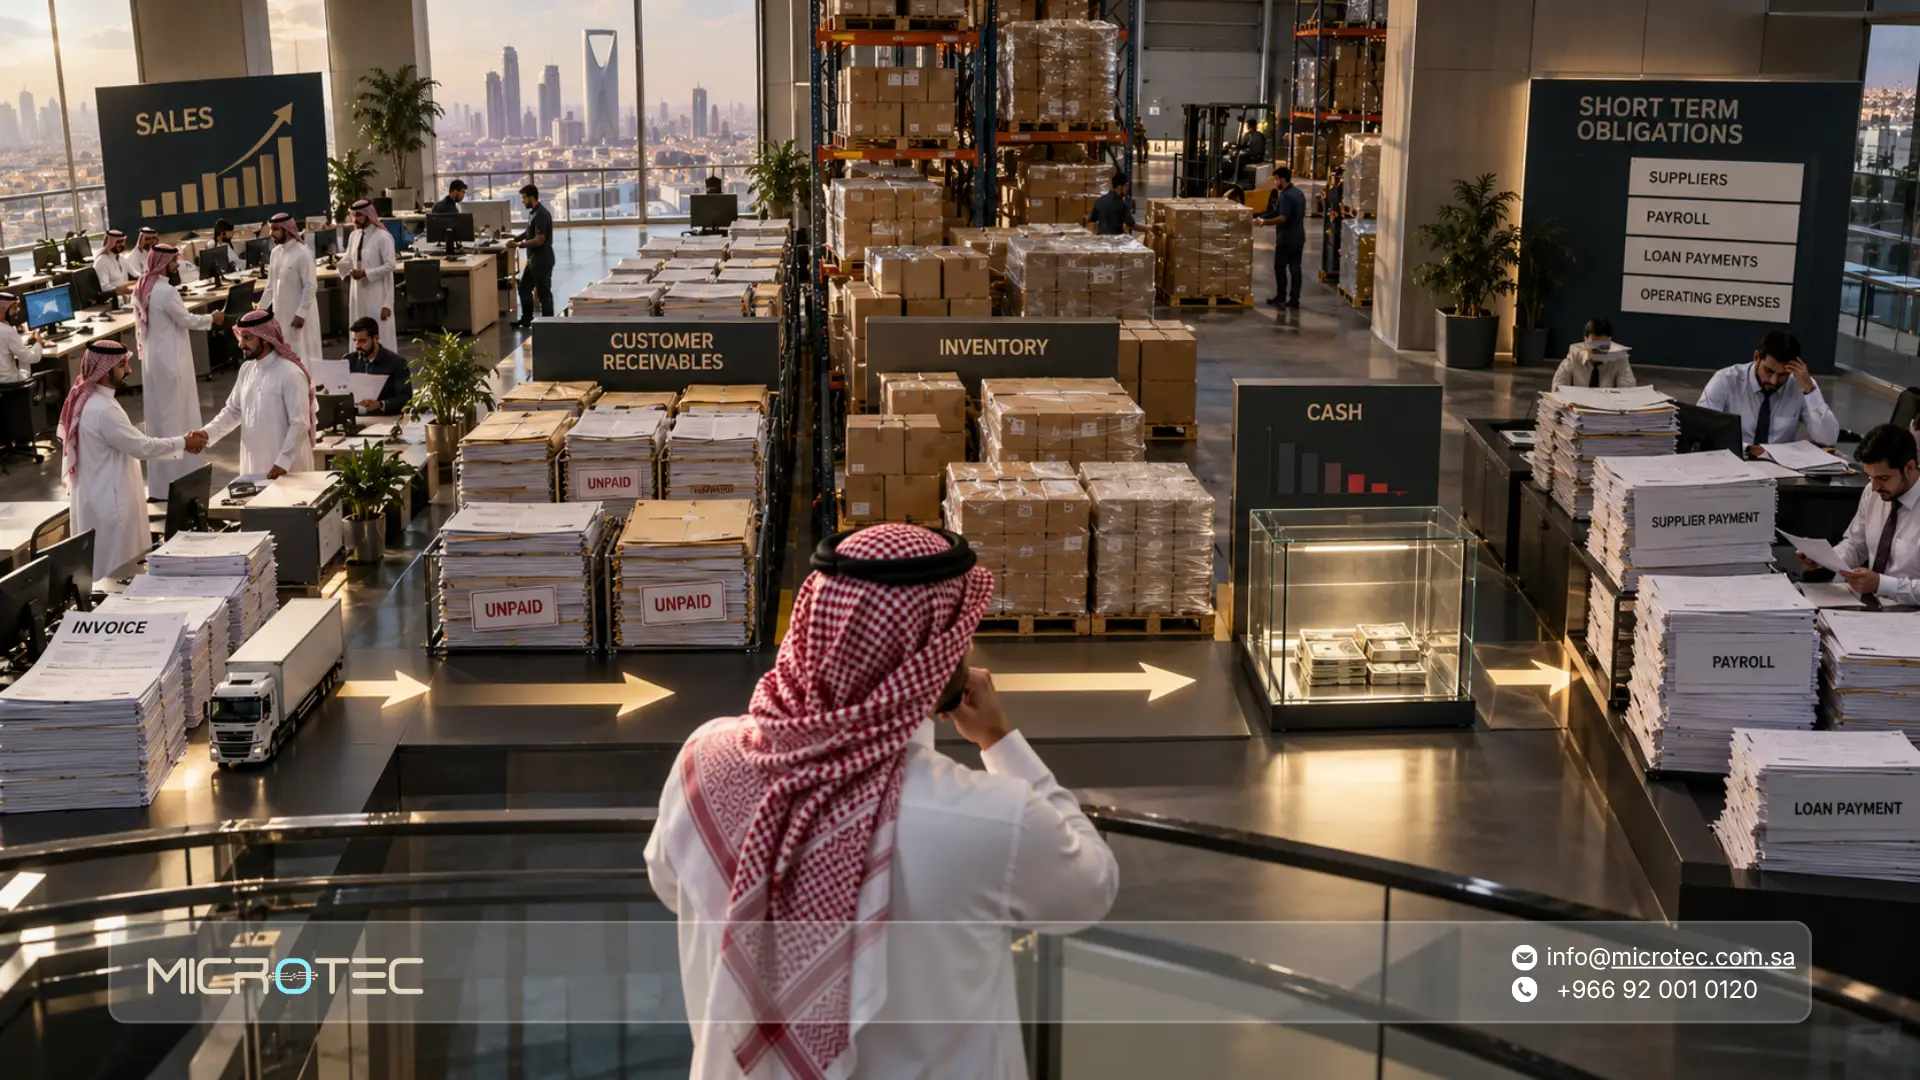
قد تظهر قائمة الدخل أن المنشأة تحقق أرباحًا، بينما يعاني حسابها البنكي من نقص السيولة. وقد ترتفع المبيعات في الوقت الذي تتراكم فيه الذمم المدينة ويصبح جزء كبير من الإيرادات أموالًا لم تُحصّل بعد.
هنا يأتي دور التحليل المالي. فالأرقام المحاسبية تخبرك بما حدث، بينما يساعدك التحليل على فهم ما تعنيه هذه الأرقام: هل تستطيع المنشأة الوفاء بالتزاماتها القصيرة؟ هل التحصيل يتحسن أم يتباطأ؟ وهل النمو يستهلك رأس المال العامل أسرع مما توفره العمليات؟
في هذا الدليل نوضح التحليل المالي للقوائم المالية بطريقة عملية، من نسب السيولة والربحية والمديونية إلى رأس المال العامل ومعدل دوران الذمم المدينة.
اكتشف كيف يساعدك تنظيم البيانات في ميكروتيك على الوصول إلى مؤشرات أكثر وضوحًا بدل تجميعها كل مرة من ملفات منفصلة.
ما هو التحليل المالي ولماذا تحتاج إليه الإدارة؟
التحليل المالي عملية قراءة البيانات المالية وربطها ببعضها لاستخراج مؤشرات تساعد على فهم أداء المنشأة ووضعها المالي.
لا يقتصر التحليل على النظر إلى قيمة المبيعات أو صافي الربح. بل يربط بين عدة عناصر مثل:
- الإيرادات.
- تكلفة المبيعات.
- المصروفات.
- الأصول.
- الالتزامات.
- النقدية.
- المخزون.
- الذمم المدينة.
- الذمم الدائنة.
- حقوق الملكية.
- التدفقات النقدية.
ثم يحول هذه البيانات إلى نسب مالية ومؤشرات مالية يمكن مقارنتها بمرور الوقت أو بالخطة أو بنتائج فترات أخرى.
من أين تأتي بيانات التحليل المالي؟
يبدأ التحليل الجيد من بيانات محاسبية مكتملة، وأهم مصادره:
- قائمة الدخل.
- قائمة المركز المالي.
- قائمة التدفقات النقدية.
- الأستاذ العام.
- تقارير العملاء والموردين.
- أعمار الديون.
- تقارير المخزون.
- المبيعات.
- المصروفات.
- القروض والالتزامات.
- الميزانيات والتوقعات.
ولا يعني وجود قوائم مالية صحيحة أن التحليل المالي أصبح جاهزًا تلقائيًا. فقد تحتاج الإدارة إلى تفصيل الأرقام حسب الفرع أو العميل أو المنتج أو مركز التكلفة حتى تفهم سبب تغير المؤشر.
لماذا لا تكفي الأرباح وحدها للحكم على وضع الشركة؟
الربح مهم، لكنه لا يجيب عن كل الأسئلة.
قد تسجل الشركة مبيعات مرتفعة وربحًا جيدًا، لكن جزءًا كبيرًا من المبيعات قد يكون آجلًا ولم يتحول بعد إلى نقد. وفي الوقت نفسه قد تكون هناك رواتب وموردون وقروض والتزامات يجب سدادها خلال أسابيع.
بمعنى آخر: الربح لا يساوي السيولة. وقد تحقق المنشأة أرباحًا بينما تواجه ضغطًا نقديًا إذا:
- تأخر العملاء في السداد.
- زاد المخزون بصورة كبيرة.
- استحقت مبالغ للموردين بسرعة.
- توسعت الشركة قبل توفير تمويل كافٍ.
- ارتفعت المصروفات النقدية.
- سُددت قروض أو التزامات كبيرة خلال الفترة.
ولهذا يجب قراءة الربحية والسيولة ورأس المال العامل معًا بدل اتخاذ القرار من رقم واحد.
ما معنى السيولة في التحليل المالي؟
السيولة تعبر عن قدرة المنشأة على توفير الأموال اللازمة للوفاء بالتزاماتها القصيرة الأجل في مواعيدها. فعندما تسأل عن معنى سيولة جيدة في الشركة، لا يكون السؤال فقط: كم يوجد في البنك؟ بل يجب أن تعرف أيضًا:
- ما المبالغ التي ستدخل قريبًا؟
- ما الديون التي يجب تحصيلها؟
- ما الالتزامات التي تستحق قريبًا؟
- كم من الأصول المتداولة يمكن تحويله إلى نقد بسرعة؟
ولهذا تستخدم الإدارة عدة نسب لقراءة السيولة بدل الاعتماد على الرصيد النقدي وحده.
اقرأ أيضاً: القيود المحاسبية: الأنواع والأمثلة وقيود الرواتب خطوة بخطوة
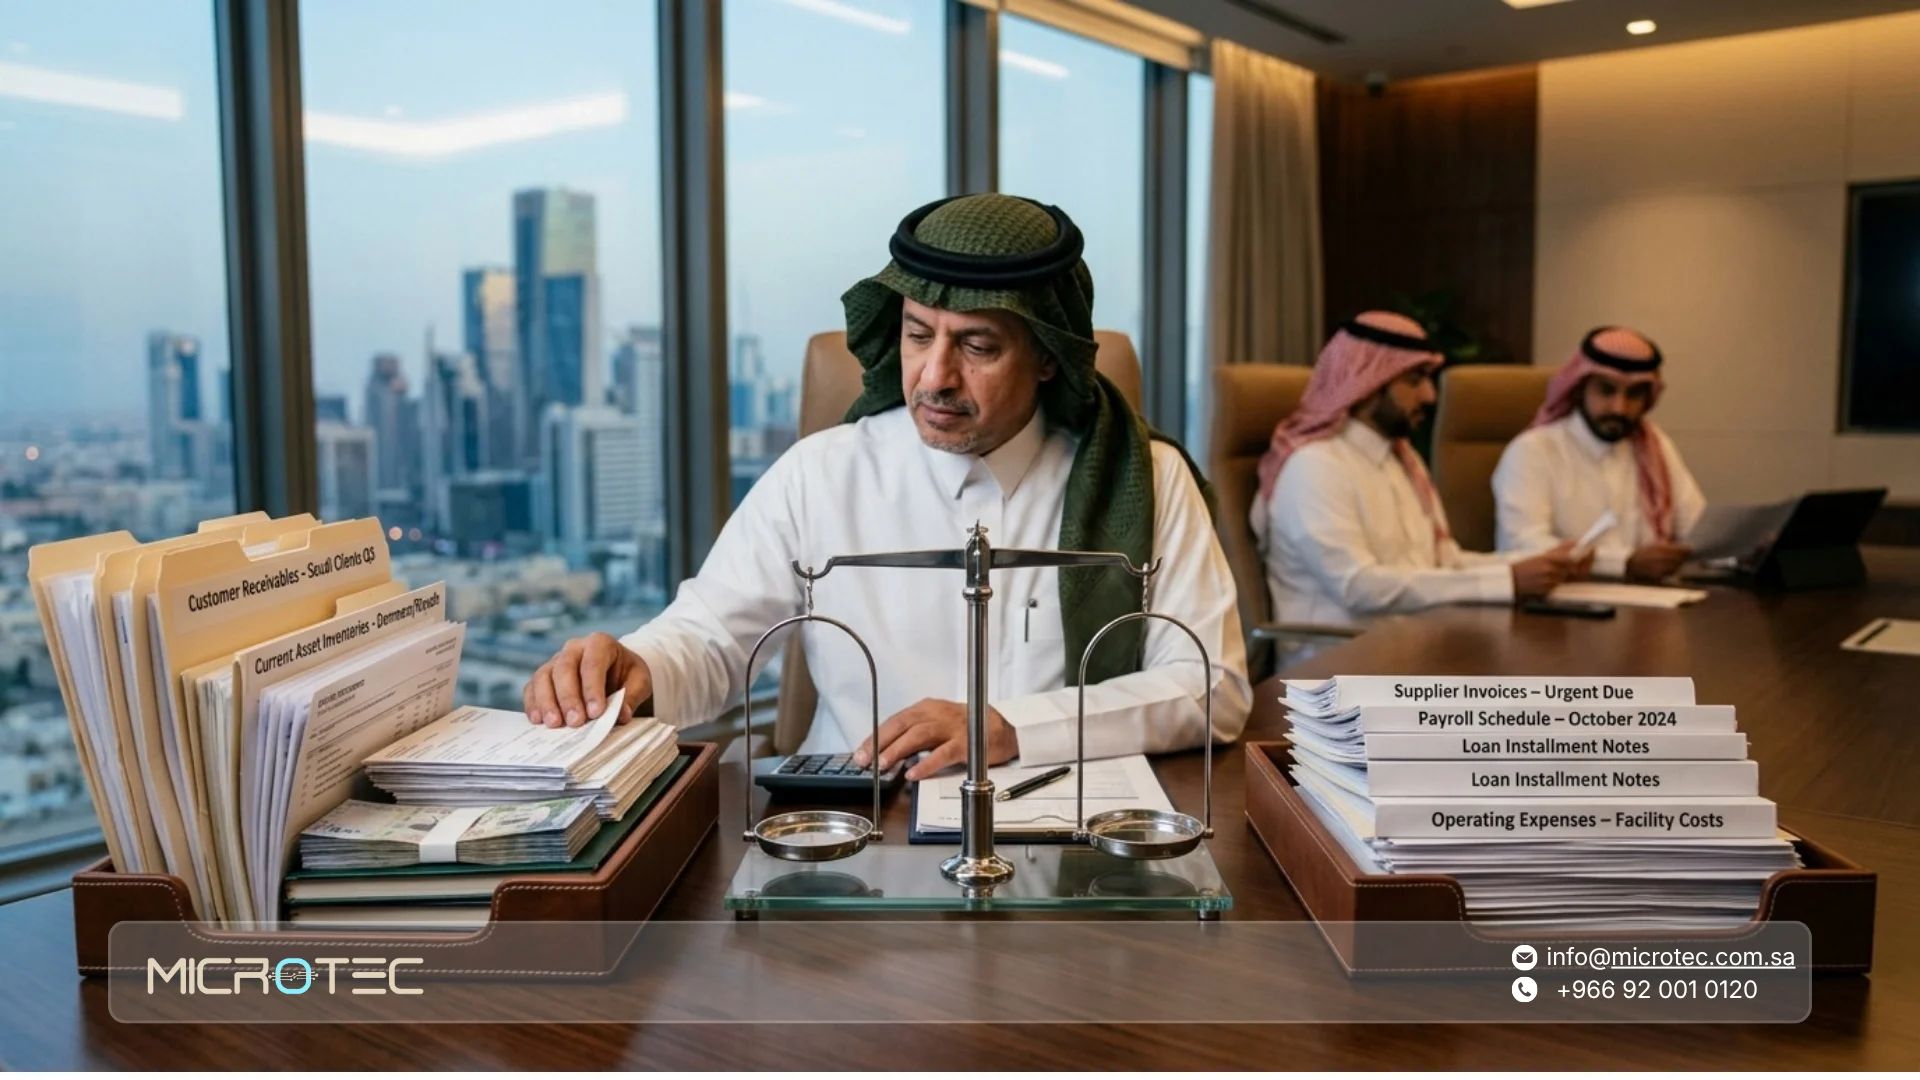
ما أهم النسب المالية التي تحتاجها إدارتك؟
تساعد النسب المالية على تحويل الأرقام المطلقة إلى علاقات يمكن تفسيرها ومقارنتها.
فعلى سبيل المثال، معرفة أن الالتزامات المتداولة تبلغ مليون ريال لا تكفي وحدها. المهم أيضًا معرفة قيمة الأصول التي تستطيع المنشأة استخدامها لتغطية هذه الالتزامات.
ومن أكثر النسب المستخدمة في التحليل المالي للقوائم المالية:
| المؤشر | طريقة الحساب المبسطة | ماذا يساعدك على فهمه؟ |
| نسبة التداول | الأصول المتداولة ÷ الالتزامات المتداولة | قدرة الأصول المتداولة على تغطية الالتزامات القصيرة |
| نسبة السيولة السريعة | الأصول المتداولة ناقص المخزون ÷ الالتزامات المتداولة | القدرة على السداد دون الاعتماد على بيع المخزون |
| نسبة النقدية | النقد وما يعادله ÷ الالتزامات المتداولة | التغطية الفورية للالتزامات بالنقد المتاح |
| هامش الربح الإجمالي | الربح الإجمالي ÷ الإيرادات × 100 | مقدار ما يتبقى بعد تكلفة المبيعات |
| هامش التشغيل | الربح التشغيلي ÷ الإيرادات × 100 | كفاءة النشاط الأساسي قبل البنود الأخرى |
| معدل دوران الذمم المدينة | المبيعات الآجلة ÷ متوسط الذمم المدينة | سرعة تحول المبيعات الآجلة إلى تحصيل |
| نسبة المديونية | الديون ÷ الأصول أو حقوق الملكية بحسب المؤشر المستخدم | مستوى اعتماد المنشأة على التمويل بالدين |
وتقسم ACCA النسب المستخدمة في تحليل الأداء المالي إلى مجموعات رئيسية تشمل الربحية والسيولة والكفاءة والمديونية، مع التأكيد على أن تفسير النسبة لا يتم بمعزل عن طبيعة النشاط والبيانات الأخرى.
كيف تقرأ نسبة التداول؟
نسبة التداول تحسب كالتالي: الأصول المتداولة ÷ الالتزامات المتداولة
إذا كانت الأصول المتداولة 1,500,000 ريال والالتزامات المتداولة 1,000,000 ريال، تصبح نسبة التداول: 1.5 مرة، أي أن المنشأة لديها 1.5 ريال من الأصول المتداولة مقابل كل ريال من الالتزامات القصيرة الأجل.
لكن لا ينبغي تفسير الرقم بصورة آلية. النسبة المرتفعة قد تشير إلى قدرة جيدة على السداد، لكنها قد تعكس أيضًا:
- مخزونًا زائدًا.
- تحصيلًا بطيئًا.
- نقدًا غير مستخدم.
- أصولًا متداولة لا تتحول إلى نقد بسرعة.
لذلك يجب قراءة مكونات الأصول المتداولة قبل الحكم على نسبة السيولة بأنها جيدة أو ضعيفة.
ما نسبة التداول الجيدة؟
لا توجد نسبة واحدة مناسبة لجميع الأنشطة.
توضح ACCA أن الحدود المقبولة لـ نسبة التداول تختلف بين القطاعات، وأن ارتفاع النسبة ليس دائمًا أفضل؛ لأن المستوى المرتفع جدًا قد يعني أن الشركة لا تستخدم أصولها قصيرة الأجل بكفاءة.
ولهذا تكون المقارنة الأكثر فائدة عادة مع:
- النسبة في الفترات السابقة.
- ميزانية الشركة.
- طبيعة دورة النشاط.
- متوسطات القطاع عند توفر بيانات مناسبة.
- التدفق النقدي التشغيلي.
ما هي نسبة السيولة السريعة؟
نسبة السيولة السريعة تشبه نسبة التداول، لكنها تستبعد المخزون من الأصول المستخدمة في الحساب: (الأصول المتداولة – المخزون) ÷ الالتزامات المتداولة
السبب أن المخزون قد يحتاج إلى وقت حتى يتحول إلى مبيعات ثم إلى نقد، بينما تريد هذه النسبة معرفة قدرة المنشأة على تغطية الالتزامات دون الاعتماد على بيع المخزون.
وتفيد نسبة السيولة السريعة خصوصًا في الأنشطة التي تحتفظ بمخزون كبير أو قد يستغرق تصريف بعض الأصناف فيها وقتًا أطول.
لكنها أيضًا لا تعطي الصورة كاملة. فقد تكون الذمم المدينة مرتفعة داخل الأصول السريعة، بينما يتأخر العملاء في الدفع. لذلك يجب ربط نسبة السيولة السريعة بسرعة التحصيل والتدفق النقدي، لا قراءتها كرقم مستقل.
متى تستخدم نسبة النقدية؟
نسبة النقدية أكثر تحفظًا من نسبة التداول والسيولة السريعة؛ لأنها تركز على النقد وما يعادله مقارنة بالالتزامات المتداولة. بصورتها المبسطة: النقد وما يعادله ÷ الالتزامات المتداولة
وهي تجيب عن سؤال مختلف:
إذا لم تحصل الشركة مبالغ جديدة من العملاء ولم تبع مخزونًا، فما مقدار الالتزامات القصيرة التي يمكن تغطيتها من النقد المتاح حاليًا؟
لكن وجود نسبة نقدية منخفضة لا يعني وحده أن الشركة في مشكلة؛ فشركة ذات تحصيل سريع وتدفقات تشغيلية منتظمة قد تحتاج إلى الاحتفاظ بنقد أقل من شركة ذات دورة تحصيل طويلة ومتذبذبة.
كيف تقرأ نسب الربحية؟
الربحية لا تعني فقط معرفة صافي الربح في نهاية الفترة. يمكن استخدام عدة مؤشرات مالية لفهم مصدر الربح، مثل:
- هامش الربح الإجمالي: يوضح النسبة المتبقية من الإيراد بعد تكلفة المبيعات.
- هامش الربح التشغيلي: يوضح أداء النشاط بعد احتساب المصروفات التشغيلية.
- العائد على رأس المال: يساعد على مقارنة الربح بحجم رأس المال المستخدم في النشاط.
مثلًا، ارتفاع المبيعات بنسبة كبيرة مع انخفاض هامش الربح قد يعني أن الشركة تبيع أكثر، لكنها تحقق ربحًا أقل من كل ريال مبيعات.
لذلك لا يكفي أن يكون اتجاه الإيرادات صاعدًا؛ يجب معرفة ما الذي يحدث للهوامش بالتوازي مع النمو.
كيف تقرأ المديونية؟
تحاول نسب المديونية معرفة حجم اعتماد المنشأة على الالتزامات والتمويل بالدين مقارنة بأصولها أو حقوق أصحابها. ومن الأسئلة المهمة:
- هل ارتفع الدين أسرع من الإيرادات؟
- ما نسبة الالتزامات إلى حقوق الملكية؟
- هل الربح التشغيلي كافٍ لتحمل تكاليف التمويل؟
- ما الجزء الذي يستحق خلال الاثني عشر شهرًا القادمة؟
- هل تعتمد الشركة على التمويل القصير لتمويل احتياجات طويلة الأجل؟
لا توجد نسبة مديونية واحدة مثالية لجميع القطاعات؛ فطبيعة الأصول ودورة العمل والاستقرار النقدي تختلف بين شركة وأخرى.
لماذا يجب تحليل الذمم المدينة؟
الذمم المدينة هي المبالغ المستحقة للمنشأة على العملاء نتيجة المبيعات الآجلة. وزيادة الذمم ليست سيئة بالضرورة. فقد ترتفع لأن المبيعات نمت.
المشكلة تظهر عندما ترتفع الذمم أسرع من المبيعات، أو يستغرق العملاء وقتًا أطول للسداد. وهنا يجب ألا تنظر الإدارة إلى إجمالي الرصيد فقط، بل إلى:
- العميل.
- تاريخ الاستحقاق.
- عدد أيام التأخير.
- الحد الائتماني.
- المبالغ المتنازع عليها.
- الديون القديمة.
- التحصيل خلال الفترة.
هذه التفاصيل تساعد على معرفة هل ارتفاع الحسابات المدينة نتيجة نمو صحي في المبيعات أم تراجع في التحصيل.
كيف تحسب معدل دوران الذمم المدينة؟
معدل دوران الذمم المدينة يقيس عدد المرات التي تتحول فيها الذمم إلى تحصيل خلال الفترة.
ويحسب عادة: صافي المبيعات الآجلة ÷ متوسط الذمم المدينة
كلما زادت سرعة الدوران بصورة مناسبة لطبيعة النشاط، كان ذلك مؤشرًا على أن الأموال لا تبقى محجوزة لدى العملاء لفترات طويلة.
لكن لا تقارن الرقم بصورة عشوائية بين نشاط تجزئة يبيع نقدًا في الغالب وشركة B2B تمنح عملاءها آجالًا طويلة.
يمكن أيضًا تحويل الفكرة إلى متوسط أيام للتحصيل: متوسط الذمم المدينة ÷ المبيعات الآجلة × عدد أيام الفترة
وهذا يجعل السؤال أكثر مباشرة: كم يومًا في المتوسط ننتظر حتى تتحول الفاتورة إلى نقد؟
كيف يكشف تحليل الذمم مشكلة لا تظهر في المبيعات؟
تخيل أن مبيعات الشركة ارتفعت 20% خلال السنة. قد يبدو ذلك إيجابيًا! لكن إذا ارتفعت الذمم المدينة 60% خلال الفترة نفسها، فهذا يستحق التحقيق.
قد يكون السبب:
- زيادة المبيعات الآجلة.
- منح آجال أطول.
- تأخر بعض العملاء.
- ضعف المتابعة.
- ارتفاع المبالغ المتنازع عليها.
- اعتماد النمو على عدد محدود من العملاء.
هنا يغير التحليل المالي السؤال من: كم بعنا؟ إلى: كم من هذه المبيعات تحول فعلًا إلى أموال يمكن استخدامها؟
اكتشف أيضاً: إخلاء طرف الموظف والمخالصة النهائية: كيف تنهي علاقة العمل في السعودية؟
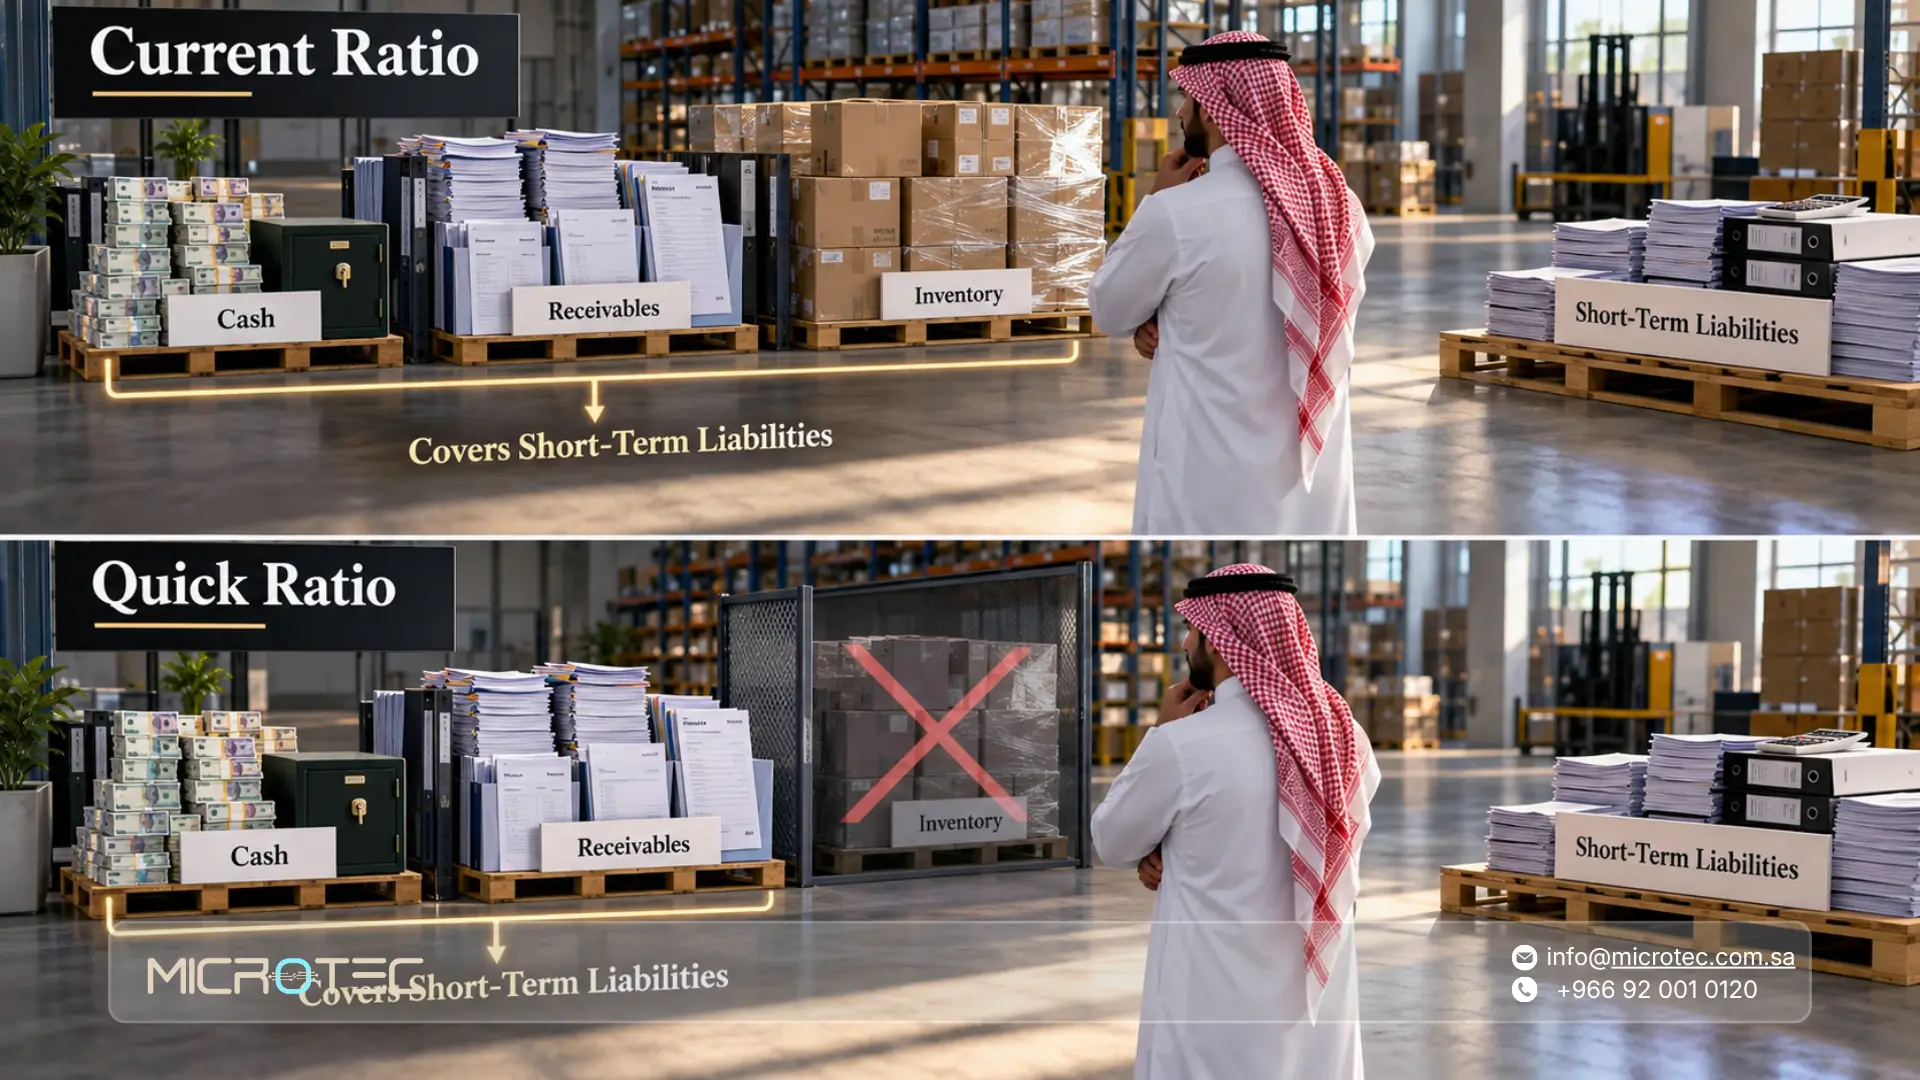
ماذا تخبرك الذمم الدائنة؟
الذمم الدائنة تمثل مبالغ مستحقة على المنشأة للموردين وغيرهم من الأطراف وفق العمليات المسجلة.
متابعة الدائنين لا تعني البحث عن أقل رصيد ممكن فقط. فالشراء الآجل قد يساعد على تمويل دورة التشغيل، لكن تأخير الدفع بصورة غير مخططة قد يشير إلى ضغط في السيولة.
من المهم مراقبة:
- إجمالي المبالغ المستحقة.
- تواريخ الاستحقاق.
- الموردين الرئيسيين.
- المتأخرات.
- شروط الدفع.
- الخصومات المرتبطة بالسداد.
- تركيز المشتريات لدى عدد محدود من الموردين.
ويجب قراءة الحسابات المدينة والدائنة معًا، لأن دورة النقد تعتمد على متى تحصل من العميل ومتى تدفع للمورد.
ما هو رأس المال العامل؟
إذا كنت تسأل ما هو رأس المال العامل؟ فهو الفرق بين الأصول المتداولة والالتزامات المتداولة: رأس المال العامل = الأصول المتداولة – الالتزامات المتداولة
ويستخدم لتقدير مقدار الموارد القصيرة الأجل المتاحة للمنشأة بعد تغطية التزاماتها القصيرة. على سبيل المثال، إذا كانت:
الأصول المتداولة = 2 مليون ريال، الالتزامات المتداولة = 1.4 مليون ريال، فإن رأس المال العامل يساوي: 600 ألف ريال
ما معنى رأس المال هنا؟
هناك فرق بين رأس المال ورأس المال العامل.
عند الحديث عن معنى رأس المال بصورة عامة، فقد يكون المقصود الأموال أو الموارد التي يستثمرها الملاك أو تستخدمها المنشأة لتمويل أعمالها، ويختلف التعريف بحسب السياق المحاسبي والمالي.
أما رأس المال العامل فهو مؤشر محدد يتعلق بالأصول والالتزامات المتداولة. لذلك لا ينبغي استخدام عبارتي رأس مال ورأس المال العامل كأنهما المعنى نفسه.
هل رأس المال العامل المرتفع أفضل دائمًا؟
ليس بالضرورة. قد يكون رأس المال العامل موجبًا لأن الشركة لديها:
- نقدية جيدة.
- ذمم تتحصل بانتظام.
- مخزون متوازن.
وهذه صورة مطمئنة نسبيًا. لكن قد يكون الرقم نفسه مرتفعًا بسبب:
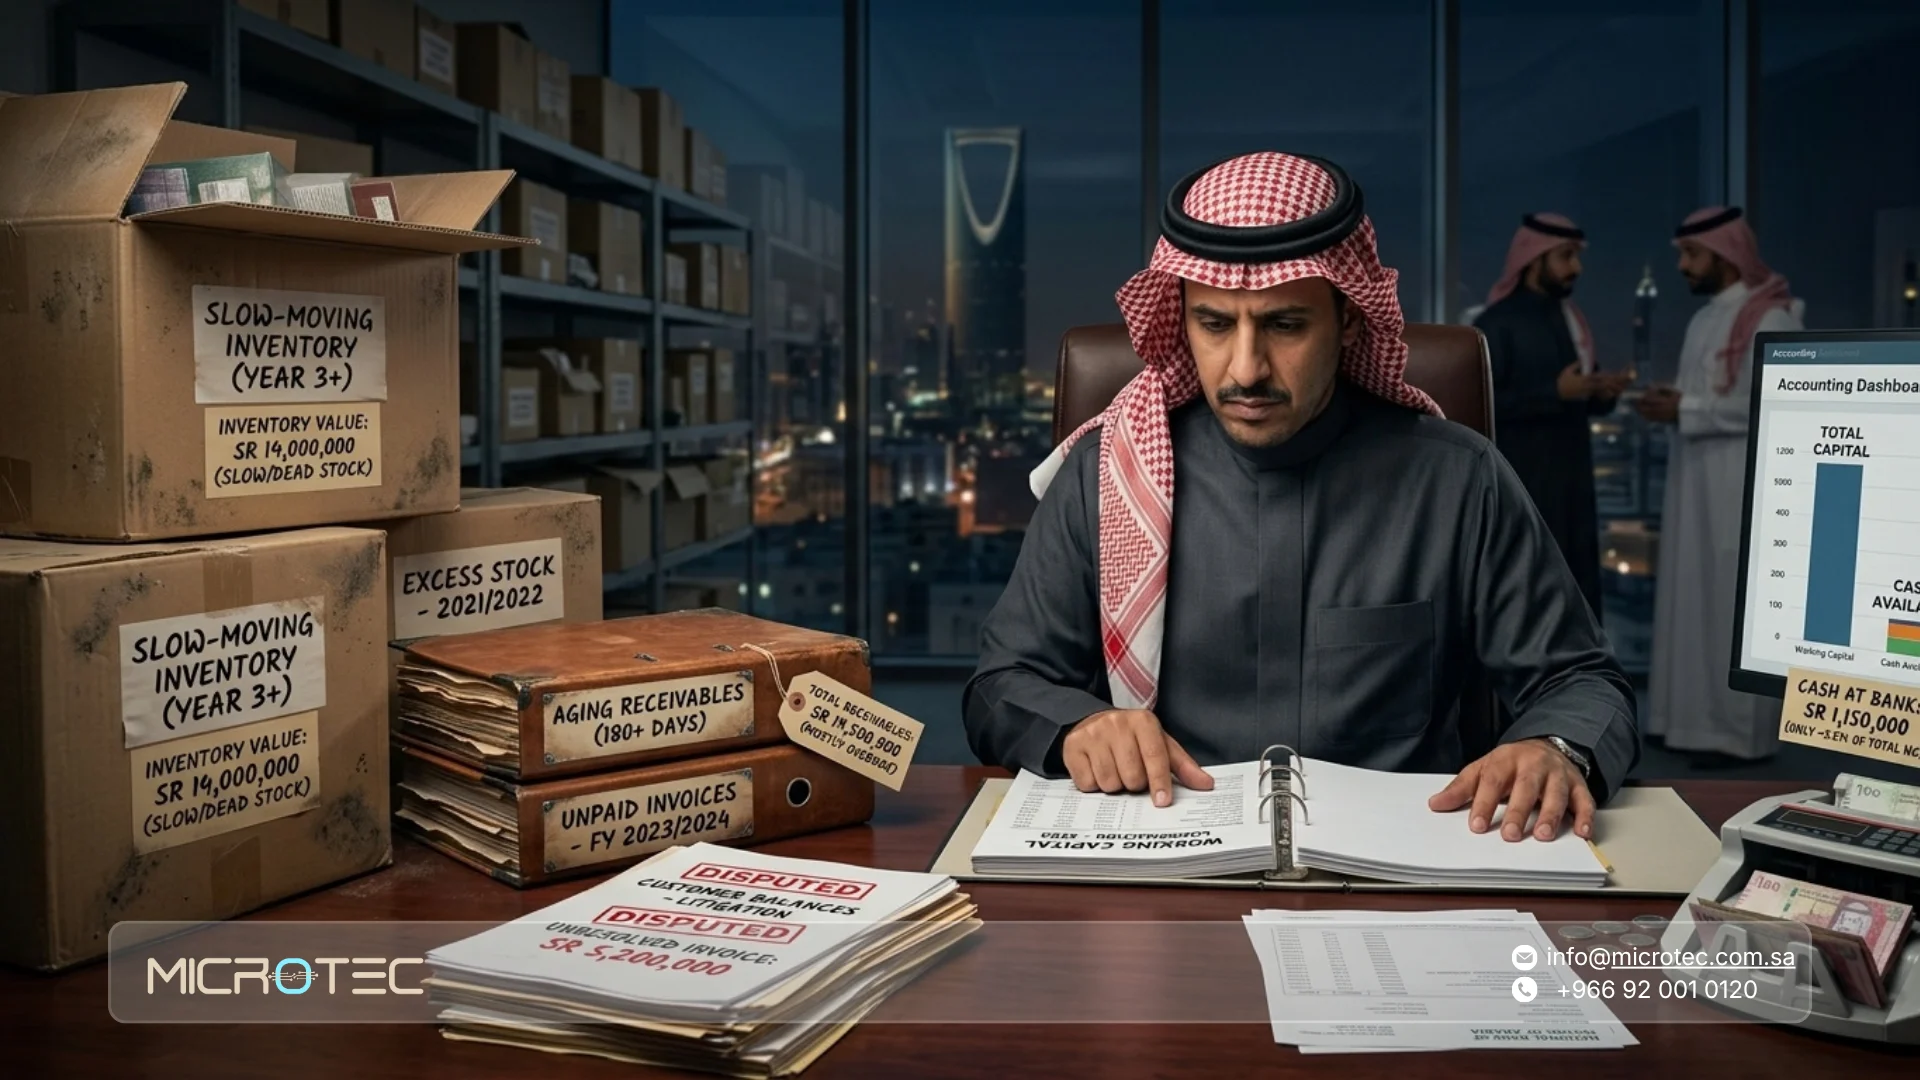
- مخزون بطيء الحركة.
- عملاء متأخرين.
- مبالغ مدينة يصعب تحصيلها.
لهذا لا يكفي حساب رأس المال العامل؛ يجب تحليل مكوناته.
والسؤال الأهم ليس فقط: كم يبلغ رأس المال العامل؟ بل: أين يوجد هذا المبلغ؟ هل هو نقد، أم مخزون، أم فواتير تنتظر التحصيل؟
كيف تعرف إن كانت السيولة تتحسن أم تتراجع؟
لا تنظر إلى نسبة السيولة لفترة واحدة فقط. راقب اتجاه عدة مؤشرات معًا، مثل:
- نسبة التداول.
- نسبة السيولة السريعة.
- نسبة النقدية.
- رأس المال العامل.
- متوسط أيام التحصيل.
- متوسط أيام دفع الموردين.
- المخزون.
- التدفق النقدي التشغيلي.
مثلًا، إذا كانت نسبة التداول مستقرة لكن فترة تحصيل العملاء ترتفع باستمرار، فقد تبدأ مشكلة السيولة قبل أن تظهر بوضوح في النسبة نفسها.
وهذه إحدى أهم فوائد التحليل المالي: مراقبة الاتجاه، لا الرقم المنفرد.
كيف تجري تحليلًا ماليًا ربع سنويًا؟
ليس المطلوب إعداد عشرات المؤشرات في كل مرة. الأفضل اختيار مجموعة ترتبط بأسئلة الإدارة الفعلية.
1. أغلق بيانات الفترة أولًا
تأكد من اكتمال:
- المبيعات.
- المشتريات.
- المصروفات.
- التسويات.
- البنوك.
- المخزون.
- الذمم.
- الاستحقاقات.
التحليل المبني على فترة لم تُغلق بعد قد يعطي نتائج مضللة.
2. استخرج القوائم والتقارير المساندة
جهز:
- قائمة الدخل.
- المركز المالي.
- التدفقات النقدية.
- أعمار الذمم المدينة.
- أعمار الذمم الدائنة.
- تقرير المخزون.
- المبيعات حسب الحاجة.
3. اختر المؤشرات المرتبطة بقرارك
إذا كانت المشكلة في التحصيل، ركز على:
- الذمم المدينة.
- معدل الدوران.
- متوسط أيام التحصيل.
أما إذا كانت المشكلة في القدرة على السداد، فركز على:
- نسبة التداول.
- نسبة السيولة السريعة.
- النقدية.
- رأس المال العامل.
4. قارن وليس فقط احسب
قارن النتائج مع:
- الربع السابق.
- الفترة نفسها من العام السابق.
- الميزانية.
- المستهدف.
- بيانات القطاع عند توفرها.
الرقم دون مقارنة قد لا يخبرك بشيء مهم.
5. ارجع إلى الحساب الذي تسبب في التغير
إذا تراجعت السيولة، لا تتوقف عند تسجيل الملاحظة. اسأل:
هل زاد المخزون؟
هل تأخر العملاء؟
هل تم سداد موردين مبكرًا؟
هل ارتفعت المصروفات؟
هل سُدد قرض؟
هل هناك توسع جديد؟
هنا ينتقل التحليل من تقرير إلى أداة لاتخاذ القرار.
تعرف أيضاً: حماية الأجور في السعودية: كيف ترفع ملف WPS وتتجنب المخالفات؟
17 أمرًا راجعها قبل قراءة النسب المالية
| نقطة المراجعة | لماذا تهم؟ |
| 1. الفترة المالية | يجب أن تكون الفترات المقارنة متجانسة |
| 2. اكتمال القيود | أي عملية ناقصة ستؤثر في النسبة |
| 3. التسويات | الاستحقاقات والإهلاك وغيرها قد تغير النتائج |
| 4. أرصدة البنوك | يجب مطابقتها قبل تحليل السيولة |
| 5. الذمم المدينة | راجع المبالغ المتأخرة وجودتها |
| 6. الذمم الدائنة | تأكد من اكتمال الالتزامات |
| 7. المخزون | افصل المخزون البطيء أو غير القابل للبيع عند التحليل |
| 8. المبيعات الآجلة | مهمة عند حساب دوران الذمم |
| 9. العمليات غير المتكررة | قد تشوه الربحية لفترة واحدة |
| 10. الموسمية | بعض الأنشطة تتغير بصورة كبيرة خلال السنة |
| 11. تغير الأسعار | قد ترتفع الإيرادات دون ارتفاع الكميات |
| 12. الفروع الجديدة | قد تغير المقارنة مع الفترة السابقة |
| 13. سياسة الائتمان | تؤثر مباشرة في الذمم والتحصيل |
| 14. شروط الموردين | تؤثر في الذمم الدائنة والسيولة |
| 15. تعريف النسبة | استخدم الطريقة نفسها عند المقارنة |
| 16. المقارنة بالقطاع | تختلف النسب الطبيعية بين الأنشطة |
| 17. الاتجاه | تغير المؤشر عبر عدة فترات أهم من قراءة رقم منفرد |
هذه النقاط مهمة لأن النسب المالية ليست حقائق منفصلة عن البيانات التي بنيت عليها.
ما الأخطاء التي تضعف التحليل المالي؟
- الاعتماد على نسبة واحدة: لا تحكم على الشركة من نسبة التداول فقط أو هامش الربح فقط. النسب تكمل بعضها.
- مقارنة نشاطين مختلفين: المخزون والسيولة والهوامش ودورات التحصيل تختلف بصورة كبيرة من قطاع إلى آخر.
- مقارنة فترات غير متشابهة: مقارنة شهر موسمي قوي بشهر هادئ قد تنتج استنتاجًا خاطئًا.
- تجاهل جودة الذمم: 100 ألف ريال مستحقة من عميل سيدفع الأسبوع القادم لا تساوي بالضرورة 100 ألف ريال متأخرة منذ سنة.
- الخلط بين الربح والنقد: قد تسجل الإيرادات قبل تحصيلها، لذلك يجب مراجعة التدفق النقدي والذمم بالتوازي مع قائمة الدخل.
- حساب النسبة ثم عدم تفسيرها: القيمة الحقيقية ليست في معرفة أن نسبة التداول 1.4، بل في معرفة: لماذا أصبحت 1.4؟ هل تحسنت؟ وما الذي يجب فعله بعدها؟
كيف نساعدك في ميكروتيك على تجهيز بيانات التحليل المالي؟
جودة التحليل المالي تعتمد أولًا على جودة البيانات التي تدخل إليه.
إذا كانت المبيعات في نظام، والمخزون في ملف، والتحصيل في جدول منفصل، والمصروفات تُرسل إلى المحاسب لاحقًا، سيقضي الفريق وقتًا كبيرًا في جمع الأرقام ومطابقتها قبل أن يبدأ التحليل أصلًا.
في ميكروتيك، نوفر ضمن نظام ERP والإدارة المالية بيانات مترابطة تشمل الحسابات العامة والمبيعات والمشتريات والمخزون والحسابات المدينة والدائنة والقوائم والتقارير المالية، مع إمكانية متابعة العمليات من مصدر واحد بحسب نطاق النظام المستخدم.
كما تشمل مكونات الإدارة المالية في ميكروتيك دليل الحسابات ودفتر الأستاذ والحسابات المدينة والدائنة والإيرادات والمصروفات ومراكز التكلفة والقوائم المالية.
هذا لا يعني أن النظام يتخذ القرار المالي بدل الإدارة، لكنه يوفر البيانات الأساسية التي يعتمد عليها التحليل دون الحاجة إلى إعادة جمعها من عدة مصادر عند كل مراجعة.
ما الفرق بين التحليل من نظام مترابط والجداول المنفصلة؟
| العملية | جداول وملفات منفصلة | بيانات مترابطة داخل النظام |
| المبيعات | تحتاج إلى استيراد أو نسخ | مسجلة ضمن دورة البيع |
| الذمم المدينة | ملف متابعة مستقل غالبًا | مرتبطة بالعملاء والفواتير |
| الذمم الدائنة | تحتاج مطابقة مع المشتريات | مرتبطة بالموردين والعمليات |
| المخزون | يحتاج تحديثًا ومطابقة | جزء من دورة التشغيل |
| الحسابات | تحتاج جمع بيانات الأقسام | تستقبل أثر العمليات المرتبطة |
| القوائم المالية | قد تتأخر حتى اكتمال الملفات | تعتمد على البيانات المسجلة |
| التحليل الدوري | يبدأ بجمع البيانات | يبدأ بمراجعة الأرقام والمؤشرات |
| تتبع الانحراف | يحتاج العودة لعدة ملفات | أسهل في الرجوع إلى تفاصيل العملية |
القيمة هنا ليست في إنتاج نسبة جميلة على شاشة، بل في تقليل الوقت بين ظهور المشكلة وفهم سببها.
كيف تساعد بيانات ميكروتيك على كشف فجوات التحصيل؟
إذا ظهر أن رصيد الذمم المدينة يرتفع، فإن الرقم الإجمالي وحده لا يخبر الإدارة أين المشكلة. تحتاج إلى الرجوع إلى:
- العملاء.
- الفواتير.
- المبالغ المسددة.
- المبالغ المتبقية.
- المبيعات.
- تواريخ العمليات.
عندما تكون هذه البيانات مرتبطة، يصبح من الأسهل مقارنة نمو المبيعات بنمو الذمم ومعرفة ما إذا كان التحصيل يتحرك بالمعدل نفسه.
وهنا يمكن استخدام معدل دوران الذمم المدينة وأعمار الديون كمؤشرين للمراجعة، ثم العودة إلى حسابات العملاء لمعرفة الحالات التي تحتاج إلى متابعة.
فالهدف من النظام ليس أن يقول للإدارة إن التحصيل جيد أو سيئ دون تحليل، بل أن يجعل البيانات التي تحتاج إليها لاتخاذ هذا القرار متاحة وقابلة للمراجعة.
إذا كانت تقاريرك المالية تحتاج إلى تجميع يدوي قبل كل اجتماع إدارة، راجع معنا في ميكروتيك دورة البيانات من الفاتورة والتحصيل إلى القوائم، وحدد أين يمكن تقليل التشتت قبل بناء مؤشراتك المالية.
أهم الأسئلة عن التحليل المالي والنسب المالية
1. ما هو التحليل المالي؟
التحليل المالي هو استخدام بيانات القوائم والتقارير المحاسبية لفهم أداء المنشأة ووضعها المالي، من خلال المقارنة والنسب والمؤشرات ودراسة تغير الأرقام بمرور الوقت.
لا يقتصر على حساب النسب؛ بل يشمل تفسير أسباب تغيرها وربطها بالعمليات الفعلية داخل النشاط.
2. ما الفرق بين التحليل المالي والتحليل الائتماني؟
التحليل المالي أوسع، ويمكن أن يستخدم لفهم الربحية والسيولة والكفاءة والمديونية واتجاه أداء المنشأة.
أما التحليل الائتماني فيركز بدرجة أكبر على قدرة العميل أو المنشأة على الوفاء بالتزاماتها وسداد التمويل أو الائتمان الممنوح لها.
وقد يستخدم التحليل الائتماني كثيرًا من المؤشرات المالية نفسها، لكن بهدف مختلف.
3. ما النسبة الجيدة للسيولة؟
لا توجد نسبة سيولة واحدة يمكن وصفها بأنها جيدة لجميع الشركات.
تختلف النسبة المناسبة بحسب القطاع ودورة التشغيل وسرعة التحصيل والمخزون وشروط الموردين وتوافر التمويل.
لذلك قارن النسبة بتاريخ منشأتك وطبيعة النشاط والتدفق النقدي بدل الاعتماد على رقم عام.
4. ما الفرق بين نسبة التداول ونسبة السيولة السريعة؟
نسبة التداول تستخدم جميع الأصول المتداولة مقارنة بالالتزامات المتداولة.
أما نسبة السيولة السريعة فتستبعد المخزون من الأصول عند الحساب، لأنها تفترض أن المخزون قد لا يتحول إلى نقد بالسرعة نفسها.
لذلك تعطي النسبة السريعة قراءة أكثر تحفظًا للقدرة على الوفاء بالالتزامات القصيرة.
5. ما معنى رأس المال العامل؟
رأس المال العامل هو الفرق بين الأصول المتداولة والالتزامات المتداولة.
ويساعد على فهم مقدار الموارد القصيرة الأجل المتبقية بعد تغطية الالتزامات المتداولة، لكن يجب تحليل مكوناته لمعرفة ما إذا كان موجودًا في النقد أو الذمم أو المخزون.
6. ما الفرق بين رأس المال ورأس المال العامل؟
رأس المال مفهوم أوسع يرتبط بالأموال والموارد المستخدمة في تمويل المنشأة بحسب السياق.
أما رأس المال العامل فهو مؤشر محدد يحسب بطرح الالتزامات المتداولة من الأصول المتداولة.
لذلك لا يعني ارتفاع رأس المال بالضرورة ارتفاع رأس المال العامل، والعكس صحيح.
7. ما هو معدل دوران الذمم المدينة؟
معدل دوران الذمم المدينة يقيس عدد المرات التي تتحول فيها الذمم إلى تحصيل خلال الفترة، ويحسب عادة بقسمة المبيعات الآجلة على متوسط رصيد الذمم المدينة.
يستخدم المؤشر لفهم كفاءة التحصيل، لكن يجب تفسيره وفق شروط الائتمان وطبيعة نشاط المنشأة.
8. ما الفرق بين الذمم المدينة والذمم الدائنة؟
الذمم المدينة هي مبالغ مستحقة للمنشأة على العملاء.
أما الذمم الدائنة فهي مبالغ مستحقة على المنشأة للموردين أو الأطراف الأخرى.
ومتابعة الاثنين معًا مهمة لفهم دورة السيولة: متى تدخل الأموال إلى المنشأة ومتى يجب أن تخرج منها.
9. هل يحتاج المشروع الصغير إلى تحليل مالي؟
نعم، لكن لا يحتاج بالضرورة إلى عشرات المؤشرات. قد يبدأ المشروع الصغير بمجموعة مركزة تشمل:
- المبيعات والربحية.
- النقد.
- الذمم المدينة.
- الذمم الدائنة.
- نسبة التداول.
- رأس المال العامل.
ثم يضيف مؤشرات أخرى عندما يصبح النشاط أكثر تعقيدًا.
10. كم مرة يجب مراجعة النسب المالية؟
يعتمد ذلك على طبيعة النشاط. يمكن أن تكون المراجعة الشهرية مناسبة للمؤشرات التي تتغير بسرعة مثل النقد والتحصيل، بينما يمكن تنفيذ تحليل مالي أوسع كل ربع سنة لمقارنة الربحية والسيولة ورأس المال العامل والمديونية.
الأهم أن تكون المراجعة دورية وبالطريقة نفسها حتى تستطيع الإدارة ملاحظة الاتجاهات بدل التعامل مع كل فترة بمعزل عن الأخرى.
11. هل ارتفاع رأس المال العامل يعني أن الشركة في وضع مالي ممتاز؟
ليس بالضرورة. قد يكون رأس المال العامل مرتفعًا بسبب نقد جيد وذمم قابلة للتحصيل، وقد يكون مرتفعًا لأن مبالغ كبيرة عالقة في المخزون أو الذمم المدينة.
لذلك يجب تحليل مكونات الرقم قبل الحكم على الوضع المالي.