حققت الشركة أرباحًا هذا الشهر، لكن رصيد البنك انخفض. المبيعات ارتفعت، لكن العملاء المتأخرين في السداد زادوا. هذه ليست تناقضات بالضرورة؛ كل رقم يصف جانبًا مختلفًا من الوضع المالي.هنا تأتي أهمية القوائم المالية. قائمة الدخل تشرح الأداء خلال فترة، والمركز المالي يوضح ما تملكه المنشأة وما عليها في تاريخ محدد، بينما تكشف التدفقات النقدية كيف تحرك النقد فعليًا.
في هذا الدليل نوضح أنواع القوائم المالية الأساسية، والفرق بينها وبين التقارير الإدارية، وكيف تقرأها بالترتيب الذي يساعدك على اتخاذ قرار.
ما هي القوائم المالية ولماذا تحتاجها الإدارة؟
إذا كنت تبحث عن إجابة مبسطة لسؤال ما هي القوائم المالية؟ فهي تقارير منظمة تعرض الوضع المالي وأداء المنشأة وتدفقاتها النقدية خلال فترة أو في تاريخ معين.
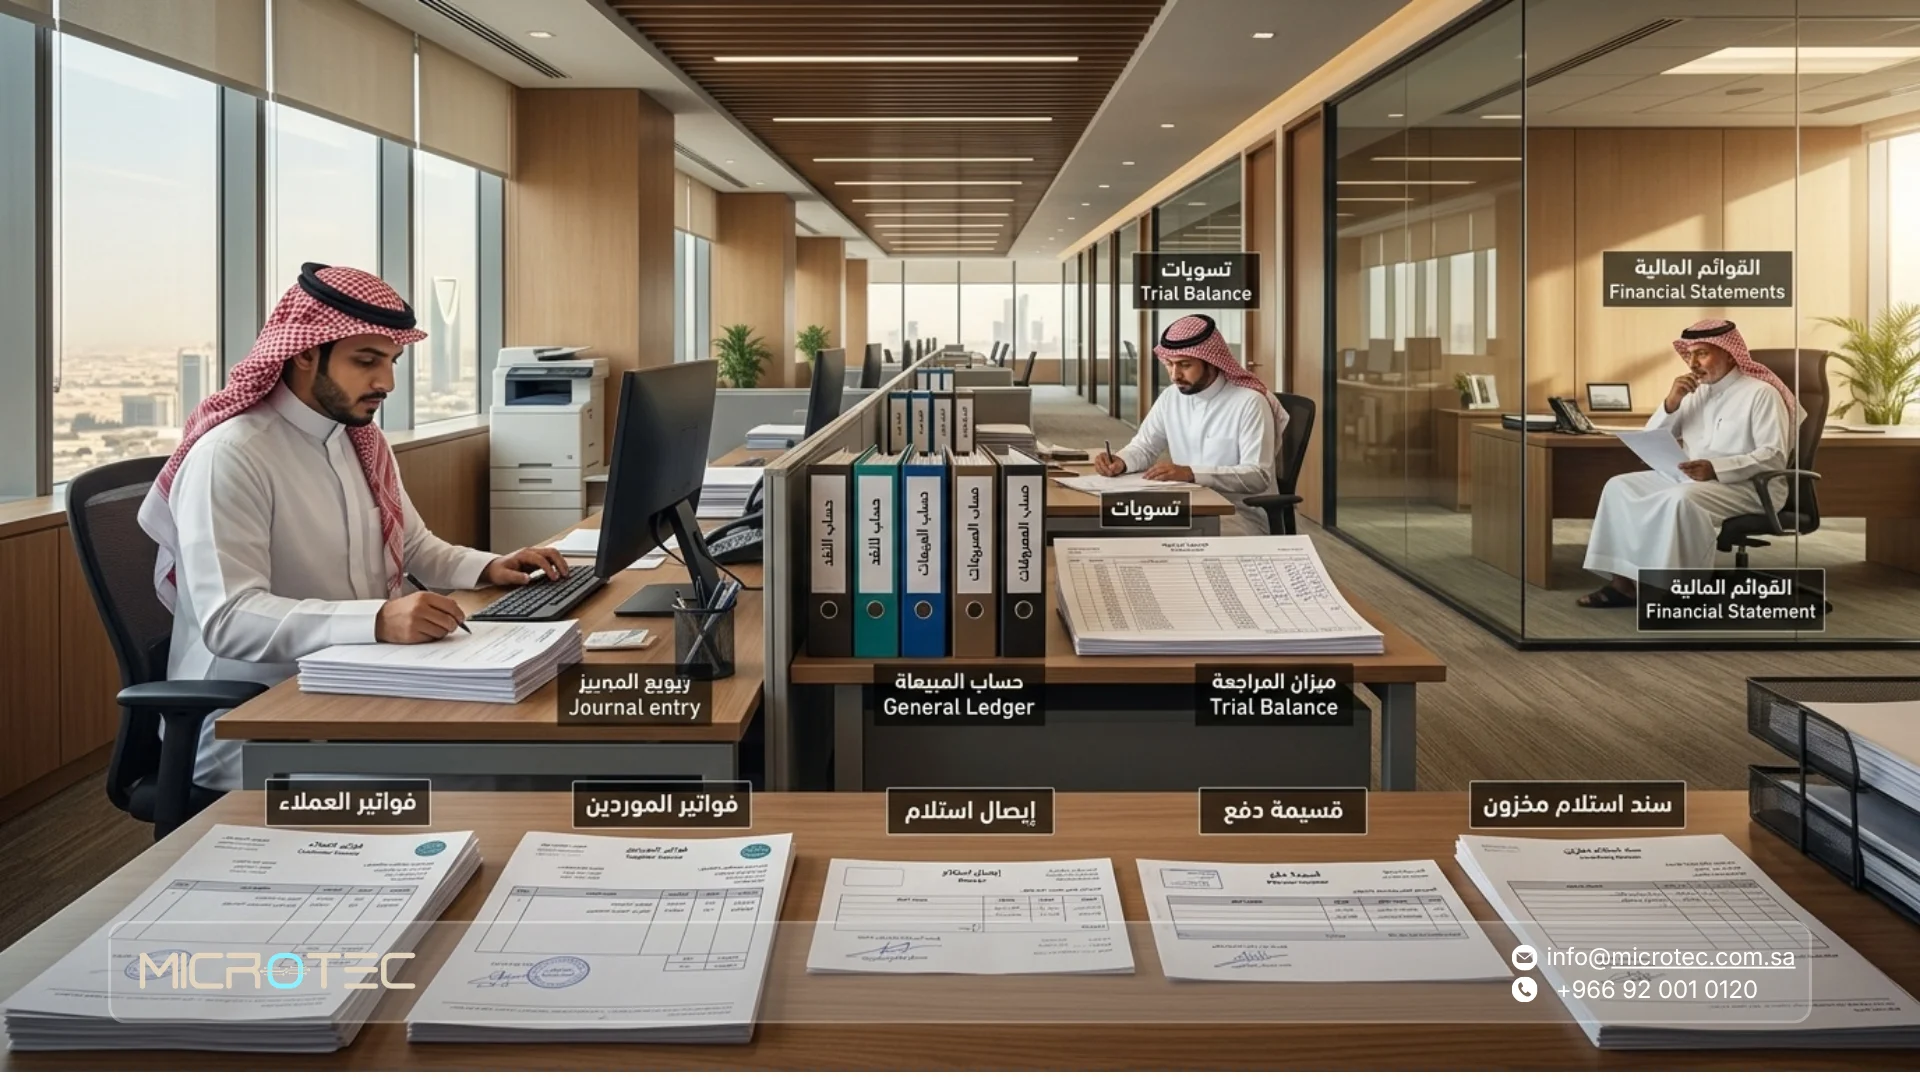
لكنها ليست مجرد مجموعة أرقام يعدها المحاسب في نهاية السنة. القوائم هي النتيجة النهائية لسلسلة تبدأ من العمليات اليومية:
مستند مالي → قيد محاسبي → دفتر الأستاذ → ميزان المراجعة → التسويات والإقفال → القوائم المالية
ولهذا فإن جودة القائمة تبدأ من جودة البيانات الأصلية.
إذا تم تصنيف مصروف في الحساب الخطأ، أو لم تُسجل فاتورة، أو بقيت أرصدة العملاء دون مطابقة، فقد ينتقل الأثر إلى التقرير النهائي.
ولفهم هذه الرحلة بصورة أوسع، يشرح دليلنا عن دفتر اليومية ودفتر الأستاذ المحاسبي كيف تنتقل العمليات من القيود إلى الأستاذ وميزان المراجعة ثم القوائم.
ماذا تعرض القوائم المالية فعلًا؟
بحسب IAS 1 الصادر عن IFRS Foundation، تهدف القوائم المالية إلى توفير معلومات عن المركز المالي والأداء المالي والتدفقات النقدية تساعد مستخدميها على اتخاذ القرارات الاقتصادية.
وتشمل المعلومات التي تظهر من خلالها:
- الأصول.
- الالتزامات.
- حقوق الملكية.
- الإيرادات.
- المصروفات.
- الأرباح والخسائر.
- التدفقات النقدية.
- التغيرات في حقوق الملكية.
ولهذا لا ينبغي قراءة رقم الربح وحده ثم الحكم على الشركة. قد تحقق المنشأة ربحًا بينما يعاني النقد من ضغط، أو تمتلك رصيدًا نقديًا جيدًا بينما تتراجع ربحية النشاط.
الصورة تظهر عند قراءة القوائم معًا. لماذا تتأخر القرارات عندما تتأخر التقارير المالية؟
تخيل أن الإدارة تريد في منتصف الشهر معرفة سبب انخفاض السيولة. إذا كان فريق الحسابات يحتاج أولًا إلى جمع:
- المبيعات من نظام.
- المشتريات من ملف.
- المخزون من برنامج آخر.
- الرواتب من Excel.
- أرصدة العملاء من كشف منفصل.
فالمشكلة تبدأ قبل إعداد التقرير. كلما تأخرت البيانات، أصبح القرار مبنيًا على أرقام أقدم من الواقع.
لهذا لا تعتمد فائدة التقارير المالية على شكل التقرير فقط، بل على سرعة وصول العمليات الصحيحة إلى الحسابات ثم مراجعتها وإقفالها.
ما أنواع القوائم المالية الأساسية؟
عند الحديث عن أنواع القوائم المالية غالبًا ما يُشار إلى أربع قوائم أساسية:
- قائمة الدخل أو الربح والخسارة والدخل الشامل.
- قائمة المركز المالي.
- قائمة التدفقات النقدية.
- قائمة التغيرات في حقوق الملكية.
لكن هناك تفصيل مهم.
وفق IAS 1، تتضمن المجموعة الكاملة أيضًا الإيضاحات والمعلومات المقارنة، إلى جانب قائمة مركز مالي إضافية في بعض حالات التطبيق أو إعادة العرض بأثر رجعي.
لذلك استخدام عبارة القوائم الأربع الأساسية مفيد للتعلم، لكنه لا يعني أن إعداد القوائم الكاملة ينتهي عند أربع صفحات.
| القائمة | ماذا تجيب؟ | ماذا تراجع فيها؟ |
| قائمة الدخل | هل النشاط حقق ربحًا أو خسارة خلال الفترة؟ | الإيرادات، تكلفة الإيراد، المصروفات، والنتيجة |
| المركز المالي | ماذا تملك المنشأة وما الالتزامات عليها في تاريخ محدد؟ | الأصول، الالتزامات، وحقوق الملكية |
| التدفقات النقدية | من أين جاء النقد وأين خرج؟ | التشغيل، الاستثمار، والتمويل |
| التغيرات في حقوق الملكية | لماذا تغيرت حقوق الملاك؟ | الأرباح، التوزيعات، المساهمات والتغيرات ذات العلاقة |
| الإيضاحات | ما التفاصيل التي لا تظهر من الأرقام وحدها؟ | السياسات والتفاصيل والتفسيرات المطلوبة |
ماذا تخبرك قائمة الدخل؟
قائمة الدخل تقيس الأداء خلال فترة. قد تعرض مثلًا:
- الإيرادات.
- تكلفة المبيعات أو الإيراد.
- مجمل الربح.
- المصروفات التشغيلية.
- تكاليف التمويل عند وجودها.
- الضرائب بحسب الإطار المطبق.
- صافي النتيجة.
لنفرض أن المبيعات ارتفعت 20%. هذا يبدو جيدًا، لكن ماذا حدث لتكلفة المبيعات؟ إذا ارتفعت بنسبة أكبر، فقد يكون الهامش قد انخفض رغم نمو الإيراد.
لهذا لا تسأل فقط: كم بعنا؟ اسأل أيضًا: كم احتفظنا من كل ريال مبيعات بعد التكاليف؟
تعرف أيضاً على: عرض سعر احترافي في السعودية: كيف تكتبه وتزيد فرص قبوله؟
ماذا تخبرك قائمة المركز المالي؟
قائمة المركز المالي أو الميزانية تعرض الوضع في لحظة زمنية محددة.
وتنقسم الصورة الأساسية إلى:
- الأصول: ما تملكه المنشأة أو تسيطر عليه وفق المعالجة المحاسبية.
- الالتزامات: ما عليها من التزامات.
- حقوق الملكية: الحصة المتبقية بعد الالتزامات وفق الإطار المحاسبي.
وقد تجد ضمنها:
- النقد والبنوك.
- العملاء.
- المخزون.
- الأصول الثابتة.
- الموردين.
- التمويل.
- الالتزامات الأخرى.
- رأس المال والأرباح المحتجزة.
قائمة الدخل قد تقول إن الشركة رابحة، بينما المركز المالي يكشف أن نسبة كبيرة من تلك المبيعات ما زالت ذممًا لدى العملاء.
وهنا تبدأ قراءة أكثر فائدة للأداء.
ماذا تخبرك قائمة التدفقات النقدية؟
الربح والنقد ليسا الشيء نفسه. قد تسجل الشركة عملية بيع وفق المعالجة المحاسبية قبل أن تحصل قيمتها نقدًا. وقد تدفع أصلًا أو تسدد تمويلًا يؤثر في النقد بطريقة مختلفة عن قائمة الدخل.
لذلك تقسم قائمة التدفقات النقدية الحركة عادة إلى:
- أنشطة تشغيلية.
- أنشطة استثمارية.
- أنشطة تمويلية.
إذا كانت الشركة تحقق أرباحًا باستمرار لكن التدفق النقدي التشغيلي يظل ضعيفًا، فهذه إشارة تستحق التحقيق.
قد يكون السبب مثلًا:
- بطء التحصيل.
- زيادة المخزون.
- تغير آجال الموردين.
- عوامل تشغيلية أخرى تؤثر في النقد.
القائمة لا تخبرك وحدها أن هناك مشكلة، لكنها تخبرك أين تبدأ بالسؤال.
ماذا تعرض قائمة التغيرات في حقوق الملكية؟
هذه القائمة توضح كيف انتقلت حقوق الملاك من رصيد بداية الفترة إلى رصيد نهايتها. قد تتأثر بـ:
- نتيجة الفترة.
- توزيعات الأرباح.
- مساهمات الملاك.
- بعض بنود الدخل الشامل الآخر.
- تعديلات أو تغيرات أخرى بحسب الإطار المطبق.
وهي مهمة لأن ارتفاع حقوق الملكية أو انخفاضها لا يأتي دائمًا من ربح الفترة وحده.
ما الفرق بين القوائم المالية والتقارير الإدارية؟
ليس كل تقرير مالي قائمة مالية رسمية. القوائم المالية تخدم غرض التقرير المالي وفق الإطار المحاسبي المطبق، بينما تستخدم الإدارة أيضًا تقارير داخلية تساعدها على تشغيل الشركة.
قد تشمل التقارير الإدارية:
- المبيعات حسب الفرع.
- الربحية حسب المشروع.
- المصروفات حسب القسم.
- أعمار ديون العملاء.
- أرصدة الموردين.
- الموازنة والفعلي.
- حركة المخزون.
- الهامش حسب الصنف.
- التدفق النقدي المتوقع.
- مراكز التكلفة.
هذه التقارير لا تستبدل القوائم المالية، لكنها تجيب عن سؤال مختلف.
قائمة الدخل قد تخبرك أن مصروفات التشغيل ارتفعت. أما التقرير الإداري فقد يخبرك أي قسم تسبب في الارتفاع.
ولهذا تحتاج الإدارة عادة إلى النوعين: قوائم تعطي الصورة المالية العامة، وتقارير تساعد على تفسير ما يحدث داخل التشغيل.
ماذا عن المعايير الدولية لإعداد التقارير المالية؟
في السعودية، تعتمد الهيئة السعودية للمراجعين والمحاسبين المعايير الدولية للتقرير المالي المطبقة في المملكة مع ما تقرره من إضافات أو تعديلات محلية.
وحتى الفترات الحالية في 2026، ما زال IAS 1 هو المرجع الأساسي لعرض القوائم المالية، بينما توضح وثيقة اعتماد المعايير الدولية لدى SOCPA أن IFRS 18 العرض والإفصاح في القوائم المالية سيحل محل IAS 1 للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
هذا التغيير مهم للفرق المالية، لأن طريقة عرض بعض المجاميع والإفصاحات ستتطور مع تطبيق المعيار الجديد.
أما بالنسبة لصاحب العمل، فالفكرة الأساسية لا تتغير: التقرير المالي الجيد يجب أن يسمح لك بفهم الأداء والمركز المالي والسيولة بدل الاكتفاء بأرقام منفصلة.
اكتشف أيضاً: حماية الأجور في السعودية: كيف ترفع ملف WPS وتتجنب المخالفات؟
كيف تقرأ القوائم المالية دون أن تكون محاسبًا؟
لا تحتاج إلى البدء بكل بند صغير. ابدأ بسؤال واضح، ثم انتقل بين القوائم.
1. ابدأ بقائمة الدخل: هل النشاط مربح؟
راجع:
- تغير الإيرادات.
- مجمل الربح.
- المصروفات التشغيلية.
- هامش الربح.
- النتيجة النهائية.
ثم قارن بالفترة السابقة أو بالموازنة إذا كانت متوفرة. رقم منفرد دون مقارنة يعطيك معلومات محدودة.
2. انتقل إلى المركز المالي: أين يوجد الربح؟
إذا ظهرت أرباح جيدة، انظر إلى:
- النقد.
- العملاء.
- المخزون.
- الموردين.
- التمويل.
قد تكتشف أن الأرباح تحولت إلى ذمم لم تُحصّل بعد أو إلى مخزون أكبر.
3. راجع التدفقات النقدية: هل التشغيل يولد نقدًا؟
هذه الخطوة تربط الربح بالسيولة. راقب خصوصًا التدفق التشغيلي، ثم افهم أثر الاستثمار والتمويل على رصيد النقد.
4. راجع حقوق الملكية
افهم لماذا تغير رصيد حقوق الملاك، وهل جاء التغير من نتائج النشاط أم توزيعات أو مساهمات أو عناصر أخرى.
5. اقرأ الإيضاحات
الأرقام وحدها لا تشرح دائمًا:
- السياسة المحاسبية المستخدمة.
- تفاصيل بعض البنود.
- الالتزامات.
- التقديرات.
- المخاطر.
- الأحداث المهمة.
لذلك تجاهل الإيضاحات قد يؤدي إلى قراءة ناقصة للقائمة.
مؤشرات تستحق التحقيق عند قراءة القوائم
لا توجد إشارة واحدة تعني تلقائيًا وجود مشكلة، لكن بعض العلاقات تستحق أن تسأل عنها.
| ما تلاحظه | السؤال الذي يجب أن تطرحه |
| المبيعات ترتفع والنقد ينخفض | هل التحصيل أبطأ؟ وهل زادت الذمم أو المخزون؟ |
| العملاء يرتفعون أسرع من المبيعات | هل آجال التحصيل تطول؟ |
| المخزون يرتفع دون نمو مماثل في المبيعات | هل توجد حركة بطيئة أو شراء زائد؟ |
| مجمل الربح ينخفض | هل ارتفعت تكلفة الشراء أو الإنتاج أو تغير التسعير؟ |
| المصروفات ترتفع أسرع من الإيراد | ما الأقسام أو البنود التي تقود الزيادة؟ |
| الربح جيد والتدفق التشغيلي ضعيف | أين بقي النقد داخل دورة التشغيل؟ |
| الالتزامات القصيرة ترتفع | هل السيولة الحالية كافية لتغطيتها؟ |
| فرع أو مشروع ينمو لكن الهامش ينخفض | هل النمو يضيف ربحًا أم تكلفة فقط؟ |
الهدف من هذه المؤشرات ليس اتخاذ قرار من رقم واحد، بل معرفة أين تحتاج إلى تحليل أعمق.
13 نقطة يجب مراجعتها قبل اعتماد أي تقرير مالي
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. الفترة | هل التقرير يغطي الفترة الصحيحة؟ |
| 2. المقارنة | هل توجد فترة سابقة أو موازنة تساعد على فهم التغير؟ |
| 3. المبيعات | هل تم تسجيل الفواتير والمرتجعات المتعلقة بالفترة؟ |
| 4. المشتريات | هل تم تسجيل المصروفات والمشتريات التي تخص الفترة؟ |
| 5. البنوك | هل تمت المطابقات البنكية؟ |
| 6. العملاء | هل الأرصدة والمتحصلات والتسويات محدثة؟ |
| 7. الموردون | هل الفواتير والدفعات والأرصدة متطابقة؟ |
| 8. المخزون | هل الكميات والقيم متوافقة مع البيانات المعتمدة؟ |
| 9. الأصول | هل الإضافات والاستبعادات والإهلاك محدثة؟ |
| 10. الاستحقاقات | هل أُخذت العمليات التي تخص الفترة في الاعتبار؟ |
| 11. التصنيف | هل الحسابات ومراكز التكلفة مستخدمة بصورة صحيحة؟ |
| 12. التسويات | هل تمت مراجعة القيود والتسويات قبل الإقفال؟ |
| 13. مصدر الرقم | هل تستطيع الرجوع من التقرير إلى الحساب والمستند المرتبط به؟ |
هذه المراجعة مهمة حتى لو كان النظام يستطيع إصدار القوائم بضغطة واحدة.
سرعة استخراج التقرير لا تعني صحة محتواه إذا كانت البيانات أو المعالجات التي دخلت إليه غير صحيحة.
اقرأ أيضاً: إخلاء طرف الموظف والمخالصة النهائية: كيف تنهي علاقة العمل في السعودية؟
كيف نربط القوائم المالية بالبيانات اليومية في ميكروتيك؟
في ميكروتيك، لا نبدأ من تصميم شكل قائمة في نهاية الشهر، بل من الطريقة التي تصل بها العمليات إلى الحسابات.
ضمن نظام ERP من ميكروتيك نربط الإدارة المالية بوحدات مثل المبيعات والمشتريات والمخزون والموارد البشرية والأصول، بحيث يمكن للبيانات التشغيلية أن تصل إلى الجانب المالي ضمن دورة مترابطة بحسب إعداد المنشأة.
وتشمل الإدارة المالية لدينا:
- دفتر الأستاذ.
- دليل حسابات متعدد المستويات.
- مراكز التكلفة.
- الضرائب.
- القوائم المالية المخصصة.
- البيانات المالية المرتبطة ببقية الوحدات.
هذا لا يلغي دور المحاسب في التسويات والمراجعة والسياسات والتقديرات.
وظيفة النظام هي تنظيم مصدر البيانات وتقليل الحاجة إلى إعادة تجميعها من ملفات مستقلة قبل إعداد التقرير.
ما الذي يتغير عندما تخرج التقارير من نظام مترابط؟
| دورة التقرير | بيانات مترابطة داخل ERP | ملفات وأنظمة متفرقة |
| المبيعات | تصل من دورة البيع المستخدمة | قد تحتاج إلى تصدير وتجميع |
| المشتريات | مرتبطة بالموردين والعمليات ذات العلاقة | قد تصل من ملفات أو أنظمة مختلفة |
| المخزون | الحركة مرتبطة بالدورة التشغيلية | تحتاج إلى مطابقة مع الحسابات |
| الرواتب | يمكن ربط الأثر المالي بالمالية | قد تصل كملف منفصل |
| مراكز التكلفة | تطبق أثناء تسجيل العملية بحسب الإعداد | قد تضاف لاحقًا أثناء إعداد التقرير |
| تتبع الرقم | يمكن الرجوع إلى الحساب والحركة المرتبطة | يحتاج إلى البحث بين عدة مصادر |
| تحديث التقرير | يعتمد على البيانات المسجلة والمراجعة | قد يتطلب إعادة تجميع الملفات |
| الإقفال | تقل خطوات نقل البيانات بين الأنظمة | تزداد أعمال المطابقة اليدوية |
القيمة هنا ليست أن ERP يتخذ القرار مكان الإدارة، بل أن الإدارة تبدأ التحليل من بيانات أكثر تنظيمًا.
كيف يساعد مصدر بيانات واحد على تفسير الرقم؟
تخيل أن تقرير الإدارة يظهر ارتفاع المصروفات خلال الشهر.
الرقم وحده لا يكفي. إذا كانت الحسابات مرتبطة بمراكز التكلفة والعمليات، يمكن الانتقال إلى:
إجمالي المصروف → الحساب → مركز التكلفة → العملية → المستند
وهنا يصبح التقرير بداية للتحليل، وليس نهايته. الأمر نفسه ينطبق على الإيراد أو تكلفة المشروع أو حركة المخزون.
ولهذا نهتم في ميكروتيك بربط دفتر الأستاذ ومراكز التكلفة بالقوائم وبقية وحدات ERP، بدل أن يبدأ إعداد التقرير بجمع بيانات جديدة كل شهر.
إذا أردت فهم المرحلة السابقة للقوائم بالتفصيل، راجع دليلنا عن قيود المحاسبة ودفتر الأستاذ الذي يشرح كيف تنتقل البيانات من المستند والقيود إلى ميزان المراجعة ثم القوائم.
كيف تحول القوائم المالية إلى قرار؟
لا تنهِ الاجتماع عند سؤال: هل حققنا ربحًا؟ استخدم القوائم للوصول إلى أسئلة أكثر تحديدًا:
- هل نمو الإيرادات يحسن الهامش؟
- هل المبيعات تتحول إلى نقد بالسرعة المطلوبة؟
- لماذا زاد المخزون؟
- أي قسم رفع المصروفات؟
- هل العملاء يسددون ضمن المدة المتوقعة؟
- هل السيولة تكفي الالتزامات القادمة؟
- ما المشروع أو النشاط الذي يحتاج إلى مراجعة؟
- هل النمو الحالي يحتاج إلى تمويل إضافي؟
هنا تتحول قوائم مالية من مستند محاسبي إلى أداة إدارية. كل رقم لا يؤدي إلى سؤال أو مقارنة أو تفسير سيظل رقمًا فقط.
اقرأ الرقم من مصدره، لا من آخر ملف تم إرساله
القوائم المالية تصبح أكثر فائدة عندما تستطيع الإدارة الوثوق بمصدر الرقم وفهم ما وراءه.
ابدأ بقائمة الدخل لمعرفة الأداء، ثم اربطها بالمركز المالي والتدفقات النقدية وحقوق الملكية والإيضاحات. وبعدها استخدم التقارير الإدارية لتعرف أين حدث التغير داخل الشركة.
وفي ميكروتيك، نربط العمليات اليومية بالإدارة المالية حتى لا تبدأ رحلة إعداد التقرير كل شهر من ملفات منفصلة.
جرّب دورة مالية حقيقية معنا في ميكروتيك، من عملية البيع أو الشراء حتى دفتر الأستاذ والقائمة المالية، وشاهد كيف يصل الرقم من مصدره إلى التقرير.
أسئلة شائعة عن قراءة القوائم المالية واتخاذ القرار
1. ما أهم قائمة مالية لصاحب نشاط صغير؟
لا توجد قائمة واحدة تعطي الصورة كاملة. يمكن أن تكون قائمة الدخل نقطة بداية جيدة لفهم الإيرادات والمصروفات والنتيجة، لكن يجب قراءتها مع قائمة المركز المالي والتدفقات النقدية.
قد يكون النشاط رابحًا في قائمة الدخل بينما يعاني من ضعف في السيولة بسبب تأخر العملاء أو زيادة المخزون.
لذلك الأفضل أن تسأل عن الربحية والسيولة معًا.
2. هل تختلف القوائم المالية حسب حجم الشركة؟
قد يختلف مستوى التفاصيل والإطار المحاسبي والمتطلبات التي تنطبق على كل منشأة، لكن القوائم تهدف في جميع الحالات إلى تقديم صورة مفهومة عن المركز المالي والأداء والتدفقات النقدية.
أما نوع الإطار والمعايير المطلوبة فيجب تحديده وفق وضع المنشأة والمتطلبات المطبقة عليها في السعودية.
3. من يعتمد القوائم المالية داخل المنشأة؟
عادة يتولى فريق الحسابات والمالية إعداد البيانات والتسويات والقوائم، ثم تخضع للمراجعة والاعتماد وفق هيكل الصلاحيات والحوكمة داخل المنشأة والمتطلبات النظامية المطبقة عليها.
وفي الحالات التي تتطلب مراجعة خارجية، يكون للمراجع المستقل دوره المهني المنفصل، لكنه لا يحل محل مسؤولية الإدارة عن إعداد القوائم.
4. كل كم فترة تُصدر القوائم المالية؟
ينص IAS 1 على تقديم مجموعة كاملة من القوائم المالية على الأقل سنويًا مع معلومات مقارنة عن الفترة السابقة.
لكن الإدارة لا تحتاج إلى انتظار نهاية السنة حتى تعرف أداء الشركة.
يمكن إعداد تقارير مالية وإدارية شهرية أو ربع سنوية بحسب احتياجات المنشأة، وهو ما يساعد على اكتشاف التغيرات ومراجعتها خلال السنة بدل انتظار الإقفال السنوي.
5. ما الفرق بين القائمة المالية والتقرير المالي؟
القائمة المالية جزء من إطار منظم للتقرير عن الأداء والمركز المالي والتدفقات النقدية.
أما التقرير المالي فهو مصطلح أوسع، وقد يشمل قوائم مالية أو تقريرًا داخليًا عن المصروفات أو العملاء أو التدفقات أو مراكز التكلفة.
لهذا قد يكون لديك عشرات التقارير الإدارية، بينما تظل القوائم الأساسية محددة لأغراض التقرير المالي.
6. هل يستطيع برنامج المحاسبة إعداد القوائم المالية تلقائيًا؟
يستطيع النظام المحاسبي تجميع الأرصدة وإصدار القوائم والتقارير وفق البيانات والإعدادات الموجودة داخله.
لكن النظام لا يضمن تلقائيًا أن كل سياسة أو تقدير أو تسوية أو تصنيف تم اختياره بصورة صحيحة.
لذلك يبقى دور المحاسب في المراجعة والإقفال والتحليل ضروريًا حتى مع أتمتة إعداد التقرير.
7. هل ستتغير طريقة عرض القوائم المالية في 2027؟
سيبدأ تطبيق IFRS 18 على الفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، وسيحل محل IAS 1 في متطلبات العرض والإفصاح التي ينظمها المعيار الجديد.
وقد اعتمدت الهيئة السعودية للمراجعين والمحاسبين IFRS 18 للتطبيق في المملكة وفق موعد النفاذ المحدد، مع السماح بالتطبيق المبكر.
لذلك تحتاج الفرق المالية التي تطبق المعايير ذات العلاقة إلى مراجعة أثر المعيار الجديد على عرض القوائم والإفصاحات قبل بدء الفترات المشمولة.


