لا تكشف الأرباح وحدها عن الوضع المالي الحقيقي للمنشأة؛ فقد تحقق الشركة أرباحًا بينما تواجه ضغطًا في السيولة أو ارتفاعًا في الالتزامات. هنا تأتي قائمة المركز المالي لتقدم صورة واضحة عن أصول المنشأة والتزاماتها وحقوق ملكيتها في تاريخ محدد.
في هذا المقال نوضح ما هي قائمة المركز المالي، وما علاقتها بالميزانية العمومية، وما شكلها وبنودها الأساسية، وكيف يمكن قراءة أرقامها وتحليل السيولة والمديونية قبل اتخاذ القرارات المالية.
ابدأ بإدارة مالية أكثر تنظيمًا وترابطًا، من تسجيل العمليات إلى إعداد التقارير والقوائم المالية، واكتشف كيف تساعدك ميكروتيك على تنظيم بياناتك المالية وربطها بالعمليات اليومية لمنشأتك.
ما هي قائمة المركز المالي وماذا تخبرك عن شركتك؟
قائمة المركز المالي ليست مجرد جدول يوضح الأصول والالتزامات وحقوق الملكية، بل أداة تساعد الإدارة على فهم الوضع المالي للمنشأة في تاريخ محدد.
تعريف قائمة المركز المالي والميزانية العمومية
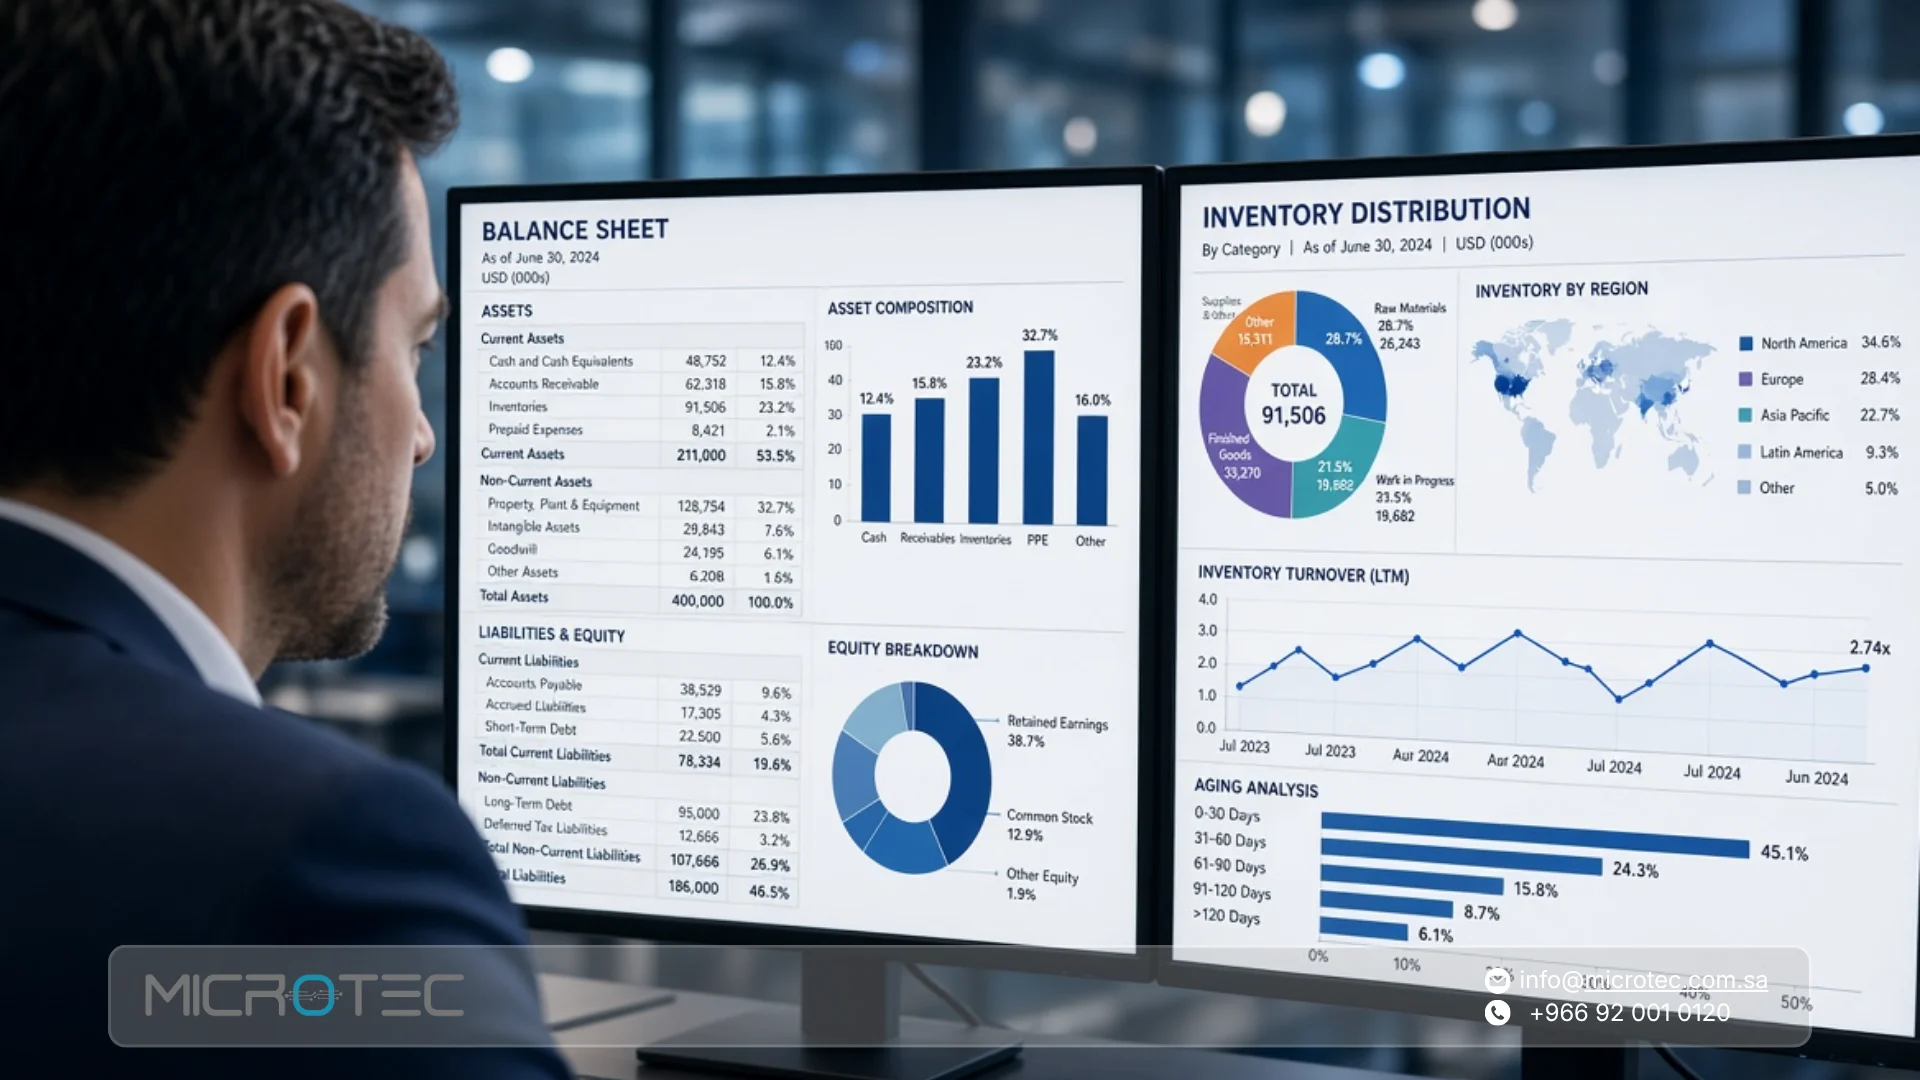
قائمة المركز المالي هي إحدى القوائم المالية التي تعرض الوضع المالي للمنشأة في تاريخ محدد، من خلال بيان أصولها والتزاماتها وحقوق ملكيتها.
ويُستخدم مصطلح الميزانية العمومية للإشارة إلى هذه القائمة، بينما يُعد “قائمة المركز المالي” المصطلح المستخدم في المعايير المحاسبية لوصف هذا التقرير. وتقوم القائمة على العلاقة الأساسية بين الأصول والالتزامات وحقوق الملكية.
وتختلف قائمة المركز المالي عن القوائم التي تقيس الأداء خلال فترة؛ فهي تقدم صورة عن المركز المالي في تاريخ محدد، ولذلك تساعد الإدارة على معرفة الموارد التي تملكها المنشأة والالتزامات المستحقة عليها ومقدار حقوق الملكية.
وتظهر العلاقة الأساسية من خلال المعادلة: الأصول = الالتزامات + حقوق الملكية
ولهذا يجب أن تتوافق مكونات القائمة مع هذه العلاقة عند إعدادها.
اقرأ أيضاً: الفرق بين جهاز نقاط البيع (مدى) ونظام نقاط البيع البرمجي
لماذا لا تكفي الأرباح لمعرفة قوة منشأتك؟
قد تظهر قائمة الدخل تحقيق المنشأة لأرباح خلال الفترة، لكن ذلك لا يوضح وحده مقدار النقد المتاح أو حجم الديون أو قيمة الأصول المرتبطة بالنشاط.
فقد تكون المنشأة رابحة، بينما جزء من أموالها موجود في صورة ذمم لدى العملاء أو مخزون، في الوقت الذي توجد فيه التزامات قصيرة الأجل تحتاج إلى السداد.
لذلك تحتاج الإدارة إلى قراءة أكثر من قائمة مالية لفهم الصورة الكاملة:
| القائمة المالية | ماذا توضح؟ |
|---|---|
| قائمة المركز المالي | الأصول والالتزامات وحقوق الملكية في تاريخ محدد |
| قائمة الدخل | الإيرادات والمصروفات ونتيجة النشاط خلال فترة |
| قائمة التدفقات النقدية | حركة النقد والتغيرات في النقد وما في حكمه خلال الفترة |
| قائمة التغيرات في حقوق الملكية | التغيرات التي طرأت على حقوق الملكية خلال الفترة |
| الإيضاحات | تفاصيل وسياسات ومعلومات داعمة لفهم الأرقام |
بنود الميزانية العمومية الثلاثة
تقوم الميزانية العمومية على ثلاثة مكونات رئيسية: الأصول، والالتزامات، وحقوق الملكية.
| البند | المقصود به | أمثلة |
|---|---|---|
| الأصول | الموارد الاقتصادية التي تسيطر عليها المنشأة | النقد، الذمم المدينة، المخزون، الممتلكات والمعدات |
| الالتزامات | الالتزامات الحالية التي على المنشأة تسويتها | الموردون، القروض، الالتزامات المستحقة |
| حقوق الملكية | الحصة المتبقية في الأصول بعد خصم الالتزامات | رأس المال والأرباح المحتجزة والعناصر المرتبطة بها |
وتستند هذه المكونات إلى العلاقة الأساسية: الأصول = الالتزامات + حقوق الملكية.
الأصول المتداولة وغير المتداولة
تمثل الأصول الموارد الاقتصادية التي تعتمد عليها المنشأة في ممارسة نشاطها، ويتم تصنيفها بحسب طبيعتها وطريقة تحققها أو استخدامها.
| نوع الأصول | أمثلة على البنود |
|---|---|
| الأصول المتداولة | النقد وما في حكمه، الذمم المدينة والعملاء، المخزون، والأصول التي يُتوقع تحققها أو استهلاكها ضمن دورة التشغيل العادية. |
| الأصول غير المتداولة | الممتلكات والمباني، الآلات والمعدات، الأصول غير الملموسة، والاستثمارات أو الأصول الأخرى التي تنطبق عليها شروط التصنيف. |
تُعرض الأصول المتداولة وغير المتداولة بصورة منفصلة عندما يكون هذا العرض مناسبًا، مع وجود حالات يكون فيها ترتيب الأصول والالتزامات بحسب السيولة أكثر ملاءمة لطبيعة المنشأة.
الالتزامات قصيرة وطويلة الأجل
تمثل الالتزامات الحالية التي يتعين على المنشأة تسويتها تجاه أطراف أخرى.
| نوع الالتزام | أمثلة على البنود |
|---|---|
| الالتزامات قصيرة الأجل | الموردون والدائنون، المصروفات والالتزامات المستحقة، الالتزامات المستحقة خلال الفترة القصيرة، والجزء المتداول من بعض الالتزامات طويلة الأجل. |
| الالتزامات طويلة الأجل | القروض طويلة الأجل، التزامات التمويل التي يمتد استحقاقها إلى فترات مستقبلية، والالتزامات الأخرى التي لا تستحق تسويتها ضمن الفترة القصيرة. |
يساعد هذا التصنيف على فهم حجم الالتزامات وتوقيت استحقاقها، وهو جانب مهم عند تحليل السيولة والقدرة على الوفاء بالالتزامات.
حقوق الملكية ومعادلة التوازن
تمثل حقوق الملكية الحصة المتبقية في أصول المنشأة بعد خصم الالتزامات.
وتظهر العلاقة من خلال: حقوق الملكية = الأصول − الالتزامات
وقد تشمل حقوق الملكية، بحسب طبيعة المنشأة والإطار المحاسبي المطبق، رأس المال والأرباح المحتجزة والعناصر الأخرى المرتبطة بها.
ولهذا لا ينبغي النظر إلى حقوق الملكية باعتبارها رقمًا منفصلًا؛ بل يجب تحليلها إلى جانب الأصول والالتزامات ونتيجة النشاط والتغيرات التي طرأت عليها خلال الفترة.
حلولنا في ميكروتيك، تمكنك من إدارة بيانات الأصول ضمن منظومة مالية مترابطة تسهّل متابعة الحسابات والتقارير.
اكتشف أيضاً: ميزان المراجعة الشكل والإعداد وكشف الأخطاء المحاسبية
كيف تقرأ قائمة المركز المالي وتحللها؟
قراءة القائمة لا تعني الاكتفاء بالنظر إلى إجمالي الأصول أو الالتزامات. التحليل المفيد يبدأ من العلاقة بين البنود ومقارنتها بالفترات السابقة وطبيعة نشاط المنشأة.
مؤشرات سريعة من شكل قائمة المركز المالي
يمكن البدء بمجموعة من الأسئلة عند مراجعة شكل قائمة المركز المالي:
| ما الذي تراجعه؟ | ماذا يمكن أن تعرف منه؟ |
|---|---|
| الأصول المتداولة | حجم الموارد المرتبطة بدورة التشغيل والسيولة قصيرة الأجل |
| النقد والبنوك | مستوى السيولة النقدية المتاحة |
| العملاء والذمم المدينة | حجم المبالغ المستحقة للمنشأة من العملاء |
| المخزون | مقدار الأموال المرتبطة بالمخزون وأهميته للنشاط |
| الالتزامات قصيرة الأجل | الالتزامات التي تحتاج إلى التسوية خلال الفترة القصيرة |
| الالتزامات طويلة الأجل | حجم التمويل والالتزامات الممتدة لفترات أطول |
| حقوق الملكية | صافي حقوق أصحاب المنشأة بعد خصم الالتزامات |
| التغير بين الفترات | الاتجاه الذي تتحرك فيه الأصول والالتزامات وحقوق الملكية |
ولا يكفي وجود رقم مرتفع أو منخفض للحكم على الوضع المالي؛ فالمعنى يظهر من المقارنة مع الفترات السابقة وبطبيعة النشاط وبقية القوائم.
علاقة المركز المالي بالسيولة والمديونية
تساعد قائمة المركز المالي على تكوين صورة أولية عن السيولة والمديونية، ويمكن استخدام بعض النسب المالية لتفسير العلاقة بين البنود.
من المؤشرات الشائعة: نسبة التداول = الأصول المتداولة ÷ الالتزامات المتداولة
وتعطي هذه النسبة مؤشرًا على العلاقة بين الموارد المتداولة والالتزامات المتداولة، لكنها لا تعني أن جميع الأصول المتداولة يمكن تحويلها إلى نقد بالسرعة نفسها.
ويمكن أيضًا استخدام: نسبة المديونية = إجمالي الالتزامات ÷ إجمالي الأصول
لفهم نسبة الأصول التي تمولها الالتزامات، مع ضرورة تفسير النتيجة في ضوء طبيعة النشاط وهيكل التمويل والفترات السابقة.
| المؤشر | المعادلة | ماذا يساعد في قياسه؟ |
|---|---|---|
| نسبة التداول | الأصول المتداولة ÷ الالتزامات المتداولة | العلاقة بين الأصول المتداولة والالتزامات قصيرة الأجل |
| نسبة المديونية | إجمالي الالتزامات ÷ إجمالي الأصول | نسبة الأصول المرتبطة بالالتزامات |
| صافي رأس المال العامل | الأصول المتداولة − الالتزامات المتداولة | الفرق بين الموارد المتداولة والالتزامات قصيرة الأجل |
لكن لا ينبغي استخدام أي نسبة بمعزل عن السياق؛ فالمستوى المناسب يختلف بحسب طبيعة النشاط ودورة التشغيل وهيكل التمويل.
نقاط مهمة قبل اعتماد قائمة المركز المالي
قبل اعتماد قائمة المركز المالي، لا يكفي التأكد من توازن الأصول مع الالتزامات وحقوق الملكية؛ فصحة القائمة تعتمد أيضًا على اكتمال البيانات، ودقة الأرصدة، وصحة التصنيف والتسويات المرتبطة بها. وتساعد المراجعة المنظمة على اكتشاف الفروقات والبيانات غير المكتملة قبل الاعتماد النهائي للقائمة.
| نقطة المراجعة | ما الذي تراجعه؟ |
|---|---|
| الفترة المالية | أن تغطي القائمة التاريخ والفترة المالية الصحيحة |
| البيانات المقارنة | مراجعة أرقام الفترة السابقة عند توفرها وملاحظة التغيرات الجوهرية |
| النقد والبنوك | مطابقة الأرصدة مع السجلات والكشوف ذات العلاقة |
| العملاء | مراجعة الأرصدة والتحصيلات والتسويات المرتبطة بها |
| الموردون | مراجعة الفواتير والمدفوعات والأرصدة المستحقة |
| المخزون | مراجعة الكميات والقيم والفروقات المرتبطة بها |
| الأصول الثابتة | مراجعة الإضافات والاستبعادات والإهلاك والمعالجة المحاسبية المطبقة |
| الالتزامات | التحقق من اكتمال الالتزامات وتصنيفها في الحسابات المناسبة |
| الاستحقاقات | تسجيل المصروفات والعمليات التي تخص الفترة ولم تُسدد بعد |
| حقوق الملكية | مراجعة رأس المال والأرباح المحتجزة والتغيرات المرتبطة بها |
| التصنيف المحاسبي | التأكد من إدراج كل بند في الحساب المناسب لطبيعته |
| التسويات والإقفال | مراجعة القيود والتسويات اللازمة قبل إصدار التقرير |
| مصدر الرقم | إمكانية الرجوع من كل بند إلى الحساب والعملية والمستند المرتبط به |
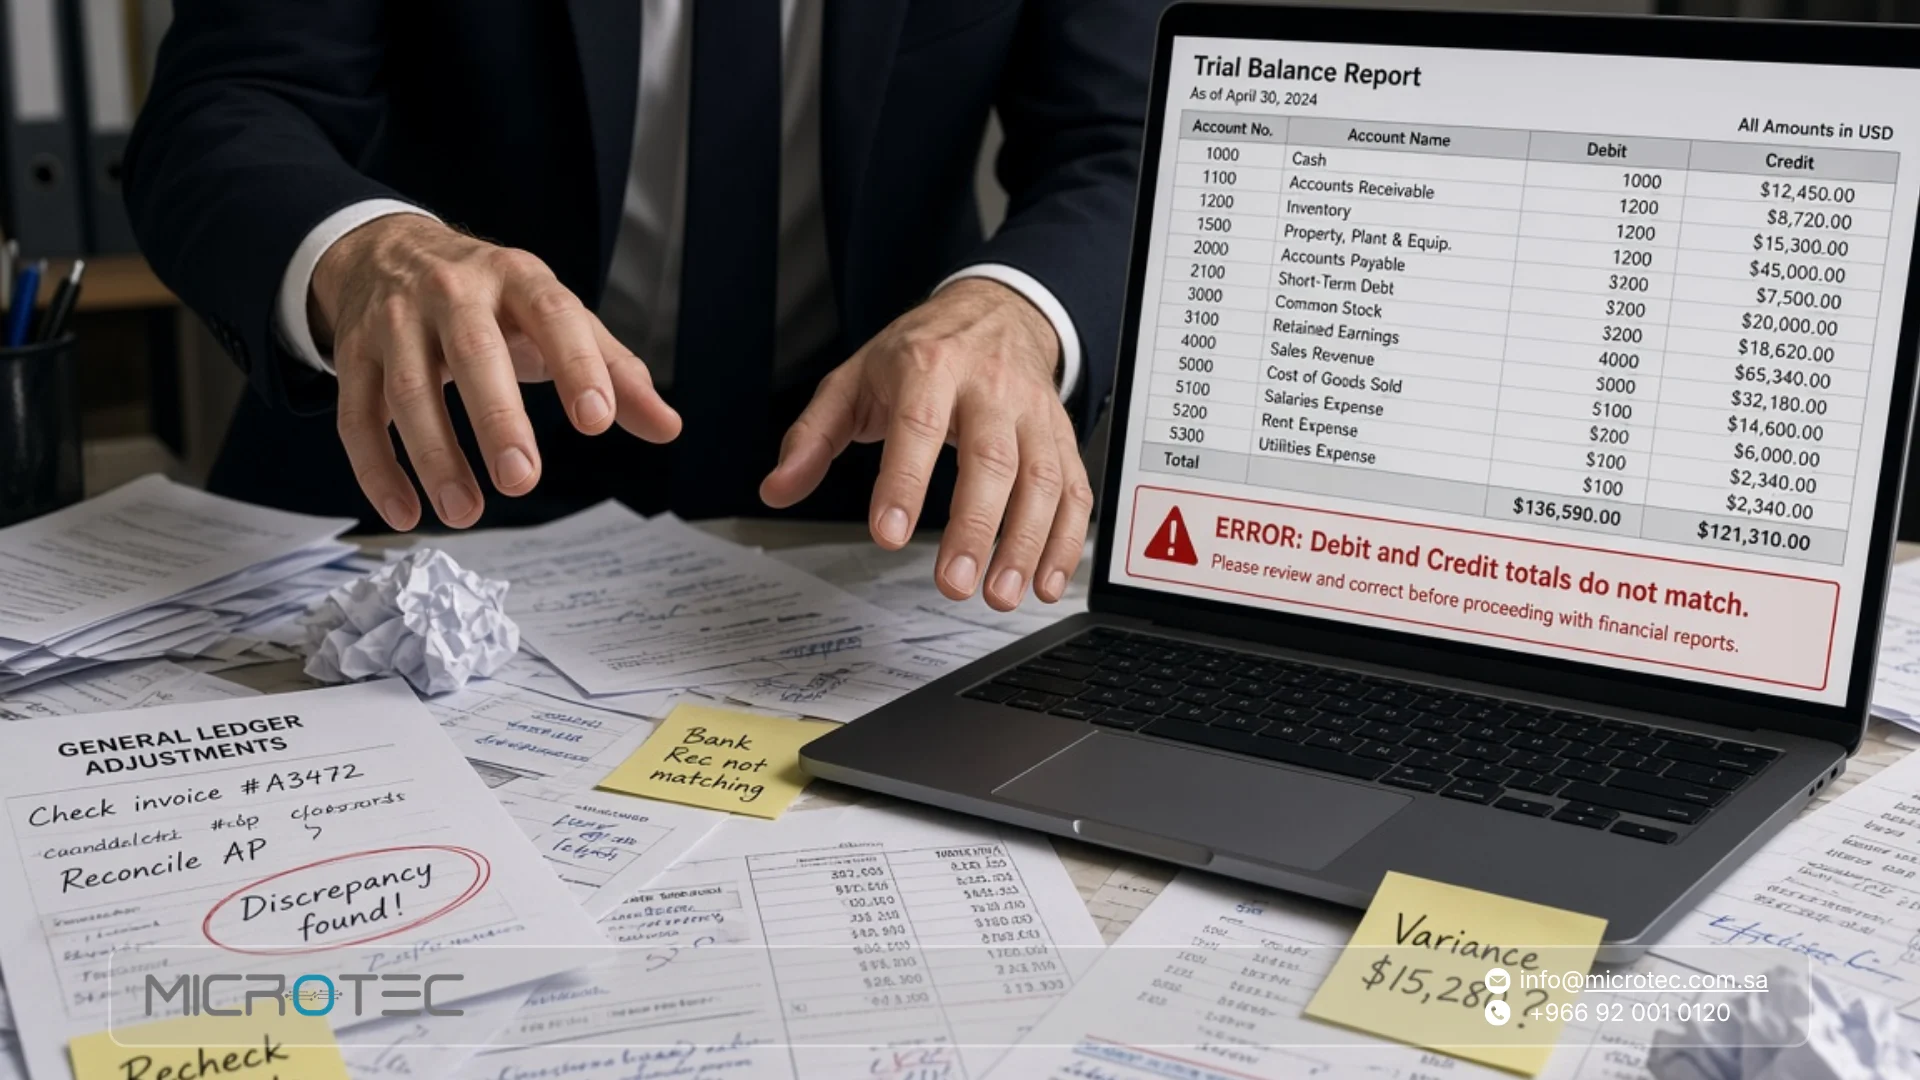
ولا يعني إصدار قائمة المركز المالي تلقائيًا أن البيانات صحيحة؛ فالتقرير قد يُستخرج بسرعة حتى مع وجود أخطاء في التسجيل أو التصنيف أو المعالجة المحاسبية. لذلك، تبقى مراجعة الأرصدة ومصادرها والتسويات المرتبطة بها خطوة أساسية قبل الاعتماد النهائي.
ومع ميكروتيك، تصبح إدارة البيانات المالية ومراجعة التقارير أكثر تنظيمًا ضمن دورة محاسبية مترابطة.
تعرف أيضاً على: ضريبة الاستقطاع الحالات والنسب وطريقة الإقرار
ميكروتيك: نظام ERP لإدارة الحسابات وإعداد القوائم المالية
إعداد قائمة المركز المالي لا يبدأ عند فتح شاشة التقارير، بل من العمليات التي تغذي الحسابات طوال الفترة.
في ميكروتيك، تشمل الإدارة المالية في نظام ERP دفتر الأستاذ، ودليل حسابات متعدد المستويات، ومراكز التكلفة، والضرائب، والقوائم المالية المخصصة، مع ربط الإدارة المالية بالوحدات الأخرى مثل المبيعات والمشتريات والمخزون والموارد البشرية والأصول بحسب إعداد المنشأة.
وهذا يجعل القوائم المالية ناتجة عن دورة بيانات مترابطة، بدل الاعتماد على إعادة جمع المعلومات من ملفات منفصلة عند نهاية الفترة.
إذا كنت تبحث عن نظام ERP لإدارة الحسابات والقوائم المالية، تواصل مع ميكروتيك وتعرّف على الحل المناسب لطبيعة منشأتك.
كيف تساعد ميكروتيك على ربط العمليات بالقوائم المالية؟
عندما تكون المبيعات والمشتريات والمخزون والحسابات منفصلة، قد يحتاج المحاسب إلى جمع البيانات ومطابقتها قبل الوصول إلى الأرقام النهائية.
أما عند ربط هذه العمليات داخل نظام ERP، فيمكن أن تصل آثار العمليات إلى الإدارة المالية ضمن دورة مترابطة بحسب إعداد المنشأة.
وتوضح ميكروتيك أن الإدارة المالية تتضمن دفتر الأستاذ ودليل الحسابات ومراكز التكلفة والقوائم المالية، مع ربط البيانات بالوحدات الأخرى داخل النظام. كما يمكن ربط العمليات التشغيلية بالحسابات والتقارير ضمن المنظومة.
لذلك يصبح الرقم في القائمة نقطة يمكن الرجوع منها إلى الحساب والعملية المرتبطة بها، بدل التعامل معه كرقم منفصل عن مصدره.
وهنا يبقى دور المحاسب أساسيًا في المراجعة والتسويات والسياسات والتقديرات؛ فالنظام ينظم البيانات ويعالج العمليات وفق الإعدادات، لكنه لا يتخذ القرارات المحاسبية بدل المختص.
إذا كنت تريد الانتقال من تجميع البيانات يدويًا إلى دورة مالية أكثر ترابطًا، تواصل مع ميكروتيك للتعرف على الحل المناسب لطبيعة منشأتك.
الأسئلة الشائعة حول قائمة المركز المالي
ما الفرق بين الميزانية العمومية وقائمة الدخل؟
قائمة المركز المالي أو الميزانية العمومية توضح أصول المنشأة والتزاماتها وحقوق ملكيتها في تاريخ محدد.
أما قائمة الدخل فتوضح الإيرادات والمصروفات ونتيجة النشاط خلال فترة زمنية.
لذلك قد تظهر قائمة الدخل أن المنشأة حققت أرباحًا، بينما تكشف قائمة المركز المالي أن جزءًا من الموارد مرتبط بالعملاء أو المخزون، أو أن المنشأة لديها التزامات مرتفعة.
لماذا يجب أن تتوازن الميزانية العمومية؟
لأن قائمة المركز المالي تقوم على المعادلة المحاسبية: الأصول = الالتزامات + حقوق الملكية
فالأصول تمثل الموارد الاقتصادية التي تسيطر عليها المنشأة، بينما تمثل الالتزامات وحقوق الملكية المطالبات أو الحصص المرتبطة بهذه الموارد.
إذا لم تتوافق هذه العلاقة، فهذا يشير إلى وجود مشكلة في البيانات أو التسجيل أو التصنيف أو القياس أو إعداد القائمة تحتاج إلى المراجعة.
هل تحتاج المنشأة الصغيرة إلى قائمة مركز مالي؟
نعم، عندما تكون المنشأة مطالبة بإعداد القوائم المالية وفق الإطار المحاسبي المطبق عليها، فإن قائمة المركز المالي تساعد على فهم الأصول والالتزامات وحقوق الملكية.
كما أنها مفيدة إداريًا للمنشآت الصغيرة؛ لأنها توضح السيولة والالتزامات والموارد التي يعتمد عليها النشاط، بدل الاعتماد على المبيعات أو الأرباح وحدها.
وتختلف متطلبات العرض والإفصاح بحسب الإطار المحاسبي المطبق وطبيعة المنشأة، لذلك يجب تحديد المتطلبات التي تنطبق على كل منشأة.
متى تُعد قائمة المركز المالي؟
تُعد قائمة المركز المالي في تاريخ محدد، ويمكن إعدادها ضمن الإقفال الدوري للمنشأة، مثل نهاية الشهر أو الربع أو السنة، بحسب احتياجات الإدارة والمتطلبات المطبقة.
وبالنسبة للقوائم المالية ذات الغرض العام، تتطلب تقديم مجموعة كاملة من القوائم المالية على الأقل سنويًا، مع معلومات مقارنة للفترة السابقة وفق المتطلبات ذات الصلة.
أما إعدادها بصورة شهرية أو ربع سنوية، فيمكن أن يكون جزءًا من التقارير الداخلية التي تساعد الإدارة على متابعة الوضع المالي خلال السنة.
كيف أحصل على الميزانية العمومية PDF؟
إذا كنت تبحث عن الميزانية العمومية PDF، فمن المهم التمييز بين النموذج التعليمي والقائمة المالية الفعلية.
القائمة الفعلية يجب أن تعتمد على بيانات المنشأة وحساباتها وتاريخ إعدادها، لذلك لا يمكن استخدام نموذج PDF جاهز بدل البيانات المحاسبية الحقيقية.
أما النموذج التعليمي، فيمكن استخدامه لفهم شكل قائمة المركز المالي وترتيب الأصول والالتزامات وحقوق الملكية، ثم تكييفه وفق طبيعة المنشأة والإطار المحاسبي المطبق عليها.
هل تكفي قائمة المركز المالي للحكم على الشركة؟
لا. تقدم قائمة المركز المالي صورة مهمة عن الوضع المالي في تاريخ محدد، لكنها لا توضح وحدها الأداء خلال الفترة أو حركة النقد.
لذلك من الأفضل تحليلها إلى جانب قائمة الدخل وقائمة التدفقات النقدية والإيضاحات والتقارير الإدارية ذات الصلة.