قد تعلن الشركة عن حاجتها إلى محاسب، ثم تكتشف بعد التوظيف أنها كانت تحتاج في الواقع إلى محاسب تكاليف أو موردين أو عملاء أو محاسب متخصص في المشاريع. غالبًا تبدأ المشكلة من الوصف الوظيفي للمحاسب عندما لا يحدد بوضوح نطاق المسؤوليات والصلاحيات وطريقة قياس الأداء.
فكلما اتسعت الإدارة المالية، أصبحت عبارة: تنفيذ جميع الأعمال المحاسبية أقل فائدة. المطلوب هو ربط الوظيفة بالدورة المالية التي سيملكها المحاسب والنتيجة المطلوب منه تحقيقها، وليس إعداد قائمة طويلة من المهام المتفرقة.
ما الذي يجب أن يتضمنه الوصف الوظيفي للمحاسب؟
الوصف الجيد لا يبدأ بقائمة مهام جاهزة من الإنترنت. يبدأ بفهم مكان الوظيفة داخل الدورة المالية للشركة.
هل سيعمل المحاسب على الموردين؟ هل يملك مسؤولية المطابقة البنكية؟ هل سيعد مسير الرواتب أم يراجعه فقط؟ هل يتعامل مع المخزون؟ هل يتابع مشروعًا أو فرعًا محددًا؟ وهل يُطلب منه إعداد القوائم أم تجهيز البيانات لمحاسب أول أو مدير مالي؟
لذلك يجب أن يحدد نموذج وصف وظيفي محاسب خمسة أمور أساسية: نطاق المسؤولية، المدير المباشر، العمليات التي يملكها الموظف، الصلاحيات وحدود الاعتماد، ومؤشرات الأداء التي ستُستخدم في تقييمه.
عناصر البطاقة الوظيفية: النطاق والتبعية والصلاحيات
يمكن بناء البطاقة الوظيفية للمحاسب حول العناصر التالية:
- المسمى الوظيفي: محاسب عام، محاسب موردين، محاسب تكاليف، محاسب أول، وغيرها.
- الإدارة: المالية والمحاسبة.
- المدير المباشر: رئيس الحسابات، المحاسب الأول، المدير المالي أو المسؤول الذي تحدده المنشأة.
- الغرض من الوظيفة: النتيجة الرئيسية التي تتحمل الوظيفة مسؤوليتها.
- المهام اليومية والدورية: ما الذي ينفذه الموظف يوميًا، شهريًا وعند الإقفال.
- نطاق الحسابات: العملاء، الموردون، المخزون، الرواتب، البنوك، المشاريع أو غيرها.
- الصلاحيات: ما يستطيع تسجيله أو مراجعته أو اعتماده.
- نقاط التسليم والاستلام: الإدارات التي يحصل منها على البيانات والإدارات التي تعتمد على مخرجاته.
- مؤشرات الأداء: الدقة، سرعة الإقفال، المطابقات، التحصيل أو المؤشرات المناسبة للتخصص.
- المؤهلات والخبرة: بناءً على مستوى الوظيفة وطبيعة المسؤولية.
والأهم أن تفصل المنشأة بين إعداد العملية ومراجعتها واعتمادها قدر الإمكان. إعطاء موظف واحد صلاحية إنشاء العملية ومراجعتها واعتمادها دون ضوابط مناسبة قد يضعف الرقابة الداخلية حتى لو كان الموظف ذا خبرة.
أشهر خطأ: وصف عام لا يميّز بين تخصصات المحاسبة
من أكثر الصيغ التي تفقد الوصف الوظيفي قيمته: تسجيل القيود، إعداد التقارير، متابعة العملاء والموردين، إدارة المخزون والرواتب والضرائب والبنوك وتنفيذ أي أعمال أخرى.
هذا الوصف قد يبدو شاملًا، لكنه لا يخبر المرشح بما ستكون مسؤوليته الفعلية، ولا يساعد المدير على معرفة سبب التأخير لاحقًا.
مهام محاسب عام ليست مطابقة لمهام محاسب الموردين، ومحاسب التكاليف في مصنع لا يعمل بالطريقة نفسها التي يعمل بها محاسب تكلفة في مطعم، بينما تتطلب مهام محاسب المقاولات فهمًا للمشاريع والمستخلصات والعهد ومراكز التكلفة.
مهام محاسب تختلف باختلاف التخصص داخل الإدارة المالية
قبل كتابة مهام محاسب، حدد أولًا الدورة المالية التي يمتلكها هذا الدور.
يمكن أن يكون لدى شركة صغيرة محاسب واحد ينفذ عدة أدوار، وهذا أمر طبيعي. لكن حتى في هذه الحالة، من الأفضل تقسيم مسؤولياته وظيفيًا؛ لأن ذلك يساعد في معرفة ما الذي يستهلك وقته، وأين تحدث الأخطاء، ومتى يصبح من الضروري إضافة موظف متخصص.
مهام محاسب التكاليف مقابل دور المحاسب العام
يركز المحاسب العام على سلامة التسجيل المحاسبي والدورة المالية ككل: القيود، التسويات، الحسابات العامة، دفتر الأستاذ، ميزان المراجعة والمساعدة في إعداد التقارير والقوائم.
أما مهام محاسب التكاليف فتركز بدرجة أكبر على الإجابة عن سؤال مختلف: كم كلفنا المنتج أو الخدمة أو المشروع فعلًا، ولماذا اختلفت التكلفة عن الخطة؟
في مصنع قد تشمل مهمته تكلفة المواد والعمالة والتكاليف الصناعية والانحرافات. وفي المقابل، تشمل مهام محاسب التكاليف في المطاعم تكلفة الوصفة والوجبة، الهدر، استهلاك المواد، فروق المخزون وربحية الأصناف أو الفروع.
لذلك قد تكون القيود المحاسبية صحيحة بينما يظل لدى الشركة ضعف في رؤية التكلفة. والعكس صحيح؛ تحليل التكلفة لا يلغي الحاجة إلى محاسبة عامة سليمة.
14 تخصصًا محاسبيًا: المهام الأساسية ومؤشر قياس الأداء
لا يوجد مؤشر واحد يصلح لتقييم كل المحاسبين. المؤشر المناسب يجب أن يرتبط بالنتيجة التي يتحمل كل تخصص مسؤوليتها.
| التخصص المحاسبي | أهم المهام | مثال على مؤشر قياس الأداء |
| محاسب عام | القيود اليومية، التسويات، الأستاذ العام والتقارير الشهرية | دقة الأرصدة والالتزام بموعد الإقفال |
| محاسب أول | مراجعة القيود، التسويات، دعم الإقفال وإعداد القوائم | عدد ملاحظات المراجعة والأخطاء بعد الإقفال |
| محاسب التكاليف | احتساب تكاليف المنتجات وتحليل الانحرافات | الانحراف بين التكلفة الفعلية والمعيارية |
| محاسب تكاليف المطاعم | تكلفة الوجبات والوصفات ومتابعة الهدر | تكلفة الصنف والهدر مقابل المبيعات |
| محاسب الموردين | مراجعة فواتير الشراء وأرصدة الموردين وجدولة الاستحقاقات | دقة الأرصدة والالتزام بمواعيد السداد |
| محاسب العملاء | الفوترة والتحصيل والمطابقات وأعمار الديون | متوسط فترة التحصيل ونسبة الديون المتأخرة |
| محاسب المشتريات | مطابقة أوامر الشراء والاستلام والفواتير | فروق المطابقة بين الطلب والاستلام والفاتورة |
| محاسب المخازن | متابعة حركة المخزون والجرد والتسويات | فروق الجرد بين الرصيد الفعلي والدفتري |
| محاسب المبيعات | فواتير المبيعات والمرتجعات والعمولات | دقة الفواتير واحتساب العمولات |
| محاسب الخزينة | المقبوضات والمدفوعات والبنوك والسيولة | دقة المطابقة النقدية والبنكية |
| محاسب الرواتب | مسير الرواتب والاستحقاقات والخصومات والتسويات | دقة المسير وعدد التعديلات بعد الاعتماد |
| محاسب الضرائب | تجهيز الإقرارات والتسويات والمستندات الداعمة ومتابعة المتطلبات | دقة البيانات وعدد التعديلات أو الملاحظات |
| محاسب المقاولات | تكاليف المشاريع والمستخلصات والمقاولين ومراكز التكلفة | ربحية المشروع والانحراف عن الموازنة |
| محاسب الموقع | مصروفات الموقع والعهد والمستندات وربطها بالمشروع | دقة تسوية العهد واكتمال مستندات المصروفات |
هذه المؤشرات أمثلة وليست معايير ثابتة لكل منشأة. يجب تعديلها وفق حجم الشركة، توزيع المسؤوليات والنظام المحاسبي المستخدم.
فإذا كانت مسؤولية التحصيل مثلًا موزعة بين المبيعات والمحاسبة، فلن يكون من المنطقي تحميل محاسب العملاء وحده كامل نتيجة متوسط التحصيل.
اقرأ أيضاً: محاسبة الزكاة والضريبة: كيف يجهز النظام بيانات الإقرار للمراجعة؟
مهام محاسب الموردين ومهام محاسب العملاء: أين الفرق؟
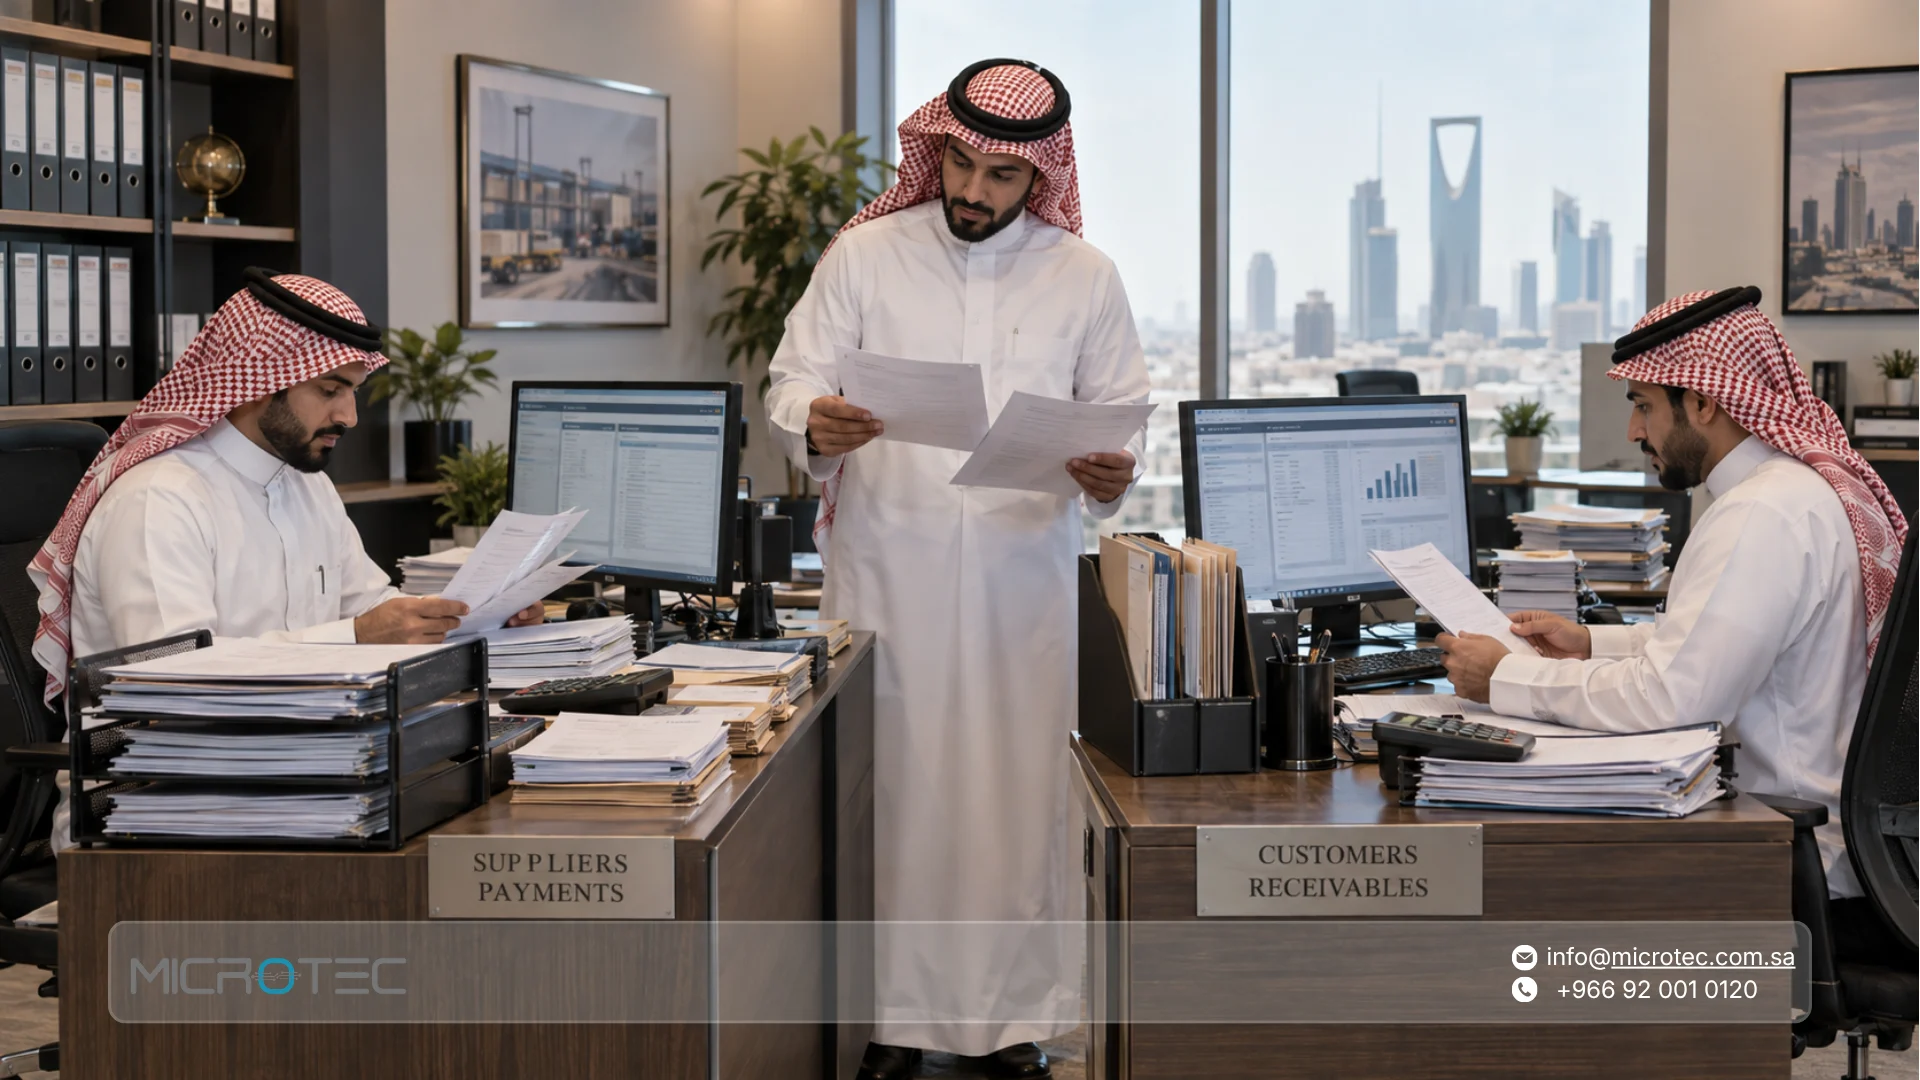
الفرق الأساسي هو اتجاه الأموال داخل الدورة المالية.
مهام محاسب الموردين تدور حول الالتزامات التي على الشركة: فواتير الشراء، مطابقة المورد، تواريخ الاستحقاق، إشعارات الخصم والإضافة والمدفوعات.
أما مهام محاسب العملاء فتدور حول الأموال المستحقة للشركة: الفواتير، المقبوضات، الأرصدة المفتوحة، أعمار الديون والتحصيلات.
قد يستخدم الاثنان دفتر الأستاذ نفسه، لكن مؤشرات الأداء مختلفة. تأخر محاسب الموردين قد يؤدي إلى فوات استحقاق أو خلاف مع مورد، بينما ضعف متابعة العملاء قد يظهر في ارتفاع الأرصدة المتأخرة أو تأخر التحصيل.
وينطبق المبدأ نفسه على بقية التخصصات:
مهام محاسب المشتريات ترتبط بسلامة الدورة بين طلب الشراء والاستلام والفاتورة، بينما تركز مهام محاسب المخازن على الكميات والحركة والجرد والتسويات.
أما مهام محاسب المبيعات فتتعلق بصحة الفوترة والمرتجعات والعمولات، في حين تشمل مهام محاسب الخزينة النقد والبنوك والمدفوعات والسيولة والمطابقات.
وتتطلب مهام محاسب الرواتب دقة عالية في البيانات المتغيرة والاستحقاقات والاستقطاعات، بينما تحتاج مهام محاسب الضرائب إلى متابعة المعالجة الضريبية والمستندات والإقرارات والحالات التي تستدعي رأيًا متخصصًا.
كيف تحدد احتياجك: محاسب إضافي أم نظام محاسبي؟
زيادة العمل داخل الإدارة المالية لا تعني تلقائيًا أن الحل هو تعيين موظف آخر.
اسأل أولًا: ما سبب تراكم العمل؟
إذا كان الفريق يعيد إدخال فاتورة البيع مرة في نظام المبيعات ومرة في ملف المخزون ومرة في برنامج الحسابات، فأنت أمام مشكلة عمليات وأنظمة قبل أن تكون مشكلة عدد موظفين.
أما إذا كان النظام ينفذ العمليات المتكررة بكفاءة، لكن الشركة تحتاج إلى شخص يراجع عقودًا معقدة، يحلل ربحية المشاريع، يطور الرقابة أو يدير الإقفال، فالحاجة هنا أقرب إلى خبرة محاسبية إضافية.
الهدف ليس الاختيار بين المحاسب أو البرنامج. النظام والمحاسب يؤديان وظيفتين مختلفتين، والسؤال الصحيح هو: أين توجد نقطة الاختناق؟
13 أمرًا يجب الانتباه إليه قبل توظيف محاسب جديد
قبل فتح وظيفة جديدة، راجع النقاط التالية:
- سبب زيادة العمل: هل ارتفع عدد العمليات فعلًا أم زاد الإدخال المكرر؟
- طبيعة الضغط: هل المشكلة يومية أم تظهر فقط وقت الإقفال؟
- التخصص المطلوب: هل تحتاج محاسبًا عامًا أم دورًا متخصصًا؟
- حجم الإدخال اليدوي: كم عملية يعيد الفريق كتابتها في أكثر من شاشة أو ملف؟
- المطابقات: هل الوقت يذهب في التحليل أم في البحث عن بيانات متفرقة؟
- جودة النظام الحالي: هل جميع الوحدات المستخدمة مترابطة؟
- استخدام الخصائص المتاحة: ربما توجد أتمتة في النظام الحالي لا يستخدمها الفريق أصلًا.
- الصلاحيات والرقابة: هل المشكلة بسبب عدم وضوح من ينشئ ومن يراجع ومن يعتمد؟
- الإقفال الشهري: ما الخطوات التي تسبب التأخير تحديدًا؟
- حجم الاستثناءات: هل معظم العمليات متكررة أم تحتاج أحكامًا فردية؟
- النمو المتوقع: هل الزيادة مؤقتة أم جزء من توسع مستمر؟
- تكلفة الحل كاملة: لا تقارن الراتب بسعر الاشتراك فقط.
- النتيجة المطلوبة: هل تحتاج سعة تشغيلية أكبر أم حكمًا مهنيًا وخبرة أعمق؟
بعد الإجابة عن هذه الأسئلة قد تكتشف أن الشركة تحتاج إلى محاسب متخصص، أو تحتاج إلى تحسين النظام، أو إلى الاثنين معًا.
تكلفة الموظف السنوية مقابل اشتراك النظام
المقارنة الصريحة لا تكون: راتب المحاسب مقابل سعر البرنامج. فهذه مقارنة ناقصة.
تكلفة الموظف السنوية يمكن أن تشمل: الراتب السنوي + البدلات والمزايا + الالتزامات التي تتحملها جهة العمل + الاستقطاب والتوظيف + التدريب + الجهاز ومساحة العمل + تكلفة الإحلال عند دوران الموظفين.
بينما تشمل تكلفة النظام عادةً: الاشتراك أو الترخيص + التنفيذ والإعداد + التدريب + الدعم + الوحدات أو المستخدمين الإضافيين + أي تكاملات مطلوبة.
بعد ذلك قارن نوع العمل الذي تحصل عليه مقابل التكلفة.
إذا كان الموظف الجديد سيقضي معظم يومه في إدخال فواتير تم إنشاؤها بالفعل في نظام آخر، فقد يكون تحسين التكامل والأتمتة أكثر منطقية قبل زيادة الفريق.
أما إذا كان المطلوب مراجعة معالجات، تحليل تكاليف، إدارة إقفال أو تطبيق رقابة داخلية، فلا ينبغي اعتبار النظام بديلًا عن هذا الدور المهني.
كيف تكتب وصفًا وظيفيًا واضحًا وقابلًا للتطبيق للمحاسب؟
يمكن استخدام النموذج التالي كأساس وتعديله حسب التخصص وحجم المنشأة. وإذا كانت الشركة تعتمد بطاقات ثنائية اللغة، يمكن إعداد وصف وظيفي محاسب بالانجليزي بالمحتوى نفسه مع استخدام المسميات المهنية المناسب:
- المسمى الوظيفي: محاسب عام
- الإدارة: الإدارة المالية
- المدير المباشر: رئيس الحسابات / المدير المالي
- الهدف من الوظيفة:
تسجيل ومراجعة العمليات المالية ضمن نطاق المسؤولية، والمحافظة على دقة أرصدة الحسابات، وتنفيذ المطابقات والتسويات المطلوبة والمساهمة في الإقفال وإعداد التقارير المالية.
المهام والمسؤوليات:
- تسجيل ومراجعة العمليات المحاسبية وفق الدورة المعتمدة.
- متابعة أرصدة الحسابات الداخلة ضمن نطاق الوظيفة.
- تنفيذ المطابقات الدورية وتحديد الفروقات.
- تجهيز قيود التسويات والاستحقاقات وفق الصلاحيات المعتمدة.
- مراجعة المستندات المؤيدة للعمليات المالية.
- المشاركة في الإقفال الشهري والسنوي.
- إعداد التقارير والجداول التحليلية المطلوبة.
- التنسيق مع المبيعات والمشتريات والمخزون والإدارات ذات العلاقة.
- المحافظة على تنظيم المستندات وسهولة تتبع مصدر العملية.
- الإبلاغ عن الفروقات أو العمليات غير المعتادة للمسؤول المباشر.
مؤشرات الأداء المقترحة:
- دقة الأرصدة والمطابقات.
- الالتزام بجدول الإقفال.
- عدد القيود أو الفروقات التي تحتاج إلى إعادة معالجة.
- اكتمال المستندات الداعمة.
- الالتزام بوقت معالجة العمليات ضمن نطاق الوظيفة.
المؤهلات:
- مؤهل مناسب في المحاسبة أو تخصص ذي صلة بحسب متطلبات المنشأة والدور.
- معرفة بمبادئ المحاسبة والدورة المالية.
- القدرة على استخدام الأنظمة المحاسبية أو ERP.
- إجادة التعامل مع البيانات والجداول والتقارير.
- الدقة والقدرة على المراجعة وتحليل الفروقات.
وفي السعودية، تضع الهيئة السعودية للمراجعين والمحاسبين شروطًا للتسجيل المهني تشمل عددًا من المسارات التعليمية، منها البكالوريوس أو مؤهل أعلى في المحاسبة، وبعض المؤهلات الإدارية المستوفية لساعات محاسبية محددة، إضافة إلى مسارات أخرى واردة في متطلبات الهيئة.
ولا يعني ذلك أن كل وظيفة محاسب داخل شركة تتطلب المؤهل نفسه أو شهادة مهنية بعينها؛ فالاشتراطات الفعلية تختلف بحسب الوظيفة ومستوى المسؤولية والمتطلبات النظامية التي تنطبق عليها.
اكتشف أيضاً: محاسبة إلكترونية بالذكاء الاصطناعي: 9 مهام يمكن أتمتتها
وصف وظيفي محاسب DOC أو PDF: ماذا يجب أن يتضمن الملف؟
إذا كنت تريد تحويل هذا النموذج إلى وصف وظيفي محاسب doc للاستخدام الداخلي، اجعله قابلًا للتعديل بحيث تستطيع الموارد البشرية ومدير الإدارة المالية تغيير نطاق الوظيفة والمسؤوليات والمؤشرات.
أما نسخة وصف وظيفي محاسب pdf فمن الأفضل استخدامها بعد اعتماد البطاقة الوظيفية، بحيث تكون نسخة ثابتة يمكن مشاركتها مع المرشح أو حفظها ضمن ملفات الموارد البشرية.
المحتوى هو المهم؛ صيغة DOC أو PDF لا تعالج مشكلة وصف وظيفي غير واضح.
ميكروتيك: نظام محاسبي يقلل الأعمال المحاسبية المتكررة
الكثير من الأعمال اليومية داخل الإدارة المالية تتكرر بالطريقة نفسها، ولا تحتاج إلى إدخال يدوي جديد في كل مرة. فعند ربط المبيعات والتحصيل والحسابات داخل نظام واحد، تنتقل بيانات الفاتورة أو سند القبض مباشرة بين مراحل الدورة المالية بدل إعادة تسجيلها في أكثر من نظام.
هنا يظهر دور ERP. توضح ميكروتيك في دليلها حول أتمتة القيود ودفتر الأستاذ أن ربط المبيعات والمشتريات والمخزون بالحسابات يسمح بأن يبدأ الأثر المحاسبي من العملية التشغيلية نفسها، بدل إعادة إدخال البيانات من الصفر داخل الحسابات.
كما توضح صفحة برنامج المحاسبة والقيود اليومية من ميكروتيك إمكانية ربط عمليات مثل البيع والمصروف والتحصيل بأثرها المحاسبي بدل إنشاء القيد يدويًا لكل عملية.
هذا لا يحول النظام إلى محاسب ولا يلغي المراجعة. لكنه ينقل جزءًا من وقت الفريق من إعادة إدخال العملية إلى مراجعتها وتحليل الاستثناءات ومتابعة الأرصدة.
ميكروتيك مقابل توظيف محاسب إضافي: متى يناسب كل حل؟
| الحاجة | نظام ERP من ميكروتيك | محاسب إضافي |
| إعادة إدخال البيانات نفسها | يعالج أصل المشكلة عند ربط الدورات | يزيد القدرة على تنفيذ الإدخال لكنه لا يلغي تكراره |
| ارتفاع عدد العمليات المتكررة | يمكن للأتمتة استيعاب جزء من الزيادة | يوفر طاقة تشغيلية إضافية |
| مراجعة معاملة غير معتادة | يوفر البيانات ومسار العملية | يحتاج إلى حكم وخبرة المحاسب |
| تحليل التكلفة والربحية | يوفر بيانات مترابطة للتقرير | يفسر النتائج ويحلل أسبابها |
| إعداد السياسات والتقديرات | ينفذ الإعدادات المعتمدة | يحتاج إلى قرار محاسبي بشري |
| الصلاحيات والرقابة | يساعد على ضبط سير العمليات والصلاحيات بحسب إعداد النظام | ينفذ مهام المراجعة والاعتماد وفق الهيكل |
| التوسع في الفروع أو العمليات | يقلل إعادة بناء دورة منفصلة لكل قسم عند استخدام نظام موحد | قد تحتاج الشركة أيضًا إلى توسيع الفريق حسب حجم العمل |
| مشكلة نقص الخبرة | لا يعوض الحكم المهني | التوظيف هو الحل الأقرب إذا كانت الخبرة هي نقطة الاختناق |
لذلك لا توجد إجابة عامة تقول إن ميكروتيك أرخص أو أفضل من توظيف محاسب إضافي في كل حالة.
إذا كانت شركتك تحتاج إلى خبرة جديدة، وظّف الخبرة المناسبة. وإذا كانت المشكلة أن الفريق الحالي يقضي وقته في نقل البيانات والمطابقات الناتجة عن أنظمة منفصلة، فإصلاح الدورة والأتمتة قد يكون الخطوة الأولى قبل زيادة عدد الموظفين.
كيف يساعد ميكروتيك فريقًا ماليًا صغيرًا على إدارة حجم عمليات أكبر؟
لا نحتاج إلى افتراض رقم مثل: محاسب واحد يقوم بعمل ثلاثة حتى نفهم أثر الأتمتة. لنفترض أن فاتورة بيع تمر بهذه الدورة:
المبيعات تصدر الفاتورة ← المحاسب يعيد إدخالها ← موظف المخزون يراجع الصنف والكمية ← المحاسب يطابق رصيد العميل ← الإدارة تنتظر التقرير.
إذا بدأت الفاتورة داخل دورة ERP مترابطة، يمكن استخدام بيانات العملية نفسها في المبيعات والمخزون وحساب العميل والأثر المحاسبي وفق إعداد النظام.
كل مرة تلغي فيها إعادة إدخال لا تضيف محاسبًا افتراضيًا، لكنها تحرر جزءًا من وقت المحاسب.
وهذا هو المعيار الذي ينبغي للشركة قياسه قبل وبعد تطبيق النظام:
- عدد العمليات التي تحتاج إلى إدخال يدوي.
- عدد مرات كتابة المعلومة نفسها.
- عدد المطابقات الناتجة عن اختلاف الأنظمة.
- الوقت المطلوب لإقفال الفترة.
- عدد الأخطاء أو الفروقات التي تحتاج إلى تصحيح.
- حجم العمليات الذي يستطيع الفريق الحالي مراجعته دون تراكم.
إذا كانت هذه المؤشرات تتحسن، يستطيع الفريق استخدام وقت أكبر في المتابعة والتحليل والرقابة بدل الإدخال المتكرر.
إذا كنت تراجع الهيكل المالي لشركتك الآن، ابدأ بتحديد المهام التي تحتاج إلى حكم محاسبي وتلك التي تتكرر بالقواعد نفسها كل يوم. ثم جرّب دورة فعلية على نظام ميكروتيك وقارن عدد خطوات الإدخال والمراجعة مع طريقتك الحالية قبل اتخاذ قرار زيادة الفريق.
الأسئلة الشائعة عن الوصف الوظيفي للمحاسب
ما الفرق بين المحاسب العام ومحاسب التكاليف؟
المحاسب العام يهتم بتسجيل ومراجعة العمليات داخل الحسابات العامة، وإجراء التسويات والمطابقات والمشاركة في الإقفال والتقارير.
أما محاسب التكاليف فيركز على تحديد تكلفة المنتج أو الخدمة أو المشروع وتحليل الانحرافات والعوامل التي تؤثر في الربحية.
وفي بعض الشركات الصغيرة قد يجمع شخص واحد الدورين، لكن من المهم إبقاء مسؤوليات كل جزء واضحة داخل الوصف الوظيفي.
كم يبلغ متوسط راتب المحاسب في السعودية؟
لا يوجد رقم واحد يمكن اعتباره “متوسط راتب المحاسب في السعودية” لجميع التخصصات ومستويات الخبرة.
وتوضح بيانات منصات التوظيف حجم الاختلاف؛ ففي سبتمبر 2026 عرضت Indeed متوسطًا يقارب 4,622 ريال شهريًا لمسمى Accountant بناءً على 197 راتبًا مبلغًا عنه، بينما بلغ متوسط General Accountant في بيانات المنصة نحو 6,013 ريال شهريًا استنادًا إلى عينة أصغر.
في المقابل، تعرض بيانات Bayt متوسطًا أعلى لمسمى Accountant، وهو ما يوضح لماذا يجب التعامل مع أرقام مواقع الرواتب كمؤشرات سوق وليست كسلم رواتب رسمي.
يتغير الراتب فعليًا بحسب الخبرة، المدينة، القطاع، حجم المنشأة، التخصص، المؤهلات المهنية ونطاق المسؤولية. لذلك عند حساب تكلفة التوظيف لا تعتمد على متوسط عام؛ استخدم الراتب الفعلي المتوقع للوظيفة التي ستعلن عنها.
ما المؤهلات المطلوبة لوظيفة محاسب؟
تعتمد المؤهلات على مستوى الوظيفة. غالبًا تبحث الشركات عن مؤهل في المحاسبة أو مجال ذي صلة، إضافة إلى فهم الدورة المحاسبية والقدرة على استخدام برنامج محاسبي أو ERP والتعامل مع التقارير والمطابقات.
وتختلف الحاجة إلى الشهادات المهنية أو التسجيل المهني وفق طبيعة الدور. ويمكن مراجعة متطلبات الهيئة السعودية للمراجعين والمحاسبين عند تحديد المؤهلات المناسبة والمسارات المقبولة للتسجيل المهني في المملكة.
أما عند تعيين محاسب أول، فمن الطبيعي أن يرتفع التركيز على الخبرة في المراجعة والتسويات والإقفال وقدرة الموظف على اكتشاف الأخطاء وتوجيه المحاسبين الأقل خبرة، وليس مجرد عدد سنوات العمل.
متى يكفي النظام بدل توظيف محاسب إضافي؟
قد يكون تحسين النظام أولى من إضافة موظف عندما يكون تراكم العمل ناتجًا أساسًا عن إعادة إدخال البيانات، الأنظمة المنفصلة، كثرة العمليات المتكررة أو المطابقات التي سببها اختلاف مصادر البيانات.
أما عندما تحتاج الشركة إلى مراجعة مهنية، تحليل مالي، إدارة رقابة داخلية، معالجة عقود أو معاملات غير معتادة، إعداد سياسات أو اتخاذ قرارات محاسبية، فلا ينبغي التعامل مع النظام باعتباره بديلًا للمحاسب.
القاعدة العملية بسيطة: أتمت ما يتكرر وفق قواعد واضحة، واستخدم وقت المحاسب فيما يحتاج إلى مراجعة وتحليل وحكم مهني.