المرتجع ليس مجرد منتج يعود إلى الرف. فكل عملية استرجاع قد تؤثر في قيمة المبيعات، والصندوق، والمخزون، والضريبة، وربما في عمولة الموظف أو العرض الذي اشترى العميل ضمنه. وإذا كانت سياسة الاستبدال والاسترجاع غير واضحة، يبدأ موظفو الكاشير في اتخاذ قرارات مختلفة للحالة نفسها.
المشكلة الأكبر هي الخلط بين حالتين مختلفتين: عميل يريد إعادة منتج سليم لأنه غير رأيه، وعميل يعيد منتجًا معيبًا أو مغشوشًا أو غير مطابق. حقوق العميل والتزامات المتجر ليست متطابقة في الحالتين، كما تختلف بعض الأحكام عند الشراء من متجر إلكتروني.
في هذا الدليل نوضح كيف تكتب سياسة الاسترجاع بصورة واضحة، ومتى يمكن رفض المرتجع ومتى لا ينبغي ذلك، وكيف تنفذ العملية من شاشة الكاشير بحيث ينعكس المرتجع بصورة صحيحة على الفاتورة والمخزون والصندوق وضريبة القيمة المضافة.
ما هي سياسة الاستبدال والاسترجاع ولماذا يحتاجها المتجر؟
سياسة الاستبدال والاسترجاع هي القواعد التي تحدد للعميل والموظف كيفية التعامل مع المنتج بعد البيع: ما الحالات المقبولة؟ وما المدة المحددة ضمن السياسة التجارية للمتجر؟ وما شروط حالة المنتج؟ وكيف يتم رد المبلغ أو تنفيذ الاستبدال؟
السياسة الجيدة لا تُكتب لحماية المتجر من العميل فقط، بل لحماية الطرفين من القرارات العشوائية. فإذا تركت القرار لموظف الكاشير، قد يقبل موظف مرتجعًا ويرفضه آخر، أو يسترد العميل مبلغًا بطريقة لا تتطابق مع حركة المخزون أو طريقة الدفع الأصلية.
ومن المفيد أن توضح السياسة، بحسب النشاط والحقوق النظامية المطبقة:
- الحالات التي يسمح فيها بالاسترجاع أو الاستبدال.
- المدة التي يمنحها المتجر للمنتجات السليمة.
- حالة المنتج والتغليف والملحقات المطلوبة.
- طريقة إثبات عملية الشراء.
- طريقة رد المبلغ.
- التعامل مع المنتجات المخفضة أو العروض.
- المنتجات التي تخضع لشروط خاصة.
- آلية التعامل مع المنتج المعيب.
- ما يحدث عند الاستبدال بمنتج أعلى أو أقل سعرًا.
ويجب ألا تتعارض الشروط التجارية التي يضعها المتجر مع الحقوق التي تمنحها الأنظمة للمستهلك.
ما الفرق بين سياسة المتجر وحقوق المستهلك النظامية؟
هذه من أهم النقاط في الموضوع.
قد يقرر متجر، على سبيل المثال، السماح باسترجاع منتج سليم خلال مدة معينة إذا ظل بحالته الأصلية. هذه سياسة تجارية يحدد المتجر تفاصيلها ويلتزم بما يعلنه للعميل.
لكن إذا كانت السلعة معيبة أو مغشوشة أو مقلدة أو غير مطابقة للمواصفات، فالموضوع لا يعود مجرد ميزة يقدمها المتجر. فقد أكدت وزارة التجارة حق المستهلك في إعادة السلعة المعيبة أو المغشوشة أو المقلدة واسترداد المبلغ المدفوع وفق الأنظمة ذات العلاقة.
كما منعت الوزارة استخدام عبارة البضاعة المباعة لا ترد ولا تستبدل بصيغة تسلب المستهلك حقه النظامي في إعادة السلعة المعيبة أو المغشوشة أو غير المطابقة للمواصفات. ويمكن الرجوع إلى توضيح وزارة التجارة بشأن منع هذه العبارة.
لذلك لا يكفي أن يطبع المتجر شرطًا على الفاتورة ثم يعتبره أعلى من الحقوق النظامية للعميل.
كيف تتحول المرتجعات إلى مشكلة تشغيلية داخل المتجر؟
إذا لم ترتبط المرتجعات بدورة البيع الأصلية، تبدأ المشكلات من نقطة الكاشير ثم تنتقل إلى بقية النظام.
قد يحدث مثلًا أن يُعاد المبلغ للعميل، لكن الصنف لا يعود إلى المخزون. أو يعود المخزون، بينما تبقى المبيعات بالقيمة القديمة. وقد يسجل موظف استبدالًا كبيع جديد فقط، فيظهر الإيراد أعلى من الواقع، أو يعيد منتجًا تالفًا إلى مخزون قابل للبيع.
ومن الأخطاء الشائعة أيضًا:
- قبول مرتجع دون معرفة الفاتورة الأصلية.
- رد مبلغ يختلف عن السعر الذي دفعه العميل.
- تجاهل الخصم الموجود في الفاتورة الأصلية.
- إرجاع الضريبة بطريقة لا تتطابق مع التوريد الأصلي.
- إعادة منتج تالف إلى المخزون المتاح للبيع.
- تنفيذ استرجاع نقدي لمعاملة تم دفعها بطريقة أخرى دون ضوابط.
- عدم تسجيل سبب المرتجع.
- عدم معرفة الموظف الذي اعتمد العملية.
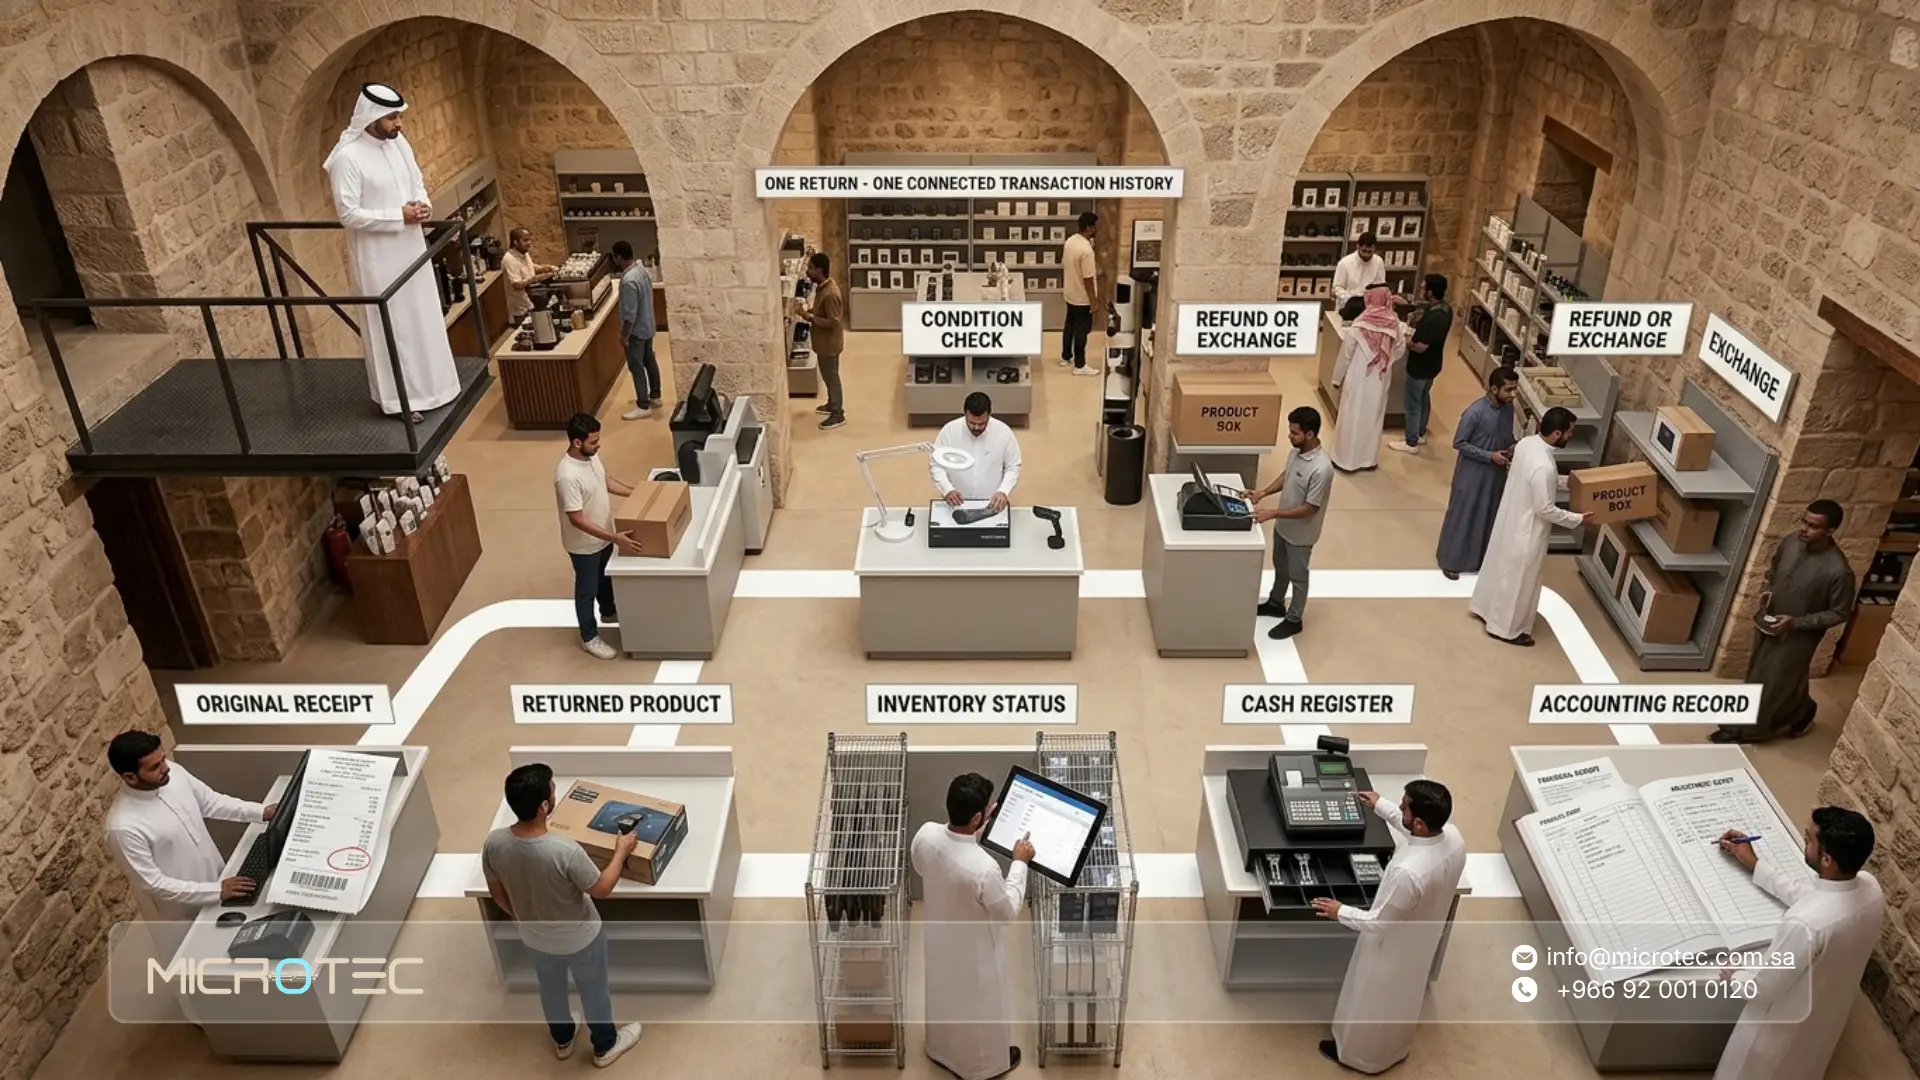
لهذا يجب أن تكون عملية الاستبدال والاسترجاع جزءًا من دورة نقاط البيع نفسها، لا حركة منفصلة عن الفاتورة والمخزون والحسابات.
هل يحق للمحل رفض الاسترجاع؟
الإجابة تعتمد أولًا على سبب طلب الاسترجاع.
إذا كان المنتج سليمًا والعميل يريد إعادته لأنه غير رأيه، فيجب النظر إلى سياسة المتجر المعلنة وطبيعة المنتج وطريقة الشراء وأي أحكام خاصة بالنشاط. ولا ينبغي الخلط بين هذه الحالة وبين وجود عيب أو غش أو عدم مطابقة في المنتج.
أما إذا كانت السلعة معيبة أو مغشوشة أو مقلدة أو غير مطابقة، فلا يستطيع المتجر استخدام عبارة عامة مثل لا يوجد استرجاع لسلب العميل الحقوق التي تقررها الأنظمة في هذه الحالات.
ولهذا فإن سؤال هل يحق للمحل رفض الاسترجاع؟ لا يمكن الإجابة عنه بنعم أو لا دون معرفة سبب المرتجع.
ماذا لو كان المنتج سليمًا والعميل غير رأيه؟
في المتاجر التقليدية، يجب التفريق بين الحقوق النظامية المرتبطة بوجود عيب أو مخالفة وبين المزايا الإضافية التي يقدمها التاجر للمنتجات السليمة ضمن سياسة الاسترجاع الخاصة به.
لهذا ينبغي أن يكتب المتجر شروطه بوضوح قبل حدوث النزاع، مثل المدة وحالة المنتج والتغليف وطريقة إثبات الشراء والاستثناءات التي تنطبق على المنتجات السليمة، مع عدم استخدام هذه الشروط للانتقاص من الحقوق النظامية في الحالات التي يحميها النظام.
كلما كانت السياسة واضحة قبل البيع، أصبح من الأسهل على موظف الكاشير تطبيقها بالطريقة نفسها على جميع العملاء.
ماذا لو كان المنتج معيبًا أو غير مطابق؟
هنا تختلف الحالة. تؤكد وزارة التجارة أن للمستهلك حقوقًا عند شراء سلعة يتضح أنها معيبة أو مغشوشة أو مقلدة، ولا يصح التعامل معها كطلب استرجاع عادي سببه تغيير رأي العميل.
ومن المهم أيضًا ألا يضع المتجر شرطًا عامًا مثل: لا استرجاع ولا استبدال تحت أي ظرف. لأن هذه العبارة قد تتعارض مع حقوق المستهلك في الحالات النظامية التي أوضحتها الوزارة.
اكتشف أيضاً: الجرد: كيف تضبط المخزون وتفهم الفرق بين الدوري والمستمر؟
هل تختلف قواعد الاسترجاع في المتاجر الإلكترونية؟
نعم، وهذه نقطة يجب عدم خلطها مع البيع من الكاشير داخل الفرع.
ينظم نظام التجارة الإلكترونية حق المستهلك في فسخ العقد واسترجاع المنتج خلال سبعة أيام في الحالات المشمولة إذا لم يستخدم المنتج أو يستفد من الخدمة، مع وجود استثناءات يحددها النظام. وتوضح وزارة التجارة في شرح نظام التجارة الإلكترونية أن من الأمثلة على الاستثناءات بعض المنتجات المصنوعة بناءً على طلب المستهلك وبعض خدمات الإيواء والنقل والإطعام.
كما تعد السياسة الواضحة للاستبدال والاسترجاع من معايير امتثال المتاجر الإلكترونية التي تتابعها الوزارة. وقد ذكرت وزارة التجارة ضمن معايير موثوقية التجارة الإلكترونية ضرورة وجود سياسة واضحة ومكتوبة لعمليات الاستبدال أو الاسترجاع.
لذلك إذا كان النشاط يبيع من الفرع ومن الموقع الإلكتروني معًا، فلا تفترض أن سياسة واحدة مختصرة تكفي للقناتين دون مراجعة الأحكام التي تنطبق على كل منهما.
كم يجب أن تكون مدة الاسترجاع؟
لا ينبغي كتابة رقم واحد وكأنه مدة نظامية موحدة لجميع المنتجات وجميع طرق البيع.
في المنتجات السليمة المشتراة من متجر فعلي، قد يحدد المتجر مدة ضمن سياسته التجارية بحسب طبيعة نشاطه وما لا يتعارض مع الحقوق النظامية. لذلك يمكن أن تختار المنشأة، على سبيل المثال، مدة معينة للاسترجاع ومدة مختلفة للاستبدال إذا كانت الشروط واضحة ومطبقة باستمرار.
أما في التجارة الإلكترونية، فهناك حق نظامي بالفسخ خلال سبعة أيام للحالات المشمولة وفق نظام التجارة الإلكترونية، كما سبق توضيحه.
والأهم أن تميز السياسة بين: المدة التجارية التي يمنحها المتجر للمنتج السليم وبين الحقوق النظامية المرتبطة بوجود عيب أو مخالفة.
هل يجب وجود الفاتورة الأصلية لقبول المرتجع؟
الفاتورة تجعل العملية أكثر وضوحًا لأنها تثبت المنتج والسعر والخصم والضريبة وتاريخ الشراء وطريقة الدفع، كما أن المستهلك له حق الحصول على فاتورة عند شراء المنتج وفق دليل حقوق وواجبات المستهلك من وزارة التجارة.
لكن من الناحية التشغيلية، الأفضل ألا تعتمد سياسة المتجر على عبارة الفاتورة الورقية الأصلية فقط إذا كان نظام نقاط البيع يستطيع العثور على العملية بطريقة موثوقة من خلال بيانات أخرى، مثل رقم الفاتورة الإلكتروني أو رقم الطلب أو معلومات العميل المتاحة وفق الإجراءات المعتمدة.
المهم هو أن يستطيع المتجر إثبات وربط المرتجع بعملية البيع الأصلية قبل إعادة المبلغ أو تعديل الضريبة.
وهذا مهم ضريبيًا أيضًا؛ إذ توضح إرشادات هيئة الزكاة والضريبة والجمارك أن الإشعار الدائن المرتبط بتعديل توريد سابق يجب أن يشير إلى الفاتورة الضريبية الأصلية ذات العلاقة.
كيف تطبق سياسة الاسترجاع على شاشة الكاشير؟
التطبيق الصحيح يبدأ من الفاتورة الأصلية، وليس من إنشاء عملية سالبة مستقلة لا يعرف النظام سببها.
عندما يأتي العميل بمرتجع، يجب أن يستطيع موظف الكاشير الوصول إلى البيع الأصلي، ثم تحديد الصنف والكمية المطلوب إرجاعها والتحقق من شروط السياسة قبل تنفيذ الحركة.
1. ابحث عن عملية البيع الأصلية
ابدأ برقم الفاتورة أو البيانات التي يسمح بها النظام للوصول إلى المعاملة الصحيحة. يجب أن تعرف:
- تاريخ البيع.
- المنتج.
- الكمية.
- السعر الفعلي الذي دفعه العميل.
- الخصم.
- الضريبة.
- طريقة الدفع.
- ما إذا كان جزء من الفاتورة قد أُعيد سابقًا.
هذه الخطوة تمنع أن يسترد العميل السعر الحالي لصنف اشتراه سابقًا بسعر مختلف.
2. حدد نوع العملية
يجب أن يميز النظام بين:
- استرجاع كامل.
- استرجاع جزئي.
- استبدال.
- إلغاء عملية لم تكتمل.
- مرتجع بسبب عيب.
- مرتجع وفق السياسة التجارية للمتجر.
ولا يعني ذلك ضرورة إظهار عشرات الخيارات لموظف الكاشير، لكن يجب أن يستطيع النظام الاحتفاظ بسبب واضح للحركة.
3. تحقق من حالة المنتج
ليس كل منتج يعود إلى نفس المخزون. قد يكون المنتج:
- صالحًا لإعادة البيع.
- مفتوحًا ويحتاج إلى فحص.
- تالفًا.
- معيبًا.
- ناقص الملحقات.
- يحتاج إلى تحويل لموقع منفصل.
إعادة كل المرتجعات تلقائيًا إلى الرصيد المتاح للبيع قد تجعل النظام يعرض مخزونًا لا يستطيع المتجر بيعه فعليًا.
4. نفذ فاتورة المرتجع أو المستند المرتبط بها
بعد اعتماد الحالة، يجب تسجيل حركة تعكس أثر البيع الأصلي بدل تعديل الأرقام يدويًا.
وعند وجود توريد خاضع لضريبة القيمة المضافة تم إلغاؤه أو إرجاع السلعة وقبول المرتجع، توضح هيئة الزكاة والضريبة والجمارك أن المورد يصدر إشعارًا دائنًا في الحالات المشمولة، ومن بينها استرجاع السلع أو جزء منها، ويترتب على ذلك تعديل ضريبة المخرجات ذات العلاقة.
5. حدّث المخزون بحسب حالة الصنف
إذا كان المنتج صالحًا للبيع، يمكن أن يعود إلى المخزون القابل للبيع وفق إجراءات المنشأة.
أما المنتج المعيب أو التالف، فمن الأفضل ألا يظهر للموظف كرصيد متاح للبيع مرة أخرى، بل يوضع في الحالة أو الموقع المناسب إلى أن يُتخذ القرار بشأنه.
6. أعد المبلغ بالطريقة المعتمدة
حدد في سياسة الاستبدال والاسترجاع ونظام الصلاحيات من يستطيع تنفيذ الاسترداد، وما طريقة التعامل مع وسائل الدفع المختلفة. ويجب أن تتمكن الإدارة لاحقًا من معرفة:
- قيمة المرتجعات.
- الموظف الذي نفذها.
- سبب المرتجع.
- الفرع.
- الصنف.
- الفاتورة الأصلية.
- طريقة رد المبلغ.
اقرأ أيضاً: التحليل المالي: كيف تقرأ النسب والسيولة ورأس المال العامل؟
ماذا يحدث لضريبة القيمة المضافة عند إرجاع المنتج؟
عند قبول إرجاع سلعة سبق إصدار فاتورة ضريبية عنها، لا ينبغي ببساطة إعادة سعر المنتج للعميل وترك الضريبة كما كانت.
يوضح دليل زاتكا للفواتير وحفظ السجلات أن من حالات إصدار الإشعار الدائن استرجاع السلع أو عدم تلقي الخدمة أو جزء منها بعد إصدار الفاتورة الضريبية. ويؤثر الإشعار الدائن في قيمة التوريد وضريبة المخرجات المرتبطة به وفق القواعد الضريبية.
لذلك يجب أن يستطيع نظام الكاشير ربط المرتجع بالتوريد الأصلي وإظهار أثره المالي والضريبي، بدل تعديل إجمالي المبيعات يدويًا في نهاية الشهر.
ماذا يحدث عند الاستبدال بمنتج آخر؟
الاستبدال يمكن النظر إليه تشغيليًا كعمليتين مترابطتين: معالجة المنتج الذي أعاده العميل، ثم تسجيل المنتج الجديد بالسعر والضريبة والشروط التي تنطبق عليه.
إذا كان المنتج الجديد أغلى، يدفع العميل الفرق وفق طريقة الدفع المعتمدة. وإذا كان أرخص، يجب أن توضح السياسة والنظام كيفية التعامل مع الفرق.
والأهم ألا يقتصر الكاشير على إخراج المنتج الجديد دون تسجيل عودة المنتج القديم، لأن هذا يؤدي إلى اختلاف المخزون والمبيعات.
ما الذي يجب أن تحتوي عليه سياسة الاستبدال والاسترجاع؟
السياسة الجيدة قصيرة بما يكفي ليقرأها العميل، لكنها واضحة بما يكفي ليطبقها الموظف.
يفضل أن تجيب عن الأسئلة التالية:
| البند | ما الذي يجب توضيحه؟ |
| مدة الاسترجاع | المدة التي يمنحها المتجر للمنتجات السليمة |
| مدة الاستبدال | إن كانت مختلفة عن الاسترجاع |
| حالة المنتج | التغليف والاستخدام والملحقات |
| إثبات الشراء | كيف يتم التحقق من العملية |
| المنتجات المستثناة | وفق طبيعة المنتج والقواعد المطبقة |
| العروض | كيفية التعامل مع المنتجات المشتراة ضمن عرض |
| الخصومات | هل يسترد العميل السعر الذي دفعه فعليًا؟ |
| طريقة الاسترداد | طريقة إعادة المبلغ |
| المنتج المعيب | مسار مستقل يحفظ الحقوق النظامية |
| الاستبدال | كيفية حساب فرق السعر |
| الفروع | هل يقبل المرتجع في أي فرع أم فرع محدد؟ |
| التواصل | كيف يطلب العميل المساعدة أو يقدم شكوى؟ |
لا تستخدم الجدول نفسه كنص قانوني جاهز لكل متجر؛ بل عدّل السياسة بحسب النشاط والمنتجات والقنوات التي تبيع من خلالها.
12 أمرًا راجعها قبل قبول أي مرتجع
قبل أن يضغط موظف الكاشير على تأكيد الاسترجاع، من المفيد أن يمر على نقاط ثابتة:
- التأكد من عملية البيع الأصلية.
- مطابقة الصنف مع الفاتورة.
- التأكد من الكمية التي يمكن إرجاعها.
- التحقق من وجود مرتجع سابق على الفاتورة نفسها.
- مراجعة تاريخ البيع.
- تطبيق السياسة المناسبة للحالة.
- التمييز بين المنتج السليم والمنتج المعيب.
- مراجعة السعر والخصم الأصليين.
- تحديد حالة المنتج بعد عودته.
- تسجيل سبب المرتجع.
- تطبيق الصلاحية المناسبة إذا احتاجت العملية اعتمادًا.
- التأكد من انعكاس العملية على الدفع والمخزون والضريبة.
هذه القائمة لا تهدف إلى جعل المرتجع بطيئًا، بل إلى منع الموظف من اتخاذ قرار مالي ومخزني من دون معلومات كافية.
تعرف أيضاً على: القيود المحاسبية: الأنواع والأمثلة وقيود الرواتب خطوة بخطوة
كيف تمنع سياسة الاسترجاع سوء الاستخدام دون الإضرار بالعميل؟
تشدد بعض المتاجر السياسة بسبب الخوف من إساءة استخدام المرتجعات، لكن الحل الأفضل ليس رفض كل الحالات، بل زيادة القدرة على التتبع.
يمكن للنظام، بحسب الإعدادات المتاحة، مساعدة الإدارة على مراجعة مؤشرات مثل:
- عدد المرتجعات لكل فرع.
- قيمة المرتجعات.
- الأصناف الأكثر إرجاعًا.
- الموظفين الذين ينفذون المرتجعات.
- الأسباب المتكررة.
- المرتجعات الجزئية.
- الفواتير التي شهدت أكثر من حركة.
- المنتجات التي تعود بسبب عيوب متكررة.
هذه البيانات قد تكشف مشكلة أكبر من العميل نفسه. فإذا ارتفعت مرتجعات موديل واحد، قد تكون المشكلة في المنتج أو المورد. وإذا ارتفعت في فرع واحد، فقد تحتاج طريقة العرض أو البيع أو التدريب إلى مراجعة.
كيف نساعدك في ميكروتيك على إدارة الاستبدال والاسترجاع؟
في ميكروتيك، لا نعامل المرتجع كرقم سالب في تقرير المبيعات فقط. في متاجر التجزئة يجب أن يبقى مرتبطًا بالفاتورة والمخزون والصندوق حتى تستطيع الإدارة معرفة أثره الحقيقي.
نوفر O-GREEN، نظام نقاط البيع للكاشير والتجزئة لإدارة عمليات البيع اليومية والمخزون والمدفوعات في المتاجر. كما نوضح في دليلنا للمحلات المتخصصة أن دورة الاختبار الجيدة لنظام الكاشير يجب أن تشمل إعادة صنف بعد البيع ومراجعة أثر العملية على المخزون والصندوق، وأن دعم المرتجعات والاستبدال ينبغي أن يربط المرتجع بالفاتورة والمخزون والصندوق.
الهدف هو أن يستطيع الموظف تنفيذ المرتجع من العملية الصحيحة، بينما تستطيع الإدارة مراجعة أثره بدل إنشاء تعديلات منفصلة في المبيعات والمخزون لاحقًا.
ما الفرق بين إدارة المرتجعات من الكاشير ومعالجتها يدويًا؟
| العملية | معالجة منفصلة أو يدوية | نظام نقاط بيع مترابط |
| معرفة الفاتورة الأصلية | بحث يدوي بين الفواتير | يمكن الرجوع إلى عملية البيع |
| السعر والخصم | عرضة لإدخال قيمة غير صحيحة | الرجوع إلى بيانات البيع الأصلية |
| الكمية | قد لا يلاحظ المرتجع السابق | تتبع العملية المرتبطة بالفاتورة |
| المخزون | يحتاج تعديلًا منفصلًا | يعالج ضمن دورة المرتجع |
| الصندوق | تسوية يدوية | يظهر أثر الاسترداد ضمن الحركة |
| الضريبة | قد تحتاج مراجعة لاحقة | يسهل ربط المستند بالتوريد الأصلي |
| سبب المرتجع | قد لا يسجل | يمكن الاحتفاظ بسبب العملية |
| المراجعة | جمع بيانات من عدة مصادر | تتبع أوضح للمرتجع |
الفائدة ليست قبول عدد أكبر من المرتجعات أو رفضها، بل تطبيق سياسة المتجر بصورة متسقة وتسجيل أثر كل قرار بصورة صحيحة.
كيف تجعل سياسة الاستبدال والاسترجاع قابلة للتطبيق فعليًا؟
ابدأ بتحويل نص السياسة إلى قواعد تشغيلية يفهمها موظف الكاشير. إذا كانت السياسة تقول إن المنتج السليم يقبل ضمن مدة محددة وبشروط معينة، فيجب أن يعرف النظام والموظف كيف يتحقق من التاريخ والفاتورة وحالة الصنف.
ثم حدد الاستثناءات والصلاحيات. قد يستطيع الموظف تنفيذ المرتجع المعتاد، بينما تحتاج حالة خارج السياسة إلى اعتماد مدير. كما يجب فصل المنتج المعيب عن المنتجات التي يعيدها العميل بسبب تغيير الرأي، لأن الأساس الذي تُعالج به الحالتان مختلف.
وأخيرًا، راجع تقارير المرتجعات دوريًا. سياسة الاسترجاع الجيدة لا تنتهي عند تعليقها بجوار الكاشير؛ بل يجب أن تظهر في طريقة تسجيل العملية وفي قدرة الإدارة على مراجعتها.
إذا كانت المرتجعات في متجرك تُنفذ ثم تُعدّل آثارها يدويًا في المخزون والحسابات، راجع معنا في ميكروتيك دورة الاسترجاع من الفاتورة الأصلية حتى المخزون والصندوق لتحديد أين يمكن تنظيمها داخل نظام نقاط البيع.
أهم الأسئلة عن سياسة الاستبدال والاسترجاع
1. هل يحق للمحل رفض الاسترجاع؟
يعتمد ذلك على سبب الاسترجاع. إذا كان المنتج سليمًا والطلب ناتجًا عن تغيير رأي العميل، فيجب مراجعة سياسة الاستبدال والاسترجاع المعلنة وطبيعة المنتج وطريقة البيع.
أما وجود عيب أو غش أو تقليد أو عدم مطابقة، فلا يجوز التعامل معه باعتباره مجرد حالة اختيارية تخضع لعبارة عامة تمنع الاسترجاع، إذ تؤكد وزارة التجارة حقوق المستهلك في هذه الحالات.
2. كم مدة الاسترجاع المسموحة عادة؟
لا توجد مدة واحدة يجب تعميمها على جميع المنتجات المباعة داخل المحلات التقليدية باعتبارها رقمًا موحدًا للاسترجاع بسبب تغيير الرأي. يحدد المتجر سياسته التجارية وفق طبيعة نشاطه مع احترام الحقوق النظامية.
أما في التجارة الإلكترونية، فيمنح النظام حق الفسخ خلال سبعة أيام في الحالات المشمولة إذا لم يستخدم المستهلك المنتج أو ينتفع بالخدمة، مع وجود استثناءات محددة.
3. هل يمكن الاسترجاع بدون فاتورة؟
الأفضل أن يستطيع المتجر إثبات عملية الشراء وربط المرتجع بها. وقد تكون الفاتورة أبسط وسيلة لذلك، لكن نظام نقاط البيع قد يتيح الوصول إلى المعاملة بوسيلة أخرى موثوقة بحسب بيانات المتجر وسياساته.
أما المعالجة الضريبية للمرتجع، فتحتاج إلى ربط التعديل بالتوريد والفاتورة الأصلية ذات العلاقة.
4. هل تُسترد الضريبة عند إرجاع المنتج؟
عند قبول إرجاع منتج خاضع للضريبة وإلغاء التوريد كليًا أو جزئيًا، تعالج الضريبة ضمن الإشعار الدائن المرتبط بالفاتورة الأصلية وفق متطلبات ضريبة القيمة المضافة.
لذلك لا ينبغي إعادة قيمة المنتج فقط وترك الأثر الضريبي دون تعديل في النظام.
5. هل يمكن كتابة البضاعة المباعة لا ترد ولا تستبدل؟
لا ينبغي استخدام هذه العبارة بصيغة عامة تسلب المستهلك حقوقه النظامية. وقد أعلنت وزارة التجارة منع استخدامها أو استخدام صيغة مشابهة عندما تؤدي إلى حرمان المستهلك من حقه في إعادة السلعة المعيبة أو المغشوشة أو غير المطابقة.
يمكن للمتجر بدلًا من ذلك نشر سياسة استبدال واسترجاع واضحة تفرق بين شروط المنتجات السليمة والحقوق المقررة في الحالات النظامية.
6. هل تختلف سياسة الاستبدال عن سياسة الاسترجاع؟
يمكن أن تختلف الشروط التجارية بينهما. فقد يسمح المتجر بالاستبدال لمدة أطول من الاسترجاع، أو يضع قواعد مختلفة للمنتجات السليمة، بحسب طبيعة نشاطه وما لا يتعارض مع الحقوق النظامية.
المهم أن يكون الفرق واضحًا للعميل والموظف قبل تنفيذ العملية.
7. كيف أتعامل مع منتج اشتراه العميل ضمن عرض؟
يجب أن توضح السياسة طريقة التعامل مع العروض مسبقًا، خصوصًا عندما يكون الخصم مشروطًا بشراء أكثر من منتج أو عندما يحصل العميل على منتج مجاني ضمن العرض.
وعند تنفيذ المرتجع، يجب الرجوع إلى الفاتورة الأصلية وقواعد العرض حتى لا يُعاد للعميل مبلغ لا يتطابق مع ما دفعه فعليًا.
8. كيف أعلن سياسة الاسترجاع داخل المحل؟
اجعلها قصيرة وواضحة وفي مكان يستطيع العميل الوصول إليه قبل حدوث النزاع، مثل منطقة الكاشير أو الفاتورة أو القنوات الرقمية للمتجر. ويجب أن تتوافق الصياغة المستخدمة في جميع القنوات حتى لا يجد العميل شروطًا مختلفة بين الفرع والموقع.
وعند تنفيذ التخفيضات التجارية، أكدت وزارة التجارة في حملاتها الرقابية الحديثة أهمية الإفصاح بوضوح عن سياسة الاستبدال والاسترجاع ضمن التزام المنشآت بضوابط التخفيضات.
9. ما الفرق بين الاسترجاع بسبب تغيير الرأي والاسترجاع بسبب عيب؟
في الحالة الأولى يكون المنتج سليمًا، ويطلب العميل إعادته لسبب شخصي؛ وهنا تدخل شروط سياسة الاسترجاع التجارية بحسب طبيعة البيع والمنتج.
أما في الحالة الثانية فهناك مشكلة في السلعة نفسها، وتدخل حقوق المستهلك والالتزامات النظامية ذات العلاقة، لذلك لا ينبغي إخضاع الحالتين تلقائيًا للشروط نفسها.