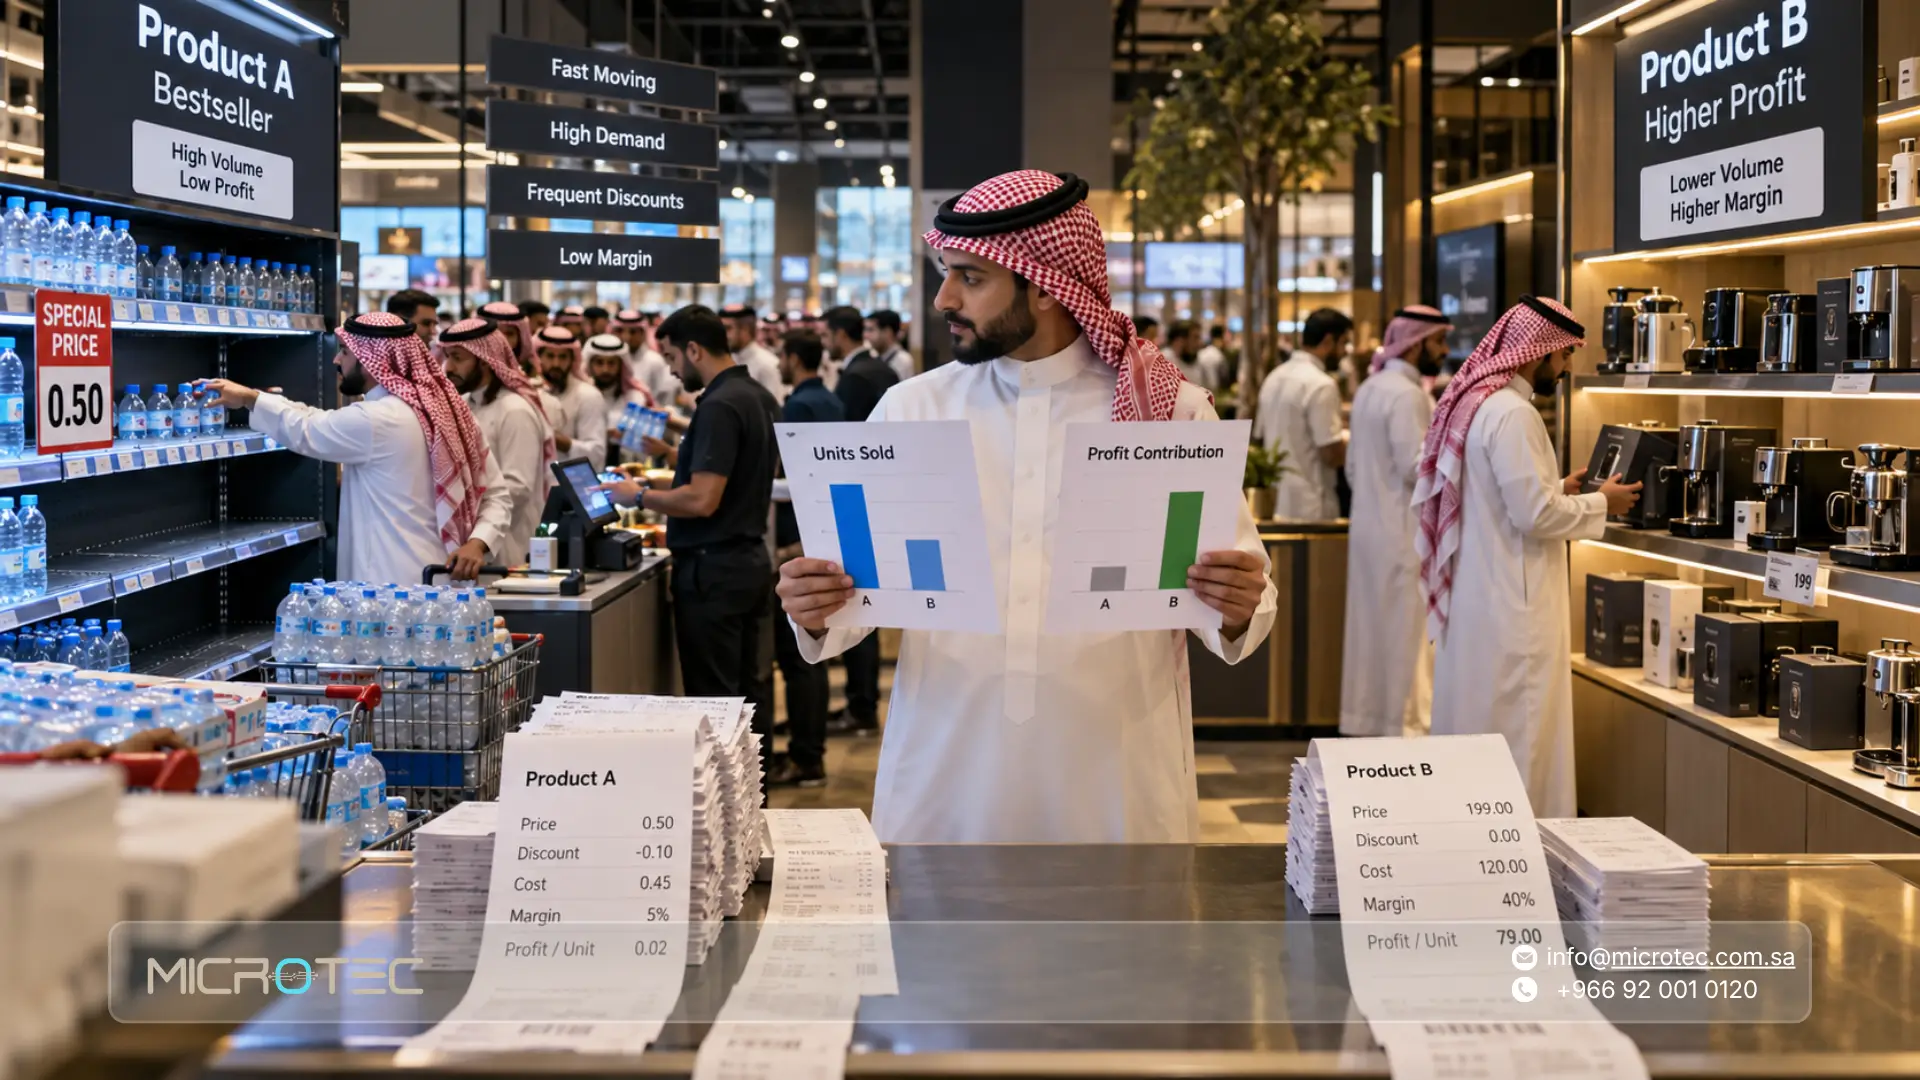
قد يكون لديك منتج يحقق مبيعات مرتفعة لكنه يترك هامش ربح ضعيفًا، بينما يبيع منتج آخر بكميات أقل ويحقق ربحًا أفضل. لهذا لا يكفي أن تعرف المنتجات التي يشتريها العملاء؛ بل تحتاج إلى فهم تكلفة كل صنف، وسعر بيعه، والخصومات المطبقة عليه، وحجم مبيعاته، ومساهمته الفعلية في الربح.
هنا تظهر أهمية التسعير المبني على البيانات. فالسعر المناسب لا يُحدد بإضافة نسبة عشوائية إلى تكلفة الشراء، ولا بمجرد تقليد المنافسين، بل من خلال الجمع بين التكلفة وهامش الربح وحركة الصنف ووضع السوق.
في هذا الدليل من ميكروتيك نوضح طريقة تسعير المنتجات، والفرق بين هامش الربح ونسبة الإضافة، وكيف تحسب أثر الخصومات قبل إطلاقها، ثم ننتقل إلى تحليل الأصناف لمعرفة الأكثر مبيعًا والأسرع حركة والأضعف أداءً حتى تصبح قرارات التسعير والشراء مبنية على أرقام فعلية.
ما هو التسعير ولماذا يؤثر مباشرة في ربحية النشاط؟
التسعير هو تحديد السعر الذي سيدفعه العميل مقابل المنتج أو الخدمة، لكنه في الواقع قرار يؤثر في المبيعات والهامش والمخزون والتدفق النقدي في الوقت نفسه.
قد يساعد سعر منخفض على زيادة عدد الوحدات المباعة، لكنه يضغط الربحية إذا لم يغطي التكلفة بهامش كافٍ. وفي المقابل، قد يحافظ سعر أعلى على ربح جيد لكل وحدة لكنه يبطئ حركة الصنف إذا أصبح بعيدًا عن مستوى السوق أو القيمة التي يدركها العميل.
لذلك لا توجد قاعدة تقول إن الأرخص أو الأغلى هو الأفضل دائمًا. السعر الجيد هو السعر الذي يحقق توازنًا مناسبًا بين التكلفة والربح والطلب والمنافسة.
ما التكلفة التي يجب أن تبدأ منها عند تسعير المنتجات؟
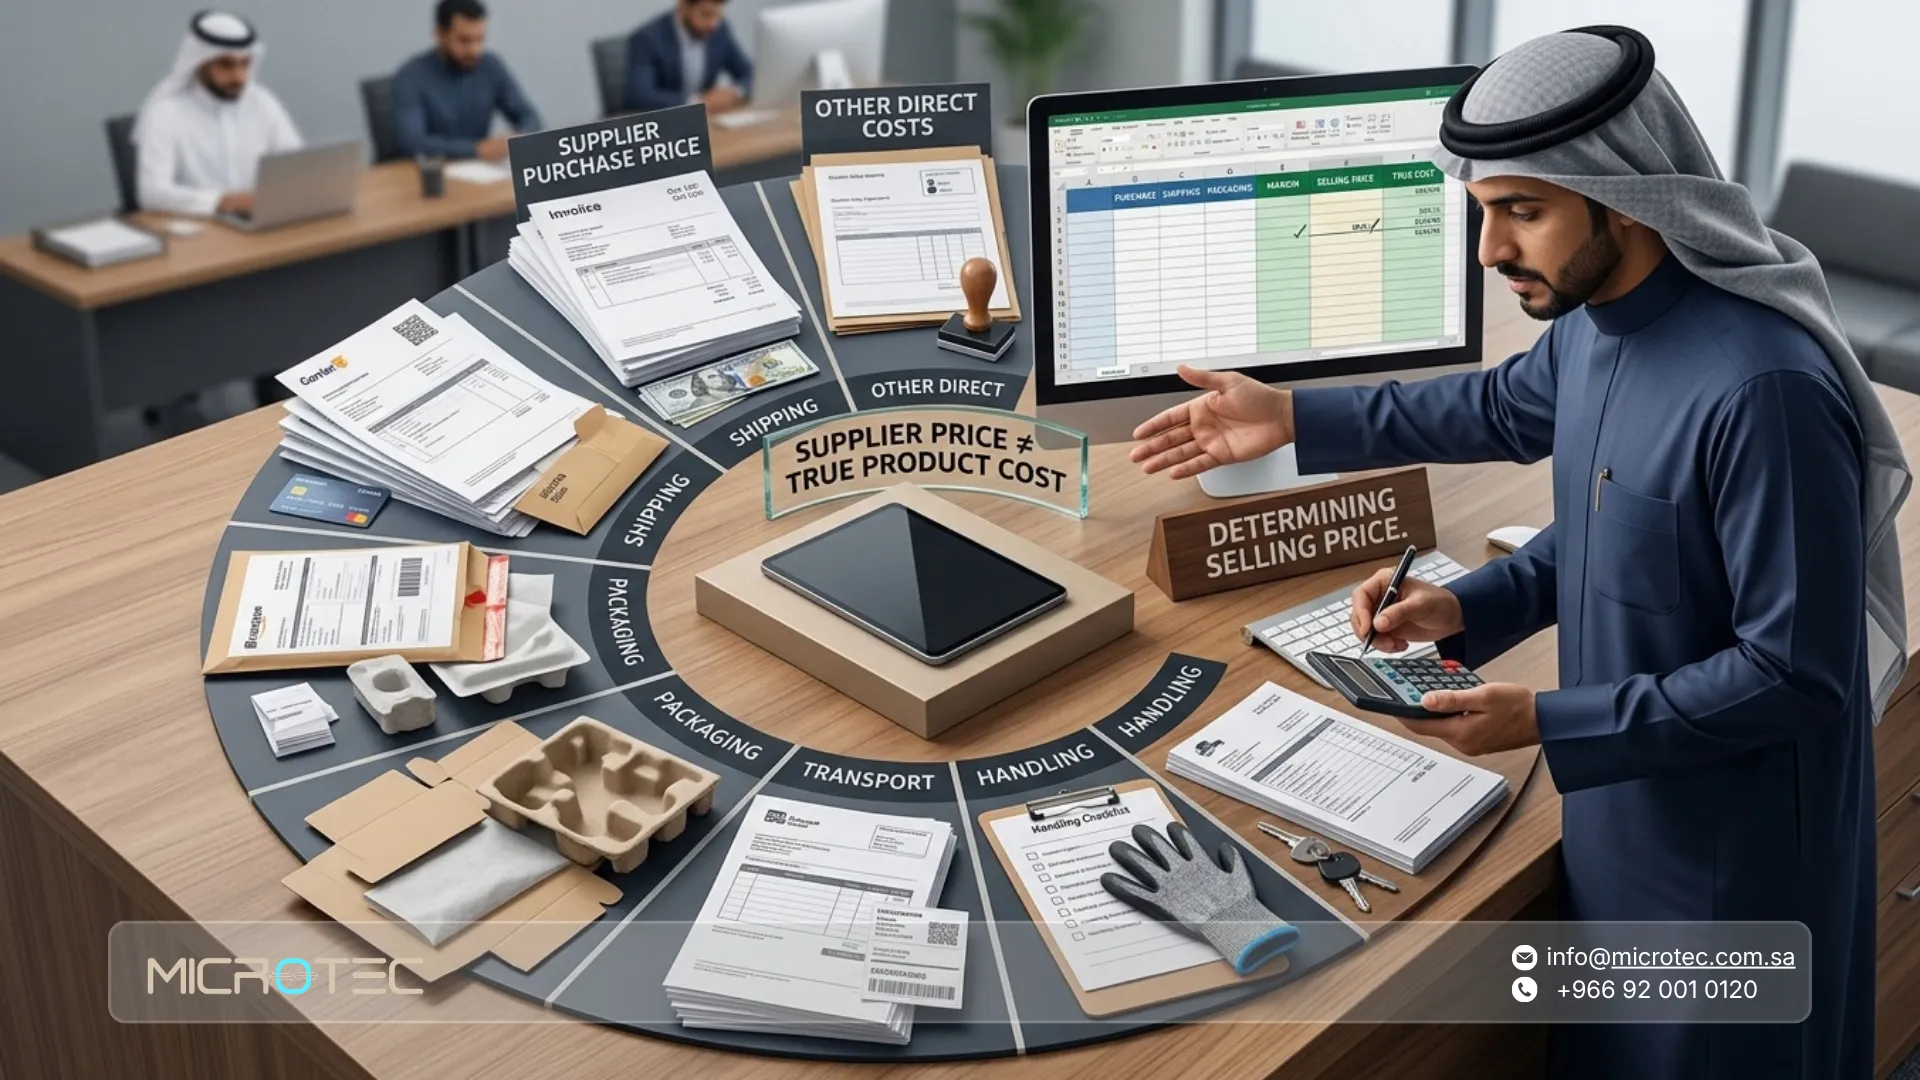
من الأخطاء الشائعة اعتبار السعر الموجود في فاتورة المورد هو التكلفة النهائية للصنف.
قد تدخل في تكلفة المنتج، بحسب طبيعة النشاط، عناصر أخرى مثل الشحن والنقل والرسوم المباشرة والتجهيز أو التعبئة وبعض التكاليف المرتبطة بوصول السلعة إلى حالتها الجاهزة للبيع.
كلما كانت بيانات الشراء والمخزون والمبيعات منفصلة، أصبح من السهل الاعتماد على تكلفة قديمة عند اتخاذ قرار السعر. أما عند ربط دورة البيع ببقية العمليات، فيصبح من الأسهل مقارنة سعر الصنف بتكلفته وحركته وربحيته.
يمكنك التوسع في هذه الدورة من خلال دليلنا عن برنامج إدارة المبيعات: من الفاتورة إلى تقرير الأرباح، الذي يوضح العلاقة بين المبيعات والمخزون والحسابات والتقارير.
لماذا تبيع بعض المنشآت بأسعار تأكل أرباحها؟
المبيعات المرتفعة لا تعني أن التسعير ناجح.
قد يحقق أحد الأصناف إيرادًا كبيرًا لأنه يباع باستمرار، لكن تكلفة شرائه ارتفعت ولم يتغير سعر البيع. وقد يعتمد صنف آخر على عروض وخصومات متكررة تجعل هامشه أقل بكثير مما تتوقعه الإدارة.
وتظهر المشكلة عندما تتم متابعة الإيرادات فقط. فمعرفة أن صنفًا حقق مبيعات بقيمة أعلى من غيره لا تكفي للحكم على أدائه قبل مراجعة التكلفة والخصومات والمرتجعات والربح الناتج عنه.
لهذا يجب أن يجيب تحليل المبيعات عن سؤالين معًا: كم بعنا؟ وكم ربحنا من هذا البيع؟
استراتيجيات تسعير المنتجات وهامش الربح
يمكن بناء السعر بطرق مختلفة، لكن معظم الأنشطة تحتاج إلى النظر إلى التكلفة والسوق والهامش معًا، بدل الاعتماد على عامل واحد فقط.
التسعير على أساس التكلفة مقابل التسعير على أساس السوق
في التسعير على أساس التكلفة تبدأ من تكلفة المنتج ثم تضيف الربح المطلوب. هذه الطريقة تساعدك على معرفة الحد المالي الذي يجب ألا تتجاهله، لكنها لا تخبرك وحدها هل العميل مستعد لدفع السعر الناتج.
أما التسعير على أساس السوق فيبدأ من أسعار المنتجات المنافسة أو البديلة، لكنه قد يكون مضللًا إذا كانت تكلفة المنافس أو حجم مشترياته أو نموذج عمله مختلفًا عنك.
لذلك يفضل أن يجمع القرار بين عدة عناصر:
| العنصر | السؤال الذي يجب الإجابة عنه |
| تكلفة المنتج | كم يكلفني الصنف فعلًا؟ |
| هامش الربح | ما الربح الذي يتركه السعر؟ |
| السوق | ما النطاق السعري للبدائل؟ |
| الطلب | هل يستمر الصنف في الحركة بهذا السعر؟ |
| المنافسة | ما البدائل المتاحة للعميل؟ |
| المخزون | هل لدي فائض أو نقص يؤثر في القرار؟ |
وعندما تتعامل مع عدد كبير من الأصناف، يصبح ربط السعر بحركة المخزون أكثر أهمية. يوضح دليل برنامج إدارة المخزون من ميكروتيك كيف تختلف متابعة حركة الصنف وإعادة الطلب والتكلفة بحسب النشاط.
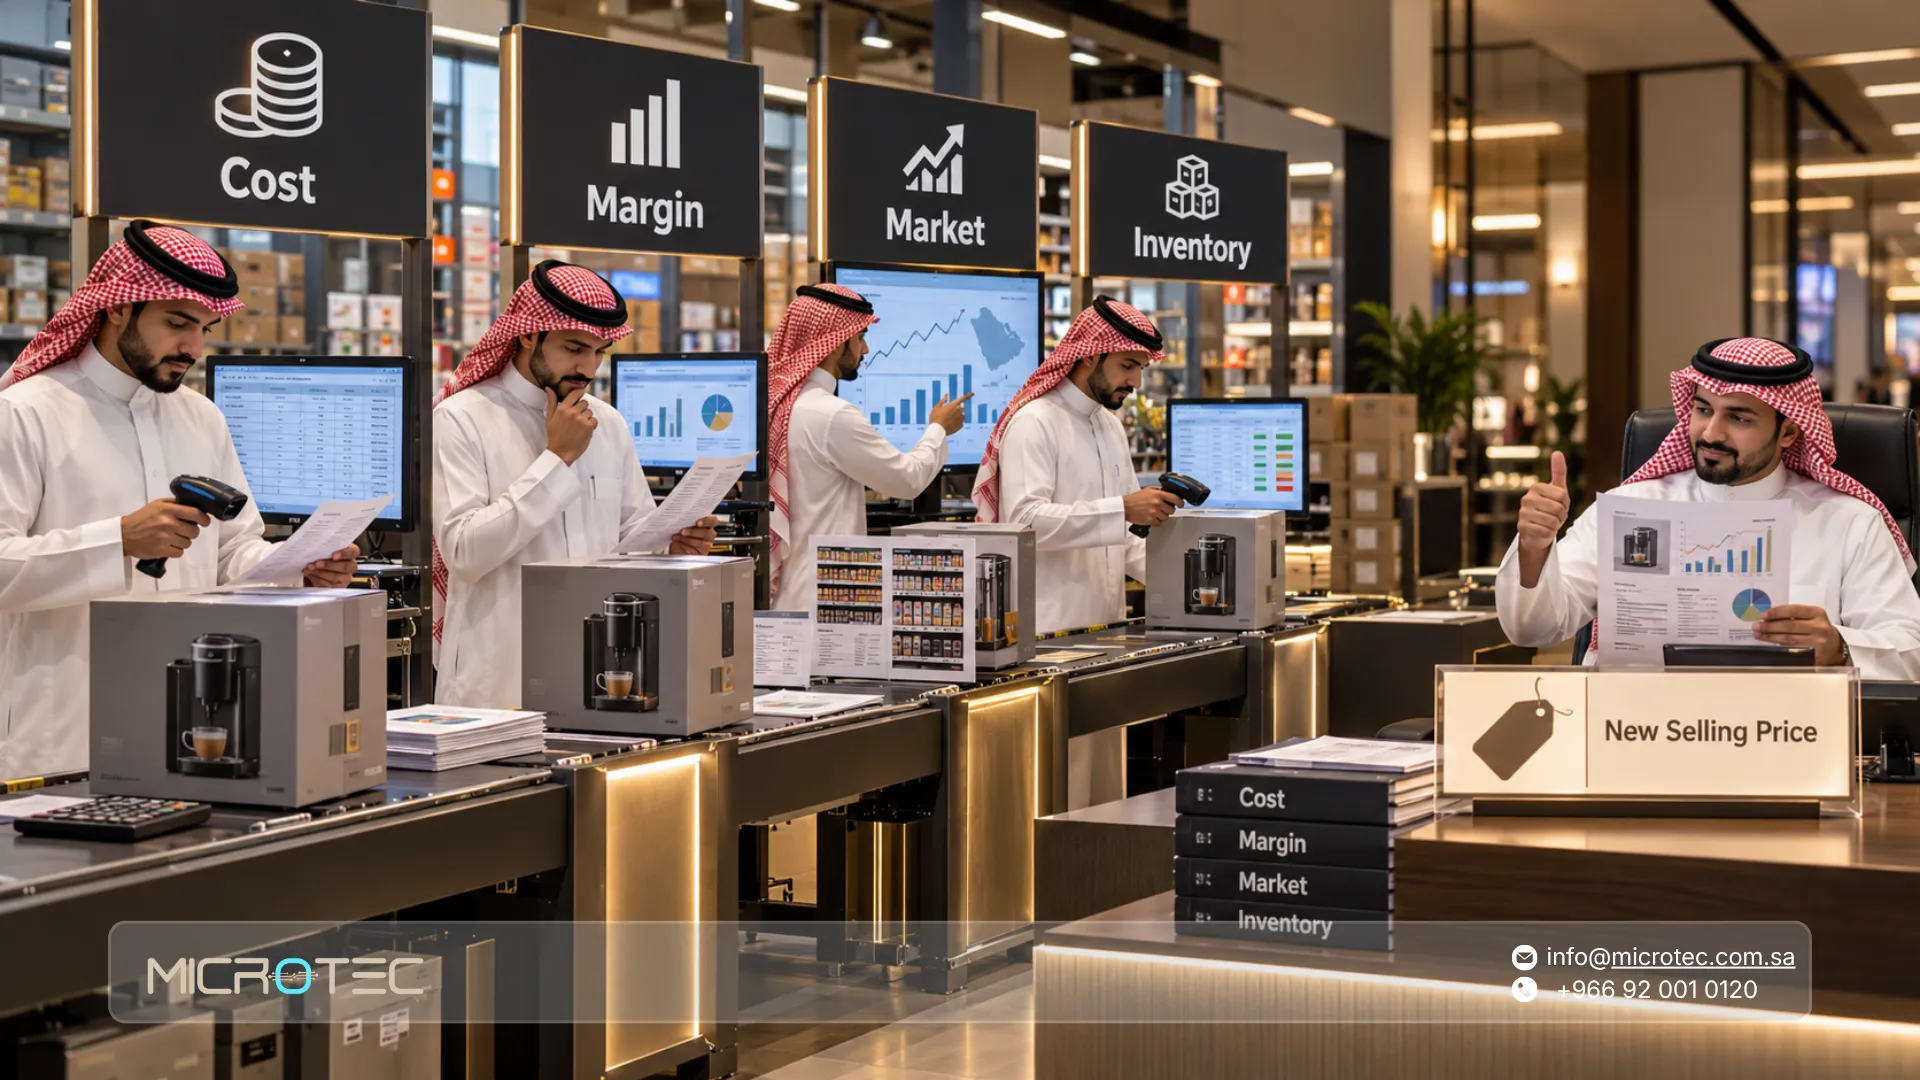
ما الفرق بين هامش الربح ونسبة الإضافة؟
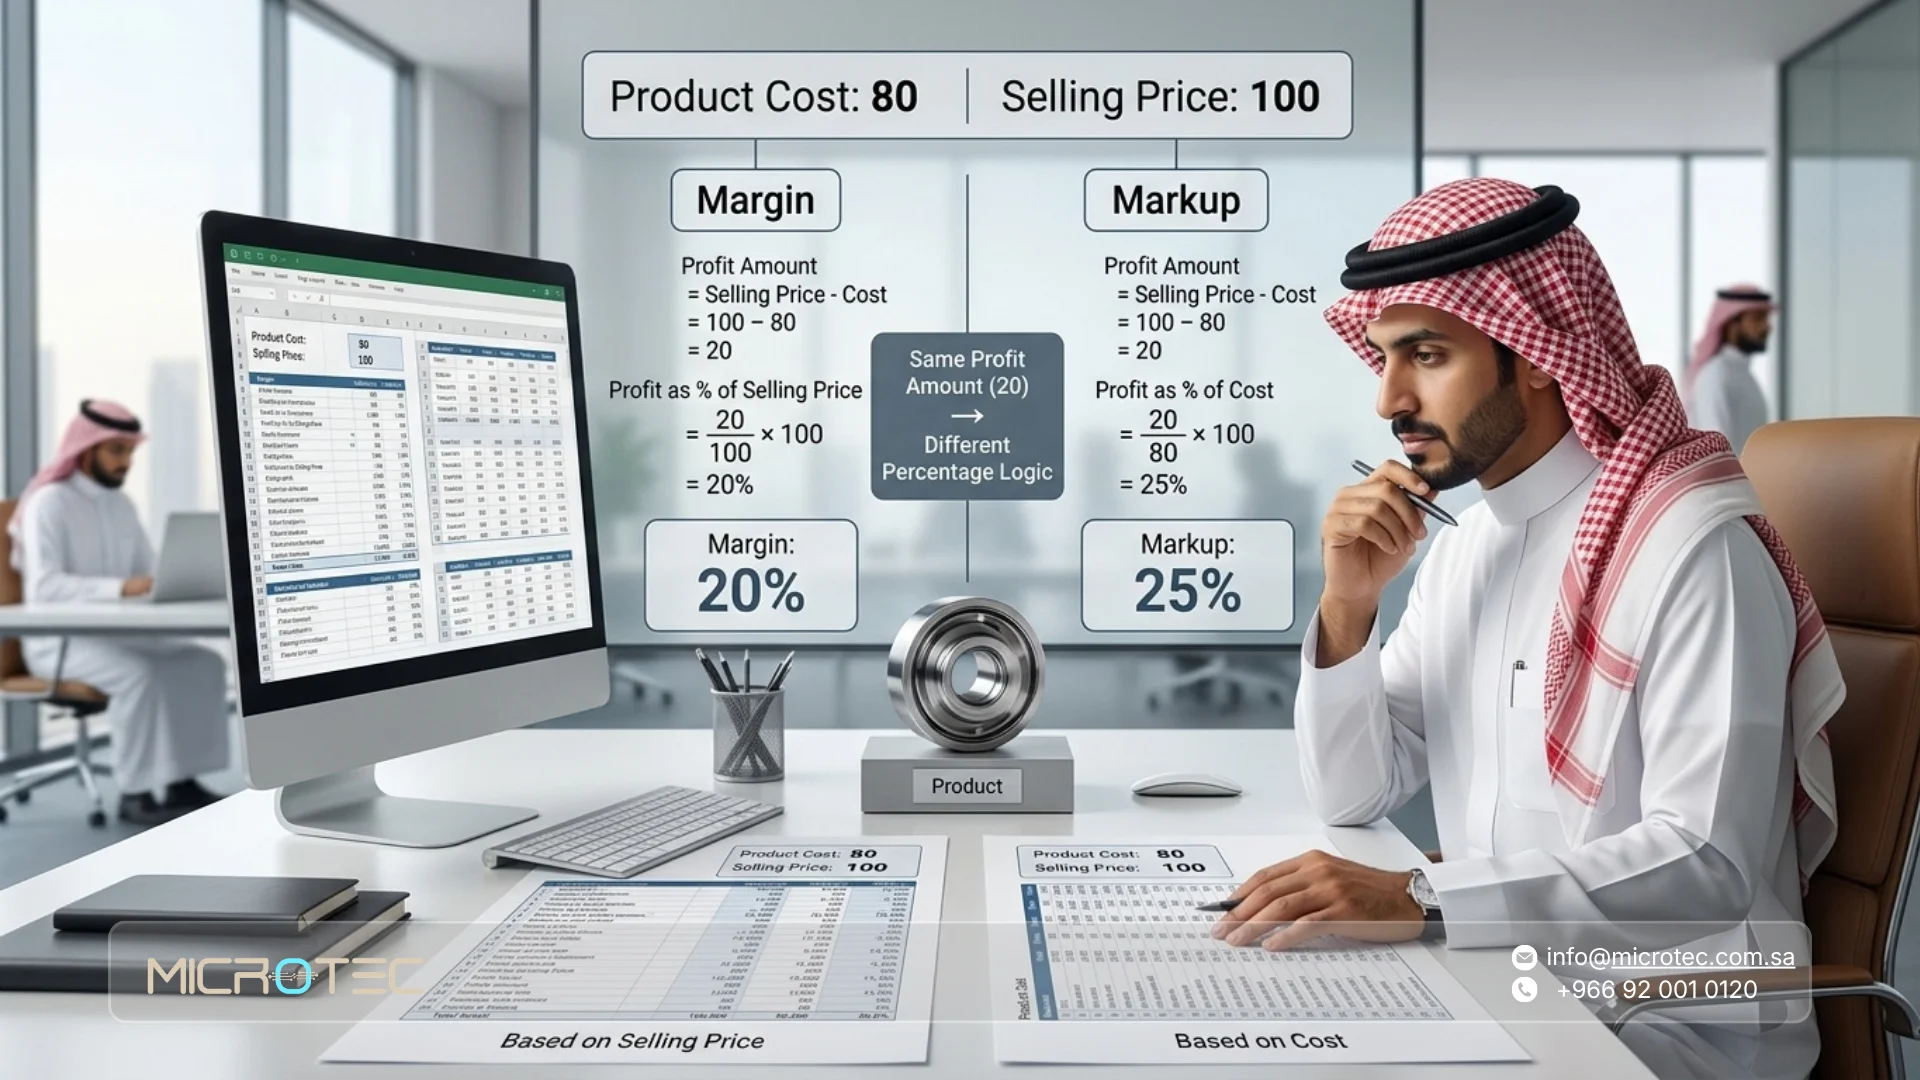
هامش الربح ونسبة الإضافة ليسا الشيء نفسه، رغم استخدامهما أحيانًا بالمعنى نفسه.
يُحسب هامش الربح بهذه الطريقة: هامش الربح = (سعر البيع – التكلفة) ÷ سعر البيع × 100
أما نسبة الإضافة على التكلفة: نسبة الإضافة = (سعر البيع – التكلفة) ÷ التكلفة × 100
فإذا كانت تكلفة الصنف 80 ريالًا وسعر بيعه 100 ريال، يكون الربح 20 ريالًا. في هذه الحالة يبلغ هامش الربح 20%، بينما تبلغ نسبة الإضافة على التكلفة 25%.
وهذا الفرق مهم؛ لأن إضافة 25% إلى التكلفة لا تعني أنك حققت هامش ربح قدره 25%.
كيف أحسب سعر البيع من التكلفة؟
إذا كنت تعرف تكلفة المنتج وتريد الوصول إلى هامش ربح محدد، يمكن استخدام: سعر البيع = التكلفة ÷ (1 – هامش الربح المستهدف)
لكن الناتج الحسابي ليس قرار السعر النهائي. بعد الوصول إليه يجب مقارنته بالسوق والطلب وقيمة المنتج بالنسبة للعميل وأثر أي خصومات متوقعة.
كيف تسعّر العروض والخصومات دون خسارة؟
الخصم يخفض سعر البيع مباشرة، ولذلك قد يخفض الربح على الوحدة بنسبة أكبر مما تتوقع الإدارة إذا كان الهامش الأصلي محدودًا. قبل إطلاق أي عرض، راجع:
- تكلفة الصنف الحالية.
- سعر البيع الأساسي.
- هامش الربح قبل العرض.
- قيمة الخصم.
- الهامش بعد الخصم.
- أي تكلفة مرتبطة بالشحن أو الهدية.
- الكمية المتوقع بيعها.
- كمية المخزون المتاحة.
قد يكون قبول هامش أقل منطقيًا لتصفية مخزون أو تحريك صنف بطيء أو جذب عملاء، لكن القرار يجب أن يكون محسوبًا مسبقًا.
كما أن التخفيضات التجارية في السعودية تخضع لضوابط تنظيمية. وتوضح وزارة التجارة في حملاتها الرقابية لعام 2026 أهمية ترخيص التخفيضات وإظهار السعر قبل التخفيض وبعده والالتزام بنسبة التخفيض المعلنة.
هل السعر المعروض للعميل يشمل ضريبة القيمة المضافة؟
في البيع للمستهلك، أكدت وزارة التجارة أن سعر المنتج المعروض على الرف يجب أن يكون شاملًا لضريبة القيمة المضافة وأن يتطابق مع السعر عند الكاشير.
وتوضح هيئة الزكاة والضريبة والجمارك أن النسبة الأساسية لضريبة القيمة المضافة في المملكة تبلغ 15% على التوريدات الخاضعة للنسبة الأساسية.
لذلك يجب التفريق بين السعر المستخدم داخليًا لتحليل التكلفة والربحية وبين السعر النهائي الذي يظهر للمستهلك.
كيف أعرف المنتجات الأكثر مبيعًا؟
قد تبحث عن الاكثر مبيعا في السعودية أو اكثر المنتجات مبيعا في السعودية وتجد قوائم جاهزة على الإنترنت، لكن هذه القوائم لا تخبرك بالضرورة ماذا يجب أن تشتري أو تسعّر داخل نشاطك.
فالسوق يختلف بحسب النشاط والمدينة والموسم والفئة السعرية وقناة البيع. وقد يكون منتج ناجحًا جدًا في متجر معين وبطيء الحركة في متجر آخر.
ينشر البنك المركزي السعودي بيانات نقاط البيع حسب الأنشطة، وتشمل عدد العمليات وقيمتها في قطاعات مختلفة، وهي مفيدة لفهم حركة الإنفاق على مستوى القطاعات. لكنها لا تحدد المنتج أو SKU الأكثر مبيعًا داخل متجرك.
لذلك إذا كان السؤال كيف أعرف المنتجات الأكثر مبيعا في نشاطي، فالجواب يبدأ من تقارير مبيعاتك أنت.
لا تعتمد على عدد الوحدات وحده
عند ترتيب الأصناف، راجع أكثر من مؤشر:
- عدد الوحدات المباعة.
- قيمة المبيعات.
- الربح الإجمالي.
- هامش الربح.
- عدد الفواتير التي ظهر فيها الصنف.
- الخصومات.
- المرتجعات.
- الفرع أو القناة.
- سرعة دوران المخزون.
قد يكون أحد الأصناف الأول في عدد القطع المباعة، بينما يكون صنف آخر صاحب المساهمة الأكبر في الربح.
وهذا يعني أن عبارة المنتجات الأكثر مبيعًا في السعودية لا يجب أن تتحول إلى قائمة ثابتة؛ فالترتيب الذي يهمك هو ترتيب منتجاتك بحسب الهدف الذي تريد قياسه.
قراءة تقرير المبيعات حسب الصنف والفرع
قد يختلف أداء المنتج نفسه بين الفروع بصورة كبيرة. فقد يكون من أكثر الأصناف مبيعًا في فرع معين، بينما يبقى في المخزون لفترة طويلة في فرع آخر.
ولهذا يجب تحليل البيانات حسب:
- الصنف.
- الفئة.
- الفرع.
- الفترة.
- قناة البيع.
- الكمية.
- قيمة المبيعات.
- الربحية.
في أنشطة التجزئة، يوفر نظام O-GREEN لنقاط البيع إدارة للمبيعات والمخزون وبيانات الفروع ضمن دورة واحدة، مما يساعد الإدارة على قراءة أداء الأصناف بحسب حركة النشاط.
أما إذا كانت المبيعات موزعة بين متجر إلكتروني ومستودعات وفروع، فيمكن مراجعة دليل ERP للمتاجر الإلكترونية والمخازن لفهم كيفية ربط قنوات البيع بالمخزون والحسابات.
المنتجات سريعة البيع ليست دائمًا الأكثر ربحية
منتجات سريعة البيع هي الأصناف التي تخرج من المخزون بوتيرة مرتفعة، لكن سرعة الحركة لا تعني بالضرورة أنها الأفضل ربحية.
قد يتحرك الصنف سريعًا بسبب انخفاض سعره أو كثرة الطلب عليه أو دخوله في عروض متكررة، بينما يكون هامشه محدودًا.
لذلك من المفيد النظر إلى الصنف من خلال محورين: سرعة الحركة والربحية.
| حالة الصنف | ماذا تعني؟ | القرار الذي يستحق الدراسة |
| سريع الحركة وهامشه جيد | أداء قوي | حافظ على توفره |
| سريع الحركة وهامشه ضعيف | مبيعات قوية وربح محدود | راجع السعر والتكلفة والخصومات |
| بطيء الحركة وهامشه جيد | الربح جيد عند البيع لكن الطلب منخفض | راجع العرض والترويج |
| بطيء الحركة وهامشه ضعيف | يستهلك مخزونًا وسيولة | راجع الشراء أو التصفية |
ويصبح هذا التحليل أكثر دقة عندما تكون المبيعات والمخزون والمشتريات مرتبطة بدل قراءة كل جزء في تقرير منفصل.
كيف تقيّم المنتجات السعودية داخل نشاطك؟
وجود منتجات سعودية ضمن التشكيلة لا يعني أن لها قاعدة تسعير مستقلة لمجرد منشئها المحلي.
يجب تقييمها بالطريقة نفسها التي تقيّم بها بقية الأصناف، من حيث:
- التكلفة.
- الطلب.
- الربحية.
- تكرار الشراء.
- المرتجعات.
- قوة العلامة.
- أداء الفروع.
- توفر البدائل.
قد يكون المنتج السعودي من أسرع الأصناف حركة ويحقق هامشًا ممتازًا، وقد يكون منتج آخر محليًا لكنه يحتاج إلى وقت طويل للبيع. لذلك يجب أن يأتي قرار الشراء والتسعير من الأداء الفعلي للصنف داخل نشاطك.
الأصناف بطيئة الحركة: متى تخفض سعرها؟
ضعف حركة الصنف لا يعني تلقائيًا أن سعره مرتفع.
قبل تخفيض السعر، راجع سبب البطء. قد يكون المنتج غير ظاهر جيدًا، أو موجودًا في الفرع الخطأ، أو موسميًا، أو تم شراء كمية أكبر من الطلب، أو ظهرت بدائل جديدة أكثر جاذبية. اسأل قبل التخفيض:
- هل المشكلة فعلًا في السعر؟
- هل الصنف متوفر في الفرع المناسب؟
- هل العرض أو الوصف واضح؟
- هل توجد بدائل أحدث؟
- هل يحقق هامشًا جيدًا عند بيعه؟
- هل هناك مخزون زائد؟
- هل توقف الطلب موسميًا؟
إذا كان الصنف بطيئًا ويستهلك مساحة ورأس مال مع ضعف مستمر في الطلب، يمكن أن يصبح تخفيض السعر أو تصفية جزء من المخزون قرارًا منطقيًا.
متى تعيد تسعير الصنف الأكثر مبيعًا؟
كون الصنف من الأكثر مبيعًا لا يعني أن رفع السعر قرار صحيح تلقائيًا. ابدأ بمراجعة السبب الذي يجعله قويًا. ربما ينجح لأنه أرخص من البدائل، أو لأن العملاء لا يجدون بديلًا مباشرًا، أو لأن الطلب عليه مرتفع مهما كان السعر ضمن نطاق معين.
إعادة التسعير تصبح أكثر منطقية عند ظهور مؤشرات مثل:
- ارتفاع مستمر في تكلفة الشراء.
- انخفاض هامش الربح.
- تغير أسعار السوق.
- تكرار نفاد المخزون.
- انتهاء عرض كان وراء السعر الحالي.
- ظهور فارق واضح بين ربحية الصنف والأصناف المشابهة.
بعد تعديل السعر، تابع أثر القرار على الكمية والهامش وقيمة المبيعات، ولا تحكم على النتيجة من الإيراد وحده.
اكتشف أيضاً: حساب الراتب في السعودية: كيف تعرف صافي الراتب بعد التأمينات؟
14 أمرًا راجعها قبل تغيير أسعار المنتجات
قبل اعتماد سعر جديد، اجمع المعلومات التي تؤثر فعلًا في القرار:
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. تكلفة الشراء | استخدام تكلفة حديثة ومناسبة |
| 2. التكاليف المباشرة | احتساب ما يرتبط بوصول المنتج |
| 3. سعر البيع الحالي | تحديد نقطة البداية |
| 4. هامش الربح | معرفة الهامش الحالي |
| 5. نسبة الإضافة | عدم خلطها بالهامش |
| 6. أسعار السوق | مقارنة البدائل المشابهة |
| 7. الكمية المباعة | قياس الطلب الفعلي |
| 8. قيمة المبيعات | عدم الاعتماد على القطع فقط |
| 9. الربحية | معرفة مساهمة الصنف في الربح |
| 10. الخصومات | حساب أثر العروض |
| 11. المرتجعات | مراجعة صافي البيع |
| 12. المخزون | معرفة الكمية المتاحة |
| 13. أداء الفروع | اكتشاف اختلاف الطلب |
| 14. سرعة الدوران | معرفة سرعة خروج الصنف من المخزون |
الهدف ليس إنتاج تقرير طويل قبل كل تعديل، بل الوصول إلى البيانات التي تمنع اتخاذ قرار السعر بالحدس فقط.
كيف نساعدك في ميكروتيك على ضبط التسعير وتحليل المبيعات؟
كلما زاد عدد المنتجات والفروع وقنوات البيع، أصبح من الصعب الاعتماد على التقدير الشخصي في التسعير.
في ميكروتيك نربط المبيعات والمشتريات والمخزون والإدارة المالية ضمن نظام ERP من ميكروتيك، بحيث تستطيع الإدارة الرجوع إلى بيانات الصنف من أكثر من زاوية بدل الاعتماد على رقم المبيعات فقط.
كما تتضمن حلول ميكروتيك للمبيعات وظائف مرتبطة بسياسات التسعير وعروض الأسعار وأوامر البيع، مع تقارير تساعد الإدارة على قراءة أداء النشاط. ويمكن الاطلاع على تفاصيل وحدات النظام من خلال حلول ERP وإدارة المبيعات من ميكروتيك.
البيانات المترابطة والتسعير بالتقدير: ما الفرق؟
| العملية | التسعير بالتقدير والملفات المنفصلة | الاعتماد على بيانات مترابطة |
| تكلفة الصنف | قد يستخدم المسؤول تكلفة قديمة | يمكن مراجعتها مع بيانات الصنف |
| سعر البيع | يتغير دون رؤية كاملة للأثر | يقارن بالتكلفة والهامش |
| الخصومات | قد تطبق دون تحليل الربحية | يمكن مراجعة أثرها |
| الأكثر مبيعًا | يعتمد على الانطباع | يقاس حسب الصنف والفترة |
| الفروع | يصعب مقارنة الأداء | يمكن قراءة الحركة حسب الموقع |
| المخزون | قد يستمر شراء صنف بطيء | يرتبط قرار الشراء بالحركة |
| الربحية | التركيز على الإيراد | مقارنة البيع بالتكلفة |
| تغيير السعر | قرار تقديري | قرار مدعوم بمؤشرات |
النظام لا يختار السعر بدل الإدارة، لكنه يوفر لها المعلومات اللازمة لاتخاذ القرار بطريقة أدق.
كيف تعرف أن صنفًا يحتاج إلى مراجعة سعره؟
راقب العلاقة بين المبيعات والهامش والمخزون.
إذا ارتفعت المبيعات بينما تراجع الهامش، فقد تكون المشكلة في التكلفة أو الخصومات. وإذا ظل المخزون مرتفعًا رغم مرور فترة طويلة، فقد تحتاج إلى مراجعة السعر أو الشراء أو العرض.
أما إذا كان المنتج سريع الحركة ويحقق هامشًا جيدًا، فقد تكون الأولوية الحفاظ على توفره بدل تغيير السعر لمجرد أنه يتصدر قائمة المبيعات.
إذا كنت تريد معرفة أي المنتجات تحقق مبيعات قوية بهامش جيد، وأيها يحتاج إلى مراجعة في السعر أو الشراء، نساعدك في ميكروتيك على ربط التسعير والمبيعات والمخزون والربحية داخل نظام واحد حتى تقرأ أداء كل صنف من أرقام فعلية.
تواصل معنا واحصل على تجربة مجانية، لنراجع أصنافك وأسعارك ونحدد كيف يمكن تنظيم قرارات التسعير والمخزون داخل ميكروتيك.
الأسئلة الشائعة عن تسعير المنتجات في السعودية:
1. كيف أحسب سعر البيع من التكلفة؟
حدد أولًا التكلفة التي ستبني عليها القرار، ثم الهامش المستهدف. ويمكن حساب سعر البيع وفق هامش الربح بهذه المعادلة:
سعر البيع = التكلفة ÷ (1 – هامش الربح المستهدف)
بعد ذلك قارن السعر الناتج بالسوق وحركة الطلب قبل اعتماده.
2. ما هامش الربح المناسب في تجارة التجزئة؟
لا توجد نسبة واحدة تصلح لجميع الأنشطة أو جميع المنتجات. يختلف الهامش المناسب بحسب فئة المنتج وتكلفته وسرعة دورانه والمنافسة والخصومات وحجم المشتريات.
لذلك يكون تحليل الهامش حسب الفئة أو الصنف أكثر فائدة من تطبيق نسبة موحدة على المتجر كله.
3. هل أضيف الضريبة إلى السعر المعروض؟
في البيع للمستهلك، يجب أن يكون السعر المعروض شاملًا لضريبة القيمة المضافة وأن يتطابق مع السعر عند الكاشير وفق ما أكدته وزارة التجارة.
ولهذا يجب احتساب الضريبة ضمن السعر النهائي المعروض، وليس إضافتها بصورة مفاجئة عند الدفع.
4. كيف أعرف المنتجات الأكثر مبيعًا؟
ابدأ بتقرير المبيعات حسب الصنف خلال فترة واضحة، ثم راجع عدد الوحدات وقيمة المبيعات والربح والمرتجعات والفروع.
ولا تعتمد على قائمة عامة بعنوان المنتجات الأكثر مبيعًا في السعودية لاتخاذ قرار شراء داخل نشاطك، لأن أداء المنتج يتغير بحسب جمهورك وموقعك وقناة البيع.
5. ما الفرق بين المنتج الأكثر مبيعًا والمنتج الأسرع حركة؟
المنتج الأكثر مبيعًا قد يُقاس بعدد الوحدات أو بقيمة المبيعات خلال فترة معينة، بينما سرعة الحركة ترتبط بسرعة خروج المخزون مقارنة بما هو متاح أو مشترى.
وقد يكون الصنف سريع الحركة لكنه ضعيف الهامش، لذلك يفضل قراءة المؤشرين معًا.
6. متى أرفع أسعار المنتجات دون خسارة العملاء؟
راجع أولًا تكلفة الشراء والهامش الحالي والأسعار المنافسة وحركة الصنف والبدائل المتاحة.
بعد رفع السعر، تابع التغير في عدد الوحدات والربحية وقيمة المبيعات. فإذا انخفضت الكمية قليلًا لكن تحسن الربح الكلي، فقد يكون القرار ناجحًا، بينما قد يشير انخفاض حاد في الطلب إلى أن السعر تجاوز ما يقبله السوق.
7. هل المنتجات السعودية تحتاج طريقة تسعير مختلفة؟
كون المنتج سعوديًا لا يحدد وحده طريقة تسعيره. يجب مراجعة التكلفة والطلب والمنافسة والقيمة التي يقدمها للعميل والربحية مثل أي منتج آخر.
البيانات الفعلية لمبيعاتك هي المرجع الأفضل لمعرفة ما إذا كانت المنتجات السعودية داخل نشاطك تستحق زيادة المخزون أو تعديل السعر أو تغيير طريقة عرضها.