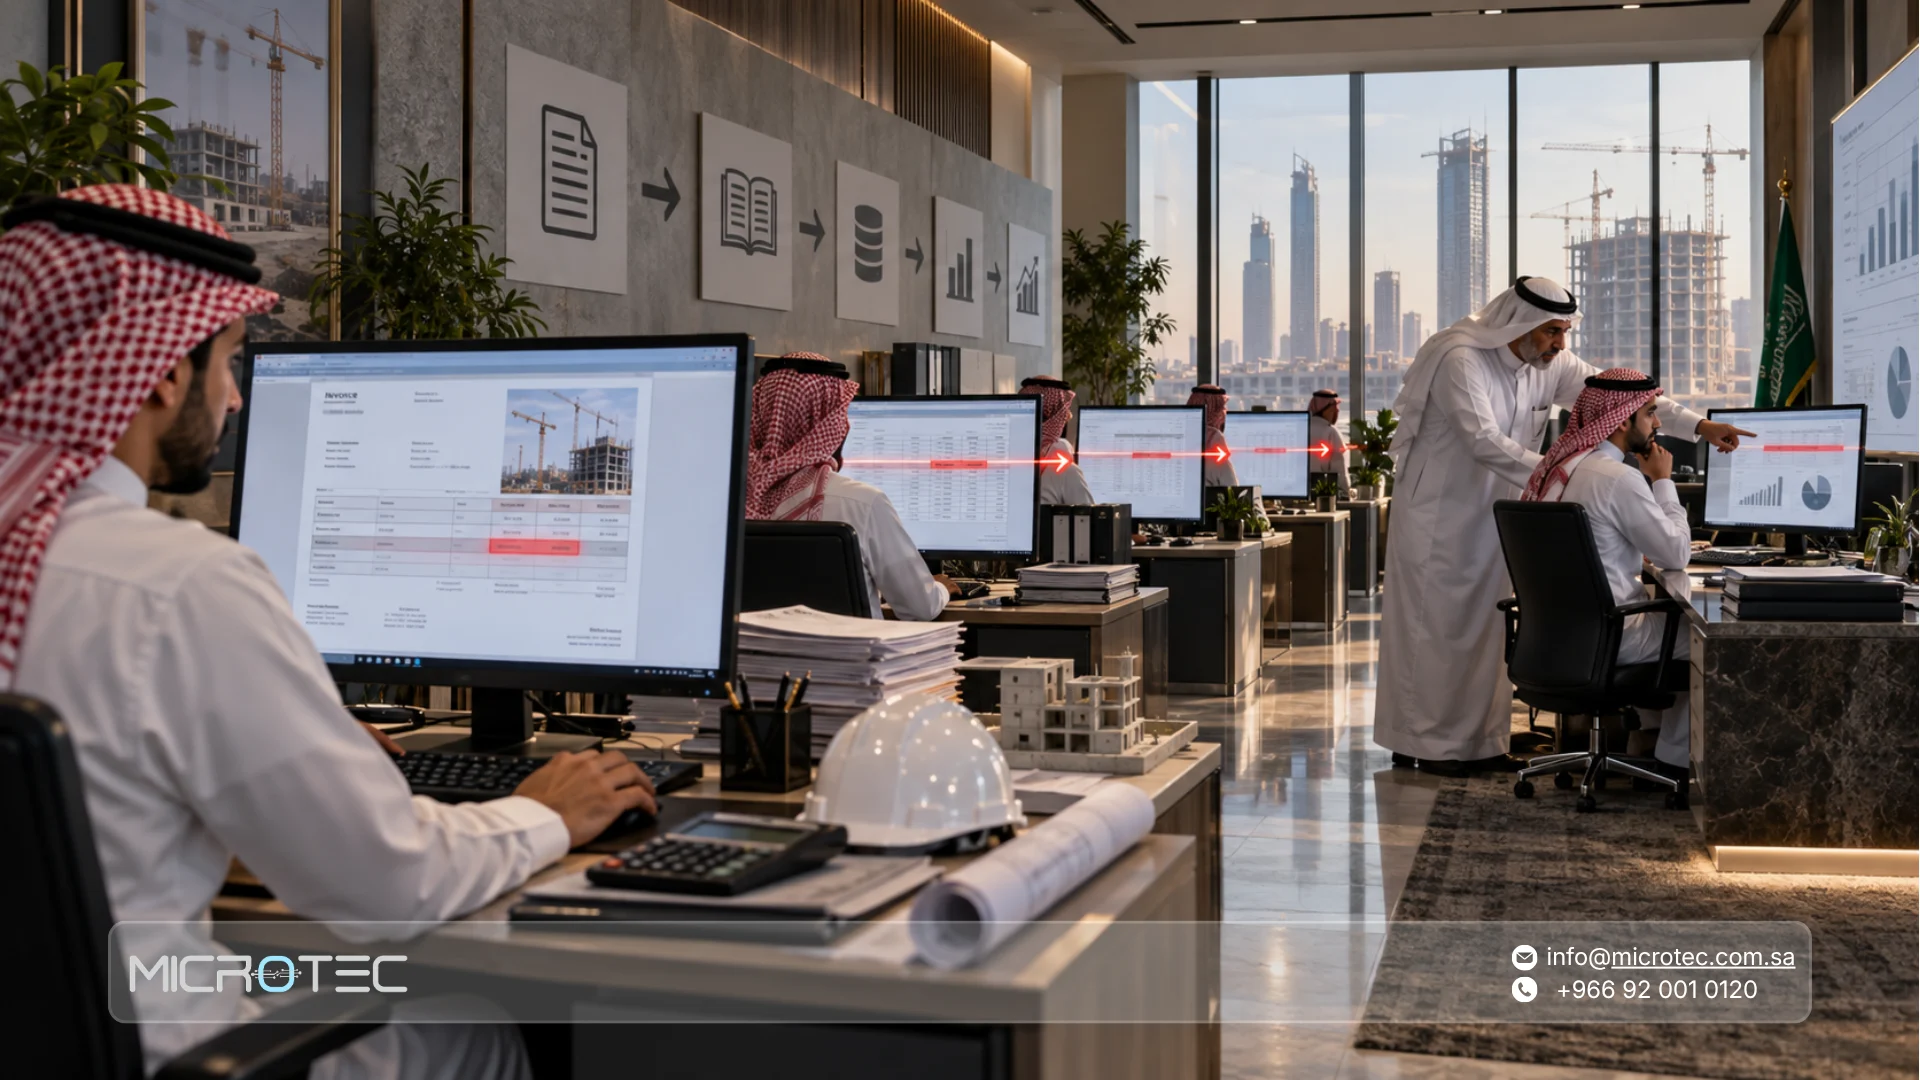
قد يبدأ الخطأ المحاسبي من فاتورة سُجلت على حساب غير صحيح، لكنه لا يتوقف عند الفاتورة؛ بل ينتقل إلى القيد، ثم دفتر الأستاذ، ثم ميزان المراجعة، وقد يظهر في النهاية داخل التقارير والقوائم المالية.
وتزداد حساسية الأمر في قيود محاسبة المقاولات، لأن تسجيل التكلفة لا يكفي وحده؛ بل يجب ربطها بالمشروع ومركز التكلفة والمورد أو مقاول الباطن والبند الصحيح. وينطبق المبدأ نفسه، بدرجات مختلفة، على المطاعم والفنادق والعقارات والمخزون والرواتب.
في هذا الدليل من ميكروتيك نشرح مسار القيد حتى دفتر الأستاذ، وما الذي يستطيع النظام أتمتته، وأين تبقى مراجعة المحاسب ضرورية.
ما هي قيود محاسبة الشركات ولماذا تتراكم أخطاؤها؟
قيود محاسبة الشركات هي التسجيلات التي توثق الأثر المالي لكل عملية على الحسابات. وفي نظام القيد المزدوج تؤثر العملية على حسابين أو أكثر، مع تساوي إجمالي الجانب المدين وإجمالي الجانب الدائن.
فعند بيع بضاعة آجلًا، مثلًا، لا يكفي الاحتفاظ بفاتورة البيع؛ بل يجب أن ينعكس أثرها على حساب العميل والإيراد والضريبة عند انطباقها، وعلى المخزون وتكلفة البضاعة بحسب طبيعة العملية وإعداد النظام.
تبدأ المشكلة عندما تعمل المبيعات والمخزون والمحاسبة في أنظمة أو ملفات منفصلة. يصدر موظف المبيعات الفاتورة في مكان، ثم يرسل البيانات إلى المحاسب، ليعيد المحاسب كتابة الأرقام نفسها داخل القيد.
كل إعادة إدخال تضيف فرصة جديدة للخطأ.
ولهذا تقوم فكرة ERP على ربط العمليات التي تعتمد على بعضها. يوضح دليل ميكروتيك حول مكونات نظام ERP وكيف تعمل الوحدات معًا أن عملية البيع يمكن أن تؤثر في المخزون وحساب العميل والإيرادات، بينما ترتبط المشتريات بالمورد والاستلام والمخزون والحسابات، بدل الاحتفاظ بنسخة منفصلة من العملية لدى كل إدارة.
من دفتر يومية محاسبة إلى دفتر الأستاذ محاسبة: ما مسار القيد؟
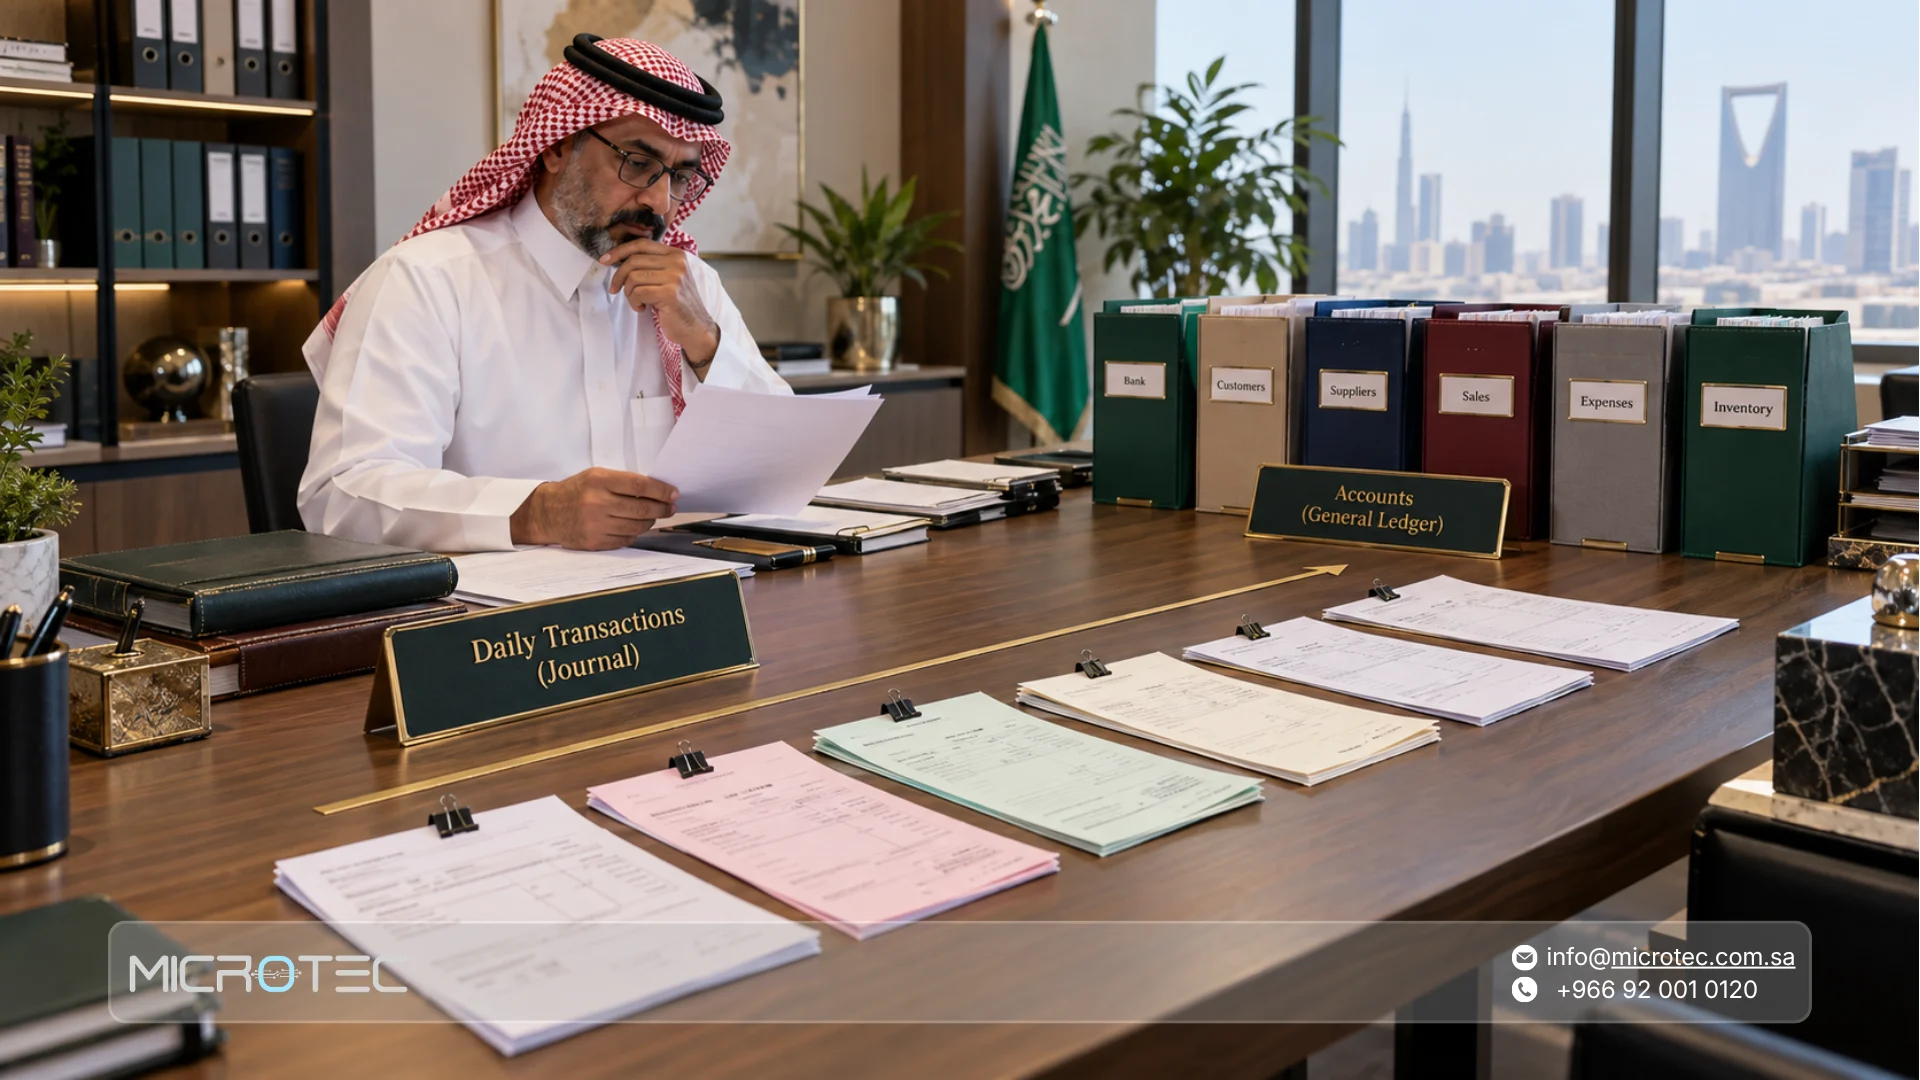
تبدأ الدورة المحاسبية من تسجيل العملية المالية نفسها، مثل فاتورة بيع أو شراء أو سند قبض أو صرف. وتُسجل هذه العمليات أولًا في دفتر اليومية حسب تاريخ حدوثها، لذلك يمكن أن تجد في اليوم نفسه عدة أنواع مختلفة من الحركات المالية مرتبة زمنيًا.
بعد ذلك تُرحّل هذه القيود إلى دفتر الأستاذ، وهنا يتغير أسلوب عرض البيانات. فبدل ترتيب العمليات حسب التاريخ، تُجمع كل الحركات الخاصة بكل حساب في مكان واحد. فإذا أردت مراجعة حساب البنك مثلًا، يظهر لك دفتر الأستاذ جميع المبالغ التي دخلت إلى الحساب أو خرجت منه خلال الفترة والرصيد الناتج عنها. وينطبق الأمر نفسه على حسابات العملاء والموردين والمبيعات والمصروفات وغيرها.
وبالتالي تمر البيانات المحاسبية عادةً بهذا التسلسل:
المستند المالي ← القيد المحاسبي ← دفتر الأستاذ ← ميزان المراجعة ← التسويات والإقفال ← القوائم المالية
وتظهر أهمية النظام المحاسبي المتكامل هنا؛ فبدل أن يعيد المحاسب إدخال أثر كل فاتورة أو عملية يدويًا، يمكن أن تنتقل بيانات البيع والشراء والتحصيل والمصروف إلى الحسابات والتقارير ضمن دورة مترابطة. ويشرح دليل ميكروتيك عن القيود اليومية والتقارير المالية هذه العلاقة بين العمليات اليومية والحسابات والتقارير المالية.
أين تنشأ أخطاء محاسبة الدفاتر المالية عند الإدخال اليدوي؟
عند إدارة محاسبة دفاتر مالية يدويًا، لا تكون المشكلة دائمًا في عدم فهم المدين والدائن. كثير من الأخطاء ينتج من تكرار الإدخال أو اختيار التصنيف غير الصحيح.
قد تكون فاتورة المورد صحيحة بالكامل، لكن المحاسب يختار مشروعًا آخر. وقد يسجل المبلغ على الحساب الصحيح وينسى مركز التكلفة. وقد تدخل الفاتورة مرتين، أو يسجل سند قبض دون ربطه بالفاتورة التي دفعها العميل.
وقد تظهر أخطاء أخرى مثل اختلاف تاريخ المستند عن القيد، أو تسجيل مرتجع في فترة مختلفة، أو تحديث المخزون دون انعكاس العملية في الحسابات بالطريقة المطلوبة.
لهذا لا يكفي السؤال: هل يحتوي البرنامج على دفتر يومية؟ بل يجب السؤال: من أين تأتي البيانات التي تغذي دفتر اليومية؟
ويمكن التوسع في هذه النقطة من خلال دليل ميكروتيك حول الفرق بين نظام ERP وبرنامج المحاسبة، الذي يوضح كيف يربط ERP الإدارة المالية بالمبيعات والمشتريات والمخزون وبقية العمليات بدل تشغيل كل وظيفة كمصدر بيانات مستقل.
كيف يولّد النظام القيود من الفواتير والسندات تلقائيًا؟
الأتمتة لا تعني أن النظام يقرر المعالجة المحاسبية الصحيحة دون إعداد. الفكرة أن دليل الحسابات وقواعد الترحيل وربط العملاء والموردين والأصناف ومراكز التكلفة يتم ضبطها أولًا، ثم يستخدم النظام بيانات العملية الأصلية لتوليد أثرها المالي.
عندما تصدر فاتورة بيع، مثلًا، يمكن للنظام بحسب الإعداد أن يربطها بالعميل والمبيعات والضريبة والمخزون والتكلفة، بدل أن تصدر الفاتورة أولًا ثم يعيد المحاسب إدخال أثرها في شاشة أخرى.
وعند تسجيل سند قبض، يمكن ربط المبلغ بالعميل والفاتورة ذات العلاقة حتى يظهر الرصيد المتبقي بصورة واضحة.
في ميكروتيك نوفر إدارة مالية ضمن ERP ترتبط بالمبيعات والمشتريات والمخزون، ويمكن الاطلاع على نظام ERP والإدارة المالية من ميكروتيك لمعرفة كيف تعمل الوحدات ضمن منظومة واحدة بدل الاعتماد على جداول وعمليات إعادة إدخال منفصلة.
القيد التلقائي: من المستند إلى دفتر محاسبة موحّد
لنفترض أن شركة باعت بضاعة آجلًا بقيمة 10,000 ريال قبل الضريبة.
في الدورة اليدوية قد يصدر موظف المبيعات الفاتورة، ثم يحصل المحاسب على نسخة منها ويكتب تفاصيلها مرة أخرى لإنشاء القيد، ثم يحتاج مسؤول المخزون إلى مراجعة خروج الأصناف بصورة منفصلة.
أما في الدورة المترابطة، فتبدأ البيانات من عملية البيع نفسها. يعرف النظام العميل والأصناف والقيمة والضريبة والكميات، ثم ينشئ الأثر المالي والمخزني بحسب إعداد الدورة.
وتظهر النتيجة في حساب العميل والمبيعات ودفتر الأستاذ والمخزون والتقارير دون الحاجة إلى إعادة إنشاء العملية من الصفر في كل إدارة.
الفائدة ليست فقط توفير الوقت في كتابة المدين والدائن، بل الاحتفاظ بعلاقة واضحة بين القيد والمستند الذي أنشأه.
أنواع القيود المحاسبية حسب طبيعة النشاط
مبدأ القيد المزدوج واحد، لكن مصدر القيد والمعلومات التي يجب ربطها به تختلف بحسب القطاع.
| النشاط | القيد الأكثر تكرارًا | ما يجب أن يدعمه النظام |
| شركات المقاولات | قيود محاسبة المقاولات للمشتريات والمصروفات والمستخلصات | ربط الإيرادات والتكاليف بالمشروع ومراكز التكلفة |
| المطاعم والكافيهات | قيود محاسبة المطاعم لمبيعات التشغيل اليومية | ربط نقاط البيع بالمخزون وطرق الدفع والحسابات |
| الفنادق | قيود محاسبة الفنادق للإقامة والخدمات | فصل مصادر الإيراد والخدمات والتحصيلات |
| العقارات والإيجارات | قيود محاسبة العقارات للاستحقاقات والتحصيلات | ربط العقود والوحدات والعملاء والاستحقاقات |
| التجزئة والمستودعات | المبيعات والمشتريات والمرتجعات والمخزون | تحديث المخزون والحسابات من العملية نفسها |
| الرواتب والموارد البشرية | الرواتب والاستحقاقات والحسميات | ربط مصروف الرواتب والمستحقات بالحسابات |
| الضريبة | قيود ضريبة القيمة المضافة | فصل قيمة الضريبة عن قيمة التوريد |
| نهاية الفترة | قيود التسوية والإقفال | تجهيز الحسابات لميزان المراجعة والقوائم |
كيف تختلف قيود محاسبة المقاولات؟
في قيود محاسبة المقاولات لا يكفي معرفة أن الشركة اشترت مواد بقيمة 100 ألف ريال. تحتاج أيضًا إلى معرفة المشروع الذي تحمّل التكلفة، والمورد، ومركز التكلفة، وربما الموقع أو بند الأعمال الذي ستُنسب إليه المادة.
لنفترض أن الشركة تنفذ خمسة مشروعات في الوقت نفسه. إذا سُجلت مشتريات المشاريع كلها في حساب مواد واحد دون ربطها بمراكز التكلفة، فقد يكون القيد متوازنًا وتظهر مصروفات الشركة الإجمالية بصورة صحيحة، لكن الإدارة لن تستطيع معرفة تكلفة كل مشروع بسهولة.
وهنا تظهر أهمية ربط الحسابات بالتشغيل.
إذا أردت التوسع في اختيار نوع النظام حسب القطاع، يمكن الرجوع إلى دليل ميكروتيك حول برامج المحاسبة للشركات وكيف تختار النوع المناسب، والذي يوضح أن احتياجات شركة المقاولات تختلف عن الشركة التجارية والمطعم والمصنع من حيث المخزون والمشروعات ومراكز التكلفة والتقارير.
كيف تختلف قيود محاسبة المطاعم؟
في المطاعم قد تمر مئات عمليات البيع خلال يوم واحد، ولذلك يصبح إعادة كتابة كل عملية يدويًا داخل الحسابات أمرًا غير عملي.
يمكن أن تبدأ قيود محاسبة المطاعم من نقطة البيع، ثم يرتبط أثر التشغيل بطرق الدفع والمخزون والخصومات والمرتجعات وفق دورة النظام.
في ميكروتيك نقدم نظام O-RED للمطاعم والمقاهي لإدارة الطلبات والمدفوعات ونقاط البيع، مع إمكانية التكامل مع ERP لمتابعة المخزون والمبيعات والتكاليف.
الهدف أن يعكس الإقفال ما حدث بالفعل خلال الوردية، بدل أن يبدأ المحاسب بعد انتهاء اليوم بمحاولة إعادة بناء المبيعات والمدفوعات من عدة تقارير منفصلة.
ماذا عن قيود محاسبة الفنادق؟
تحتاج قيود محاسبة الفنادق إلى فصل الإيرادات بحسب طبيعتها. فقد يحصل الفندق على إيرادات من الإقامة والمطاعم والخدمات والمرافق الإضافية.
إذا جُمعت جميع هذه الإيرادات في حساب واحد، قد يبقى القيد متوازنًا، لكن قدرة الإدارة على فهم مصدر الإيرادات وهامش كل نشاط ستصبح أضعف.
لذلك لا تتعلق جودة النظام فقط بقدرته على إنشاء القيد، بل بقدرته على إعطاء العملية التصنيف التشغيلي والمحاسبي الصحيح.
كيف تختلف قيود محاسبة العقارات؟
في قيود محاسبة العقارات تصبح العقود والوحدات والعملاء والاستحقاقات والتحصيلات عناصر مهمة في تصميم الدورة.
قد يكون لدى الشركة عشرات الوحدات ومواعيد استحقاق مختلفة، ولذلك يجب أن يستطيع النظام ربط الحركة بالعقد والوحدة والعميل والفترة المناسبة بدل الاكتفاء بقيد عام للإيراد أو التحصيل.
اقرأ أيضاً: محاسبة المقاولات والمطاعم: ما الذي يميّز الدورة في كل قطاع؟
قيود التسوية والإهلاك: ما الذي يمكن للنظام أن يجهزه؟
ليست جميع القيود نتيجة فاتورة أو سند قبض. في نهاية الفترة توجد عمليات تحتاج إلى تسويات محاسبية، مثل الإهلاك والمصروفات المستحقة والمصروفات المقدمة وبعض المخصصات وإعادة التصنيفات.
يمكن أتمتة جزء من هذه القيود عندما تكون قواعدها محددة مسبقًا.
في الأصول الثابتة، مثلًا، تسجل المنشأة الأصل وقيمته وعمره الإنتاجي وطريقة الإهلاك، ثم يستطيع النظام احتساب الإهلاك الدوري وفق الإعداد.
وتوضح الهيئة السعودية للمراجعين والمحاسبين في استفساراتها المهنية المتعلقة بالمعيار الدولي للمحاسبة رقم 16 أن استهلاك الأصل يبدأ عندما يصبح متاحًا للاستخدام، أي عندما يكون في الموقع والحالة اللازمة ليكون قابلاً للتشغيل بالطريقة المقصودة من الإدارة. كما توضح الهيئة أن القيمة المتبقية والعمر الإنتاجي من العناصر التي تحتاج إلى تقدير ومراجعة وفق متطلبات المعيار.
وتعرض ميكروتيك ضمن مكونات نظام ERP وحدة للأصول الثابتة تشمل تسجيل الأصول ومتابعة الإهلاك والحركة والاستبعاد.
لكن وجود خاصية الإهلاك داخل النظام لا يعني أن البرنامج يختار العمر الإنتاجي أو السياسة المحاسبية الصحيحة تلقائيًا؛ هذه الإعدادات يجب أن تعتمد على سياسة المنشأة والمعايير التي تنطبق عليها.
كيف تتم مطابقة دفتر محاسبة الشركة وإقفال الفترة؟
الإقفال المحاسبي لا يبدأ في آخر يوم من الشهر. إذا انتظرت نهاية الفترة حتى تراجع البنك والعملاء والموردين والمخزون والقيود، فستضطر إلى البحث عن فروق تراكمت طوال الشهر.
الأفضل أن تتم المطابقات بصورة دورية، بحيث يكون الجزء الأكبر من الحسابات قد تمت مراجعته قبل الإقفال النهائي.
بعد اكتمال العمليات، ينتقل التركيز إلى مراجعة دفتر الأستاذ، وإثبات التسويات، ومراجعة ميزان المراجعة، ثم إعداد التقارير والقوائم المالية.
15 أمرًا يجب الانتباه إليه قبل إقفال الفترة المحاسبية
- فواتير المبيعات: تأكد من تسجيل جميع الفواتير والمرتجعات والإشعارات المتعلقة بالفترة وعدم وجود تسلسل ناقص يحتاج إلى مراجعة.
- فواتير الموردين: راجع المشتريات والمصروفات التي تخص الفترة وتأكد من تسجيل ما وصل منها ومعالجة الاستحقاقات المطلوبة وفق السياسة المحاسبية.
- الحسابات البنكية: قارن الرصيد الموجود في دفتر الأستاذ مع كشف الحساب وحدد الحركات التي لم تتم مطابقتها.
- النقد والصناديق: طابق أرصدة النقد المسجلة مع الجرد الفعلي وتقارير الكاشير أو العهد.
- العملاء: راجع الفواتير المفتوحة والتحصيلات والدفعات غير المخصصة والأرصدة القديمة أو غير المعتادة.
- الموردون: تأكد من اكتمال الفواتير والمدفوعات ومراجعة الأرصدة المستحقة.
- المخزون: راجع الاستلام والصرف والتحويلات والبيع والمرتجعات والجرد وأي فروق بين الرصيد الدفتري والفعلي.
- مراكز التكلفة والمشروعات: تأكد من تسجيل العمليات على المركز أو المشروع الصحيح، خصوصًا في قيود محاسبة المقاولات.
- الأصول الثابتة: راجع الإضافات والاستبعادات والإهلاك وأي تغيرات حدثت خلال الفترة.
- الرواتب: طابق الرواتب والاستحقاقات والحسميات والمدفوعات مع حسابات دفتر الأستاذ.
- الضرائب: راجع أرصدة حسابات الضريبة وتأكد من ارتباطها بالفواتير والمستندات ذات العلاقة.
- القيود اليدوية: افحص القيود التي تم إنشاؤها مباشرة من المستخدمين، خصوصًا القيود الكبيرة أو غير المعتادة.
- التسويات: راجع المصروفات المقدمة والمستحقة والإيرادات والتسويات الأخرى المطلوبة.
- ميزان المراجعة: ابحث عن الحسابات ذات الأرصدة غير المعتادة أو التي تغيرت بصورة كبيرة مقارنة بالفترات السابقة.
- قفل الفترة والصلاحيات: بعد اعتماد الإقفال، حدد الأشخاص المسموح لهم بتعديل الفترات السابقة أو إعادة فتحها حتى لا تتغير التقارير دون رقابة.
المطابقة البنكية: هل يستطيع النظام إغلاق الفروق تلقائيًا؟
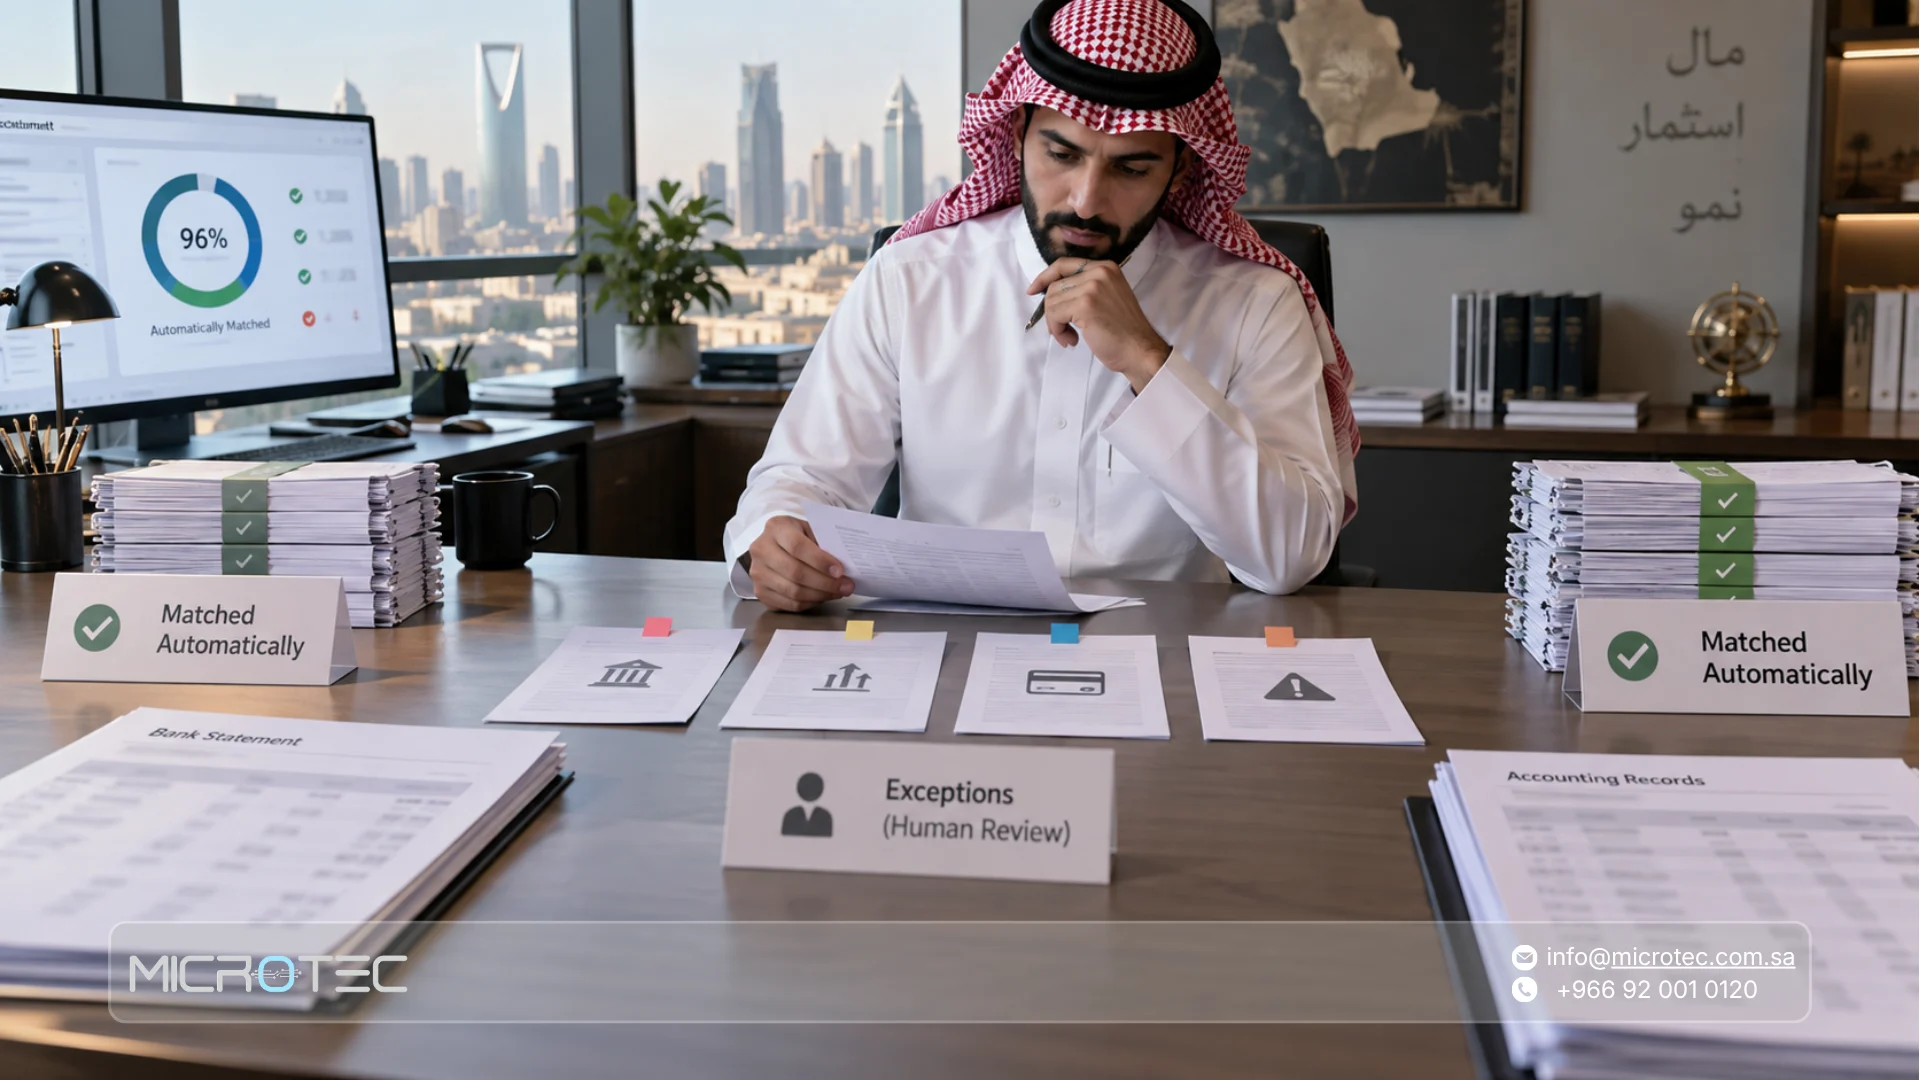
الأصح ألا نقول إن النظام يغلق كل الفروق تلقائيًا، لأن بعض الفروق تحتاج إلى تفسير وليس إلى حذفها أو تسويتها آليًا.
يمكن للنظام المساعدة في مطابقة الحركات التي تتشابه في القيمة أو التاريخ أو المرجع أو بيانات الدفع بحسب إمكاناته وإعداده، ثم عرض الحركات التي لم تجد مقابلًا واضحًا.
وقد تكون هذه الفروق رسومًا بنكية، أو حوالة لم تُسجل بعد، أو شيكًا لم يُصرف، أو عملية POS لم تتم تسويتها، أو مبلغًا سجل بقيمة مختلفة.
الهدف من الأتمتة هنا هو تقليل الوقت اللازم لاكتشاف الفرق، وليس افتراض أن كل فرق يجب أن يختفي تلقائيًا.
من القيود إلى محاسبة قوائم مالية قابلة للمراجعة
بعد تسجيل القيود ومراجعة دفتر الأستاذ وإجراء المطابقات والتسويات، تنتقل الأرصدة إلى ميزان المراجعة ثم إلى القوائم المالية.
وهذا يوضح لماذا لا تبدأ محاسبة قوائم مالية في نهاية السنة عند فتح ملف جديد؛ بل تبدأ من أول عملية مالية تم تسجيلها خلال الفترة.
فإذا كان تصنيف العمليات أو الحسابات خاطئًا، قد ينتقل الخطأ حتى القوائم النهائية.
بعد تسجيل القيود ومراجعة دفتر الأستاذ وإجراء المطابقات والتسويات، تنتقل الأرصدة إلى ميزان المراجعة ثم القوائم المالية. وتوضح وثيقة اعتماد المعايير الدولية للتقرير المالي في السعودية الصادرة عن الهيئة السعودية للمراجعين والمحاسبين المعايير المعتمدة للتطبيق في المملكة، ومنها معيار عرض القوائم المالية.
كما توضح وثيقة اعتماد المعايير الدولية للتقرير المالي في السعودية أن المعيار الدولي للتقرير المالي رقم 18 «العرض والإفصاح في القوائم المالية» سيحل محل المعيار الدولي للمحاسبة رقم 1 للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
وبذلك يجب ألا يُفهم دور برنامج المحاسبة على أنه ضمان تلقائي لصحة القوائم. النظام يجمع ويصنف البيانات وفق إعداده، بينما تبقى السياسات والتقديرات والتسويات والإفصاحات بحاجة إلى معالجة ومراجعة محاسبية صحيحة.
لماذا لا يكفي أن يكون القيد متوازنًا؟
يمكن أن يتساوى المدين والدائن تمامًا ويظل القيد خاطئًا.
لنفترض أن الشركة اشترت أصلًا بقيمة 200 ألف ريال، لكن المستخدم سجل العملية كمصروف إداري. من الناحية الحسابية قد يكون القيد متوازنًا، لكن تصنيف العملية قد يكون غير صحيح.
وفي شركة مقاولات قد تُسجل تكلفة مشروع A على مركز تكلفة المشروع B. القيد ما زال متوازنًا، لكن تقرير ربحية المشروعين أصبح مضللًا.
لذلك يجب التفريق بين ثلاثة مستويات:
التوازن الحسابي: المدين يساوي الدائن.
صحة التصنيف: الحساب المستخدم يعكس طبيعة العملية.
صحة التحليل: المشروع أو الفرع أو مركز التكلفة أو العميل المرتبط بالعملية صحيح.
النظام يستطيع فرض جزء من هذه القواعد، لكن جودة البيانات والإعداد والمراجعة تظل ضرورية.
هل تُلغى القيود الخاطئة أم تُعدّل؟
تعتمد طريقة التصحيح على طبيعة الخطأ وتوقيت اكتشافه وسياسة المنشأة.
إذا اكتُشف الخطأ في الفترة الحالية قبل اعتماد القوائم، فقد تتم معالجة الحركة من خلال التصحيح المسموح به داخل النظام أو باستخدام قيد عكسي ثم تسجيل المعالجة الصحيحة، مع الحفاظ على سجل واضح يبين ما حدث.
أما إذا كان الخطأ يتعلق بفترة سابقة، فلا يعني ذلك أن الحل دائمًا هو إنشاء قيد عكسي في الفترة الحالية. يجب أولًا تحديد طبيعة الخطأ والفترة التي يخصها ومدى أهميته، ثم تطبيق المعالجة المناسبة وفق إطار التقرير المالي الذي تتبعه المنشأة.
وبالنسبة للمنشآت التي تطبق المعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة المعتمد في السعودية، يوضح القسم 10: السياسات المحاسبية والتقديرات والأخطاء أن أخطاء الفترات السابقة ذات الأهمية النسبية تُصحح، إلى المدى الممكن عمليًا، بأثر رجعي من خلال إعادة عرض أرقام المقارنة أو الأرصدة الافتتاحية بحسب توقيت حدوث الخطأ.
لذلك لا توجد طريقة واحدة لتصحيح جميع القيود الخاطئة؛ فالمعالجة تعتمد على توقيت اكتشاف الخطأ، وأثره، وأهميته، وإطار التقرير المالي المطبق على المنشأة.
كيف تساعد الأتمتة في تقليل أخطاء القيود؟
لا يمكن لنظام محاسبي أن يمنع جميع الأخطاء، لأن بعضها ينتج عن قرار أو تصنيف غير صحيح وليس عن الإدخال اليدوي وحده.
لكن الأتمتة تستطيع تقليل نقاط الخطأ عندما تستخدم المنشأة المعلومة مرة واحدة بدل كتابتها في عدة أماكن.
فعندما تصدر فاتورة البيع من النظام وتنعكس مباشرة على العميل والمبيعات والمخزون والحسابات، تقل الحاجة إلى نقل الأرقام يدويًا.
وعندما تدخل فاتورة المورد وترتبط منذ البداية بالمورد والمشروع ومركز التكلفة، يصبح تتبع مصدر الحركة أكثر سهولة.
اقرأ أيضاً: برنامج محاسبة مجاني أم مدفوع؟ متى يكلّفك المجاني أكثر؟
كيف تختلف إدارة القيود عبر Microtec ERP عن الإدخال اليدوي؟
ليس من الدقيق أن نصف أي برنامج بأنه “الأفضل” لجميع الشركات دون مقارنة مستقلة تثبت ذلك. الأنسب هو تقييم ما إذا كانت طريقة عمل النظام تناسب دورة المنشأة.
في ميكروتيك نوفر الإدارة المالية داخل ERP مع ربطها بالمبيعات والمشتريات والمخزون وغيرها من الوحدات بحسب نطاق التطبيق. ويمكن التعرف إلى تفاصيل المنظومة من خلال حلول ERP والإدارة المالية من ميكروتيك.
| العنصر | عبر Microtec ERP | عند الاعتماد على الإدخال اليدوي |
| مصدر القيد | يمكن أن يبدأ من العملية التشغيلية | يحتاج المحاسب إلى إنشاء قيد مستقل |
| المبيعات | ترتبط بالعملاء وبقية الدورة وفق الإعداد | إعادة كتابة بيانات الفواتير |
| المشتريات | المورد والاستلام والمخزون والمالية ضمن دورة مترابطة | تسجيل أثر فاتورة المورد مرة أخرى |
| المخزون | حركة البيع والشراء مرتبطة بالأصناف | مطابقة ملفات أو برامج مختلفة |
| دفتر الأستاذ | يستقبل أثر العمليات المرتبطة | يعتمد بدرجة أكبر على الترحيل اليدوي |
| مراكز التكلفة | يمكن ربطها بالعمليات والمشروعات | قد تُنسى أثناء إدخال القيد |
| الأصول | وحدة لمتابعة الأصل والإهلاك والحركة | الاعتماد على جداول منفصلة |
| التقارير | تستند إلى البيانات المسجلة في النظام | جمع البيانات من عدة مصادر |
| تتبع المصدر | يمكن ربط الحركة بمستندها ضمن الدورة | البحث بين فواتير وملفات منفصلة |
| زيادة العمليات | تعمل الوحدات المترابطة ضمن النظام | يزداد حجم الإدخال والمطابقة |
وإذا كانت شركتك ما زالت تقارن بين برنامج محاسبة مستقل ونظام ERP، يمكنك مراجعة دليل برامج المحاسبة للشركات واختيار النوع المناسب قبل اتخاذ القرار.
كيف يمكن لميكروتيك تقليل فرص أخطاء القيود دون ادعاءات غير موثقة؟
إذا كتب موظف المبيعات بيانات الفاتورة، ثم أعاد أمين المستودع إدخالها، ثم كتب المحاسب القيم مرة ثالثة، أصبح لديك ثلاث نقاط يمكن أن يدخل عندها رقم أو صنف أو عميل بصورة مختلفة.
أما عندما تبدأ المعلومة من عملية واحدة وتستخدمها الوحدات المرتبطة بها، تنخفض الحاجة إلى إعادة الكتابة.
وهذه هي الفكرة التي يشرحها دليل ميكروتيك عن ما هو نظام ERP والفرق عن برنامج المحاسبة: تنتقل العملية داخل دورة مترابطة وتستفيد الأقسام من البيانات التي تم إدخالها في المراحل السابقة بدل إعادة إنشائها.
هذا لا يعني الاستغناء عن المحاسب. دور النظام هو تقليل الأعمال المتكررة، بينما يركز المحاسب على المراجعة والتسويات والتحليل والمعالجات التي تحتاج إلى حكم مهني.
كيف تختبر أتمتة القيود قبل اعتماد النظام؟
لا تختبر البرنامج من شاشة القيد اليدوي فقط. نفذ عملية كاملة ثم راقب كيف يصل أثرها إلى الحسابات.
ابدأ بإنشاء عميل ومورد وصنف ومركز تكلفة، ثم سجل عملية شراء واستلامًا للمخزون، وبعدها نفذ عملية بيع وسند قبض ومرتجعًا ومصروفًا.
إذا كنت تختبر قيود محاسبة المقاولات، أضف مشروعًا ومركز تكلفة واربط فاتورة المورد أو المصروف بالمشروع.
بعد ذلك راجع القيد الناتج، وحساب العميل، وحساب المورد، والمخزون، ومركز التكلفة، والضريبة، ودفتر اليومية، ودفتر الأستاذ وميزان المراجعة.
إذا اضطررت إلى أخذ بيانات العملية نفسها وكتابتها مرة أخرى في أكثر من مكان، فالدورة لم تصل بعد إلى مستوى الأتمتة الذي تبحث عنه.
ويمكنك تنفيذ هذا الاختبار عمليًا عبر التجربة المجانية لأنظمة ERP من ميكروتيك، حيث توضح صفحة التجربة أن فريق ميكروتيك يتواصل مع مقدم الطلب لتقديم تفاصيل استخدام النسخة التجريبية والإجابة عن الاستفسارات.
أتمتة قيود محاسبة المقاولات تبدأ من العملية لا من القيد
قيمة الأتمتة لا تقاس بعدد القيود التي يستطيع البرنامج إنشاءها، بل بعدد المرات التي لم تعد مضطرًا فيها إلى إعادة إدخال المعلومة نفسها.
في قيود محاسبة المقاولات يجب أن تصل فاتورة المورد والمصروف والمستخلص إلى المشروع ومركز التكلفة الصحيح. وفي المطاعم يجب أن تصل المبيعات من نقطة البيع إلى المخزون وطرق الدفع والحسابات. أما الفنادق والعقارات فلها دورات مختلفة يجب أن تعكس طبيعة إيراداتها وعقودها.
كلما كانت العملية الأصلية هي مصدر القيد، أصبح دفتر الأستاذ أكثر ارتباطًا بما يحدث فعليًا داخل الشركة، وأصبحت المطابقة والإقفال وإعداد القوائم أكثر تنظيمًا.
في ميكروتيك نربط الإدارة المالية بالمبيعات والمشتريات والمخزون والأصول وغيرها من الوحدات بحسب احتياج المنشأة، بدل أن يعمل كل قسم على مصدر منفصل ثم تبدأ مطابقة الأرقام يدويًا في نهاية الشهر.
اطلب تجربة مجانية لنظام ERP من ميكروتيك ونفذ دورة مالية حقيقية من شركتك، ثم قارن عدد خطوات الإدخال والمراجعة بالطريقة التي تعتمد عليها حاليًا.
الأسئلة الشائعة عن القيود المحاسبية ودفتر الأستاذ
ما الفرق بين دفتر اليومية ودفتر الأستاذ؟
دفتر اليومية يعرض القيود بترتيب حدوثها زمنيًا، بينما يجمع دفتر الأستاذ جميع الحركات المتعلقة بكل حساب.
فقد يحتوي دفتر اليومية على عملية بيع وشراء ومصروف وتحصيل في اليوم نفسه، بينما يعرض حساب البنك في دفتر الأستاذ فقط الحركات التي أثرت على البنك.
ما معنى المطابقة في المحاسبة ومتى تتم؟
المطابقة هي مقارنة الرصيد أو الحركات الموجودة في النظام بمصدر آخر للتأكد من توافقهما.
من أمثلتها مطابقة البنك مع كشف الحساب، والعملاء مع أرصدتهم، والموردين مع كشوفهم، والمخزون الدفتري مع الجرد الفعلي.
ويفضل تنفيذ المطابقات بصورة دورية طوال الشهر بدل تأجيل جميع الفروق إلى يوم الإقفال.
هل تُلغى القيود الخاطئة أم تُعدّل بقيد عكسي؟
يعتمد ذلك على طبيعة الخطأ والفترة التي يخصها وسياسات المنشأة والنظام المستخدم.
قد يكون التصحيح أو القيد العكسي مناسبًا لبعض أخطاء الفترة الحالية، بينما تتطلب الأخطاء الجوهرية المتعلقة بفترات سابقة تقييمًا وفق المعيار الدولي للمحاسبة رقم 8، لأنه يتناول معالجة أخطاء الفترات السابقة والتطبيق بأثر رجعي.
كيف يضمن النظام صحة القيد المزدوج؟
يمكن للنظام منع قيد لا يتساوى فيه إجمالي المدين مع إجمالي الدائن، لكن هذا يضمن التوازن الحسابي فقط.
يمكن أن يكون القيد متوازنًا لكنه مسجل على الحساب أو المشروع أو مركز التكلفة الخطأ. لذلك تحتاج صحة القيد إلى دليل حسابات منظم وإعدادات وصلاحيات ومراجعة محاسبية.
ما الفرق بين دفتر يومية محاسبة ودفتر اليومية محاسبة؟
العبارتان تستخدمان في البحث للدلالة على المفهوم نفسه، بينما المصطلح المهني الأكثر شيوعًا هو دفتر اليومية، وهو السجل الذي تثبت فيه العمليات المحاسبية وفق تسلسلها الزمني.
هل يمكن إنشاء جميع قيود محاسبة الشركة تلقائيًا؟
لا. يمكن أتمتة كثير من القيود المتكررة التي تأتي من البيع والشراء والتحصيل والدفع والمخزون والرواتب والإهلاك عندما تكون قواعدها واضحة ومعدة مسبقًا.
لكن بعض التسويات والمخصصات وإعادة التصنيفات وتصحيح الأخطاء تحتاج إلى حكم محاسبي. يستطيع النظام تسجيل المعالجة، لكنه لا يحدد تلقائيًا أن المعالجة هي الأنسب في جميع الحالات.
ما أهمية دفتر الأستاذ في إعداد القوائم المالية؟
يجمع دفتر الأستاذ حركات كل حساب ويظهر الرصيد الناتج عنها، ومن هذه الأرصدة يتم إعداد ميزان المراجعة وإجراء التسويات ثم إعداد القوائم المالية.
لذلك إذا كان الحساب أو التصنيف غير صحيح داخل دفتر الأستاذ، فقد ينتقل الأثر إلى التقارير والقوائم النهائية.
هل تحتاج شركات المقاولات إلى قيود مختلفة عن الشركات التجارية؟
مبدأ القيد المزدوج نفسه، لكن التفاصيل التي يجب إرفاقها بالعملية تختلف.
في قيود محاسبة المقاولات تصبح المشروعات ومراكز التكلفة والمستخلصات والموردون ومقاولو الباطن عناصر أساسية، بينما تركز الدورة التجارية بدرجة أكبر على المبيعات والمشتريات والمخزون والعملاء والموردين.
هل يستطيع ERP الاستغناء عن دفتر اليومية؟
لا. ERP لا يلغي دفتر اليومية أو دفتر الأستاذ، بل يجعل عددًا أكبر من الحركات التي تصل إليهما ناتجًا عن العمليات الأصلية داخل النظام بدل كتابة كل قيد من البداية يدويًا.
وهنا يظهر الفرق الحقيقي بين الأتمتة والإدخال الإلكتروني العادي.
المصادر
- الهيئة السعودية للمراجعين والمحاسبين – وثيقة اعتماد المعايير الدولية للتقرير المالي
- الهيئة السعودية للمراجعين والمحاسبين – معيار المنشآت الصغيرة والمتوسطة
- ميكروتيك – نظام ERP والإدارة المالية
- ميكروتيك – برامج المحاسبة للشركات واختيار النظام المناسب
- ميكروتيك – نظام O-RED للمطاعم والمقاهي
- ميكروتيك – التجربة المجانية لنظام ERP