قد تظهر قائمة الدخل أن المنشأة حققت أرباحًا جيدة، بينما تواجه الإدارة في الوقت نفسه صعوبة في سداد الموردين أو الرواتب أو الالتزامات القريبة. السبب أن الربح لا يساوي النقد المتاح.
هنا تظهر أهمية قائمة التدفقات النقدية؛ فهي تشرح من أين دخل النقد إلى المنشأة، وأين خرج خلال الفترة، وكيف تغير رصيد النقد وما في حكمه بين بداية الفترة ونهايتها.
وتوضح مؤسسة IFRS ضمن معيار IAS 7 أن القائمة تصنف التدفقات إلى ثلاثة أنشطة رئيسية: تشغيلية واستثمارية وتمويلية. كما اعتمدت الهيئة السعودية للمراجعين والمحاسبين معيار IAS 7 للتطبيق في المملكة مع التعديلات المعتمدة محليًا.
في هذا الدليل من ميكروتيك نقدم شرح قائمة التدفقات النقدية، ونوضح الفرق بين الطريقة المباشرة وغير المباشرة، وأين تظهر المبيعات والتحصيل والمخزون والقروض وشراء الأصول.
ما هي قائمة التدفقات النقدية؟
قائمة التدفقات النقدية هي إحدى القوائم المالية التي توضح حركة النقد وما في حكمه خلال فترة مالية محددة.
وبحسب IAS 7، يشمل النقد النقد المتاح والودائع تحت الطلب، بينما تشمل معادلات النقد استثمارات قصيرة الأجل وعالية السيولة يمكن تحويلها بسرعة إلى مبلغ معلوم من النقد وتتعرض لمخاطر ضئيلة في تغير قيمتها.
وتجيب القائمة بصورة أساسية عن ثلاثة أسئلة:
- كم نقدًا ولّد النشاط من عملياته اليومية؟
- كم استخدم في شراء الاستثمارات والأصول أو استلم من بيعها؟
- كم دخل أو خرج بسبب التمويل والقروض ورأس المال؟
ثم تجمع هذه الحركات للوصول إلى صافي التغير في النقد خلال الفترة وربطه برصيد بداية ونهاية الفترة.
إذا أردت وضع القائمة ضمن الصورة المالية الأشمل، يوضح دليلنا عن القوائم المالية وأنواعها وكيفية قراءتها العلاقة بين قائمة التدفقات وقائمة الدخل والمركز المالي والتغيرات في حقوق الملكية.
من أين تأتي بيانات قائمة التدفقات النقدية؟
لا تُعد قائمة التدفقات من كشف البنك وحده.
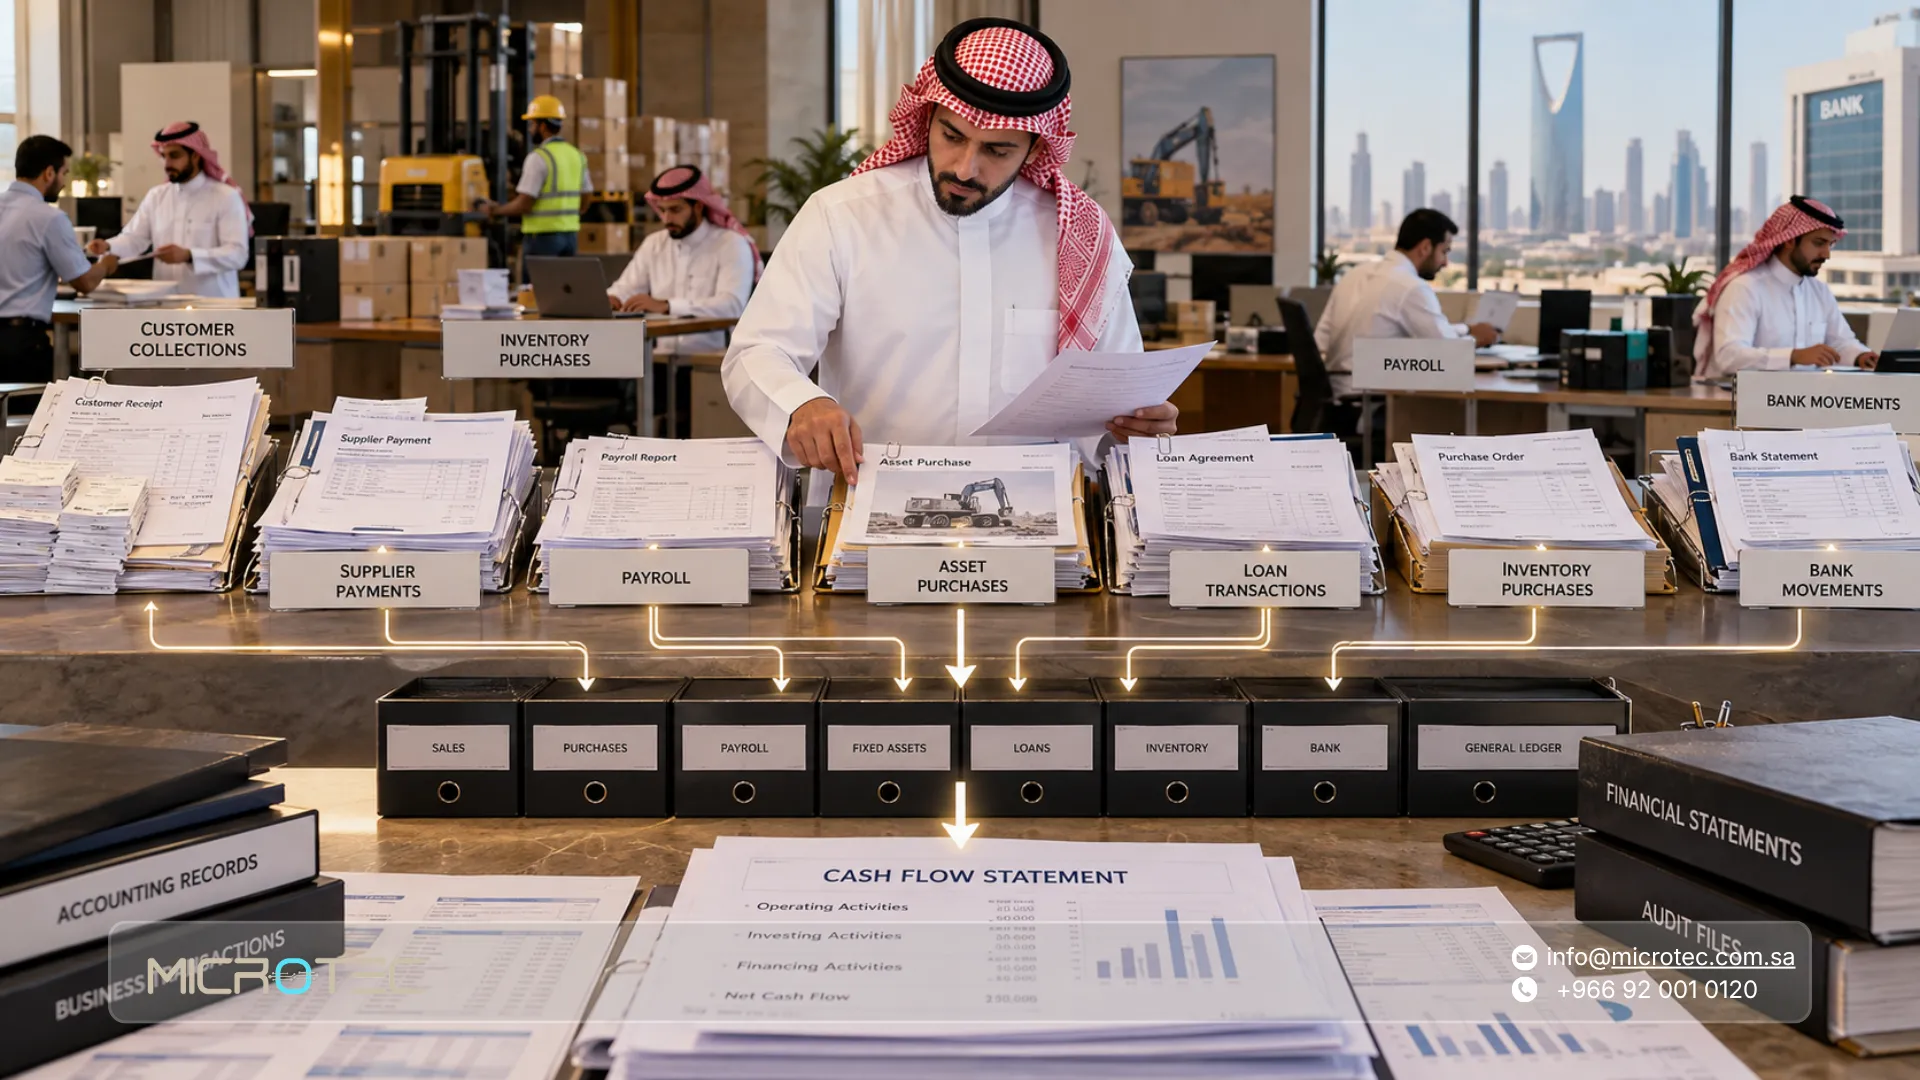
تأتي بياناتها من النظام المحاسبي ودفتر الأستاذ والقوائم المالية والحركات المرتبطة بالنقد والبنوك والعملاء والموردين والمخزون والأصول والتمويل.
وتختلف طريقة الوصول إلى التدفقات التشغيلية بحسب أسلوب الإعداد:
- الطريقة المباشرة تعتمد على عرض فئات رئيسية من المقبوضات والمدفوعات النقدية.
- الطريقة غير المباشرة تبدأ من الربح أو الخسارة ثم تجري تعديلات للوصول إلى التدفق النقدي من النشاط التشغيلي.
ولهذا تؤثر جودة القيود والتصنيفات المحاسبية منذ بداية الفترة في جودة القائمة النهائية. ويمكن مراجعة دليل دفتر اليومية ودفتر الأستاذ المحاسبي لفهم كيف تنتقل العمليات المسجلة إلى القوائم المالية.
اقرأ أيضاً: عمل فاتورة الكترونية خطوة بخطوة: من إنشاء الفاتورة حتى إصدارها
لماذا تختلف التدفقات النقدية عن الأرباح؟
تعمل المحاسبة المالية في كثير من الحالات على أساس الاستحقاق، وليس على أساس دخول النقد أو خروجه فقط.
يمكن أن تسجل المنشأة إيرادًا نتيجة بيع آجل، فيظهر أثره في الربح رغم أن العميل لم يسدد المبلغ بعد. وفي المقابل، قد تدفع المنشأة مبلغًا كبيرًا لشراء أصل يستخدم لسنوات، فلا يظهر كامل الدفع بوصفه مصروفًا في قائمة الدخل في اللحظة نفسها.
لهذا قد تكون الشركة: رابحة محاسبيًا، لكنها تعاني من ضعف السيولة.
وقد يحدث العكس أيضًا في بعض الفترات؛ فقد يدخل نقد كبير من قرض أو زيادة رأس مال، فترتفع السيولة رغم أن العملية لا تمثل ربحًا تشغيليًا.
لذلك تحتاج الإدارة إلى قراءة الربحية والتدفق النقدي معًا بدل استخدام أي منهما منفردًا.
لماذا تتعثر منشأة رابحة بسبب السيولة؟
تخيل أن المبيعات تنمو بسرعة، لكن معظم العملاء يشترون بالأجل ويستغرق التحصيل فترة طويلة، بينما يجب على المنشأة دفع الموردين والرواتب والمصاريف في مواعيد أقرب.
ستبدو الإيرادات جيدة، وقد يظهر الربح في قائمة الدخل، لكن النقد لا يدخل بالسرعة نفسها التي يخرج بها. وقد تزيد المشكلة عندما:
- ترتفع الذمم المدينة.
- يتراكم المخزون.
- تسدد المنشأة الموردين بسرعة.
- يتم شراء أصول جديدة.
- تستحق أقساط قروض كبيرة.
- توزع أرباحًا نقدية.
- لا تتم متابعة مواعيد التحصيل والدفع.
لهذا يفيد الجمع بين قائمة التدفقات ومؤشرات السيولة ورأس المال العامل. ونشرح العلاقة بينها بصورة أوسع في دليل التحليل المالي والنسب والسيولة.
أقسام التدفق النقدي داخل القائمة
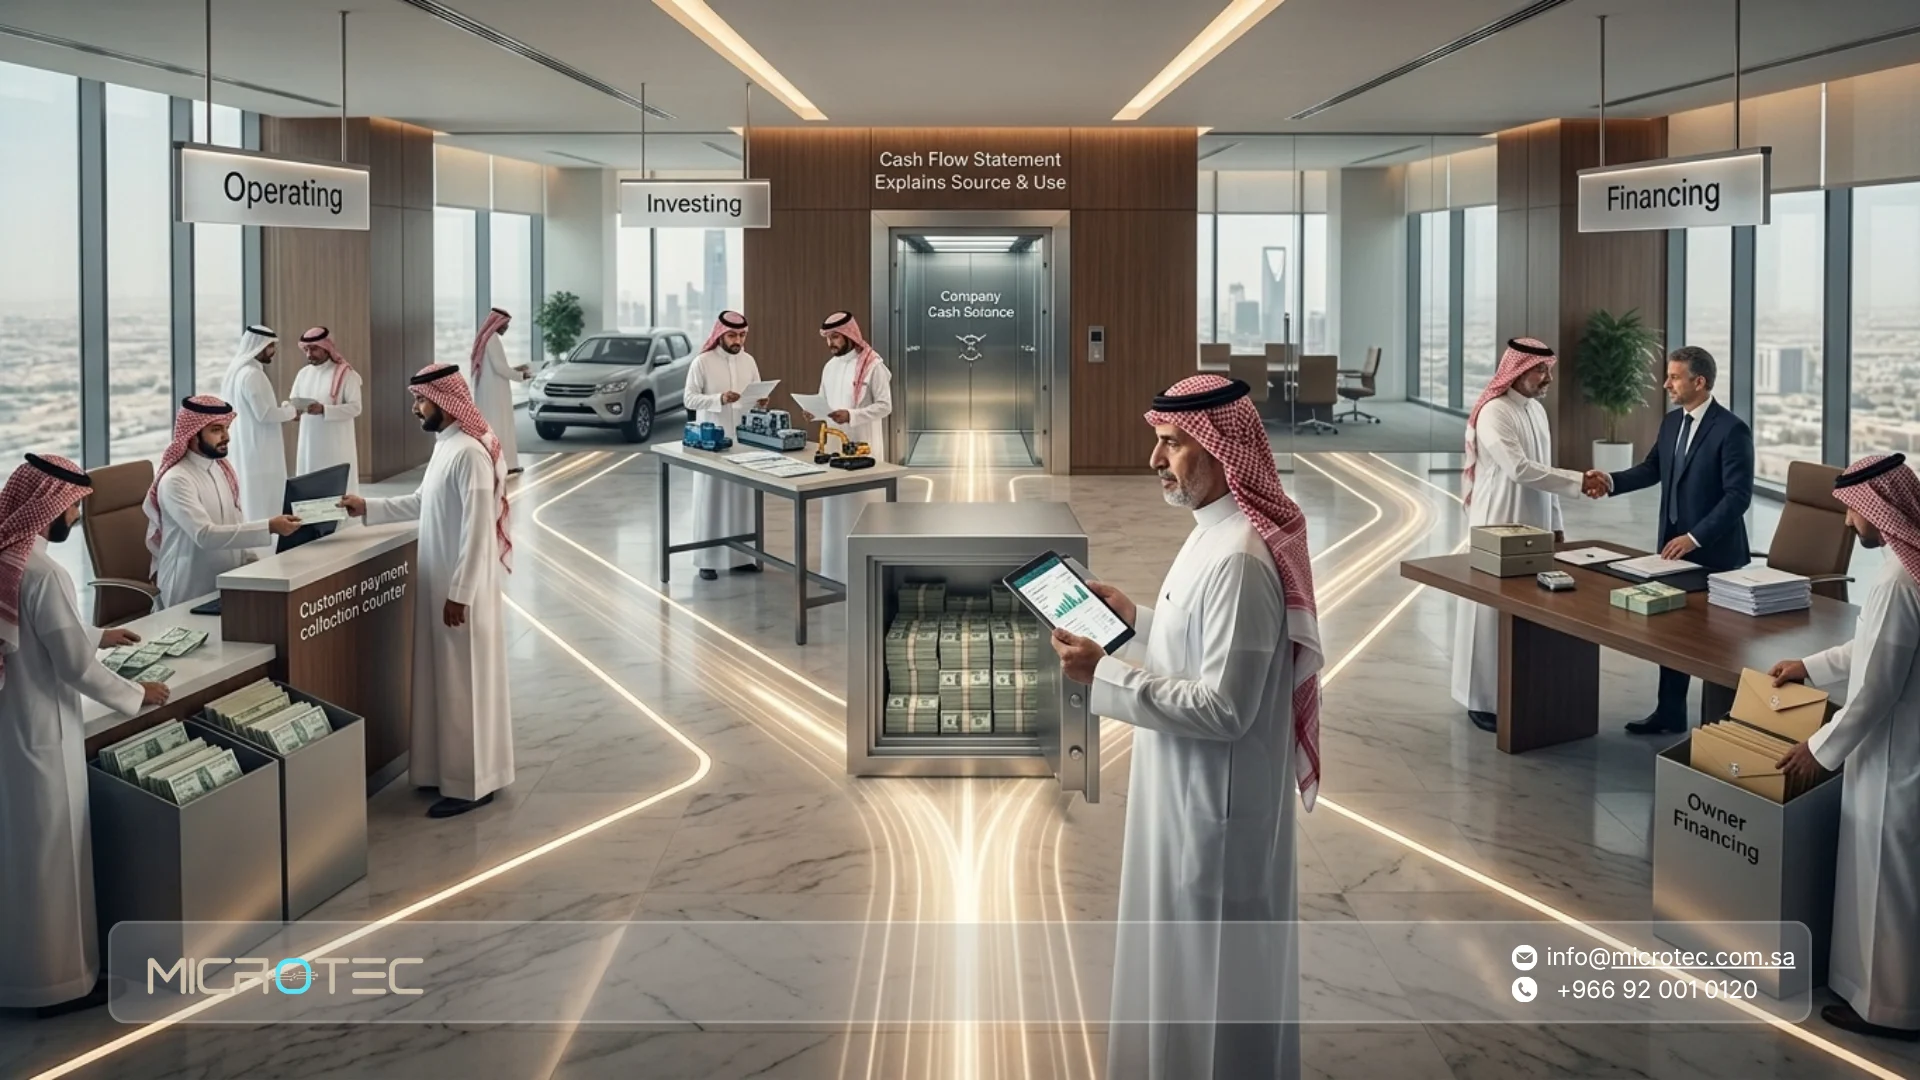
يقسم IAS 7 حركة النقد إلى التشغيل والاستثمار والتمويل، لأن كل قسم يشرح مصدرًا مختلفًا للتغير في السيولة.
التدفقات النقدية التشغيلية
التدفقات النقدية التشغيلية ترتبط بالأنشطة الرئيسية التي تولد إيرادات المنشأة، وبالعمليات التي لا تصنف استثمارية أو تمويلية. ومن أمثلتها عادة:
- النقد المحصل من العملاء.
- المدفوعات للموردين.
- المدفوعات المتعلقة بالموظفين.
- بعض المدفوعات أو المقبوضات التشغيلية الأخرى.
- الزكاة وضريبة الدخل بحسب التصنيف الذي ينطبق عليها.
ويشير IAS 7 إلى أن التدفق من الأنشطة التشغيلية يعد مؤشرًا مهمًا على قدرة العمليات نفسها على توليد النقد اللازم لسداد الالتزامات والمحافظة على النشاط وتمويل الاستثمارات دون الاعتماد المستمر على مصادر خارجية.
ولهذا يجب الانتباه إلى الفرق بين: نمو المبيعات ونمو التحصيل النقدي من العملاء.
فليس كل ريال مبيعات يدخل الخزينة في الفترة نفسها.
التدفقات النقدية الاستثمارية
ترتبط الأنشطة الاستثمارية بالحصول على الأصول طويلة الأجل والاستثمارات الأخرى أو التخلص منها، باستثناء ما يدخل ضمن النقد وما في حكمه.
ومن أمثلتها:
- شراء أصل ثابت نقدًا.
- بيع أصل طويل الأجل.
- شراء بعض الاستثمارات.
- تحصيل مبالغ من بيع استثمارات وفق تصنيفها.
إذا كان التدفق الاستثماري سالبًا، فلا يعني ذلك تلقائيًا أن وضع المنشأة سيئ. فقد يكون السبب أنها تستثمر في معدات أو توسعات أو أصول جديدة.
المهم هو فهم سبب خروج النقد وما إذا كان يتوافق مع خطة المنشأة وقدرتها على التمويل.
التدفقات النقدية التمويلية
توضح التدفقات التمويلية الحركات التي تغير حجم وتركيبة رأس المال والاقتراض في المنشأة. ومن أمثلتها:
- الحصول على قروض.
- سداد أصل القرض.
- إصدار أدوات حقوق ملكية.
- مبالغ تدفع للملاك في بعض الحالات.
- بعض مدفوعات التزامات عقود الإيجار وفق المعالجة المحاسبية المطبقة.
هنا تستطيع الإدارة معرفة مقدار اعتماد النشاط على التمويل الخارجي، وهل يرتفع النقد بسبب العمليات أم بسبب زيادة القروض ورأس المال.
كيف تصل قائمة التدفقات إلى رصيد نهاية الفترة؟
بعد حساب التدفقات من الأقسام الثلاثة، يتم الوصول إلى صافي التغير في النقد خلال الفترة. بصورة مبسطة:
صافي التدفق النقدي = التدفق التشغيلي + التدفق الاستثماري + التدفق التمويلي
ثم: رصيد النقد في بداية الفترة + صافي التغير في النقد = رصيد النقد في نهاية الفترة
لكن يجب الانتباه إلى أن بعض البنود قد تحتاج إلى معالجة إضافية، مثل آثار تغير أسعار الصرف على النقد والعملات الأجنبية، حتى تتم مطابقة أرصدة البداية والنهاية بصورة صحيحة وفق المعيار.
كما يطلب IAS 7 الإفصاح عن مكونات النقد وما في حكمه ومطابقة مبالغها مع البنود المقابلة في قائمة المركز المالي.
تعرف أيضاً على: التحقق من الفاتورة الضريبية: كيف تقرأ باركود QR وتتأكد من الفاتورة؟
مثال مبسط على قراءة قائمة التدفقات النقدية
لنفترض أن منشأة سجلت خلال السنة:
| النشاط | صافي التدفق |
| التدفقات التشغيلية | +500,000 ريال |
| التدفقات الاستثمارية | -300,000 ريال |
| التدفقات التمويلية | -100,000 ريال |
| صافي التغير في النقد | +100,000 ريال |
هذه النتيجة لا تعني فقط أن النقد ارتفع 100 ألف ريال.
القراءة الأهم أن النشاط الأساسي ولّد 500 ألف ريال، واستخدم جزء من هذا النقد في الاستثمار وسداد التزامات تمويلية، ومع ذلك أنهت المنشأة الفترة بزيادة نقدية.
أما إذا كان التدفق التشغيلي سالبًا واستمر النشاط في تغطية العجز بالقروض، فهذه صورة مختلفة حتى لو ارتفع رصيد البنك في نهاية الفترة.
ولهذا لا تقرأ كاش فلو من الرقم الأخير وحده؛ اقرأ مصدر النقد واستخدامه.
كيف تعد قائمة التدفقات النقدية؟
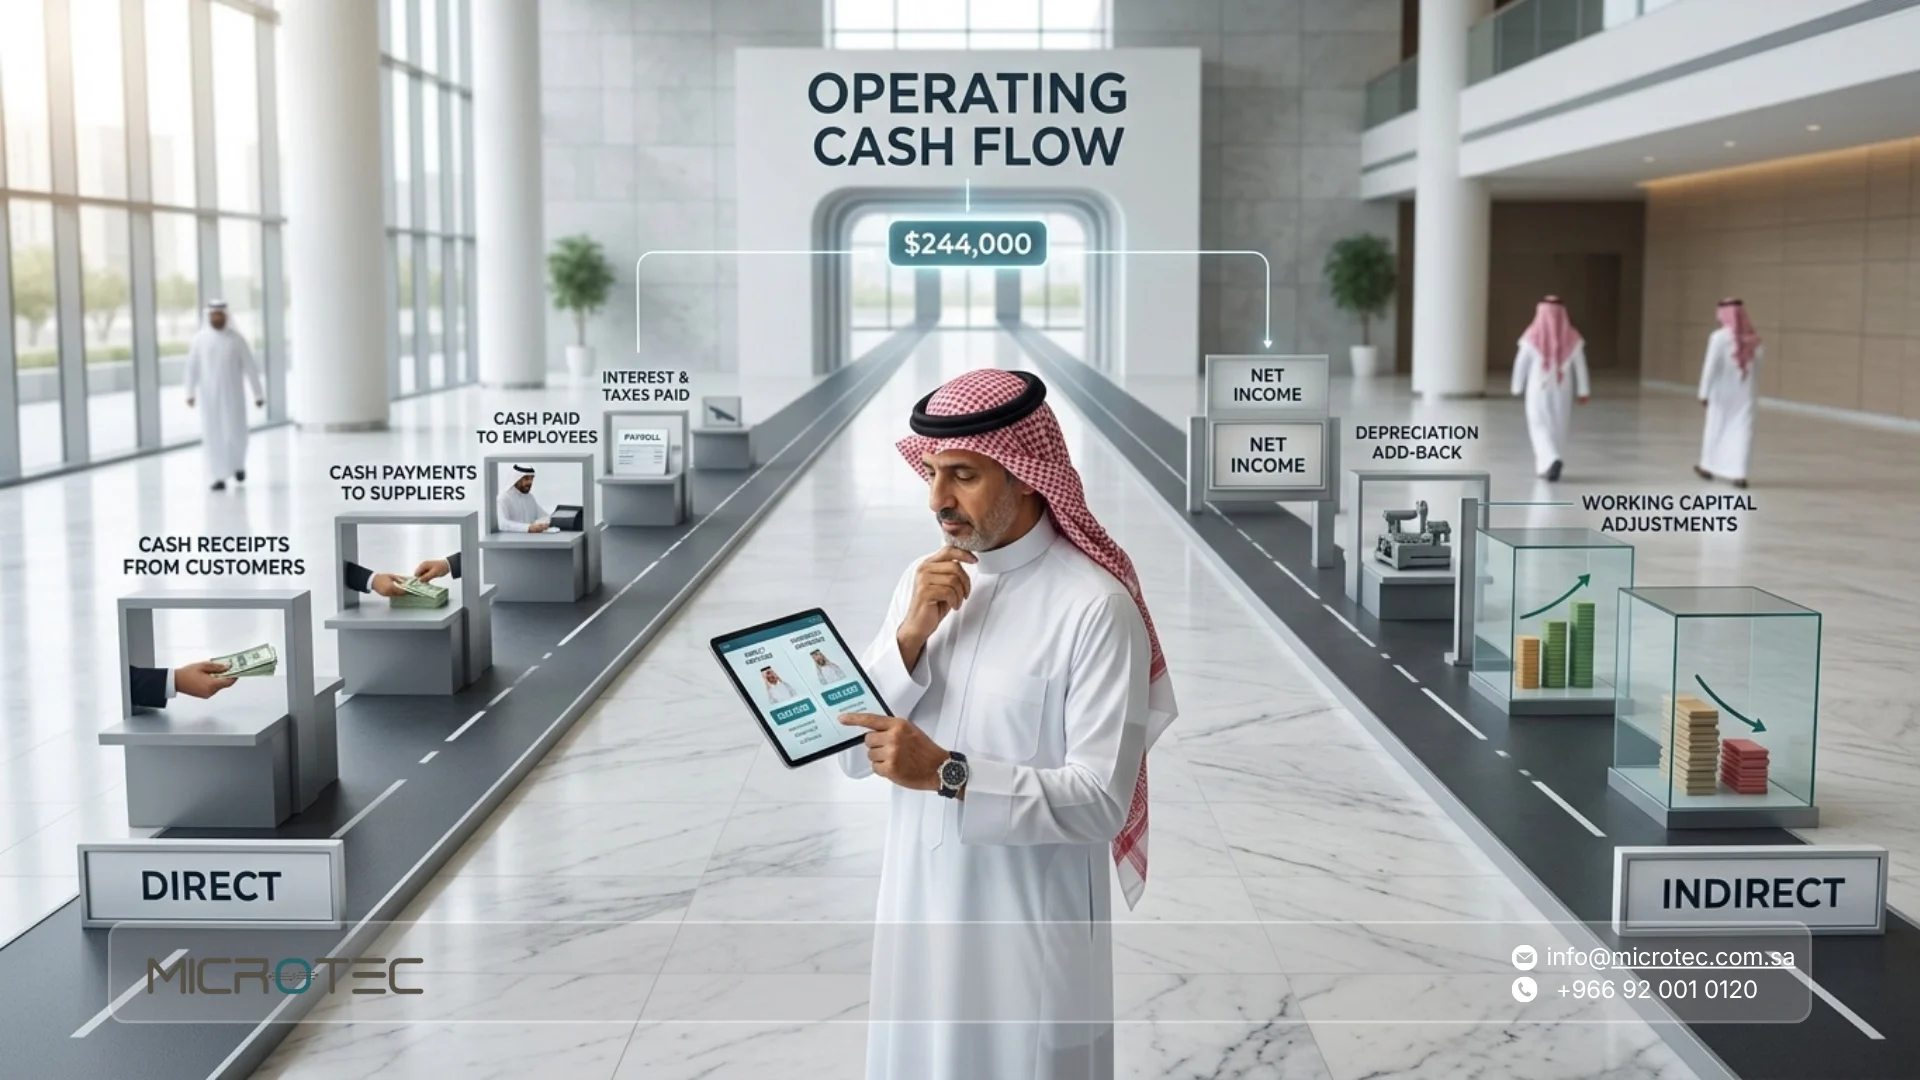
هناك طريقتان لعرض التدفقات النقدية من الأنشطة التشغيلية: الطريقة المباشرة والطريقة غير المباشرة.
المهم هنا أن الاختلاف يتركز في عرض التدفقات التشغيلية؛ أما التدفقات الاستثمارية والتمويلية فلا تتحول إلى طريقتين مختلفتين بالمعنى نفسه.
وينص IAS 7 على إمكانية استخدام الطريقتين، كما يشجع المنشآت على استخدام الطريقة المباشرة لما توفره من معلومات قد تكون مفيدة لتقدير التدفقات المستقبلية.
الطريقة المباشرة في قائمة التدفقات النقدية
تعرض الطريقة المباشرة الفئات الرئيسية للمقبوضات والمدفوعات النقدية التشغيلية بصورة واضحة.
قد يظهر القسم التشغيلي مثلًا في صورة:
- المقبوض من العملاء.
- المدفوع للموردين.
- المدفوع للموظفين.
- المدفوعات التشغيلية الأخرى.
- المدفوعات المتعلقة بالزكاة أو الضرائب وفق التصنيف المطبق.
- صافي التدفق من التشغيل.
ميزة هذه الطريقة أنها تجعل حركة النقد أكثر وضوحًا للقارئ؛ فهو يرى مباشرة من أين جاء النقد وأين خرج.
خطوات إعداد الطريقة المباشرة
ابدأ بتحديد الفترة المالية، ثم اجمع المقبوضات والمدفوعات الفعلية المرتبطة بالنشاط التشغيلي وصنفها في مجموعات واضحة.
بعد ذلك افصل الحركات الاستثمارية والتمويلية عن الحركات التشغيلية، ثم احسب صافي كل قسم وصافي التغير في النقد.
من الأخطاء الشائعة هنا استخدام الإيرادات من قائمة الدخل بدل المبالغ التي تم تحصيلها فعليًا، أو استخدام المشتريات بدل المدفوع فعليًا للموردين.
فالقائمة هنا تقيس حركة النقد وليست مجرد إعادة عرض لقائمة الدخل.
قائمة التدفقات النقدية بالطريقة الغير مباشرة
في قائمة التدفقات النقدية بالطريقة الغير مباشرة يبدأ إعداد التدفق التشغيلي من الربح أو الخسارة، ثم يتم تعديله للوصول إلى النقد الناتج من العمليات.
ووفق IAS 7، تشمل التعديلات آثار المعاملات غير النقدية، والاستحقاقات والتأجيلات المرتبطة بالمقبوضات والمدفوعات التشغيلية، والعناصر التي ترتبط تدفقاتها النقدية بأنشطة الاستثمار أو التمويل.
كيف تعمل الطريقة غير المباشرة؟
تبدأ من الربح، ثم تراجع البنود التي جعلت الربح مختلفًا عن النقد. قد يشمل ذلك، بحسب بيانات المنشأة:
- الإهلاك وبنودًا غير نقدية أخرى.
- التغير في العملاء والذمم المدينة.
- التغير في المخزون.
- التغير في الموردين والذمم الدائنة.
- بنودًا سجل أثرها في الربح لكن التدفق النقدي الخاص بها يصنف استثماريًا أو تمويليًا.
والنتيجة النهائية هي الوصول إلى صافي النقد الناتج من الأنشطة التشغيلية.
مثال يوضح أثر رأس المال العامل
إذا سجلت المنشأة مبيعات آجلة مرتفعة، فقد يرتفع الربح، لكن زيادة حساب العملاء تعني أن جزءًا من هذه المبيعات لم يتحول إلى نقد بعد.
لهذا تؤدي زيادة الذمم المدينة، في الظروف المعتادة، إلى تعديل التدفق التشغيلي عند الانتقال من الربح إلى النقد.
وبالمثل، إذا ارتفع الموردون لأن المنشأة اشترت بضاعة ولم تدفع قيمتها بعد، فقد يكون خروج النقد أقل من المصروف أو المشتريات المرتبطة بالفترة.
هذه العلاقة هي السبب في أهمية متابعة العملاء والمخزون والموردين عند تفسير التدفقات النقدية.
اكتشف أيضاً: كيف اسوي باركود؟ دليل عملي لإنشاء باركود المنتجات وربطه بالمخزون
المباشرة وغير المباشرة: ما الفرق؟
| المقارنة | الطريقة المباشرة | الطريقة غير المباشرة |
| نقطة البداية | المقبوضات والمدفوعات النقدية | الربح أو الخسارة |
| ما تعرضه بوضوح | مصادر واستخدامات النقد التشغيلي | العلاقة بين الربح والتدفق التشغيلي |
| الذمم والمخزون | يظهر أثرها ضمن حساب المقبوض والمدفوع | تظهر كتعديلات على الربح |
| البنود غير النقدية | لا تظهر كدفعات لأنها ليست نقدية | يتم تعديل الربح بأثرها |
| سهولة فهم حركة النقد | مباشرة وواضحة | تحتاج فهم التسويات |
| النتيجة النهائية | صافي التدفق التشغيلي | صافي التدفق التشغيلي |
ليس الهدف من اختيار إحدى الطريقتين الوصول إلى تدفق تشغيلي مختلف، بل عرض الطريق إلى النتيجة بصورة مختلفة.
هل الطريقة المباشرة أفضل من غير المباشرة؟
من ناحية العرض، يشجع IAS 7 استخدام الطريقة المباشرة لأنها تقدم معلومات عن الفئات الرئيسية للمقبوضات والمدفوعات قد تفيد في تقدير التدفقات النقدية المستقبلية.
لكن هذا لا يعني أن الطريقة غير المباشرة غير صحيحة؛ فهي طريقة مسموح بها وتساعد القارئ على فهم الفرق بين الربح المحاسبي والنقد الناتج من التشغيل.
عمليًا، اختيار الطريقة يتأثر بالإطار المحاسبي المطبق وبقدرة النظام والدفاتر على توفير البيانات المطلوبة ومستوى التفاصيل الذي تحتاج إليه الإدارة.
14 أمرًا يجب الانتباه إليه قبل اعتماد قائمة التدفقات
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. الفترة المالية | استخدام الفترة نفسها في جميع مصادر البيانات |
| 2. رصيد البداية | مطابق للقوائم والسجلات المعتمدة |
| 3. النقد وما في حكمه | تحديد المكونات وفق السياسة المحاسبية |
| 4. العمليات التشغيلية | عدم خلطها بالاستثمار أو التمويل |
| 5. المقبوضات من العملاء | استخدام النقد المحصل لا المبيعات فقط |
| 6. مدفوعات الموردين | مراجعة أثر الذمم والمشتريات |
| 7. المخزون | تفسير تغيره عند استخدام الطريقة غير المباشرة |
| 8. البنود غير النقدية | تعديل أثرها بصورة صحيحة |
| 9. شراء وبيع الأصول | تصنيف التدفق في القسم المناسب |
| 10. القروض | فصل الحصول على التمويل عن سداده |
| 11. العمليات غير النقدية | عدم إدخالها كحركة نقدية |
| 12. العملات الأجنبية | مراجعة أثر تغيرات سعر الصرف |
| 13. رصيد النهاية | مطابق للنقد وما في حكمه في المركز المالي |
| 14. المقارنات | تفسير التغيرات الكبيرة عن الفترة السابقة |
كما يوضح IAS 7 أن معاملات الاستثمار والتمويل التي لا تتطلب استخدام النقد أو ما في حكمه لا تدخل في قائمة التدفقات النقدية كحركة نقدية، وإنما يتم الإفصاح عنها بما يوفر المعلومات المناسبة عنها.
ماذا تكشف قائمة التدفقات للإدارة؟
لا تقتصر فائدة القائمة على إكمال مجموعة القوائم المالية. يمكن استخدامها للإجابة عن أسئلة عملية مثل:
- هل النشاط يمول نفسه؟ إذا كانت العمليات اليومية تنتج نقدًا بصورة مستمرة، تكون قدرة المنشأة على تمويل احتياجاتها من داخل النشاط أقوى.
- لماذا ارتفع الربح بينما انخفض البنك؟ قد تجد الإجابة في العملاء أو المخزون أو شراء الأصول أو سداد القروض.
- هل نمو المبيعات يضغط السيولة؟ يحدث ذلك عندما يزيد البيع الآجل والتحصيل أبطأ من نمو المصروفات والمدفوعات.
- هل ارتفاع النقد صحي؟ ليس دائمًا. قد يرتفع بسبب قرض جديد، لذلك يجب مراجعة مصدر التدفق.
- هل الاستثمار الجديد يمكن تمويله داخليًا؟ هنا تساعدك التدفقات التشغيلية مع الموازنة والتوقعات في تقييم قدرة المنشأة على تمويل القرار.
وللتخطيط المستقبلي، يمكن ربط هذه القراءة بالموازنة. يوضح دليلنا عن كيفية إعداد الموازنة التقديرية كيف تدخل التدفقات النقدية التقديرية ضمن التخطيط المالي.
هل قائمة التدفقات النقدية PDF تكفي لمتابعة السيولة؟
قد تحتاج إلى قائمة التدفقات النقدية PDF لإرسال التقرير للإدارة أو المراجع أو الاحتفاظ بنسخة معتمدة من القوائم، لكن ملف PDF يمثل النتيجة في لحظة معينة ولا يحل محل متابعة البيانات التي أنتجت القائمة.
إذا ظهر رقم يحتاج إلى تفسير، ستحتاج إلى الرجوع إلى تفاصيل مثل:
- حسابات البنوك.
- التحصيلات.
- الموردين.
- العملاء.
- الأصول.
- القروض.
- القيود المحاسبية.
لهذا تكون قيمة النظام المحاسبي في القدرة على الانتقال من التقرير الإجمالي إلى الحركات التي تقف خلف الأرقام، ثم إخراج التقرير بالصيغة المطلوبة عند الحاجة.
كيف نساعدك في ميكروتيك على متابعة التدفق النقدي؟
عندما تكون الحسابات البنكية والمبيعات والتحصيلات والموردون والمصروفات موزعة بين أكثر من ملف، يصبح إعداد قائمة التدفقات النقدية عملية تجميع قبل أن تصبح عملية تحليل.
في ميكروتيك نربط الحركات المالية والحسابات والعملاء والموردين والمبيعات والمشتريات داخل النظام المحاسبي، بحيث تبدأ التقارير من بيانات العمليات المسجلة بدل إعادة إدخال الأرقام يدويًا عند إعداد القوائم.
ويساعد النظام المحاسبي من ميكروتيك على تنظيم القيود والأستاذ والتقارير المالية ضمن دورة واحدة، بينما يتيح نظام ERP من ميكروتيك ربط البيانات المالية ببقية عمليات المنشأة عندما تكون المبيعات والمخزون والمشتريات والمشروعات مصادر مؤثرة في الأرقام.
متابعة التدفق النقدي في نظام مترابط والجداول المنفصلة: ما الفرق؟
| العملية | جداول وملفات منفصلة | نظام محاسبي مترابط |
| الحسابات البنكية | تحتاج تجميعًا يدويًا | مرتبطة بالحركات المحاسبية |
| التحصيلات | قد تراجع في ملف مستقل | مرتبطة بحسابات العملاء |
| مدفوعات الموردين | تحتاج مطابقة بين أكثر من مصدر | مرتبطة بالمورد والحركة |
| القروض | ملف منفصل للأقساط | تظهر آثارها ضمن الحسابات |
| الأصول | تحتاج نقل البيانات إلى القائمة | تعتمد على التسجيل المحاسبي |
| الأستاذ العام | إعادة تجميع عند الإقفال | مصدر مركزي للحسابات |
| التدفقات | إعداد يدوي متكرر | تعتمد على البيانات المصنفة |
| المقارنة بين الفترات | تجميع نسخ متعددة | تقارير من قاعدة بيانات واحدة |
| التحليل | يبدأ بعد إعداد الملفات | يمكن الرجوع للحركات مباشرة |
وجود النظام لا يحل محل المراجعة المحاسبية أو الحكم المهني، لكنه يجعل المحاسب يبدأ من بيانات مسجلة ومترابطة بدل إعادة بناء التقرير في كل فترة.
كيف تساعد البيانات المترابطة على فهم السيولة؟
قد ترى انخفاضًا في النقد خلال الشهر، لكن الرقم وحده لا يخبرك بالسبب.
عندما تكون البيانات مترابطة، يمكن لفريق المالية الرجوع إلى العملاء لمعرفة هل تأخر التحصيل، وإلى المخزون لمعرفة هل ارتفعت المشتريات، وإلى الأصول لمعرفة هل حدث استثمار جديد، وإلى القروض لمعرفة قيمة السداد.
بهذه الطريقة تتحول قائمة كاش فلو من تقرير نهائي إلى أداة تساعد الإدارة على تفسير ما حدث واتخاذ قرار للفترة التالية.
إذا كنت تريد رؤية أوضح لحركة النقد من المبيعات والتحصيل حتى الموردين والمصروفات والحسابات، نساعدك في ميكروتيك على تنظيم البيانات المالية وربطها داخل نظام واحد. تواصل معنا لنراجع احتياجك ونحدد التقارير المناسبة لطبيعة نشاطك.
الأسئلة الشائعة عن قائمة التدفقات النقدية
1. ما الفرق بين التدفق النقدي وصافي الربح؟
صافي الربح يقيس نتيجة الإيرادات والمصروفات وفق الأساس المحاسبي المطبق، بينما التدفق النقدي يقيس حركة النقد وما في حكمه.
لذلك قد تحقق المنشأة ربحًا دون أن تكون قد حصلت جميع إيراداتها نقدًا، كما يمكن أن تدفع مبالغ نقدية لا تظهر بالكامل كمصروف في الفترة نفسها.
2. ما أقسام قائمة التدفقات النقدية؟
تتكون من ثلاثة أقسام رئيسية وفق IAS 7:
- الأنشطة التشغيلية: الحركات المرتبطة بالنشاط الرئيسي.
- الأنشطة الاستثمارية: الحصول على الأصول طويلة الأجل والاستثمارات أو التخلص منها.
- الأنشطة التمويلية: الحركات التي تغير رأس المال والاقتراض.
3. ما الفرق بين الطريقة المباشرة وغير المباشرة؟
الطريقة المباشرة تعرض الفئات الرئيسية للمقبوضات والمدفوعات التشغيلية.
أما الطريقة غير المباشرة فتبدأ من الربح أو الخسارة ثم تعدله بالبنود غير النقدية وتغيرات رأس المال العامل وغيرها من العناصر للوصول إلى التدفق التشغيلي.
4. أي الطريقتين أنسب للمنشآت الصغيرة؟
لا يتحدد الاختيار بحجم المنشأة وحده. يجب النظر إلى الإطار المحاسبي الذي تطبقه، والبيانات المتاحة داخل النظام، والغرض من التقرير.
الطريقة المباشرة سهلة في فهم مصادر واستخدامات النقد، بينما توضح غير المباشرة بصورة جيدة العلاقة بين الربح والتدفق التشغيلي.
5. هل تشمل قائمة التدفقات النقدية الأرصدة البنكية فقط؟
لا. تتعامل القائمة مع النقد وما في حكمه وفق التعريف المحاسبي المطبق، وليس فقط حسابًا بنكيًا واحدًا.
وتشمل معادلات النقد استثمارات قصيرة الأجل وعالية السيولة تستوفي شروطًا محددة، وليست كل الاستثمارات قصيرة الأجل تلقائيًا معادلات نقدية.
6. لماذا يكون التدفق النقدي التشغيلي سالبًا رغم وجود أرباح؟
قد يحدث بسبب زيادة العملاء وعدم تحصيل المبيعات، أو ارتفاع المخزون، أو انخفاض الموردين نتيجة سداد التزامات سابقة، أو عوامل أخرى تجعل النقد الخارج أكبر من النقد الناتج من النشاط خلال الفترة.
لهذا تستخدم الطريقة غير المباشرة تعديلات رأس المال العامل لتفسير جزء من الفرق بين الربح والنقد.
7. كم مرة تُعد قائمة التدفقات النقدية؟
ترتبط القائمة بالفترة التي تعد عنها القوائم المالية، لكن الإدارة لا تحتاج إلى الانتظار حتى نهاية السنة لمتابعة السيولة.
يمكن استخدام تقارير داخلية شهرية أو دورية لمتابعة التحصيل والمدفوعات وحركة النقد، بينما يتم إعداد القائمة المالية الرسمية وفق فترة التقرير والإطار المحاسبي الذي تطبقه المنشأة.
8. هل يمكن تحميل قائمة التدفقات النقدية PDF من النظام؟
إذا كان النظام المستخدم يدعم تصدير التقارير، يمكن إخراج قائمة التدفقات النقدية PDF أو بصيغ أخرى بحسب إمكاناته. لكن الأهم من صيغة الملف أن تكون البيانات والتصنيفات التي بُني عليها التقرير صحيحة وقابلة للمراجعة.