نجاح مشروع المقاولات لا يُقاس بقيمة العقد وحدها، بل بقدرتك على معرفة تكلفة التنفيذ والإيراد المرتبط به والمبالغ المستحقة في كل مرحلة. هنا تأتي أهمية محاسبة المقاولات التي تربط العمليات المالية بالمشروع والعقد بدل التعامل معها كحركات محاسبية منفصلة.
في هذا الدليل، نوضح لك كيفية معالجة المستخلصات والتكاليف والإيرادات ومحتجزات الضمان، وما الذي تحتاج إلى متابعته قبل إقفال المشروع، ثم نستعرض كيف تساعدك ميكروتيك على ربط المحاسبة بإدارة المشاريع والتكاليف.
ما هي محاسبة المقاولات ولماذا تختلف عن غيرها؟
تعريف محاسبة المقاولات وطبيعة عقود الإنشاء
تختص محاسبة المقاولات بتسجيل ومتابعة العمليات المالية المرتبطة بعقود ومشاريع الإنشاء، مع ربط الإيرادات والتكاليف والالتزامات بالمشروع الذي نشأت عنه. لذلك لا تقتصر على تسجيل الفواتير والمصروفات، بل تساعدك على معرفة تكلفة كل مشروع، وما تم تنفيذه، وما تم اعتماده، وما تم تحصيله، وما تبقى من أعمال وتكاليف.
وتتطلب عقود الإنشاء عناية خاصة لأن تنفيذها قد يمتد عبر أكثر من فترة مالية، وقد تتغير قيمتها أو نطاقها أثناء التنفيذ، إلى جانب وجود مستخلصات ودفعات مرحلية ومقاولين من الباطن ومبالغ محتجزة.
وفق المعيار الدولي للتقارير المالية رقم 15، يبدأ الاعتراف بالإيراد من تحديد العقد والتزامات الأداء وسعر المعاملة، ثم الاعتراف بالإيراد عند الوفاء بالتزام الأداء. وإذا كان الالتزام يُوفى على مدى الزمن، تُستخدم طريقة مناسبة لقياس التقدم في التنفيذ.
لهذا تحتاج محاسبة مقاولات منظمة إلى ربط العمليات بالمشروع، بما يتيح لك متابعة:
- قيمة العقد والتعديلات المعتمدة.
- التكاليف الفعلية للمشروع.
- تكاليف المواد والعمالة والمعدات.
- تكاليف مقاولي الباطن.
- المستخلصات والمبالغ المستحقة.
- المبالغ المحصلة والمحتجزة.
- التكاليف اللازمة لاستكمال الأعمال.
- الإيرادات المرتبطة بالتقدم الفعلي في تنفيذ العقد.
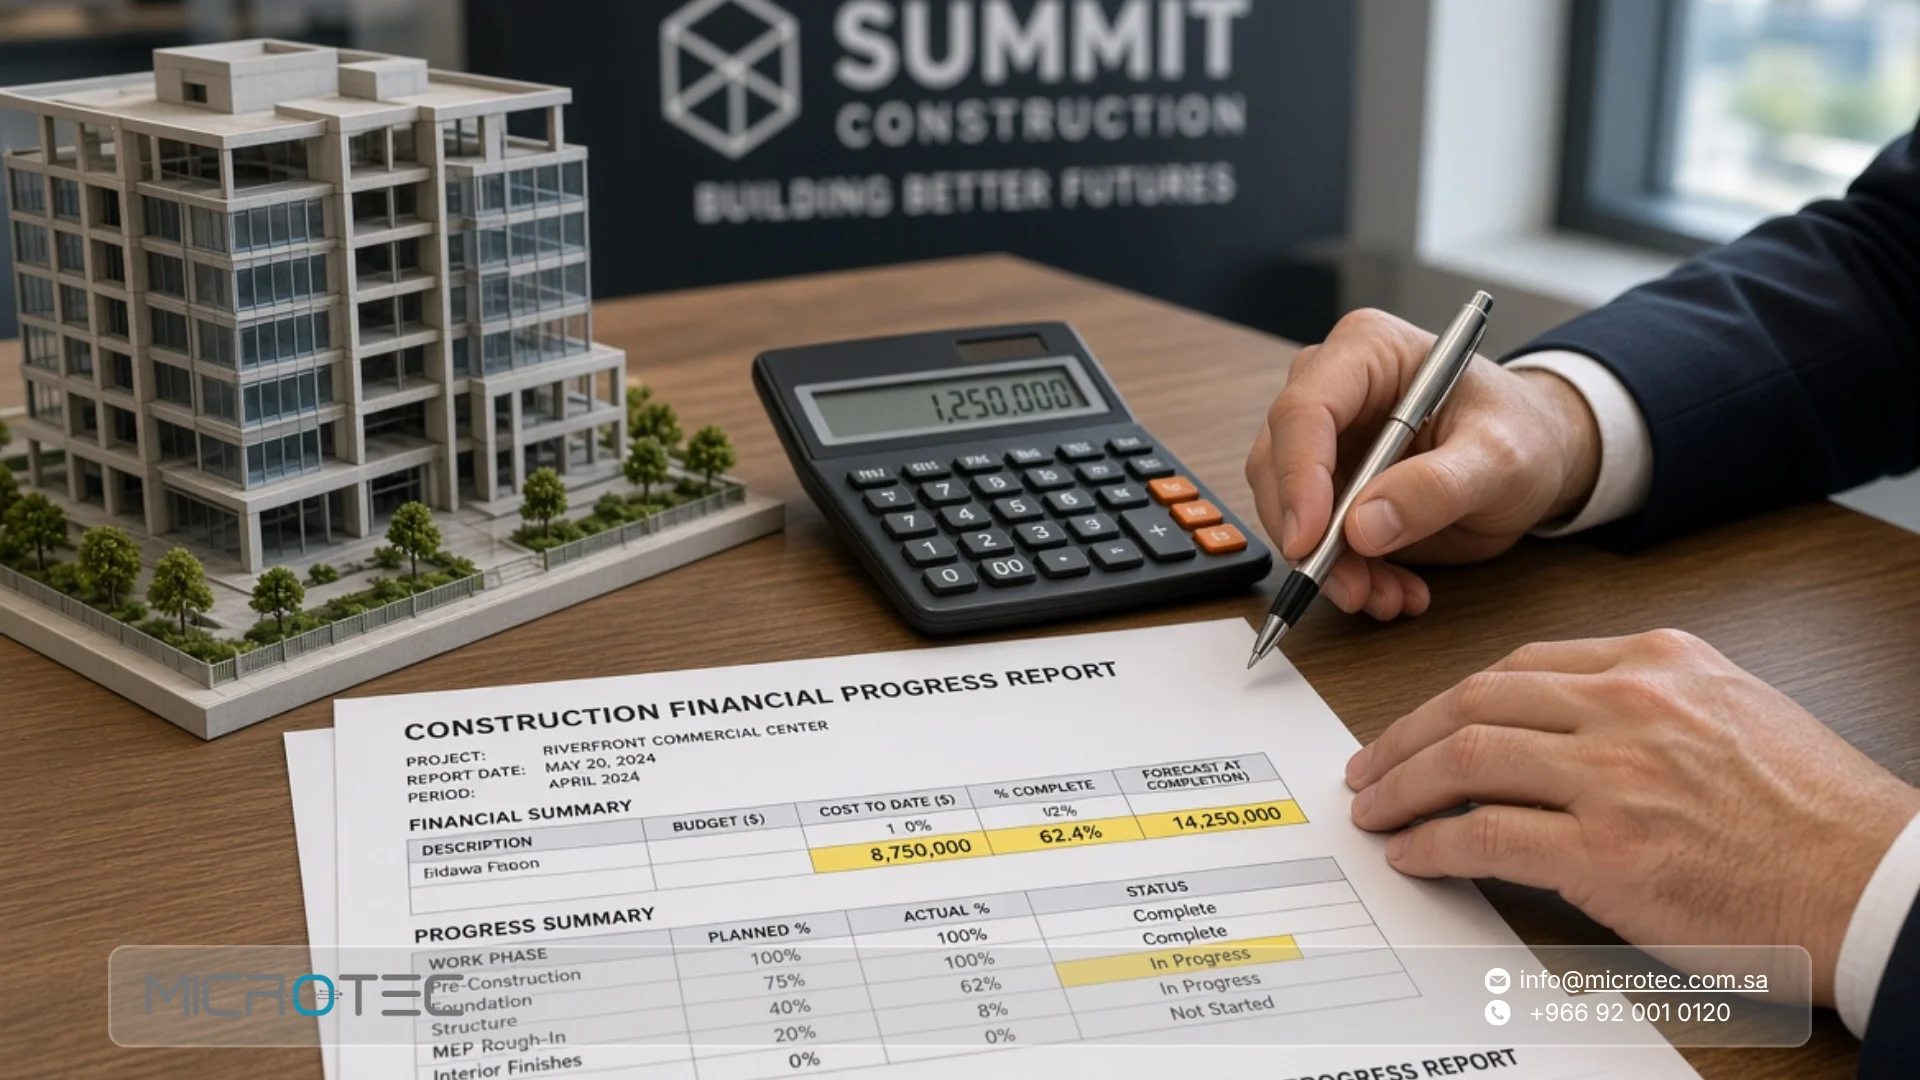
ما هي محاسبة المقاولات ولماذا تختلف عن غيرها؟اقرأ أيضاً: ضريبة الاستقطاع: الحالات والنسب وطريقة الإقرار
لماذا تتعثر ربحية المشروع رغم ارتفاع الإيرادات؟
ارتفاع الإيرادات المسجلة لا يعني بالضرورة أن المشروع يسير وفق الربحية المتوقعة. قد ترتفع قيمة الأعمال المنفذة والمستخلصات، بينما تتزايد في المقابل تكلفة المواد أو العمالة أو مقاولي الباطن، أو تظهر تكاليف مرتبطة بالمشروع لم تكن مدرجة في التقديرات السابقة.
وتظهر المشكلة بوضوح أكبر عندما لا تُربط هذه التكاليف بالمشروع الذي نشأت عنه؛ فقد يبدو إجمالي إيرادات الشركة جيدًا، بينما يخفي أداء بعض المشاريع تجاوزًا في التكلفة أو انخفاضًا في الهامش المتوقع.
كما أن متابعة التحصيلات النقدية وحدها لا تكفي للحكم على ربحية المشروع. فالإيراد المعترف به، والمستخلصات، والتحصيلات، والتكاليف المسجلة، والتكاليف الملتزم بها مؤشرات مختلفة، ولكل منها دلالته المحاسبية والإدارية. ويحدد المعيار الدولي للتقارير المالية رقم 15 توقيت الاعتراف بالإيراد وفق الوفاء بالتزامات الأداء وقياس التقدم في تنفيذها، وليس بمجرد تحصيل المبالغ.
لذلك تحتاج إلى متابعة التكلفة الفعلية والتكلفة المتوقعة لاستكمال المشروع والإيراد المرتبط بالتقدم في التنفيذ على مستوى كل مشروع، وليس الاكتفاء بالنظر إلى إجمالي إيرادات الشركة.
مع ميكروتيك، يمكنك ربط بيانات التكاليف والمشاريع والإدارة المالية ضمن منظومة واحدة، لتكون متابعة أداء المشروع مبنية على بيانات مترابطة بدل الاعتماد على معلومات متفرقة.
المستخلصات ونسبة الإنجاز في عقود الإنشاء
المستخلص وطريقة اعتماده محاسبيًا
المستخلص هو مطالبة مالية ترتبط بالأعمال المنفذة وفق شروط العقد، ويخضع للمراجعة والاعتماد بحسب الإجراءات المتفق عليها بين أطراف المشروع.
وهنا يجب الفصل بين المستخلص والإيراد والتحصيل. فقد يُعتمد مستخلص دون أن يتم تحصيل قيمته في الفترة نفسها، كما أن إصدار المستخلص أو اعتماده لا يعني تلقائيًا أن الإيراد يُعترف به في اللحظة ذاتها؛ إذ يعتمد توقيت الاعتراف على شروط العقد ومتطلبات المعيار المحاسبي.
أما في السعودية، فتوضح هيئة الزكاة والضريبة والجمارك أن خدمات الإنشاء تُعامل كتوريد مستمر للخدمات لأغراض ضريبة القيمة المضافة، وتحدد قواعد استحقاق الضريبة بحسب مواعيد الدفعات المرحلية وإصدار الفاتورة أو السداد وفق حالة العقد.
الاعتراف بالإيراد وفق نسبة الإنجاز
تُستخدم نسبة الإنجاز في متابعة تقدم بعض مشاريع الإنشاء، لكن لا ينبغي التعامل معها كقاعدة منفصلة تعني تلقائيًا الاعتراف بالإيراد.
وفق المعيار الدولي للتقارير المالية رقم 15، يُعترف بالإيراد على مدى الزمن عندما يستوفي العقد الشروط المحددة لذلك. وعندها يجب استخدام طريقة مناسبة لقياس التقدم، ويمكن أن تعتمد على مخرجات مثل المراحل المنجزة، أو على مدخلات مثل التكاليف المتكبدة أو ساعات العمل أو الموارد المستخدمة، بحسب ما يعكس أداء المنشأة بصورة موثوقة.
لذلك تبدأ المعالجة الصحيحة من تحديد:
- طبيعة العقد والتزامات الأداء فيه.
- ما إذا كان الالتزام يُوفى على مدى الزمن أو في نقطة زمنية.
- طريقة قياس التقدم المناسبة للعقد.
- قيمة الإيراد التي يمكن الاعتراف بها.
- التكاليف المرتبطة بالأعمال المنفذة.
محتجزات الضمان ومقاولو الباطن
محتجز الضمان هو جزء من المبلغ المستحق يحتفظ به العميل وفق شروط العقد إلى حين استيفاء متطلبات محددة، مثل اكتمال الأعمال أو انتهاء فترة الضمان.
ومن المهم في محاسبة المقاولات متابعة هذه المبالغ بشكل منفصل عن التحصيل النقدي، مع مراعاة طبيعة الحق في المقابل وشروط العقد وتوقيت استحقاق المبلغ.
أما ضريبة القيمة المضافة في السعودية، فتوضح هيئة الزكاة والضريبة والجمارك أن احتجاز جزء من الدفعة لا يغيّر قواعد استحقاق الضريبة؛ إذ تستحق الضريبة على أساس كامل المبلغ المفوتر أو المستحق عند المرحلة المعنية وفق القواعد المطبقة على عقود الإنشاء.
وبالنسبة إلى مقاولي الباطن، فإن ربط تكاليف أعمالهم بالمشروع والعقد الذي تخصه يساعدك على تكوين صورة أدق عن التكلفة الفعلية بدل تجميعها ضمن مصروفات عامة يصعب تتبعها لاحقًا.
اجعل إدارة حساباتك ومشاريعك أكثر ترابطًا مع حلول ميكروتيك المصممة لدعم أعمال الشركات في السعودية.
اكتشف: ساعات العمل الإضافي والغياب والتأخير في نظام العمل السعودي
كيف تسجّل قيود محاسبة المقاولات لكل مشروع؟
تبدأ قيود محاسبة المقاولات من تحديد طبيعة العملية والمشروع المرتبط بها، ثم اختيار المعالجة المحاسبية المناسبة وفق شروط العقد والسياسات المحاسبية المعتمدة.
قيود محاسبة المقاولات للتكاليف والإيرادات
لا توجد صيغة واحدة تصلح لجميع قيود محاسبة المقاولات؛ فالمعالجة تختلف باختلاف طبيعة العملية وتوقيت الاعتراف بها وشروط العقد.
عند تسجيل تكلفة مباشرة تخص مشروعًا معينًا، يجب ربط التكلفة بالمشروع الذي نشأت عنه، مع إثبات الطرف المقابل بحسب مصدر العملية وطبيعتها.
أما الإيرادات، فلا ينبغي إثباتها لمجرد إصدار مستخلص أو تحصيل مبلغ من العميل؛ بل يجب تحديد توقيت الاعتراف بالإيراد وفق متطلبات العقد والمعيار المحاسبي المطبق.
ويفرق المعيار الدولي للتقارير المالية رقم 15 بين أصل العقد والذمم المدينة بحسب طبيعة حق المنشأة في المقابل؛ فالذمم المدينة تمثل حقًا غير مشروط في المقابل، بينما يكون حق المنشأة في أصل العقد مشروطًا بشيء آخر غير مرور الوقت.
لهذا، لا يُنصح باستخدام قيد موحد لكل مستخلص أو مشروع، بل يجب أن تعكس المعالجة المحاسبية حقيقة العملية وشروط العقد وتوقيت استحقاق المقابل.
توزيع التكاليف على مراكز المشاريع
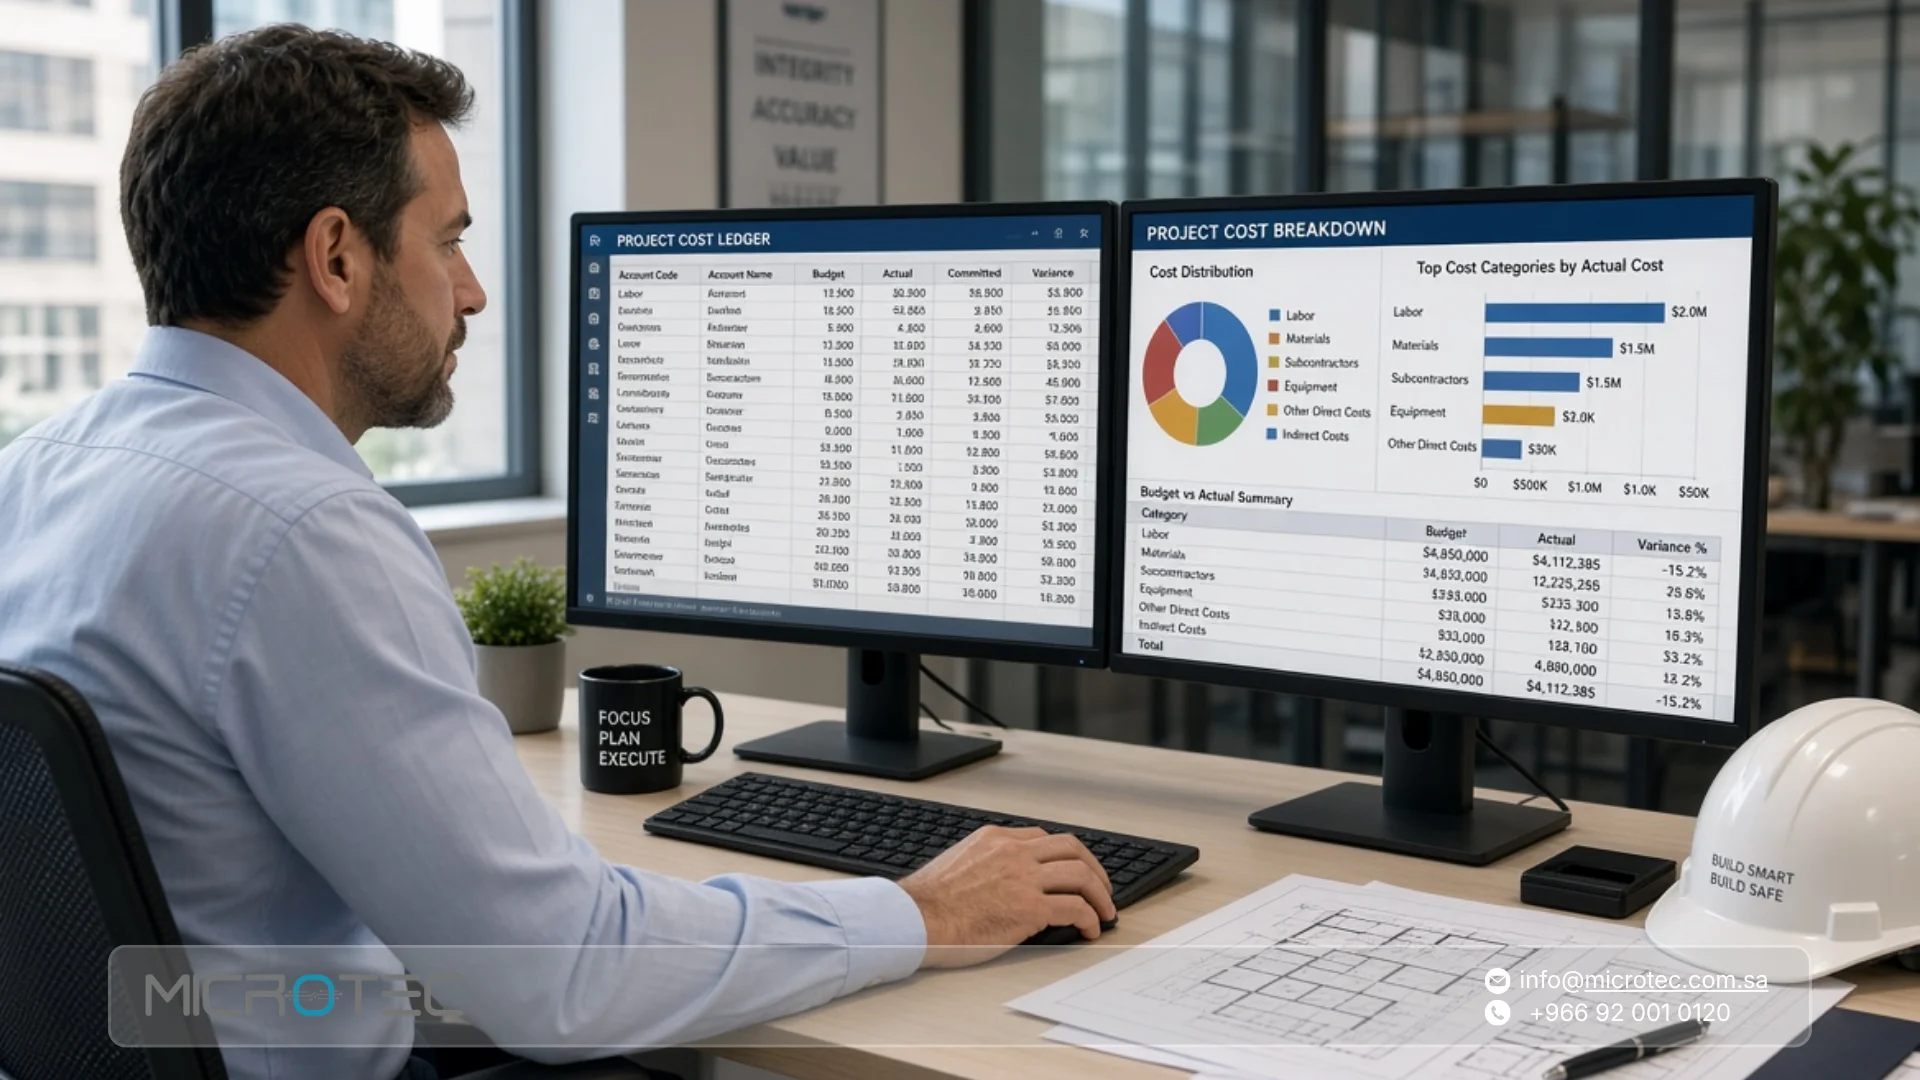
من أكثر الجوانب أهمية في محاسبة المقاولات ربط كل تكلفة بالمشروع الصحيح. تسجيل المصروف دون تحديد المشروع الذي تحمّله يجعل تحليل التكلفة والربحية أكثر صعوبة، خصوصًا عندما تدير الشركة عدة مشاريع في الوقت نفسه.
يساعدك توزيع التكاليف على مراكز المشاريع في متابعة بنود مثل:
| بند المتابعة | ما الذي تتم متابعته؟ |
|---|---|
| العقد | القيمة الأصلية والتعديلات المعتمدة |
| المواد | التكاليف المرتبطة بالمشروع |
| العمالة | تكلفة العمالة الخاصة بالتنفيذ |
| المعدات | تكلفة الاستخدام أو التأجير |
| مقاولو الباطن | الأعمال والتكاليف المستحقة |
| المصروفات المباشرة | المصروفات المرتبطة بالمشروع |
| المستخلصات | الأعمال التي تمت المطالبة بقيمتها |
| التحصيلات | المبالغ التي تم تحصيلها |
| المحتجزات | المبالغ المحتجزة وفق شروط العقد |
| التكاليف المتوقعة | التكاليف اللازمة لاستكمال المشروع |
بهذه الطريقة، تتحول المحاسبة من تسجيل العمليات فقط إلى وسيلة لمتابعة الأداء المالي لكل مشروع.
نقاط مهمة قبل إقفال أي مشروع
إقفال المشروع لا يعني التأكد من تسجيل جميع الفواتير فقط، بل يتطلب مراجعة العلاقة بين العقد والتكاليف والإيرادات والمبالغ المستحقة، والتأكد من اكتمال الأرصدة والالتزامات المرتبطة بالمشروع قبل إقفاله.
| نقطة المراجعة | ما الذي تتحقق منه؟ |
|---|---|
| قيمة العقد | مراجعة قيمة العقد وأي تعديلات أو أوامر تغيير معتمدة |
| المستندات المؤيدة | اكتمال المستندات التي تدعم التكاليف والعمليات المسجلة |
| ربط التكاليف بالمشروع | التأكد من تحميل كل تكلفة على المشروع الصحيح |
| تكاليف المواد | مراجعة تكلفة المواد المستخدمة وربطها بالأعمال المنفذة |
| تكاليف العمالة | التحقق من تكاليف العمالة المرتبطة بالمشروع |
| المعدات والمصروفات المباشرة | مراجعة تكاليف المعدات والمصروفات المباشرة المحملة على المشروع |
| مقاولو الباطن | مراجعة المستحقات والأعمال المنفذة من مقاولي الباطن |
| المستخلصات | مطابقة المستخلصات مع الأعمال المنفذة والمبالغ المرتبطة بها |
| المبالغ المحصلة | مقارنة المبالغ المحصلة بالمبالغ المستحقة على المشروع |
| أرصدة العملاء | مراجعة الأرصدة المتبقية والدفعات المستحقة من العميل |
| محتجزات الضمان | مراجعة المبالغ المحتجزة وشروط وتواريخ استحقاقها |
| التكاليف غير المسجلة | حصر التكاليف الملتزم بها التي تخص المشروع ولم تُسجل بعد |
| الأعمال المتبقية | مراجعة التقديرات اللازمة لاستكمال الأعمال والالتزامات المرتبطة بها |
| الإيراد المعترف به | مقارنة الإيراد المعترف به مع مستوى التقدم في تنفيذ العقد وفق المعالجة المحاسبية المطبقة |
| الأرصدة والالتزامات المتبقية | التأكد من معالجة الأرصدة والالتزامات قبل إقفال المشروع |
تساعد هذه المراجعة على تكوين صورة أوضح عن تكلفة المشروع وإيراداته ومستحقاته قبل الإقفال، وتقلل احتمالية بقاء أرصدة أو التزامات مرتبطة بالمشروع دون معالجة.
تواصل معنا في ميكروتيك، وتعرّف على محاسبة المقاولات من القيود ومعالجة عقود الإنشاء الأنظمة التي تساعدك على تنظيم أعمالك وإدارة عملياتك بكفاءة.
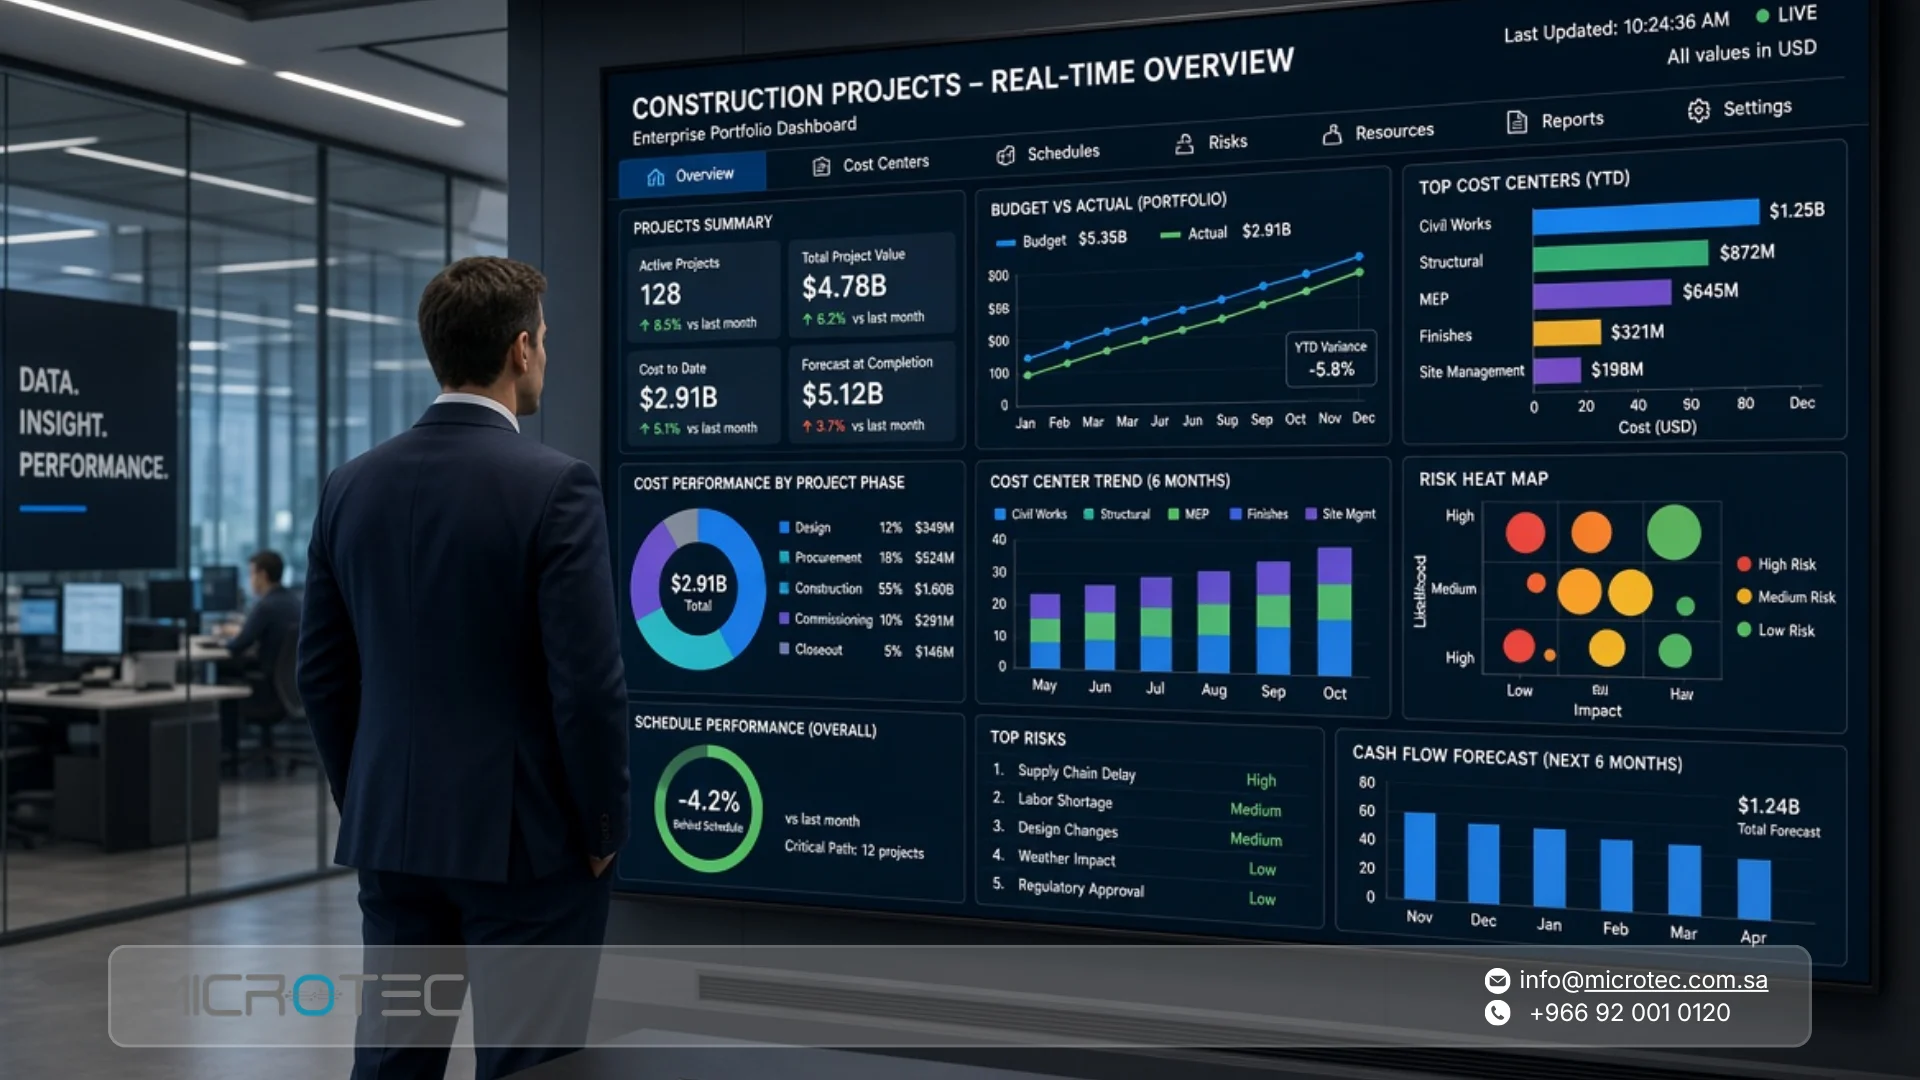
تعرف أيضاً على: القوائم المالية والتقارير المالية: كيف تقرأ الأرقام وتتخذ قرارًا؟
ميكروتيك: نظام محاسبة وإدارة مشاريع لشركات المقاولات في السعودية
إدارة الحسابات في شركة المقاولات لا تنفصل عن إدارة المشروع نفسه. فالمحاسبة تحتاج إلى بيانات دقيقة عن التكاليف والمشتريات والموارد والمشاريع حتى تستطيع الإدارة قراءة الأداء المالي اعتمادًا على بيانات مترابطة.
يوضح نظام ERP من ميكروتيك دعمه لقطاع العقارات والمقاولات من خلال إدارة المشاريع ومتابعة التكاليف وتنظيم الموارد، إلى جانب الإدارة المالية والمشتريات وغيرها من العمليات.
هذا الربط يساعدك على إدارة بيانات المشروع ضمن منظومة واحدة بدل الاعتماد على تجميع المعلومات من مصادر منفصلة عند إعداد التقارير أو مراجعة التكاليف.
إذا كنت تبحث عن طريقة أكثر ترابطًا لإدارة محاسبة شركتك ومشاريعها، تواصل مع ميكروتيك للتعرف على الحلول التي يمكن تهيئتها بما يتناسب مع طبيعة أعمالك.
كيف توضح ميكروتيك ربحية كل مشروع لدى عملائها؟
تبدأ معرفة ربحية المشروع من طريقة تسجيل العمليات منذ بداية التنفيذ، وليس عند إعداد التقرير النهائي فقط.
عندما ترتبط التكاليف والمشتريات والعمليات المالية بالمشروع المناسب، يصبح من الأسهل متابعة تكلفة العقد ومقارنتها بما تم تنفيذه، بدل إعادة جمع البيانات من مصادر مختلفة في كل مرة تحتاج فيها الإدارة إلى مراجعة المشروع.
وتوضح حلول ميكروتيك لقطاع العقارات والمقاولات تشمل إدارة المشاريع ومتابعة التكاليف وتنظيم الموارد، إلى جانب الإدارة المالية والمشتريات.
وبذلك تحصل فرقك المالية والإدارية على بيانات أكثر ترابطًا تساعدها في متابعة المشروع واتخاذ القرارات بناءً على المعلومات المتاحة في النظام.
الأسئلة الشائعة حول محاسبة المقاولات
ما الفرق بين محاسبة المقاولات والمحاسبة التجارية؟
تشترك محاسبة المقاولات مع المحاسبة التجارية في المبادئ الأساسية، لكنها تحتاج إلى متابعة تفصيلية لكل مشروع وعقد، خصوصًا عندما يمتد التنفيذ عبر فترات مالية مختلفة وتوجد مستخلصات ومقاولو باطن ومحتجزات وتكاليف مرتبطة بمراحل التنفيذ.
كيف أحسب نسبة الإنجاز للمشروع؟
تعتمد طريقة قياس التقدم على طبيعة العقد ومتطلبات المعيار الدولي للتقارير المالية رقم 15. وعندما يُوفى بالتزام الأداء على مدى الزمن، يمكن قياس التقدم باستخدام طريقة تعتمد على المخرجات أو المدخلات، مثل التكاليف المتكبدة، إذا كانت الطريقة المختارة تعكس أداء المنشأة بصورة مناسبة.
متى أعترف بإيراد المستخلص؟
لا يعني إصدار المستخلص أو اعتماده تلقائيًا الاعتراف بالإيراد في اللحظة نفسها. يجب أولًا تحديد طريقة الوفاء بالتزام الأداء وفق العقد، ثم تطبيق متطلبات الاعتراف بالإيراد وقياس التقدم بالطريقة المناسبة.
أما ضريبة القيمة المضافة في السعودية، فلها قواعد مستقلة تتعلق باستحقاق الضريبة على الدفعات المرحلية في عقود الإنشاء.
كيف أعالج محتجزات الضمان محاسبيًا؟
تُتابع محتجزات الضمان وفق شروط العقد وطبيعة الحق في المقابل وتوقيت استحقاقه، مع الفصل بين الإيراد المعترف به والمبلغ المستحق والمبلغ المحصل.
أما من ناحية ضريبة القيمة المضافة في السعودية، فتوضح هيئة الزكاة والضريبة والجمارك أن احتجاز جزء من الدفعة لا يغيّر قواعد استحقاق الضريبة على كامل المبلغ المفوتر أو المستحق عند المرحلة المعنية.