قائمة التدفقات النقدية: كيف تقرأ حركة النقد بالطريقة المباشرة وغير المباشرة؟
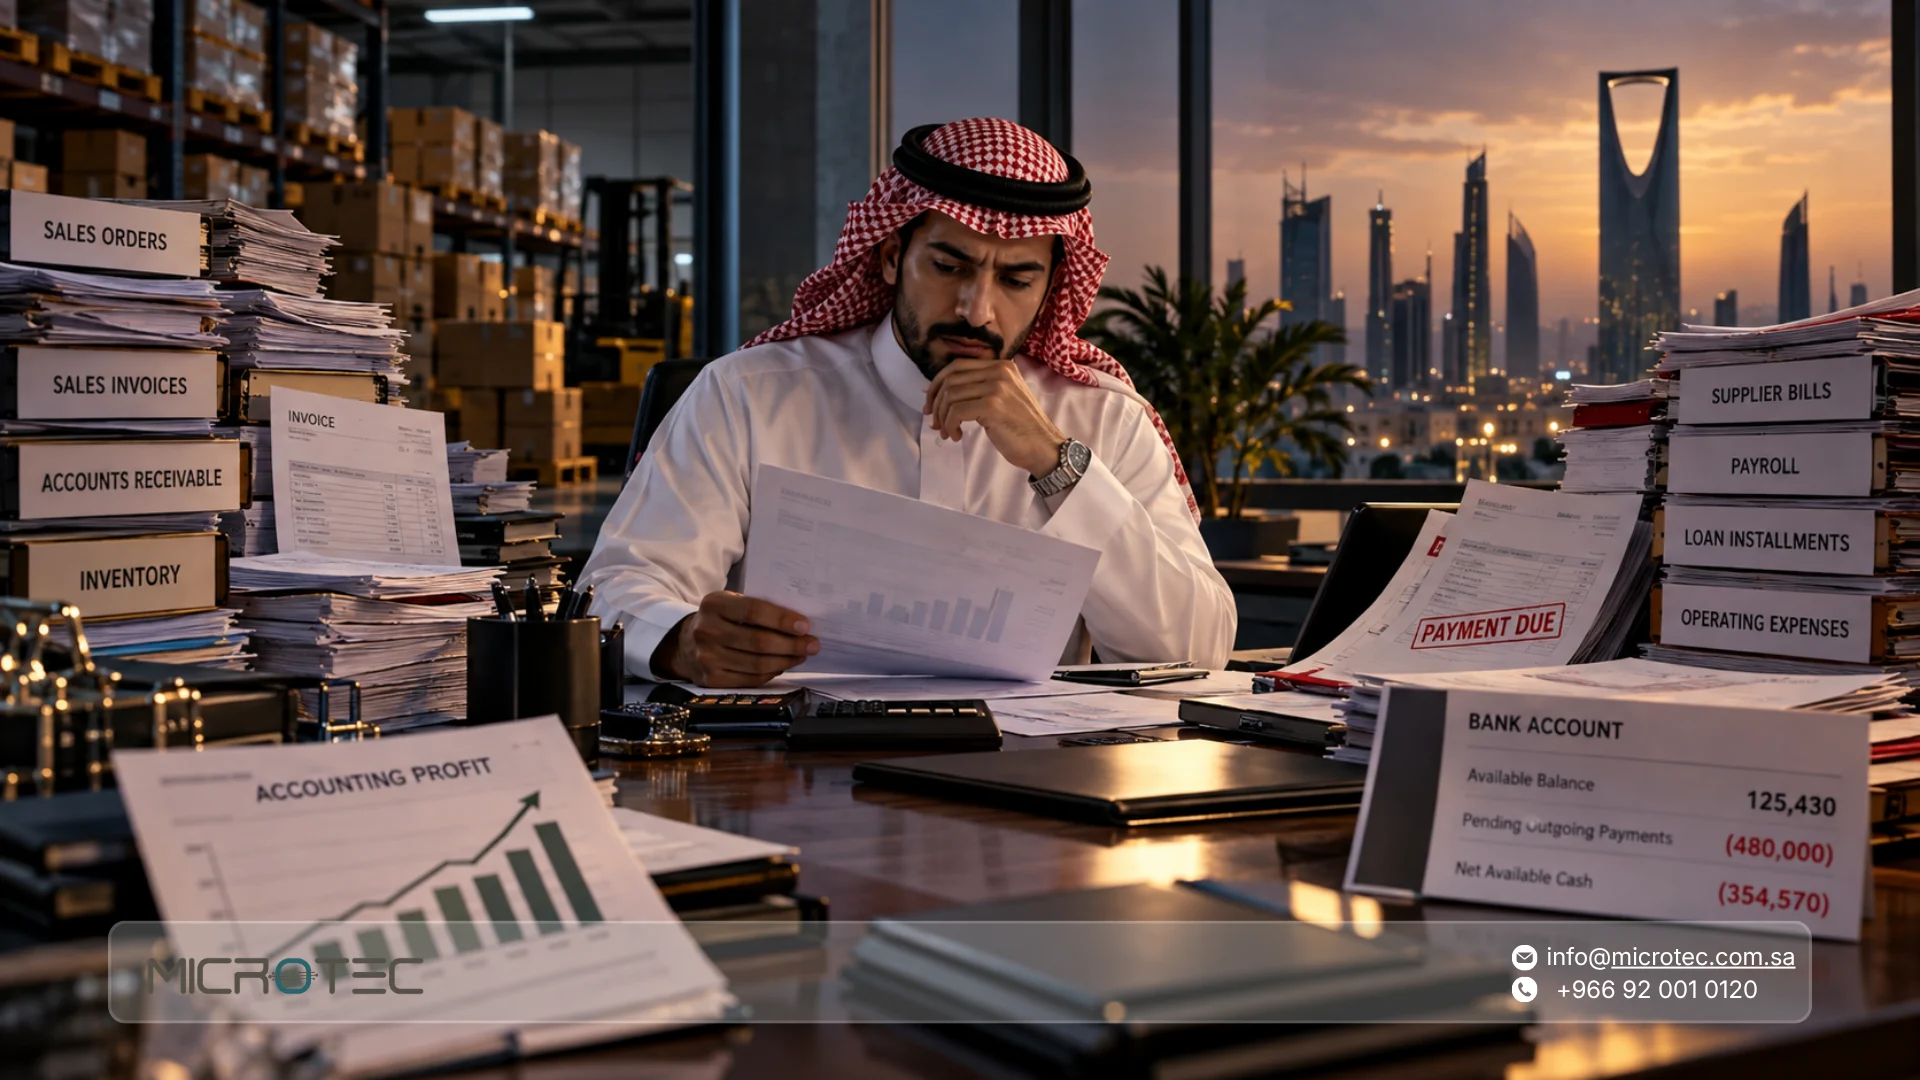
قد تظهر قائمة الدخل أن المنشأة حققت أرباحًا جيدة، بينما تواجه الإدارة في الوقت نفسه صعوبة في سداد الموردين أو الرواتب أو الالتزامات القريبة. السبب أن الربح لا يساوي النقد المتاح. هنا تظهر أهمية قائمة التدفقات النقدية؛ فهي تشرح من أين دخل النقد إلى المنشأة، وأين خرج خلال الفترة، وكيف تغير رصيد النقد وما في […]
قائمة المركز المالي (الميزانية العمومية) الشكل والتحليل
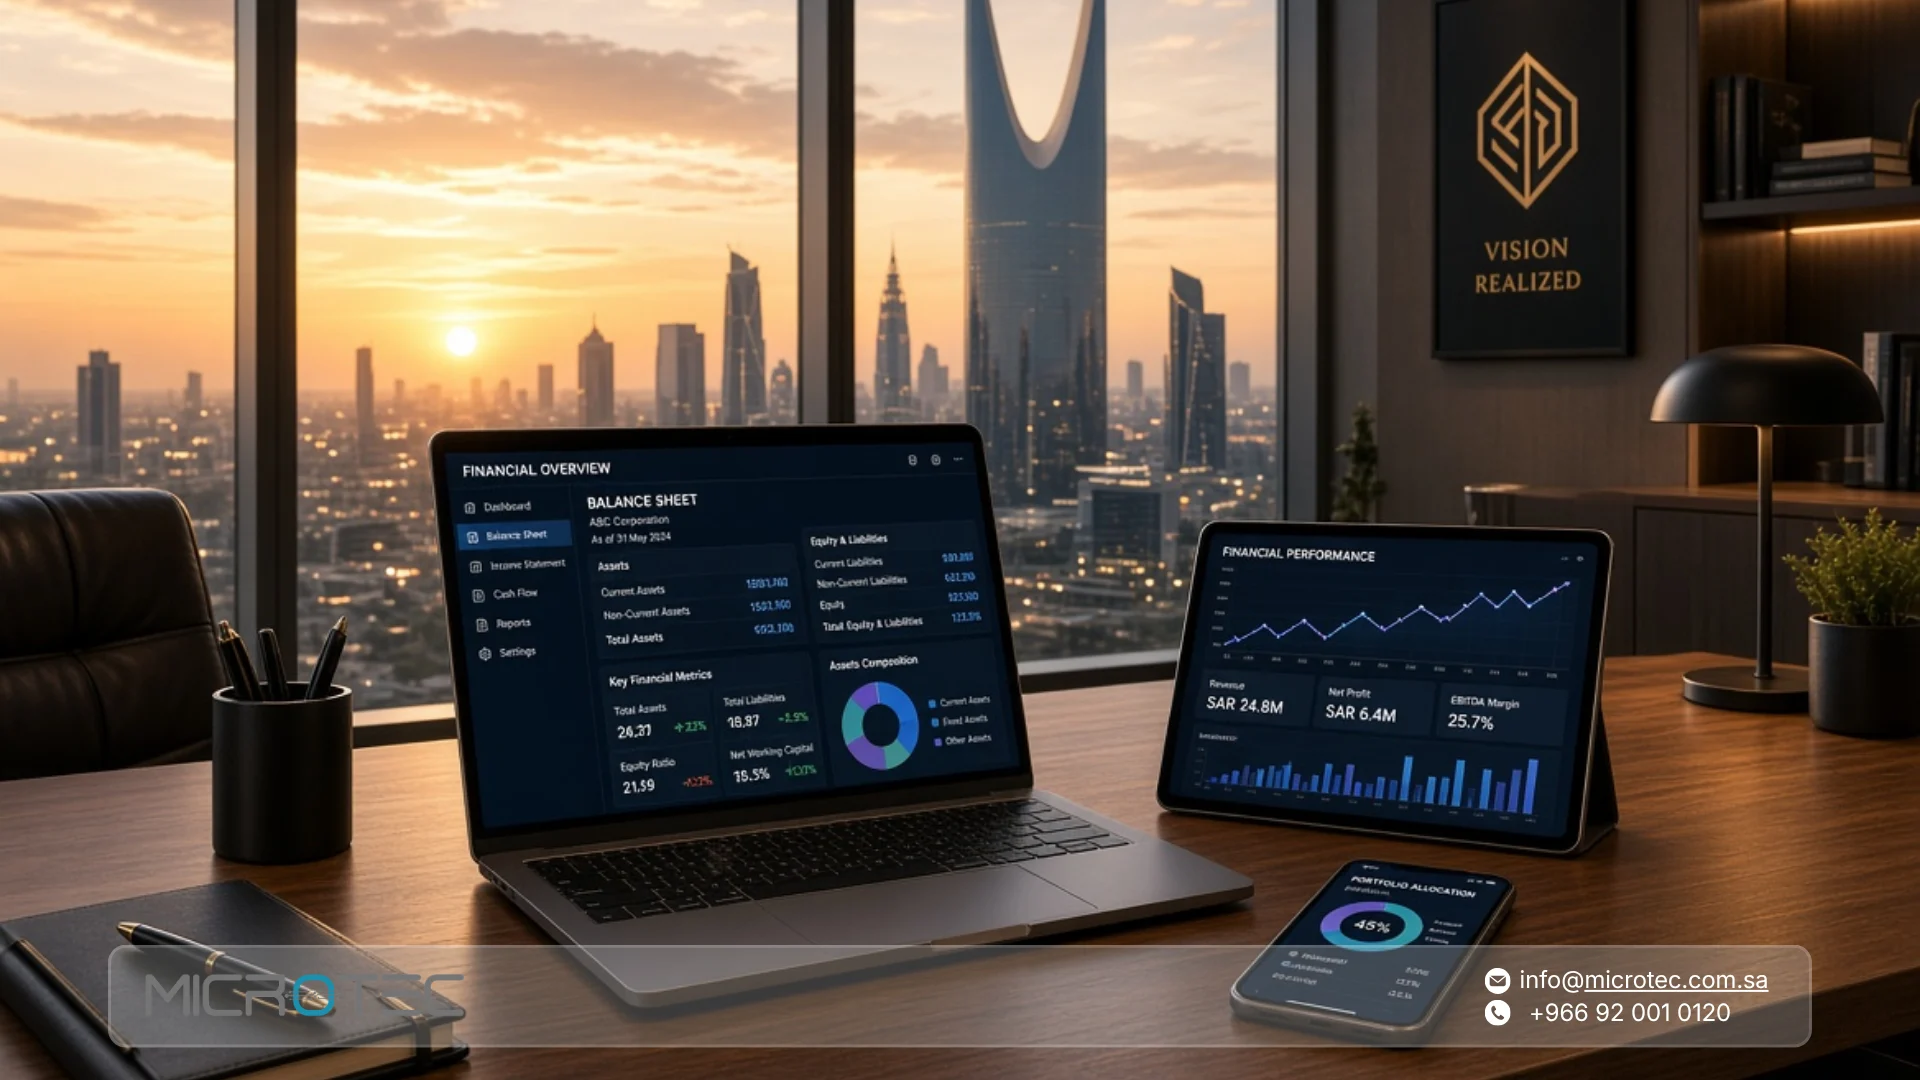
لا تكشف الأرباح وحدها عن الوضع المالي الحقيقي للمنشأة؛ فقد تحقق الشركة أرباحًا بينما تواجه ضغطًا في السيولة أو ارتفاعًا في الالتزامات. هنا تأتي قائمة المركز المالي لتقدم صورة واضحة عن أصول المنشأة والتزاماتها وحقوق ملكيتها في تاريخ محدد. في هذا المقال نوضح ما هي قائمة المركز المالي، وما علاقتها بالميزانية العمومية، وما شكلها وبنودها […]
ميزان المراجعة: الشكل والإعداد وكشف الأخطاء المحاسبية
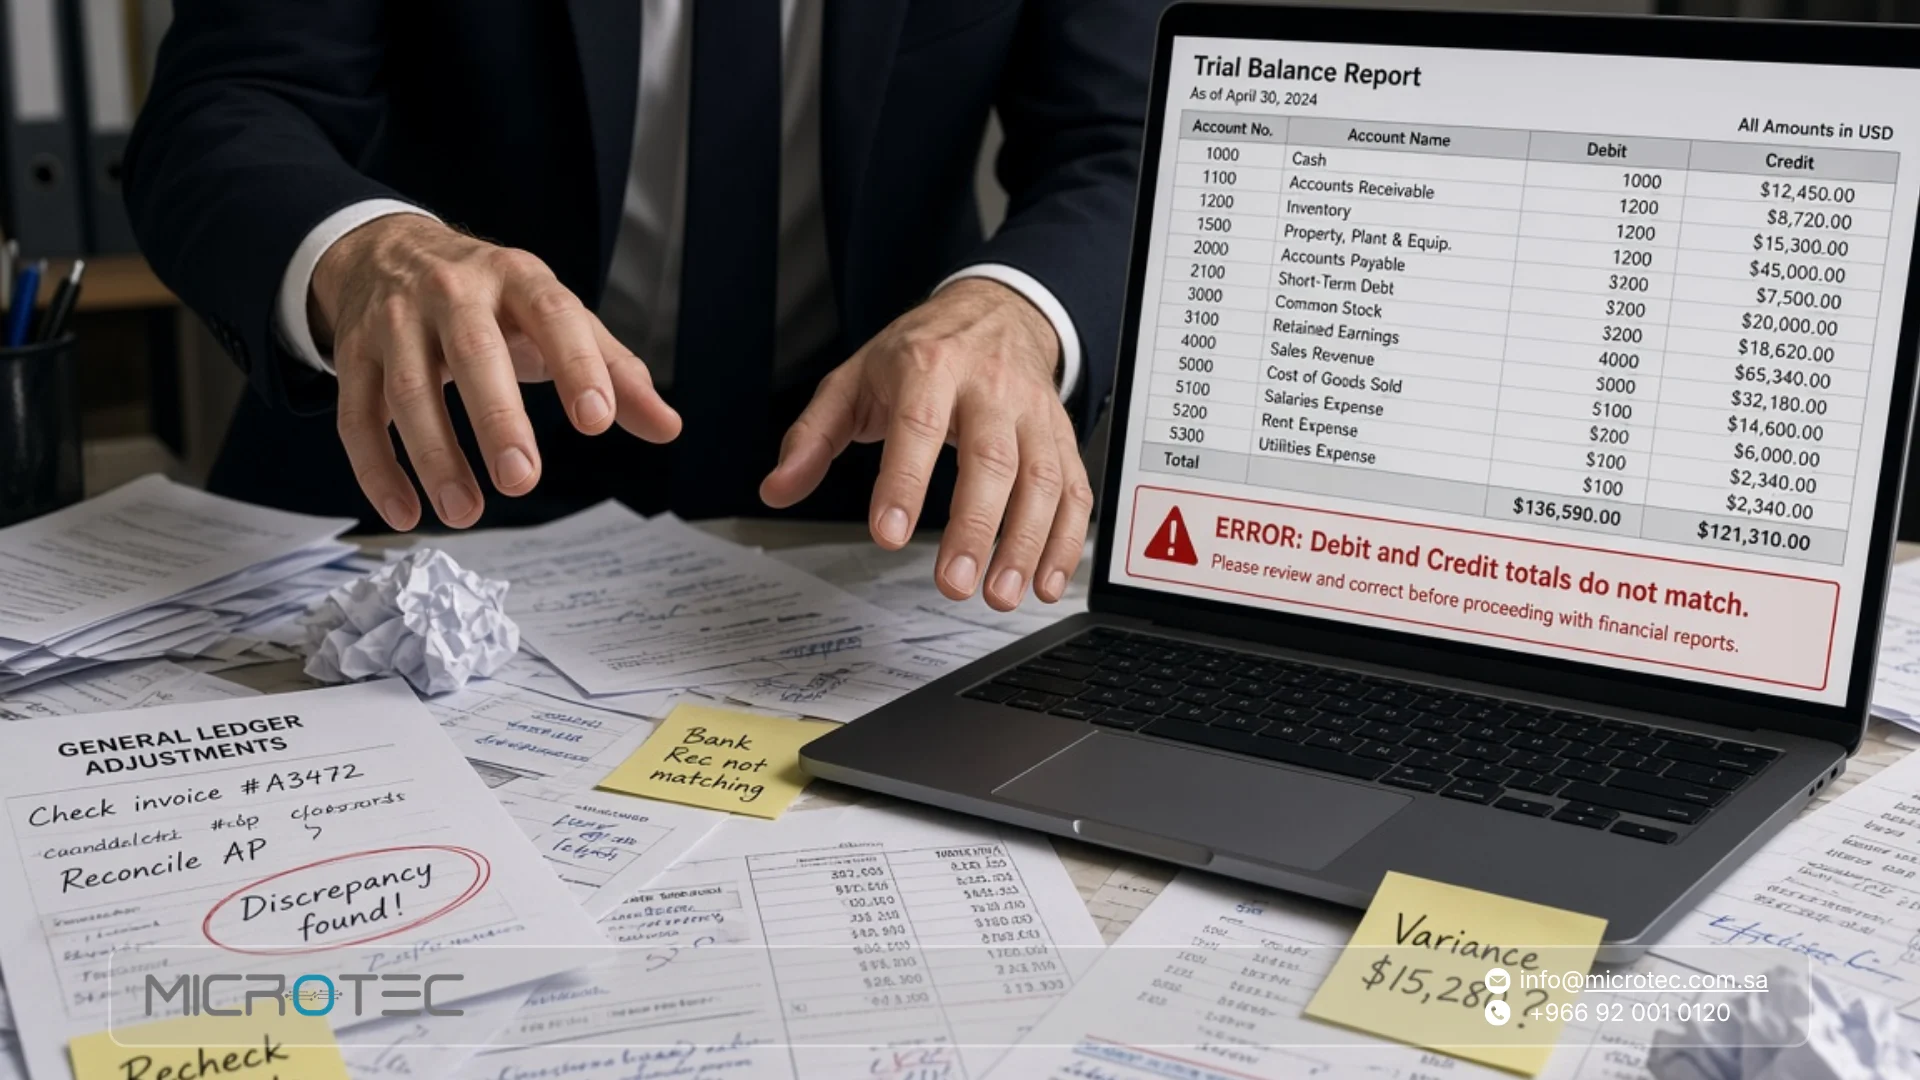
تحتاج الإدارة إلى أرقام مالية يمكن مراجعتها قبل الاعتماد على القوائم المالية، وهنا يأتي دور ميزان المراجعة كإحدى الأدوات الأساسية في دورة المحاسبة. فهو يجمع أرصدة الحسابات من دفتر الأستاذ في تقرير واحد، ويساعد على التحقق من تساوي المدين والدائن واكتشاف بعض أخطاء التسجيل والترحيل. لكن توازن الميزان لا يعني أن جميع البيانات المحاسبية صحيحة […]
التحليل المالي: كيف تقرأ النسب والسيولة ورأس المال العامل؟
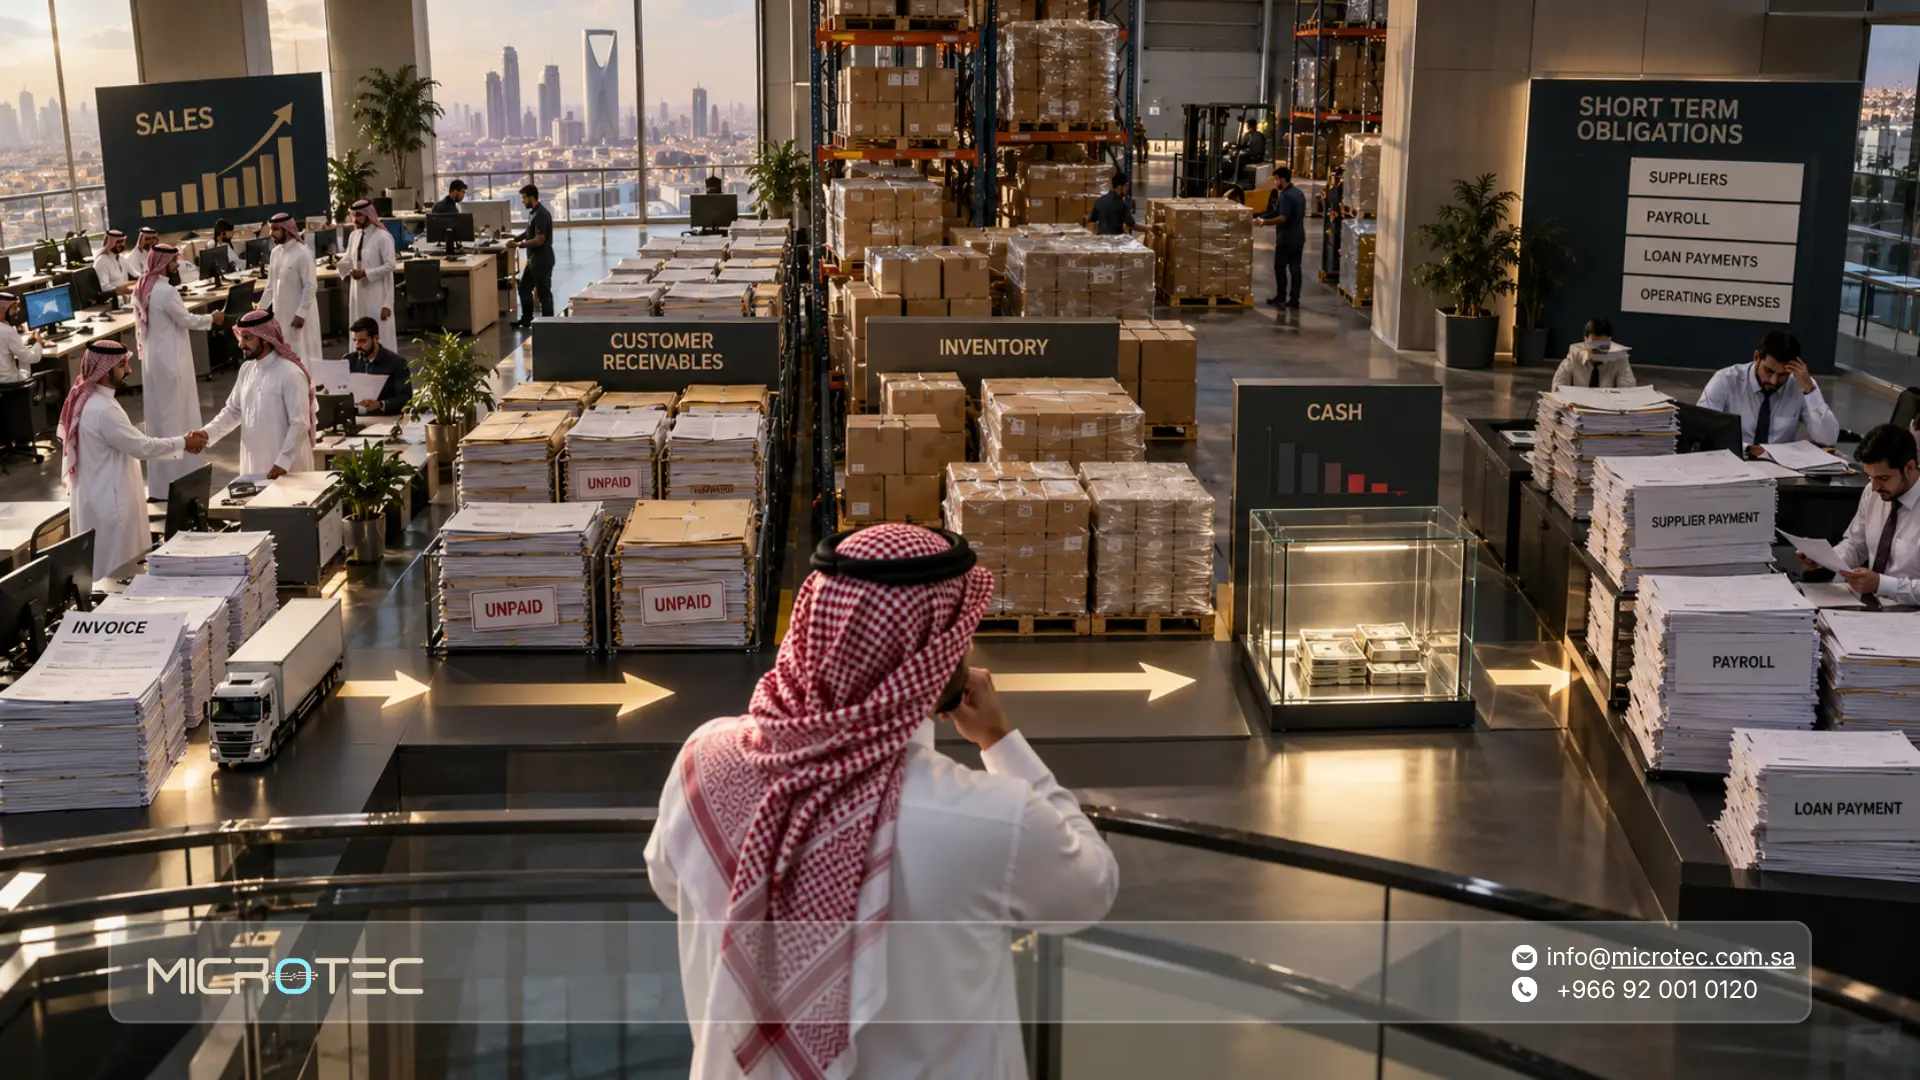
قد تظهر قائمة الدخل أن المنشأة تحقق أرباحًا، بينما يعاني حسابها البنكي من نقص السيولة. وقد ترتفع المبيعات في الوقت الذي تتراكم فيه الذمم المدينة ويصبح جزء كبير من الإيرادات أموالًا لم تُحصّل بعد. هنا يأتي دور التحليل المالي. فالأرقام المحاسبية تخبرك بما حدث، بينما يساعدك التحليل على فهم ما تعنيه هذه الأرقام: هل تستطيع […]
القوائم المالية والتقارير المالية: كيف تقرأ الأرقام وتتخذ قرارًا؟
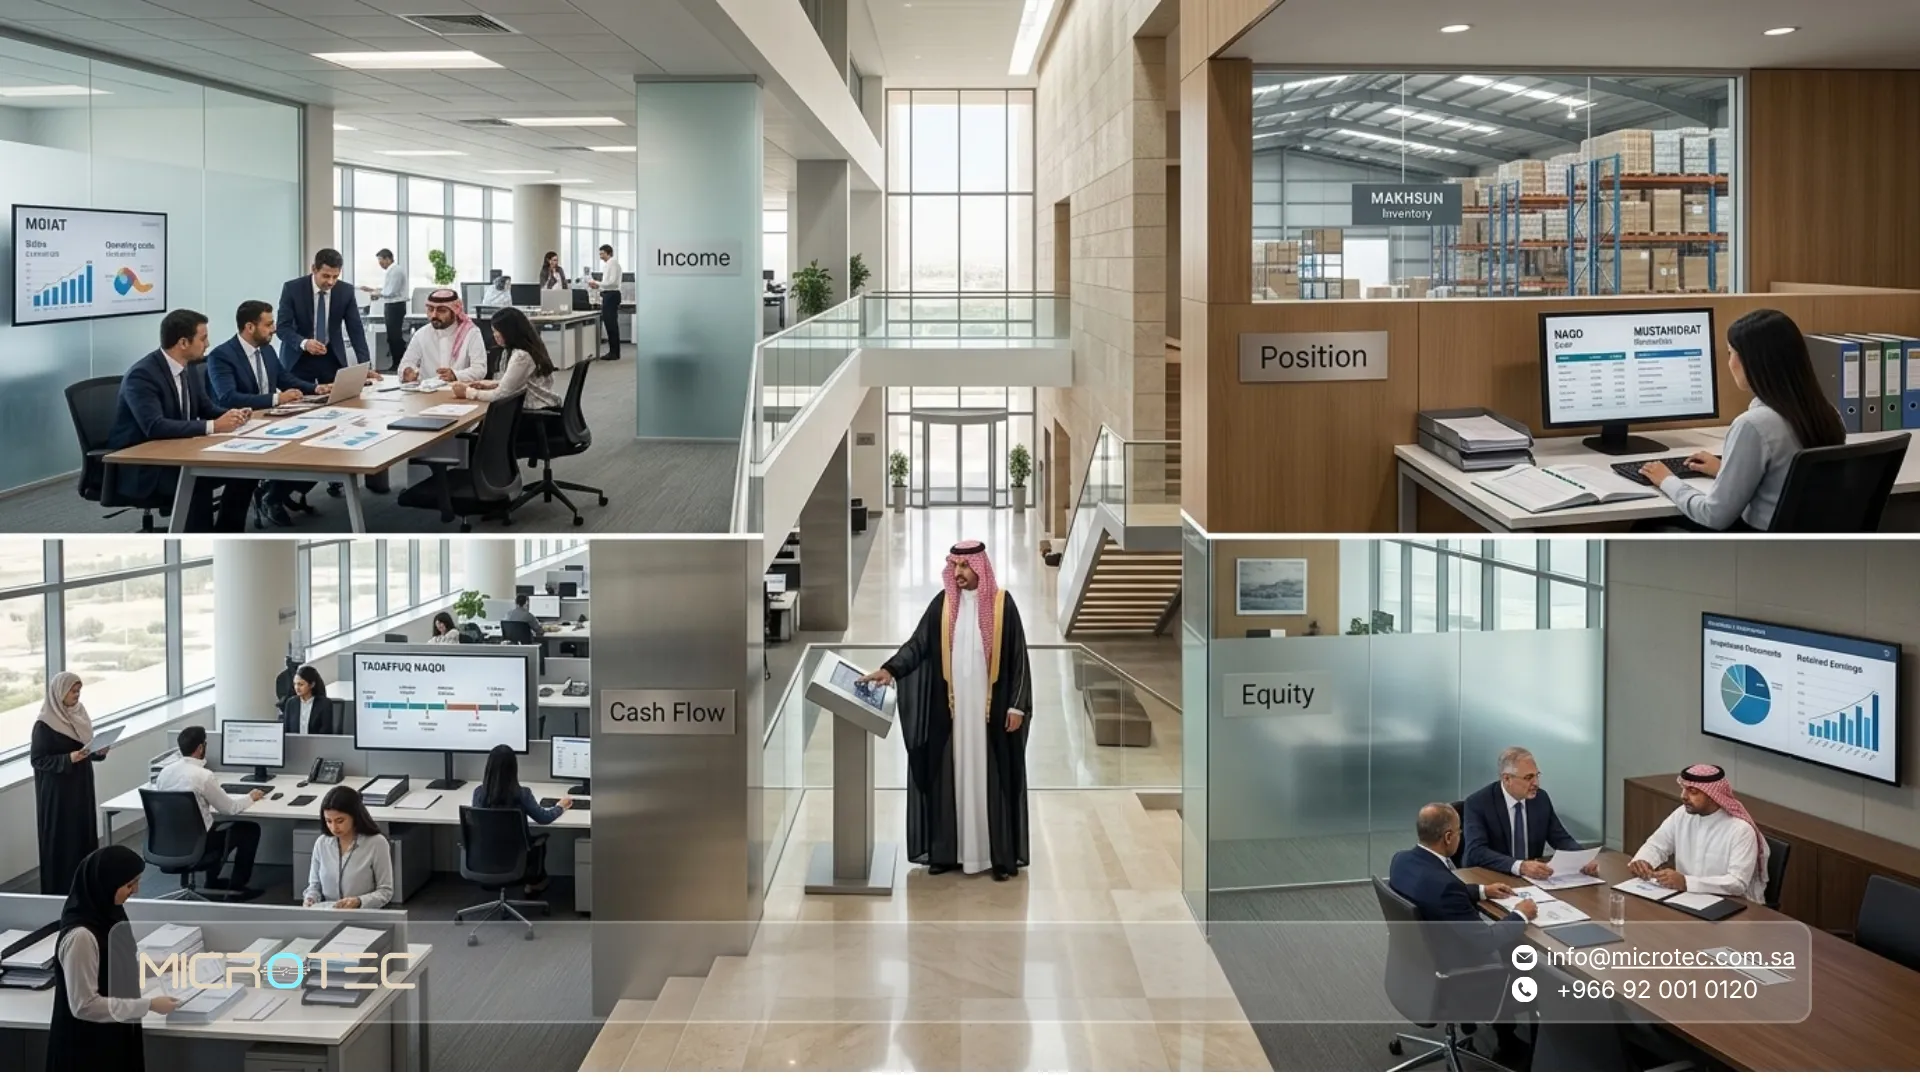
حققت الشركة أرباحًا هذا الشهر، لكن رصيد البنك انخفض. المبيعات ارتفعت، لكن العملاء المتأخرين في السداد زادوا. هذه ليست تناقضات بالضرورة؛ كل رقم يصف جانبًا مختلفًا من الوضع المالي.هنا تأتي أهمية القوائم المالية. قائمة الدخل تشرح الأداء خلال فترة، والمركز المالي يوضح ما تملكه المنشأة وما عليها في تاريخ محدد، بينما تكشف التدفقات النقدية كيف […]
دفتر اليومية ودفتر الأستاذ المحاسبي: الفرق وطريقة الاستخدام والترحيل
شرح عملي للفرق بين دفتر اليومية ودفتر الأستاذ المحاسبي وطريقة تسجيل القيود وترحيلها إلى الأستاذ العام حتى ميزان المراجعة.
المدين والدائن: القاعدة المحاسبية ومعناهما في كشف الحساب
شرح مبسط للمدين والدائن والقاعدة المحاسبية، مع أمثلة عملية على الأصول والمصروفات والعملاء والموردين وطريقة قراءة كشف الحساب.
سند القبض وسند الصرف: الفرق بينهما والاستخدام المحاسبي
دليل عملي لفهم سند القبض وسند الصرف، وطريقة كتابة السندات وتسجيلها محاسبيًا والفرق بين سند القبض الإلكتروني والنماذج الورقية.