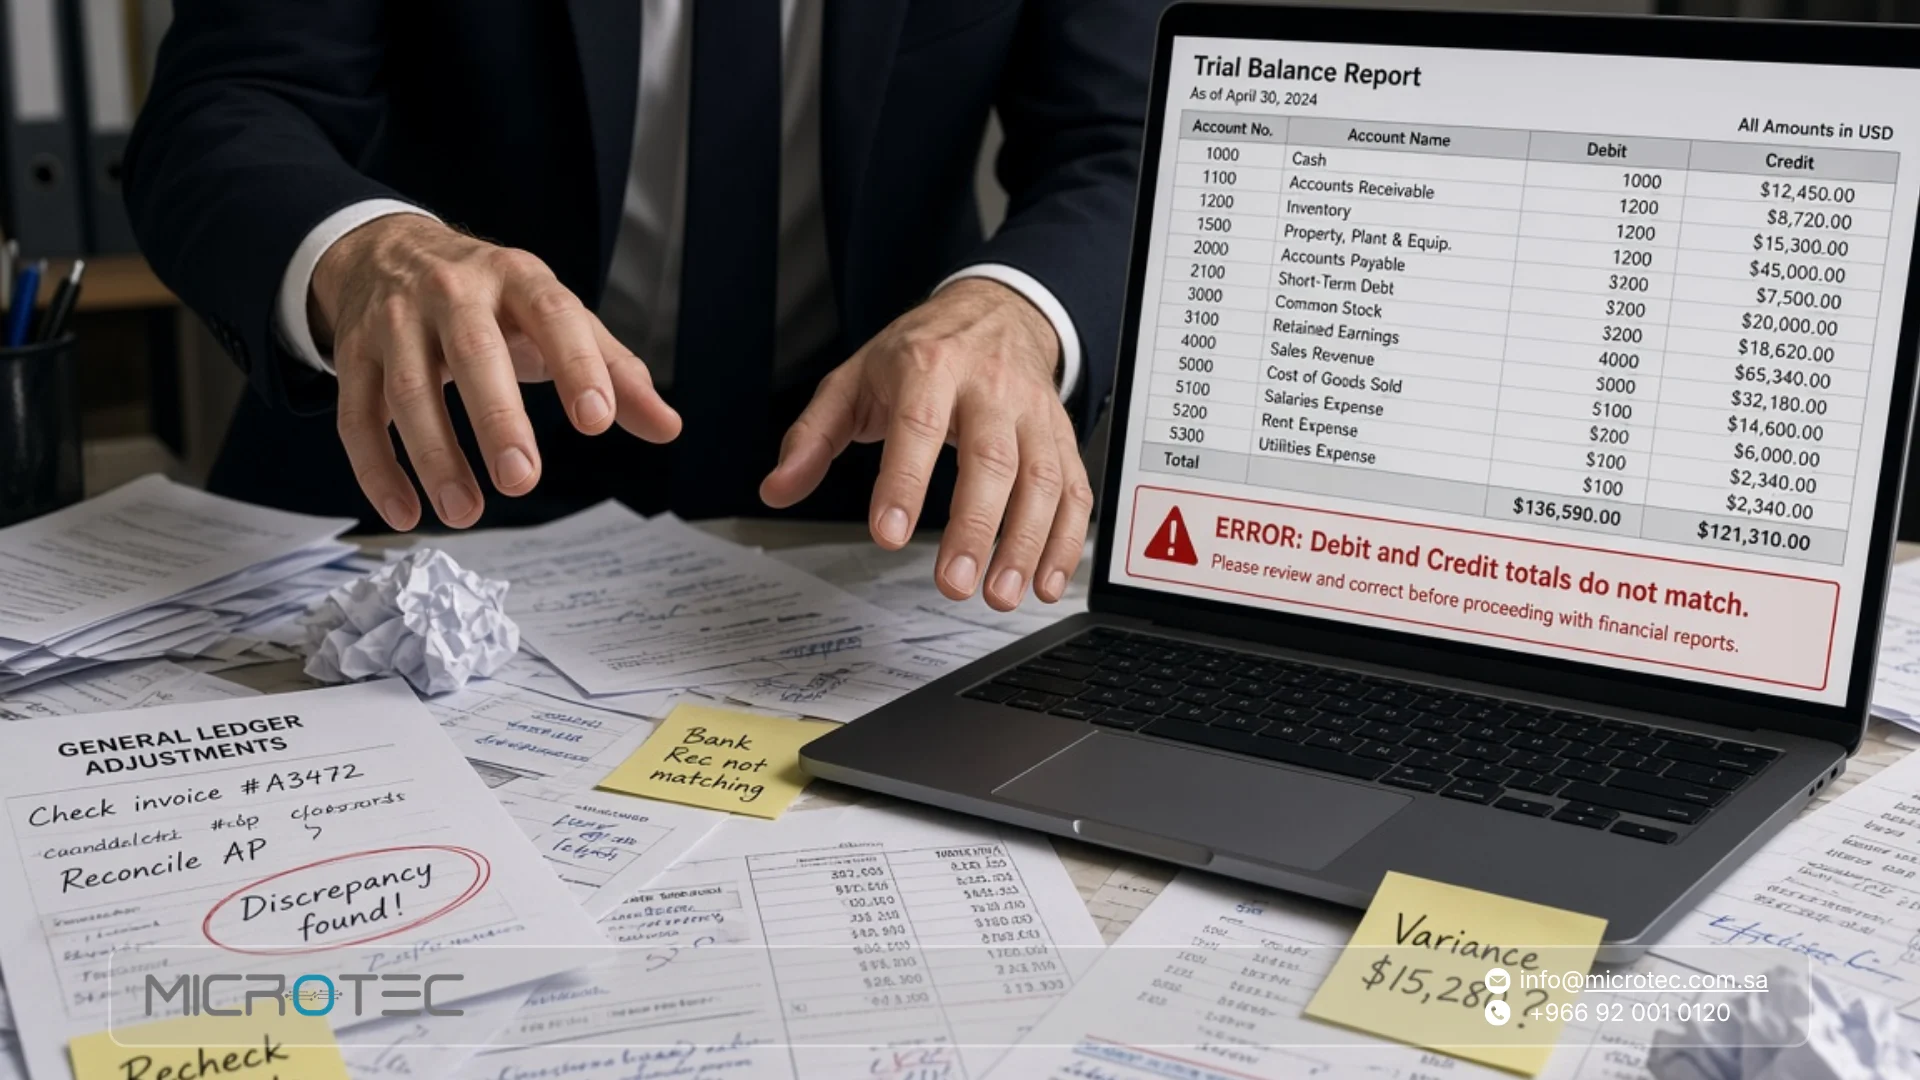
تحتاج الإدارة إلى أرقام مالية يمكن مراجعتها قبل الاعتماد على القوائم المالية، وهنا يأتي دور ميزان المراجعة كإحدى الأدوات الأساسية في دورة المحاسبة. فهو يجمع أرصدة الحسابات من دفتر الأستاذ في تقرير واحد، ويساعد على التحقق من تساوي المدين والدائن واكتشاف بعض أخطاء التسجيل والترحيل.
لكن توازن الميزان لا يعني أن جميع البيانات المحاسبية صحيحة بالضرورة؛ فقد توجد أخطاء لا تؤثر في تساوي الطرفين. لذلك نوضح في هذا المقال ما هو ميزان المراجعة، وما هو شكله، وكيف يتم إعداده بالأرصدة أو بالمجاميع، وما الأخطاء التي يمكن أن يكشفها والتي قد تمر رغم توازنه.
إذا كنت تبحث عن نظام محاسبي يساعدك على تنظيم الحسابات وربطها بعمليات منشأتك، تعرّف على حلول ميكروتيك لإدارة أعمالك المالية.
ما هو ميزان المراجعة ولماذا يسبق القوائم المالية؟
تعريف ميزان المراجعة ومصدر أرقامه
ميزان المراجعة هو تقرير محاسبي يجمع حسابات دفتر الأستاذ وأرصدة كل حساب في تاريخ محدد، ثم يعرضها في جانبي المدين والدائن للتحقق من تساوي إجماليهما.
تأتي أرقام ميزان المراجعة من الحسابات المسجلة في دفتر الأستاذ بعد ترحيل القيود المحاسبية إليها. لذلك فهو لا يبدأ من الصفر، بل يمثل مرحلة تلخيص ومراجعة لما تم تسجيله وترحيله خلال الفترة.
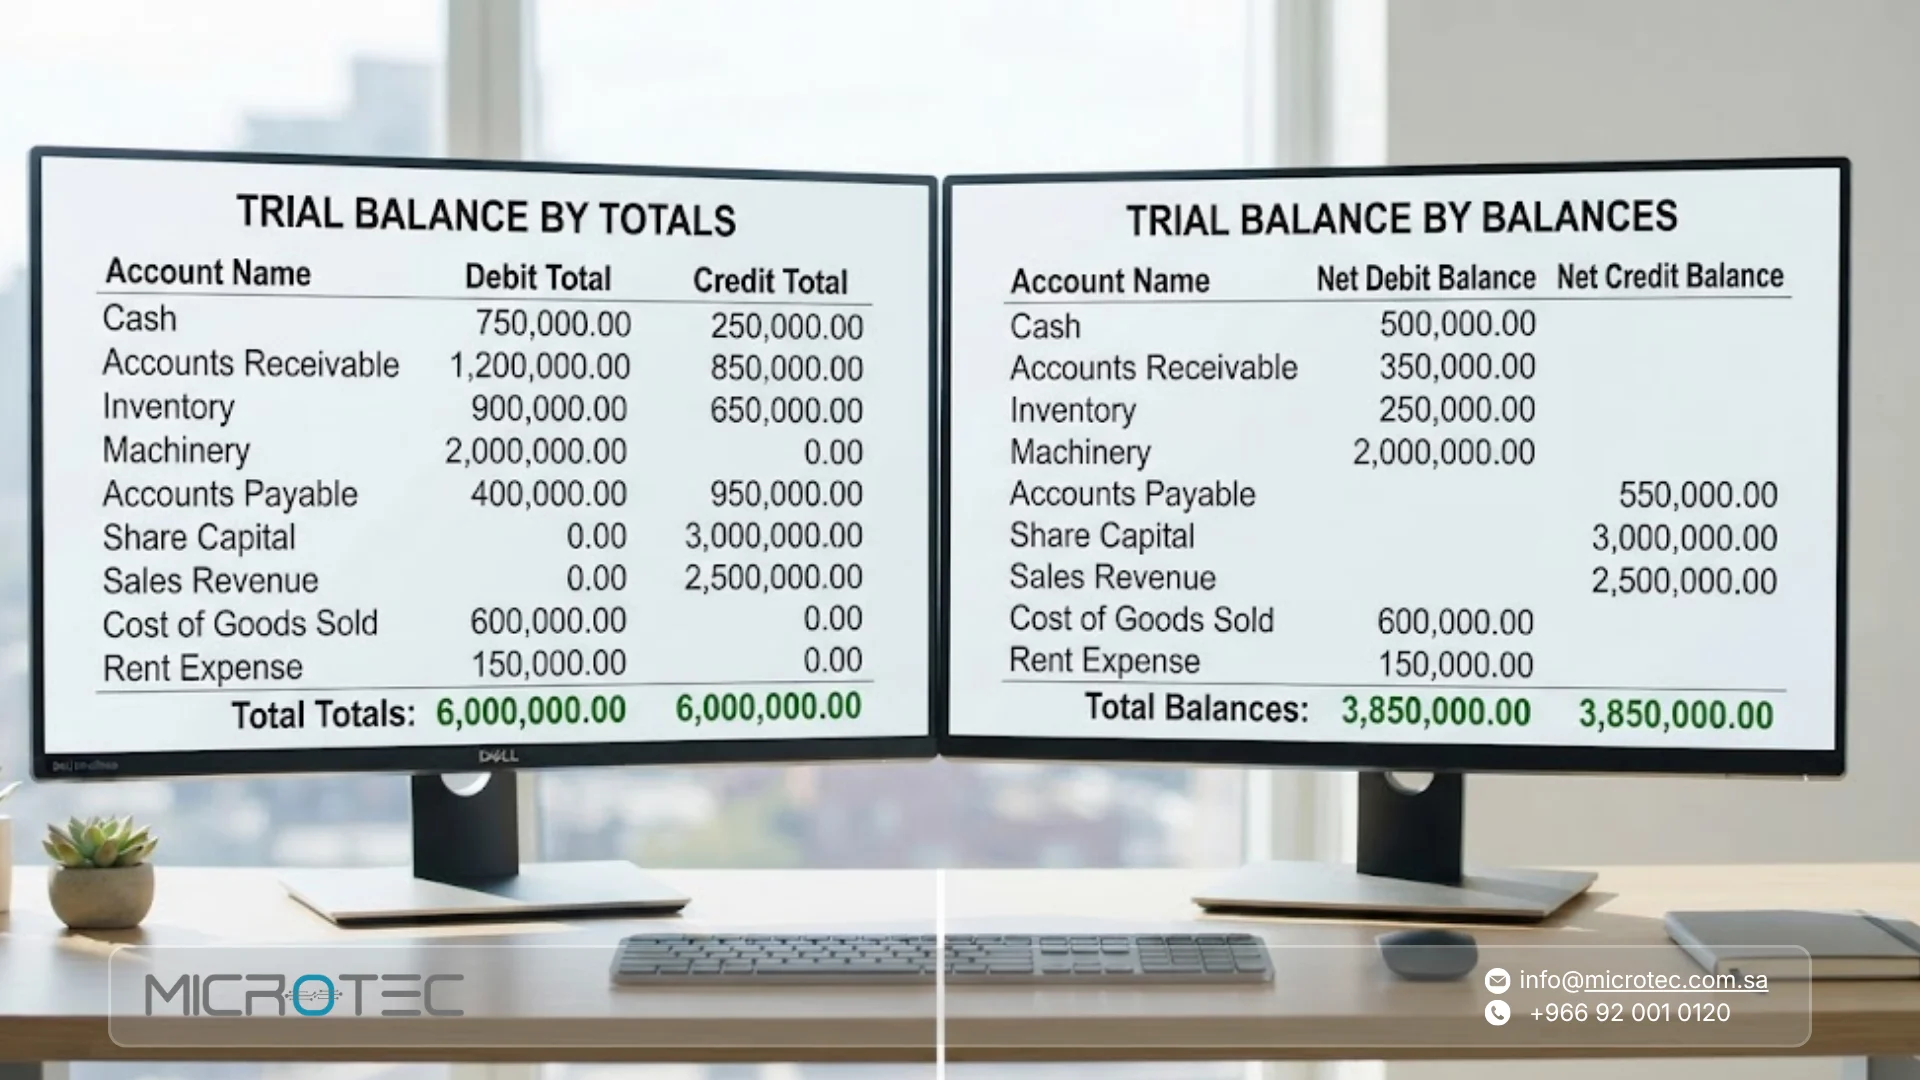
وعند إعداد ميزان المراجعة بالأرصدة، يظهر الرصيد النهائي لكل حساب في الجانب المناسب، بينما يمكن إعداد الميزان أيضًا بالمجاميع لعرض إجمالي حركات المدين والدائن لكل حساب.
بمعنى عملي، تنتقل الدورة المحاسبية من تسجيل العمليات والقيود إلى دفتر الأستاذ، ثم إلى ميزان المراجعة، وبعد المراجعة والتسويات يمكن استخدام البيانات في إعداد القوائم المالية.
جلولنا في ميكروتيك تمكنك من إدارة الدورة المحاسبية ضمن نظام مترابط يساعدك على متابعة القيود والأرصدة والتقارير من مكان واحد.
اقرأ أيضاً: الفرق بين جهاز نقاط البيع (مدى) ونظام نقاط البيع البرمجي
لماذا تتعطل التقارير عند عدم توازن الميزان؟
عندما لا يتساوى إجمالي المدين مع إجمالي الدائن، فهذا مؤشر على وجود خطأ في مرحلة من مراحل التسجيل أو الترحيل أو نقل الأرصدة أو جمعها.
وقد يكون السبب مثلًا:
- خطأ في الترحيل: تسجيل مبلغ في حساب دون ترحيله بصورة صحيحة إلى الحساب المقابل.
- خطأ في المبلغ: إدخال قيمة مختلفة عن القيمة المسجلة في القيد أو دفتر الأستاذ.
- خطأ في نقل الرصيد: وضع رصيد أحد الحسابات في العمود غير الصحيح.
- خطأ حسابي: وجود خطأ في جمع أحد الأعمدة أو نقل إجماليه.
- سهو في تسجيل أحد طرفي القيد: تسجيل جانب من العملية دون الجانب المقابل.
لذلك لا يُفترض اعتماد التقارير المالية قبل فهم سبب الفرق ومعالجة الخطأ. ويساعد تحديد الفرق وتتبع الحسابات والحركات المرتبطة به في تضييق نطاق المراجعة والوصول إلى مصدر المشكلة.
أنواع ميزان المراجعة وشكله
يمكن عرض ميزان المراجعة بأكثر من طريقة بحسب البيانات التي تريد مراجعتها. وأكثر الصور شيوعًا هي ميزان المراجعة بالمجاميع، وميزان المراجعة بالأرصدة، ويمكن أيضًا الجمع بينهما في تقرير واحد.
| النوع | ماذا يعرض؟ | متى يفيد؟ |
|---|---|---|
| ميزان المراجعة بالمجاميع | إجمالي حركات المدين والدائن لكل حساب خلال الفترة | مراجعة حركة الحسابات خلال الفترة |
| ميزان المراجعة بالأرصدة | الرصيد النهائي لكل حساب في جانب المدين أو الدائن | مراجعة الأرصدة واستخدامها في مراحل إعداد التقارير |
| ميزان المراجعة بالمجاميع والأرصدة | مجاميع الحركات إلى جانب الأرصدة النهائية | الحصول على صورة أوسع عن حركة الحساب ورصيده |
ميزان المراجعة بالمجاميع
يعتمد هذا النوع على عرض إجمالي حركات المدين وإجمالي حركات الدائن لكل حساب في دفتر الأستاذ خلال الفترة.
فبدل الاكتفاء بالرصيد النهائي للحساب، يعرض التقرير إجمالي الحركة التي حدثت على جانبيه، ثم تتم مقارنة المجاميع الكلية للتحقق من توازن التسجيلات.
يفيد هذا الشكل عند الحاجة إلى مراجعة حجم الحركة التي تمت على الحساب خلال فترة معينة، وليس فقط معرفة الرصيد الذي انتهى إليه.
ميزان المراجعة بالأرصدة
يعرض ميزان المراجعة بالأرصدة الرصيد النهائي لكل حساب بعد تجميع الحركات المسجلة في دفتر الأستاذ.
إذا كان رصيد الحساب مدينًا، يظهر في عمود المدين، وإذا كان دائنًا، يظهر في عمود الدائن. وفي نهاية التقرير تتم مقارنة إجمالي الأرصدة المدينة بإجمالي الأرصدة الدائنة.
ويُستخدم هذا الشكل على نطاق واسع في مراجعة أرصدة الحسابات قبل الانتقال إلى المراحل التالية من إعداد التقارير المالية.
شكل ميزان المراجعة وأعمدته
يختلف شكل ميزان المراجعة قليلًا بحسب النظام وطريقة الإعداد، لكن التقرير الأساسي يتضمن عادة اسم المنشأة، وتاريخ التقرير، وأسماء الحسابات، وأعمدة المدين والدائن.
| البيان | وظيفته |
|---|---|
| اسم المنشأة | تحديد الجهة التي يخصها التقرير |
| عنوان التقرير | توضيح أنه ميزان مراجعة وتحديد نوعه عند الحاجة |
| التاريخ | تحديد الفترة أو التاريخ الذي يعكسه التقرير |
| رقم الحساب | ربط الحساب بدليل الحسابات |
| اسم الحساب | توضيح الحساب المدرج في التقرير |
| المدين | تسجيل الرصيد المدين للحساب |
| الدائن | تسجيل الرصيد الدائن للحساب |
| الإجمالي | مقارنة إجمالي المدين بإجمالي الدائن |
وفي ميزان المراجعة بالأرصدة، يُدرج الرصيد النهائي للحساب في العمود المناسب. أما في ميزان المراجعة بالمجاميع، فتظهر إجماليات الحركة المدينة والدائنة لكل حساب.
مع ميكروتيك، تصبح متابعة الأرصدة والتقارير المحاسبية أكثر تنظيمًا، دون الحاجة إلى الاعتماد على ملفات متفرقة.
اكتشف أيضاً: قائمة المركز المالي (الميزانية العمومية) الشكل والتحليل
كيف تعد ميزان المراجعة وتكشف الأخطاء؟
إعداد ميزان المراجعة ليس مجرد جمع أرقام في جدول؛ بل يعتمد على صحة البيانات التي وصلت إلى دفتر الأستاذ، ثم استخراجها وترتيبها ومراجعة توازنها.
خطوات إعداد ميزان المراجعة من دفتر الأستاذ
ميزان المراجعة مرحلة أساسية لمراجعة الأرصدة قبل إعداد القوائم المالية، فهو يجمع حسابات دفتر الأستاذ ويقارن بين إجمالي المدين والدائن، ويساعد على اكتشاف عدد من أخطاء التسجيل والترحيل.
يمكن تلخيص إعداد ميزان المراجعة في خطوات مترابطة:
- مراجعة الحسابات: التأكد من تسجيل وترحيل العمليات المحاسبية الخاصة بالفترة.
- استخراج أرصدة الحسابات: تحديد الرصيد النهائي لكل حساب في دفتر الأستاذ.
- تحديد طبيعة الرصيد: معرفة ما إذا كان الرصيد مدينًا أو دائنًا.
- إدراج الحسابات: تسجيل الحسابات وأرصدة كل منها في ميزان المراجعة.
- تجميع الأعمدة: حساب إجمالي الأرصدة المدينة وإجمالي الأرصدة الدائنة.
- مقارنة الإجماليات: التحقق من تساوي إجمالي المدين مع إجمالي الدائن.
- مراجعة الفروقات: إذا ظهر اختلاف، يتم تتبع مصدره في القيود والترحيلات والأرصدة قبل اعتماد التقرير.
وبعد إعداد الميزان الأولي، قد تُسجل قيود التسوية اللازمة، ثم يُعاد إعداد ميزان مراجعة معدل يعكس الأرصدة بعد التسويات قبل استخدام البيانات في إعداد القوائم المالية.
تواصل معنا في ميكروتيك لنساعدك على إدارة هذه الخطوات ضمن دورة محاسبية مترابطة، من تسجيل العمليات إلى مراجعة الأرصدة وإعداد التقارير.
أخطاء لا يكشفها ميزان المراجعة رغم توازنه
تساوي المدين والدائن علامة مهمة على سلامة التوازن الحسابي، لكنه لا يثبت أن جميع العمليات سُجلت أو صُنفت بصورة صحيحة.
قد يتوازن الميزان رغم وجود أخطاء مثل:
- حذف عملية بالكامل: عدم تسجيل العملية من الأساس، وبالتالي لا يظهر أثرها في أي من جانبي الميزان.
- تسجيل العملية في الحساب الخطأ: تسجيل المصروف أو الأصل في حساب غير مناسب مع بقاء طرفي القيد متساويين.
- خطأ في المعالجة المحاسبية: تسجيل العملية بطريقة تخالف المعالجة الصحيحة رغم توازن القيد.
- أخطاء متقابلة: وجود خطأين أو أكثر يعوض أحدهما أثر الآخر، فيبقى إجمالي المدين مساويًا لإجمالي الدائن.
- تسجيل مبلغ خاطئ في الطرفين: إدخال القيمة غير الصحيحة في طرفي العملية بالمقدار نفسه.
لهذا لا ينبغي اعتبار عبارة “ميزان المراجعة متوازن” دليلًا كافيًا على خلو الدفاتر من الأخطاء. فالتوازن يختبر جانبًا مهمًا من التسجيل المحاسبي، لكنه لا يغني عن مراجعة المستندات والقيود والتصنيف والتسويات.
تعرف أيضاً على: ضريبة الاستقطاع الحالات والنسب وطريقة الإقرار
نقاط مهمة قبل اعتماد ميزان المراجعة
قبل اعتماد ميزان المراجعة، لا يكفي التأكد من تساوي إجمالي المدين والدائن؛ بل يجب مراجعة الأرصدة والقيود والتسويات والتصنيفات المرتبطة بها. وتساعد هذه المراجعة على اكتشاف الفروقات والأخطاء قبل استخدام البيانات في إعداد القوائم المالية.
| نقطة المراجعة | ما الذي تتحقق منه؟ |
|---|---|
| الفترة المحاسبية | أن يغطي التقرير الفترة المطلوبة دون إدراج حركات تخص فترات أخرى |
| اكتمال الحسابات | ظهور جميع الحسابات التي لها أرصدة أو حركات خلال الفترة |
| أرصدة الحسابات | مطابقة الأرصدة مع دفتر الأستاذ |
| طبيعة الرصيد | ظهور الرصيد في الجانب المدين أو الدائن المناسب |
| ترحيل القيود | انتقال القيود من اليومية إلى الحسابات بصورة صحيحة |
| إجمالي المدين | مراجعة إجمالي الأرصدة أو الحركات المدينة |
| إجمالي الدائن | مراجعة إجمالي الأرصدة أو الحركات الدائنة |
| التسويات | تسجيل القيود والتسويات التي تخص الفترة قبل إصدار التقرير |
| الأرصدة غير المعتادة | مراجعة الأرصدة غير المتوقعة أو التغيرات الملحوظة مقارنة بالفترات السابقة |
| التصنيف المحاسبي | تسجيل العمليات في الحسابات المناسبة لطبيعتها |
| المطابقات | مطابقة الأرصدة المهمة مع المستندات والسجلات المرتبطة بها |
| المراجعة النهائية | معالجة الفروقات والملاحظات قبل استخدام البيانات في التقارير المالية |
ولا يعني تساوي إجمالي المدين والدائن أن ميزان المراجعة خالٍ من الأخطاء؛ فقد تظل بعض المشكلات قائمة بسبب التصنيف الخاطئ أو عدم اكتمال التسجيل أو معالجة العملية في حساب غير مناسب. لذلك، يجب أن تتجاوز المراجعة مجرد التحقق من التوازن إلى فحص محتوى الأرصدة والقيود نفسها.
ميكروتيك: نظام محاسبي لمراجعة الأرصدة والتقارير المالية
لا تتوقف فائدة النظام المحاسبي عند تسجيل القيود؛ فكلما ارتبطت العمليات المالية بمصدرها، أصبحت مراجعة الأرصدة والتقارير أكثر وضوحًا.
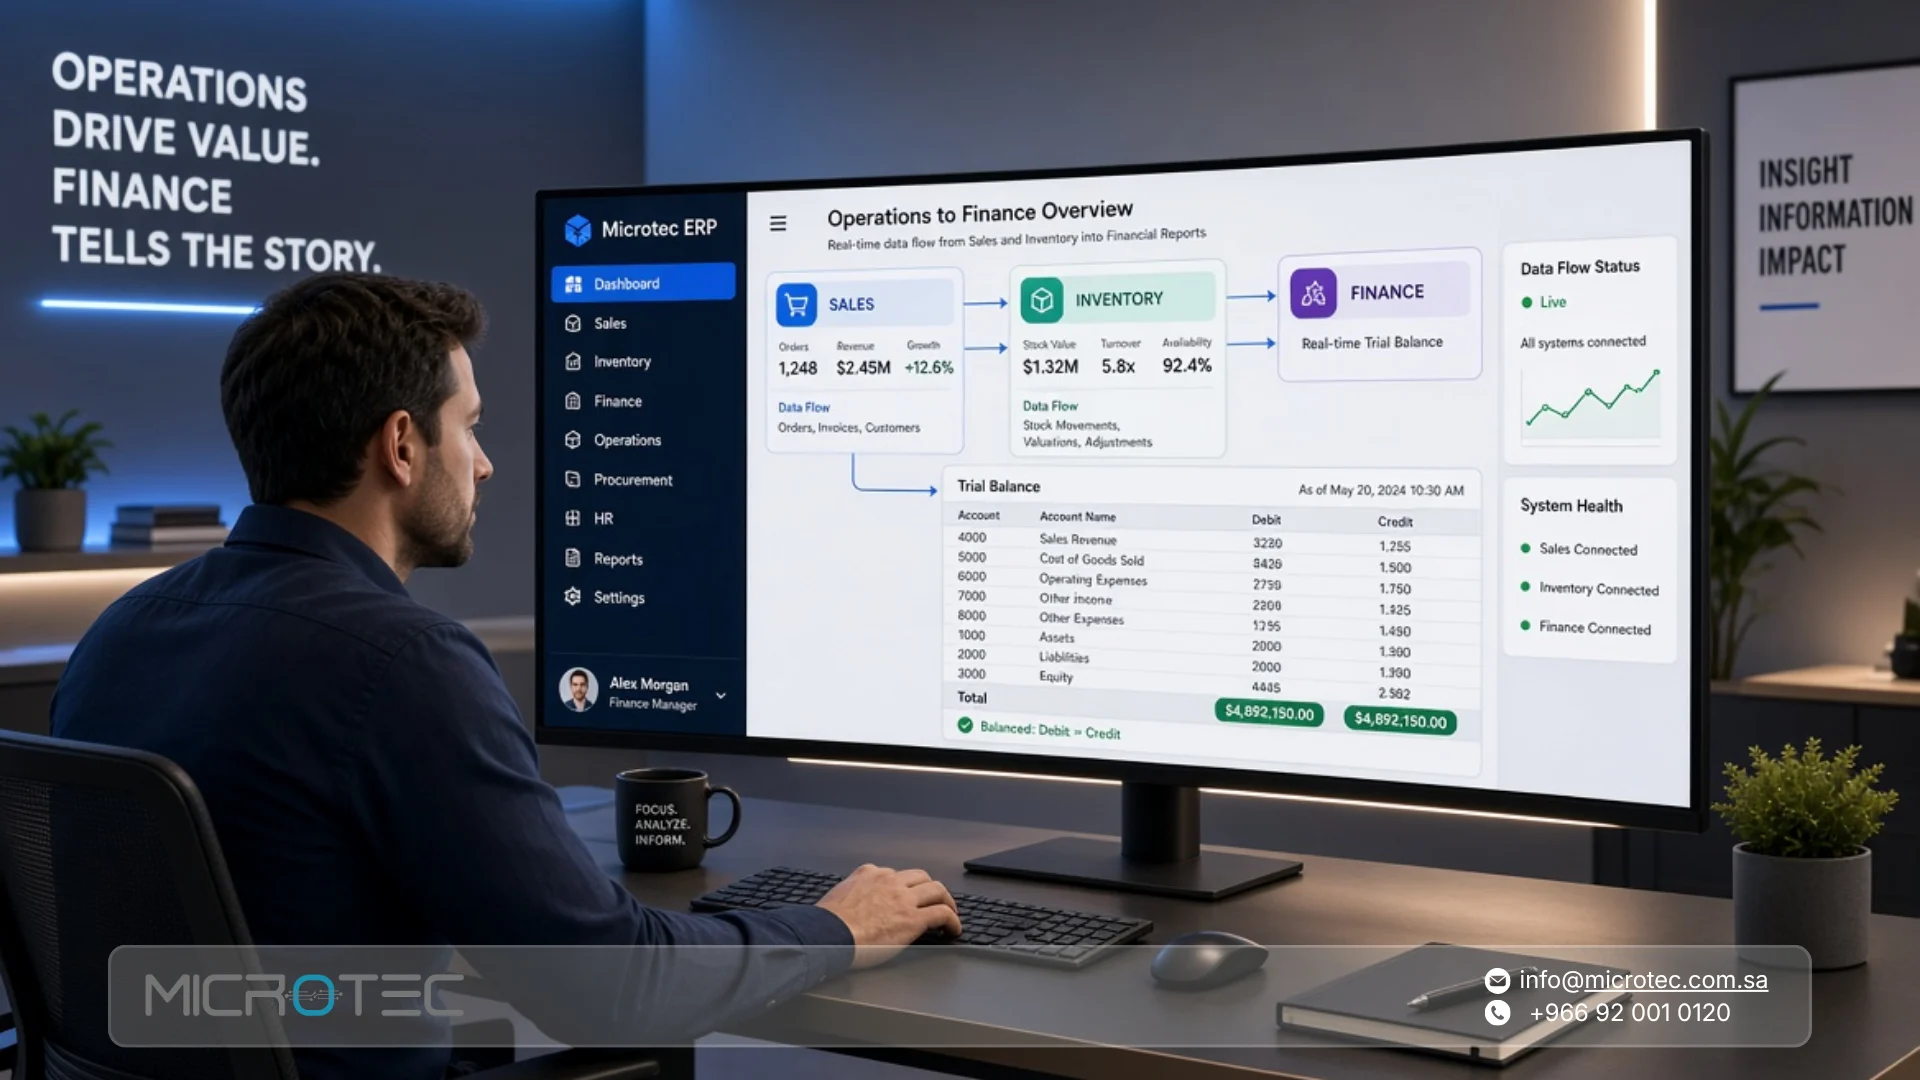
في ميكروتيك، يربط نظام ERP الإدارة المالية بالمبيعات والمشتريات والمخزون والموارد البشرية والأصول، ويشمل الجانب المالي دفتر الأستاذ، ودليل حسابات متعدد المستويات، ومراكز التكلفة، والضرائب، والقوائم والتقارير المالية. كما تعتمد التقارير على بيانات موحدة تصل إلى الإدارة المالية من الوحدات المرتبطة بها ضمن دورة العمل.
هذا الربط يقلل الحاجة إلى إعادة تجميع البيانات من ملفات وأنظمة منفصلة، ويساعد المحاسب على الوصول إلى مصدر الرقم عند مراجعة التقارير.
ميكروتيك مقابل مراجعة الأرصدة يدويًا:
| العنصر | المراجعة اليدوية | نظام ميكروتيك |
|---|---|---|
| مصدر البيانات | تجميع البيانات من السجلات والملفات المستخدمة | بيانات مالية مرتبطة بالعمليات داخل النظام |
| دفتر الأستاذ | يحتاج إلى مراجعة ومطابقة يدوية | متاح ضمن الإدارة المالية |
| الأرصدة | استخراج ومقارنة الأرصدة يدويًا | استخراج التقارير من البيانات المسجلة في النظام |
| التقارير المالية | قد تتطلب جمع البيانات من أكثر من مصدر | إعداد تقارير مالية ضمن المنظومة |
| المبيعات والمشتريات | قد تكون منفصلة عن الحسابات | ربط العمليات التشغيلية بالأثر المالي وفق إعداد النظام |
| المخزون | يحتاج إلى مطابقة مستقلة عند استخدام أنظمة منفصلة | ربط بيانات المخزون بالعمليات المالية ضمن المنظومة |
| مراكز التكلفة | تحتاج إلى تنظيم ومتابعة مستقلة | دعم مراكز التكلفة ضمن الإدارة المالية |
| تتبع مصدر الرقم | قد يتطلب الرجوع إلى أكثر من ملف أو سجل | إمكانية الرجوع من التقرير إلى البيانات المرتبطة بالعملية وفق النظام |
| التحديث | قد يتطلب إعادة تجميع البيانات | يعتمد على البيانات المسجلة والمحدثة في النظام |
كيف يساعد ميكروتيك على مراجعة الأرصدة والتقارير؟
عندما تكون المحاسبة منفصلة عن المبيعات والمشتريات والمخزون، قد يحتاج المحاسب إلى مطابقة البيانات بين أكثر من مصدر قبل الوصول إلى الرقم النهائي.
أما عند ربط هذه العمليات داخل نظام واحد، فيمكن أن تنتقل آثار العمليات إلى الإدارة المالية ضمن دورة مترابطة بحسب إعداد المنشأة. ويوفر نظام ميكروتيك دفتر الأستاذ ودليل الحسابات ومراكز التكلفة والقوائم المالية، إلى جانب ربط الإدارة المالية ببقية الوحدات.
وتظهر أهمية ذلك عند مراجعة أي رقم في التقرير؛ فبدل النظر إلى الرصيد باعتباره رقمًا منفصلًا، يمكن تتبع علاقته بالحساب والعملية والمصدر المرتبط بها وفق البيانات المتاحة في النظام.
وهذا لا يلغي دور المحاسب في المراجعة والتسويات واتخاذ القرارات المحاسبية، بل يمنحه بيئة أكثر تنظيمًا للعمل على البيانات.
إذا كنت تريد تنظيم دورة المحاسبة وتقليل الاعتماد على تجميع البيانات يدويًا، تواصل مع ميكروتيك لمعرفة الحل الأنسب لطبيعة منشأتك.
الأسئلة الشائعة حول ميزان المراجعة
ماذا يعني عدم توازن ميزان المراجعة؟
يعني أن إجمالي المدين لا يساوي إجمالي الدائن، وهو مؤشر على وجود خطأ يحتاج إلى التحقق منه قبل الاعتماد على البيانات.
قد يكون السبب خطأ في التسجيل أو الترحيل أو نقل الرصيد أو الجمع، لذلك يجب تتبع الفرق ومراجعة القيود والحسابات المرتبطة به.
ما الفرق بين ميزان المراجعة والقوائم المالية؟
ميزان المراجعة هو تقرير داخلي يجمع أرصدة الحسابات للتحقق من توازن المدين والدائن ومراجعة البيانات قبل إعداد التقارير المالية.
أما القوائم المالية فتقدم المعلومات المالية للمنشأة في صورة تقارير مخصصة لأغراض العرض والتحليل واتخاذ القرارات، مثل قائمة الدخل وقائمة المركز المالي وغيرها بحسب الإطار المحاسبي المطبق.
بالتالي، ميزان المراجعة يمثل مرحلة ضمن دورة المحاسبة، وليس بديلًا عن القوائم المالية.
كم مرة يُعد ميزان المراجعة؟
يمكن إعداد ميزان المراجعة بحسب دورة العمل واحتياجات المنشأة، مثل نهاية الشهر أو الفترة المحاسبية، كما يمكن استخراجه عند الحاجة إلى مراجعة الأرصدة أو التحقق من البيانات.
ولا توجد قاعدة عملية واحدة تفرض عدد مرات موحدًا على جميع المنشآت؛ فالتكرار المناسب يعتمد على حجم النشاط ودورة الإقفال ومستوى الرقابة المطلوب.
هل يكشف الميزان كل الأخطاء المحاسبية؟
لا. يساعد ميزان المراجعة على اكتشاف الأخطاء التي تؤدي إلى عدم تساوي المدين والدائن، لكنه قد لا يكشف أخطاء أخرى مثل حذف عملية بالكامل أو تسجيلها في الحساب الخطأ أو وجود أخطاء متقابلة تعوض أثر بعضها.
لذلك يجب أن تكون مراجعة ميزان المراجعة جزءًا من عملية محاسبية أوسع تشمل مراجعة القيود والمستندات والتسويات وتصنيف الحسابات.