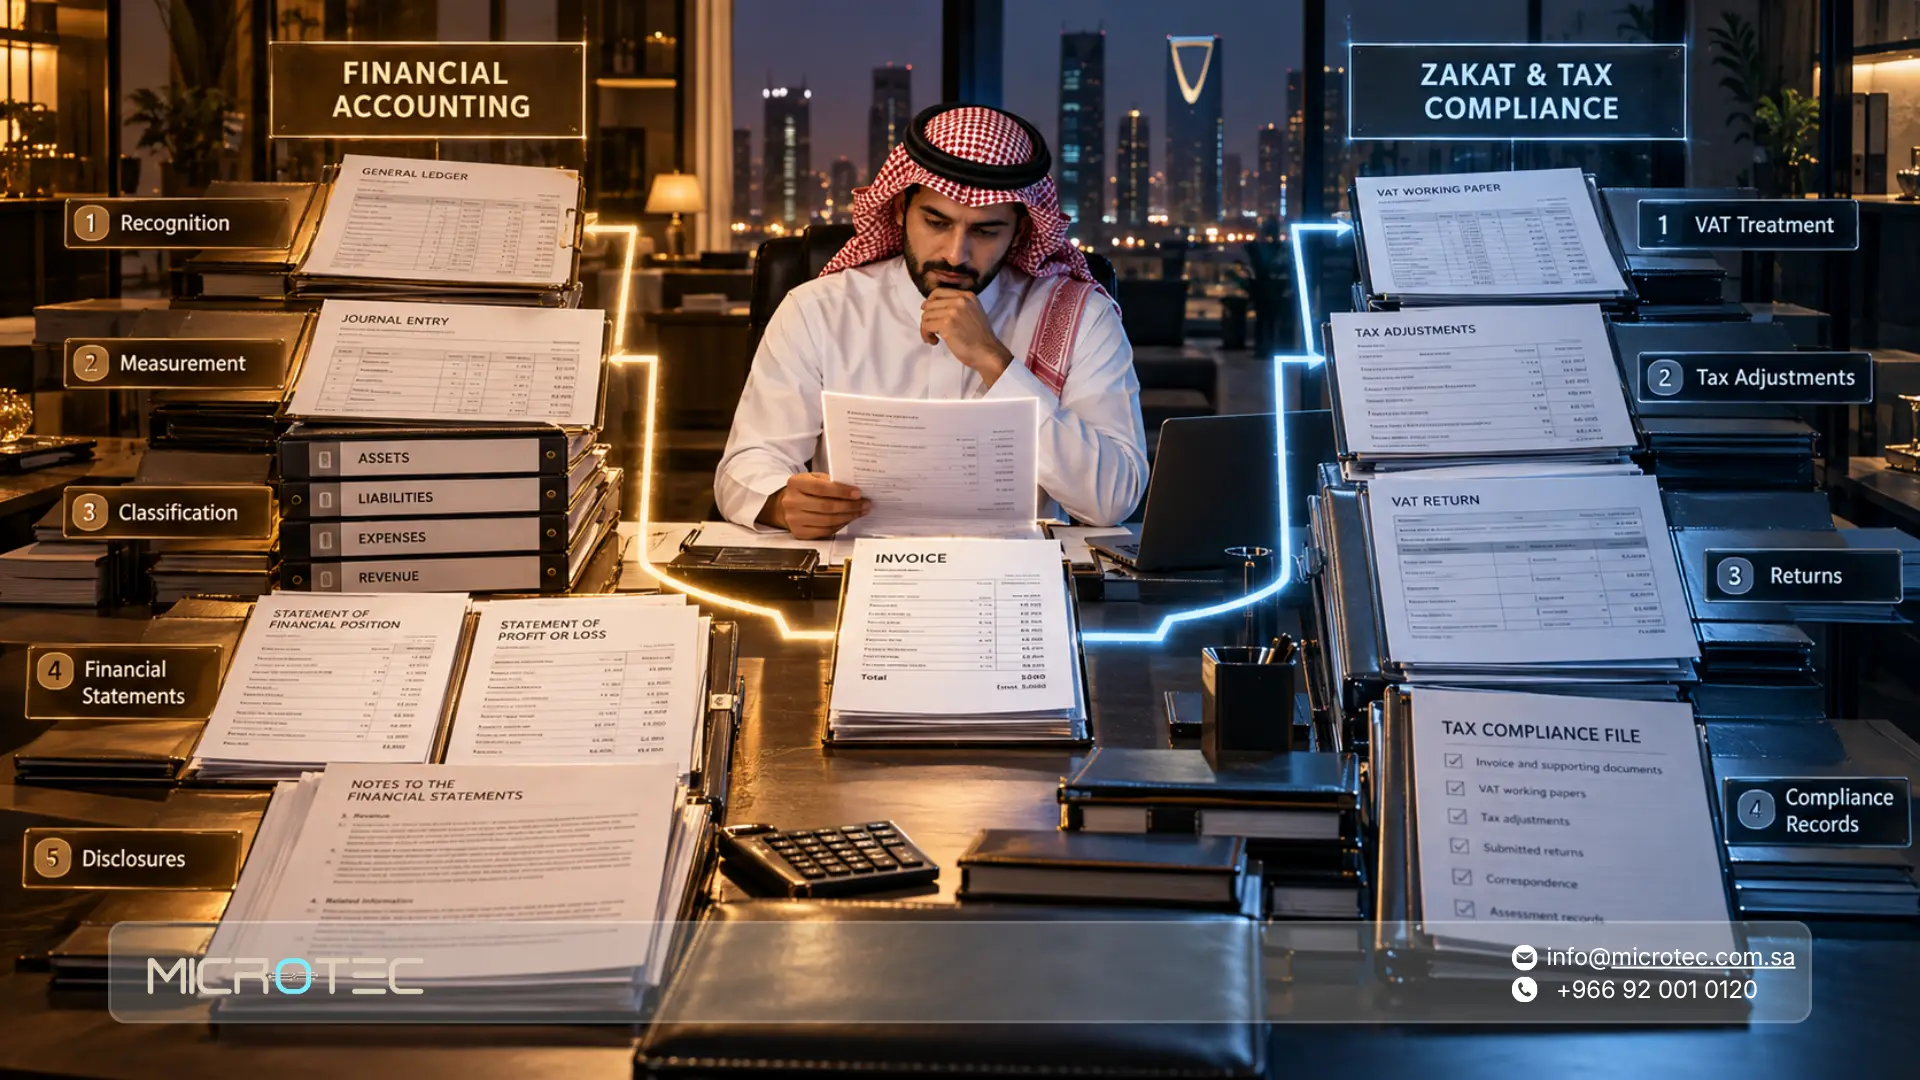
تبدأ محاسبة الزكاة والضريبة من دفاتر مالية منظمة، لكنها لا تعني أن المعالجة المحاسبية والمعالجة الزكوية أو الضريبية شيء واحد. فقد تكون العملية مثبتة محاسبيًا بطريقة صحيحة وفق المعايير، ثم تحتاج إلى معالجة مختلفة عند إعداد الإقرار الزكوي أو الضريبي وفق الأنظمة واللوائح المطبقة.
لهذا تحتاج المنشأة إلى نظام يستطيع حفظ تفاصيل العمليات، وتصنيف الإيرادات والمصروفات والأصول والمخزون والالتزامات بطريقة تسمح للمحاسب بالانتقال من القيد إلى المستند، ثم استخدام هذه البيانات في إعداد القوائم المالية والإقرارات وملفات المراجعة.
وتوضح الهيئة السعودية للمراجعين والمحاسبين أن المعايير الدولية للتقرير المالي المطبقة في المملكة هي المعايير المعتمدة محليًا من الهيئة، إلى جانب ما تضيفه من متطلبات وإفصاحات وما تعتمد من إصدارات لموضوعات لا تغطيها المعايير الدولية.
في هذا الدليل نوضح الإطار المحاسبي المطبق في السعودية، وعلاقته بالزكاة والضريبة، وما الذي يجب أن يوفره النظام المحاسبي حتى تكون البيانات قابلة للإقفال والمراجعة والتحليل دون إعادة بنائها في نهاية السنة.
ما هي المعايير المحاسبية السعودية المعتمدة؟
تعتمد المملكة بصورة رئيسية على المعايير الدولية للتقرير المالي IFRS المعتمدة في السعودية، إلى جانب معيار المنشآت الصغيرة والمتوسطة للمنشآت المؤهلة، والإصدارات والمتطلبات التي تعتمدها الهيئة السعودية للمراجعين والمحاسبين.
لذلك فإن عبارة المعايير المحاسبية السعودية لا تعني وجود منظومة منفصلة كليًا عن IFRS، بل تعني تطبيق المعايير الدولية بصورتها المعتمدة في المملكة مع الإضافات أو التعديلات المحلية ذات الصلة.
وتوضح وثائق اعتماد المعايير لدى الهيئة السعودية للمراجعين والمحاسبين أن النسخة المعتمدة تشمل المعايير الدولية إلى جانب متطلبات وإفصاحات محلية وإصدارات أخرى للموضوعات التي لا تغطيها المعايير الدولية، ومنها موضوعات مرتبطة بالزكاة.
ما دور الهيئة السعودية للمراجعين والمحاسبين؟
تتولى الهيئة السعودية للمراجعين والمحاسبين عددًا من الأدوار المهنية المرتبطة بالمحاسبة والمراجعة، ومنها اعتماد المعايير والإصدارات المهنية وتطوير المهنة.
وقد تظهر في بعض المصادر القديمة عبارة الهيئة السعودية للمحاسبين القانونيين، وهو الاسم السابق للهيئة قبل تحديث مسماها إلى الهيئة السعودية للمراجعين والمحاسبين.
ولهذا عند الرجوع إلى المعايير أو وثائق الاعتماد، يفضل الاعتماد على النسخ الحالية المنشورة لدى الهيئة والتأكد من تاريخ الإصدار أو التطبيق.
ما علاقة محاسبة الزكاة والضريبة بالمعايير المحاسبية؟
البيانات المحاسبية هي نقطة البداية، لكن لكل مجال قواعده. فالمعايير المحاسبية تحدد مثلًا:
- متى يثبت الإيراد.
- كيف يقاس المخزون.
- كيف تحسب قيمة الأصول والإهلاك.
- كيف تعالج بعض عقود الإيجار.
- متى يثبت المخصص.
- كيف تعالج العملات الأجنبية.
- ما الإفصاحات التي تحتاج إليها القوائم المالية.
أما الأنظمة الزكوية والضريبية فتحدد كيفية احتساب الالتزام وتقديم الإقرار وما يقبل أو يعدل للأغراض الزكوية أو الضريبية.
لذلك قد يظهر مبلغ معين في القوائم المالية وفق معالجة محاسبية صحيحة، ثم يعامل بطريقة مختلفة عند الوصول إلى الوعاء الزكوي أو الإقرار الضريبي.
وتشير هيئة الزكاة والضريبة والجمارك إلى أن تطبيق ضريبة القيمة المضافة يتطلب جاهزية الأنظمة المالية والمحاسبية وحفظ السجلات وإعداد التقارير، وهو ما يجعل جودة البيانات المحاسبية جزءًا أساسيًا من الامتثال الضريبي.
ويمكنك مراجعة دليلنا عن محاسبة الزكاة وضريبة القيمة المضافة لفهم العلاقة بين العمليات المحاسبية والبيانات المستخدمة في الالتزامات الزكوية والضريبية بصورة أوسع.
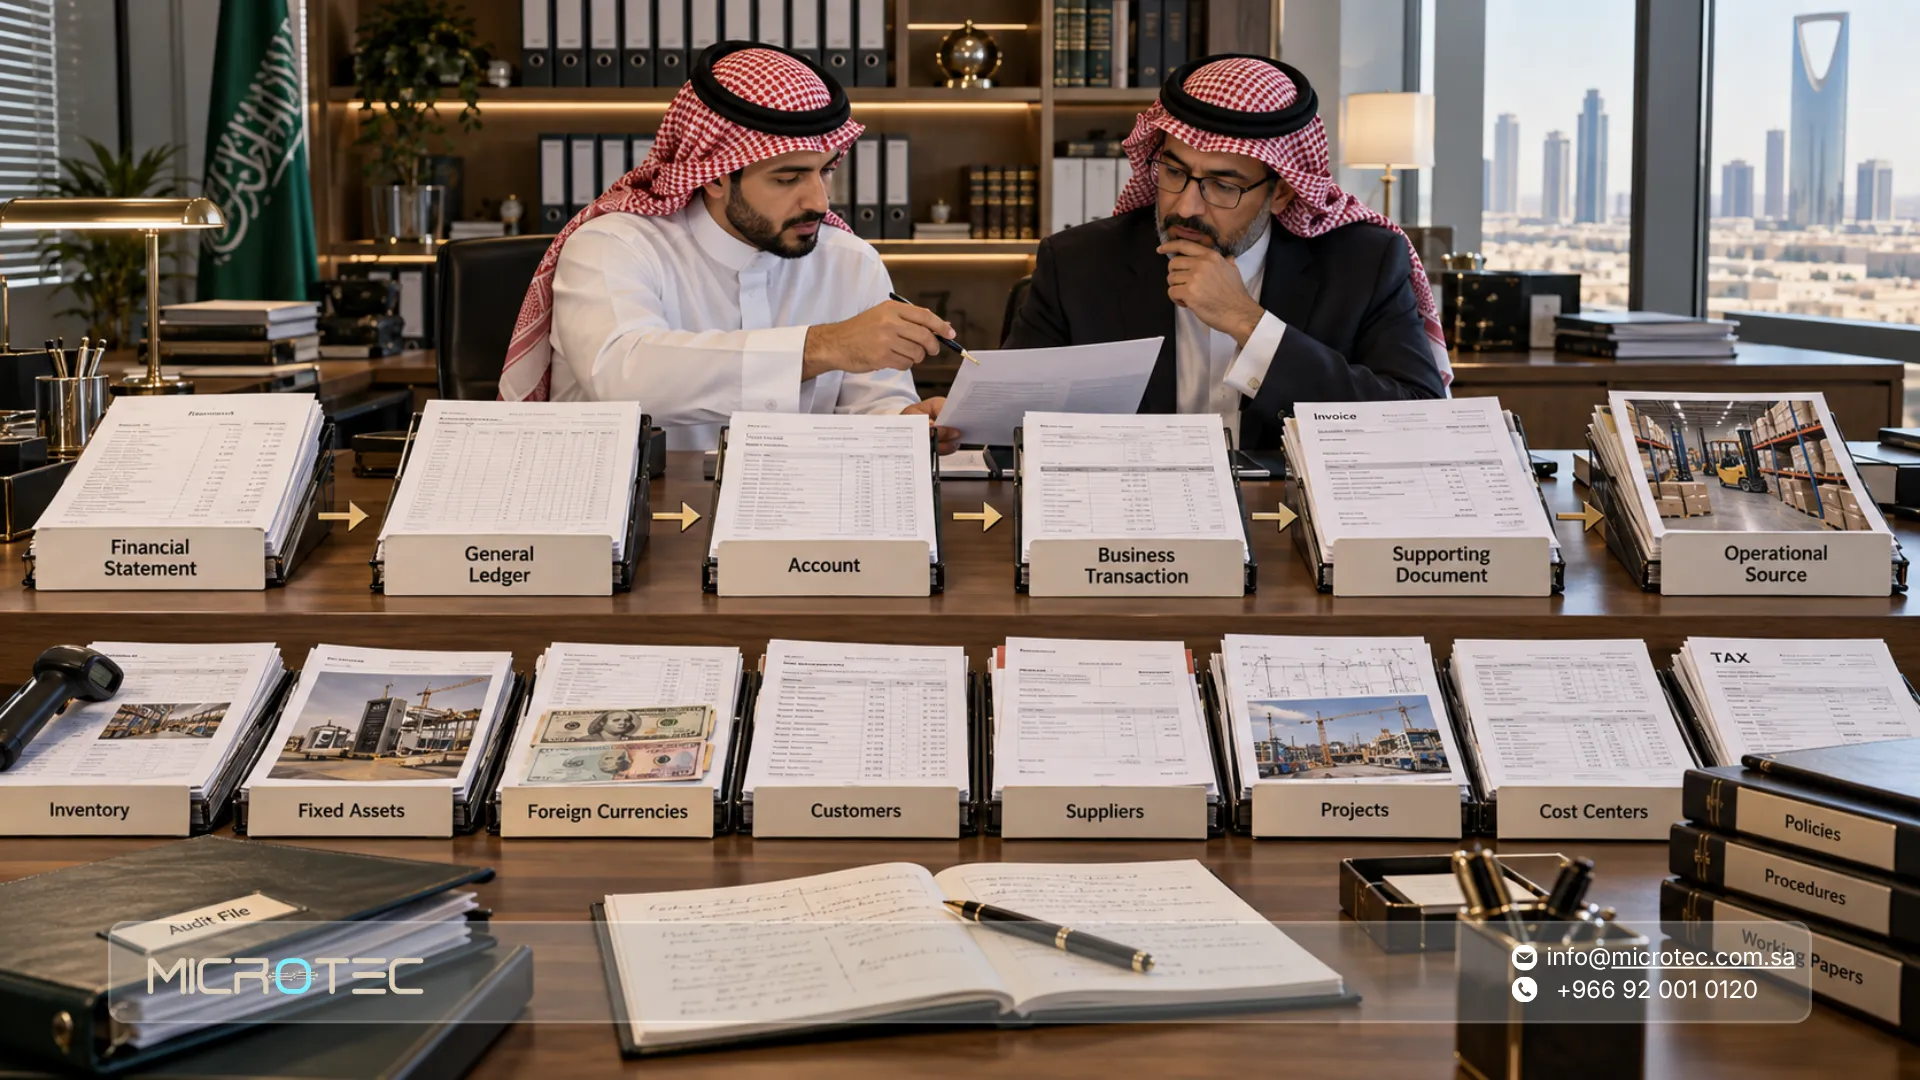
ماذا يجب أن تدعم دفاترك وفق المعايير المحاسبية؟
لا يحل النظام محل الحكم المهني للمحاسب، بل يوفّر له البيانات والأدوات اللازمة لتطبيق المعالجة المناسبة.
فإذا كان المعيار يتطلب تحليل عقد أو أصل أو مخزون أو عملة، يجب أن يستطيع النظام توفير المعلومات التي تحتاج إليها للوصول إلى المعالجة الصحيحة.
المتطلب المحاسبي وما يقابله داخل النظام
| المتطلب | ما يعنيه عمليًا | ما يجب أن يوفره النظام |
| الاعتراف بالإيراد | تحديد توقيت وقيمة الإيراد وفق العقود والتزامات الأداء | عقود ومراحل وفواتير وقيود قابلة للتتبع |
| الإيجارات | متابعة أصل حق الاستخدام والتزام الإيجار عند انطباق المعيار | جداول دفعات وفوائد وإهلاك وأرصدة الالتزام |
| المخزون | قياس التكلفة ومقارنتها بصافي القيمة القابلة للتحقق | طرق تكلفة وحركة مخزون وتقارير تقييم |
| الأصول الثابتة | متابعة التكلفة والإهلاك والعمر الإنتاجي | سجل أصول وجداول إهلاك وإضافات واستبعادات |
| المخصصات | توثيق التقديرات والالتزامات المحتملة | تسويات ومرفقات وقيود قابلة للمراجعة |
| العملات الأجنبية | معالجة أرصدة العملات وفروق أسعار الصرف | عملات متعددة وأسعار صرف وفروق عملة |
| الأطراف ذات العلاقة | تحديد المعاملات والأرصدة التي تحتاج إلى إفصاح | تصنيفات للعملاء والموردين والجهات المرتبطة |
| حفظ السجلات | الرجوع إلى تفاصيل ومستندات كل عملية | أرشيف مستندات وصلاحيات وسجل حركات |
وجود هذه الوظائف لا يعني وحده أن القوائم متوافقة مع المعايير، لكنه يوفر البيانات التي يحتاج إليها المحاسب لتطبيق المعالجة ومراجعتها.
الاعتراف بالإيراد: لماذا لا تكفي قيمة الفاتورة؟
إصدار الفاتورة لا يعني بالضرورة الاعتراف بكامل قيمتها كإيراد في الوقت نفسه. يعتمد توقيت الاعتراف على طبيعة العقد والالتزامات التي تعهدت المنشأة بتنفيذها للعميل.
ففي العقود التي تمتد على مراحل، قد تحتاج المنشأة إلى متابعة التقدم في تنفيذ الالتزامات بدل التعامل مع الفاتورة وحدها باعتبارها الحدث المحاسبي النهائي.
لهذا يفيد وجود ربط بين:
العميل → العقد → المشروع أو المرحلة → الفاتورة → القيد المحاسبي
خصوصًا في شركات الخدمات والمقاولات والمشروعات طويلة الأجل. ويمكنك مراجعة نظام ERP من ميكروتيك لمعرفة كيف يمكن ربط العمليات التجارية والمالية داخل قاعدة بيانات واحدة بدل إدارة كل جزء في ملف مستقل.
المخزون: لماذا لا تكفي آخر تكلفة شراء؟
تعتمد معالجة المخزون على أكثر من سعر آخر فاتورة.
يجب أن يكون لدى المنشأة سجل يمكنها من متابعة الكميات والحركة والتكلفة وأي انخفاض في قيمة المخزون عند الحاجة. ويجب أن يوفر النظام بيانات عن:
- المشتريات.
- تكاليف الأصناف.
- التحويلات بين المستودعات.
- المرتجعات.
- الجرد.
- الأصناف البطيئة أو المتقادمة.
- التسويات.
- تكلفة المبيعات.
كما أن قيمة المخزون المحاسبية قد تحتاج إلى مقارنة بصافي القيمة القابلة للتحقق وفق المتطلبات المحاسبية المطبقة.
ويمكن مراجعة نظام إدارة المخزون من ميكروتيك لفهم العلاقة بين حركة الأصناف والتكلفة والمبيعات والحسابات.
الأصول الثابتة: ما الذي يحتاج إليه المحاسب؟
إثبات شراء الأصل ليس نهاية المعالجة. يحتاج فريق المالية إلى بيانات تسمح بمتابعة الأصل من تاريخ الشراء وحتى الاستبعاد، ومنها:
- تاريخ الاقتناء.
- التكلفة الأصلية.
- الموقع أو مركز التكلفة.
- العمر الإنتاجي.
- القيمة المتبقية.
- طريقة الإهلاك.
- مجمع الإهلاك.
- الإضافات.
- الاستبعادات.
- صافي القيمة الدفترية.
ويحتاج المراجع بدوره إلى الانتقال من إجمالي الأصول في القوائم المالية إلى سجل الأصول والتفاصيل والمستندات الداعمة.
كلما كان سجل الأصول منفصلًا عن الحسابات، زادت الحاجة إلى المطابقة اليدوية في الإقفال السنوي.
الإيجارات: لماذا تحتاج إلى بيانات أكثر من قيمة الدفعة؟
في العقود التي تدخل ضمن متطلبات المعالجة المحاسبية للإيجارات، قد تحتاج المنشأة إلى بيانات تتجاوز فاتورة أو دفعة الإيجار الشهرية. تشمل المعلومات المهمة:
- تاريخ بداية العقد ونهايته.
- قيمة الدفعات.
- دورية الدفع.
- أي فترات مجانية.
- التعديلات على العقد.
- خيارات التمديد أو الإنهاء عند ارتباطها بالمعالجة.
- القيمة الدفترية لأصل حق الاستخدام.
- رصيد التزام الإيجار.
- مصروف الإهلاك والفائدة.
وهذا يجعل وجود جدول منظم للعقد والحركات المرتبطة به أكثر عملية من متابعة الإيجارات في حساب مصروف واحد فقط.
العملات الأجنبية وفروق أسعار الصرف
إذا كانت المنشأة تستورد أو تصدر أو تتعامل مع موردين وعملاء بعملات مختلفة، تحتاج الدفاتر إلى حفظ قيمة العملية بالعملة الأصلية وسعر الصرف المستخدم والقيمة بالعملة الوظيفية.
وقد تظهر فروق بسبب تغير أسعار الصرف بين تاريخ الاعتراف بالعملية وتاريخ السداد أو الإقفال. لذلك من المفيد أن يدعم النظام:
- أكثر من عملة.
- سعر الصرف لكل حركة.
- أرصدة العملاء والموردين بالعملة الأصلية.
- قيمة الأرصدة بالعملة الوظيفية.
- فروق أسعار الصرف.
- قيود التسوية أو إعادة الترجمة عند الحاجة.
بدون هذه التفاصيل يصبح حساب فروق العملة في نهاية الشهر أو السنة معتمدًا بدرجة أكبر على الجداول الخارجية.
الأطراف ذات العلاقة والإفصاحات
قد تحتاج المنشأة إلى تحديد المعاملات مع الشركات الشقيقة أو الملاك أو الإدارات أو جهات أخرى تعد أطرافًا ذات علاقة وفق المعيار المطبق.
وهذا يعني أن النظام يجب أن يسمح لفريق الحسابات بمعرفة:
- من هم الأطراف ذات العلاقة.
- ما المعاملات التي تمت معهم.
- ما الأرصدة القائمة في نهاية الفترة.
- ما طبيعة العلاقة.
- ما البيانات التي تحتاج إلى الإفصاح.
إذا لم يتم تصنيف هذه الجهات أثناء السنة، فقد يتحول تجهيز الإفصاح إلى عملية بحث يدوي بين آلاف العملاء والموردين والقيود.
اكتشف أيضاً: محاسب قانوني الدمام: كيف تختار المكتب المناسب في مدينتك؟
عرض القوائم المالية: ماذا يتغير في 2027؟
خلال 2026 ما يزال IAS 1 يمثل الإطار الأساسي لعرض القوائم المالية للمنشآت التي لم تطبق المعيار الجديد مبكرًا.
لكن IFRS 18 – Presentation and Disclosure in Financial Statements يصبح واجب التطبيق للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
ويحل IFRS 18 محل IAS 1، ويقدم متطلبات جديدة تتعلق بطريقة عرض الأداء المالي، ومنها مجاميع فرعية محددة في قائمة الربح أو الخسارة ومتطلبات إضافية للإفصاح عن بعض مقاييس الأداء التي تحددها الإدارة.
لذلك تحتاج المنشآت التي تطبق المعايير الكاملة إلى تقييم أثر IFRS 18 على شكل التقارير والبيانات التي ستحتاج إليها قبل بدء أول فترة إلزامية.
ماذا عن المنشآت الصغيرة والمتوسطة؟
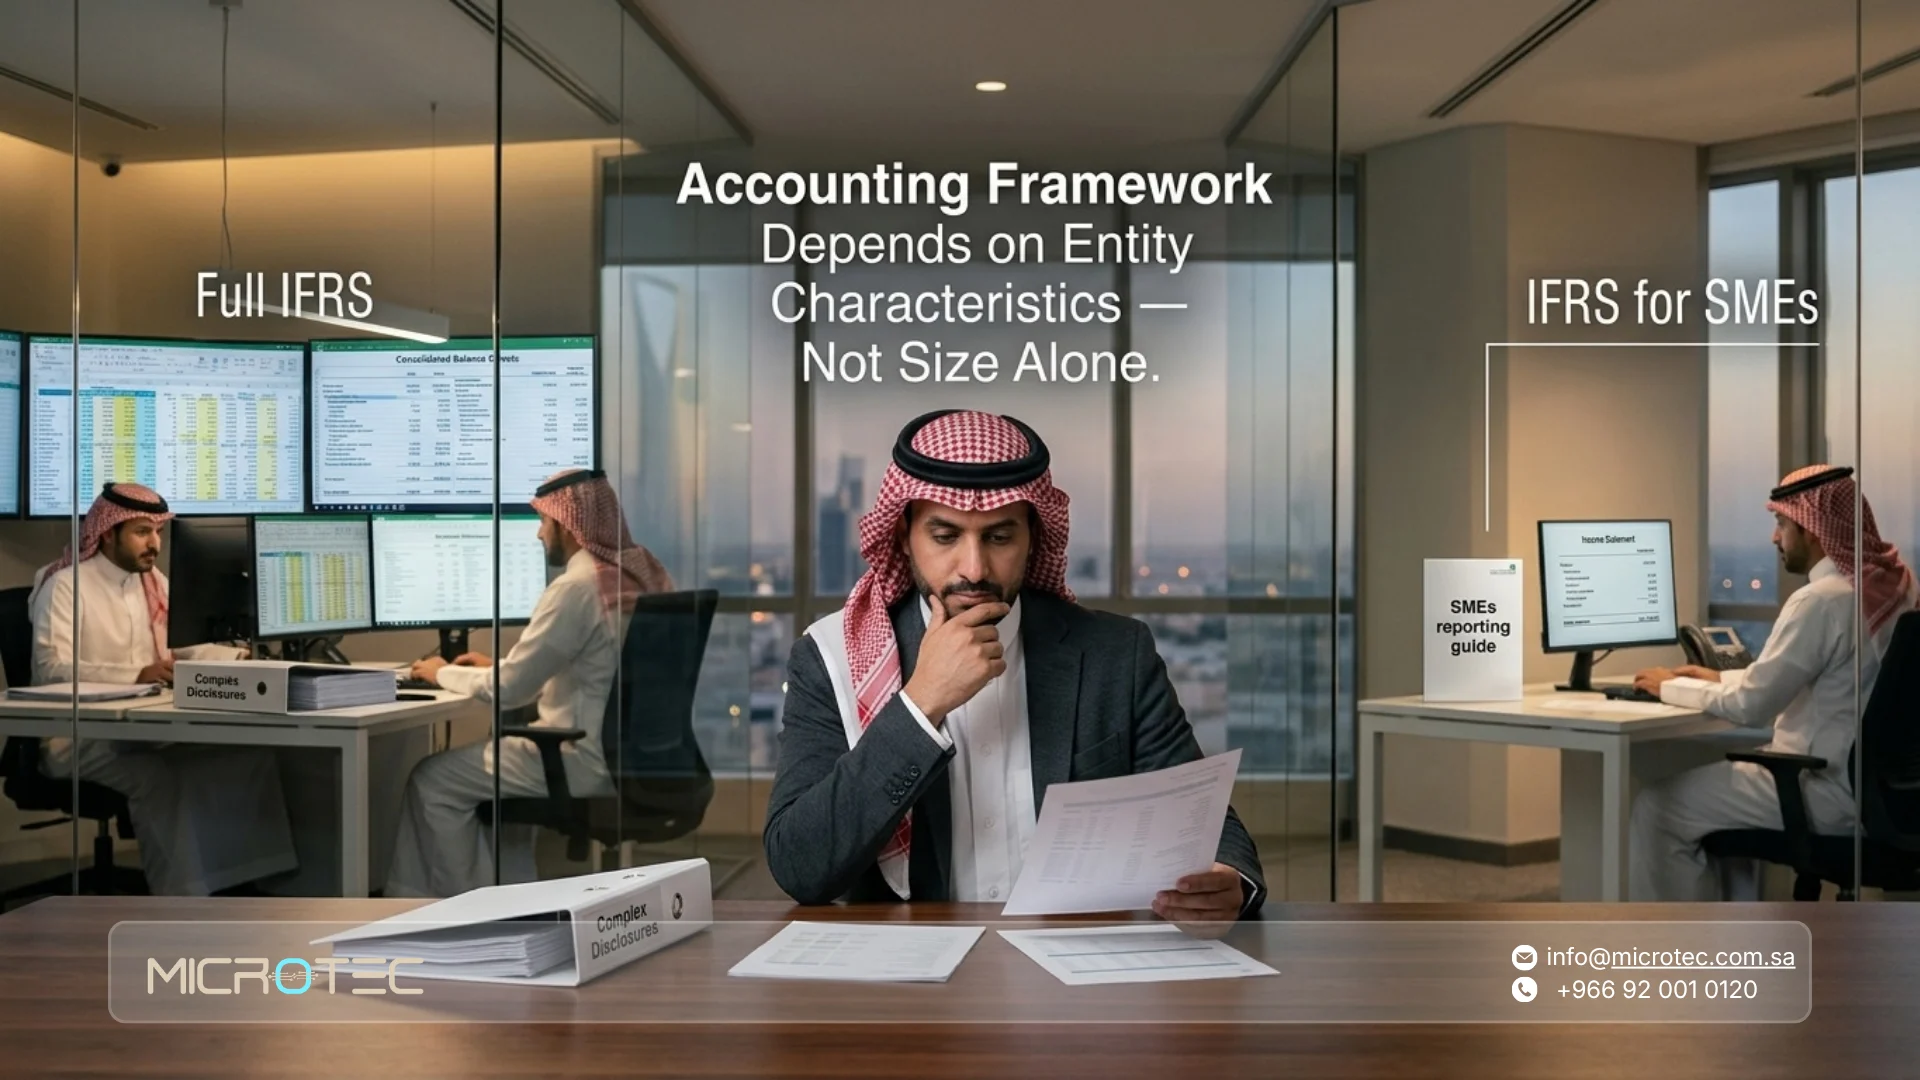
لا تحتاج جميع المنشآت إلى تطبيق مجموعة IFRS الكاملة.
يمكن للمنشآت المؤهلة التي لا تخضع للمساءلة العامة تطبيق المعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة المعتمد في السعودية وفق الشروط والمتطلبات ذات العلاقة.
وتوضح الهيئة السعودية للمراجعين والمحاسبين أن نسخة 2025 من معيار المنشآت الصغيرة والمتوسطة تحل محل نسخة 2015 للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
وهذا يعني أن عام 2026 فترة مهمة للمنشآت المؤهلة لمراجعة أثر النسخة الجديدة على السياسات والبيانات والتقارير قبل بدء التطبيق الإلزامي.
ما الفرق بين الامتثال المحاسبي والامتثال الزكوي والضريبي؟
رغم ارتباطهما، يجب الفصل بينهما في العمل اليومي.
| الجانب | الامتثال المحاسبي | الامتثال الزكوي والضريبي |
| المرجع | المعايير المحاسبية المعتمدة | الأنظمة واللوائح الزكوية والضريبية |
| الهدف | إعداد معلومات وقوائم مالية سليمة | حساب الالتزامات وتقديم الإقرارات |
| الإيرادات والمصروفات | تعالج وفق السياسات والمعايير | قد تخضع لتعديلات عند إعداد الإقرار |
| الأصول والمخزون | تقاس وفق المعايير المحاسبية | قد يكون لها أثر زكوي أو ضريبي مختلف |
| السجلات | تدعم إعداد القوائم والمراجعة | تدعم إثبات صحة الإقرار والالتزام |
| المراجعة | محاسب وإدارة ومراجع خارجي | المنشأة والمستشار والجهة الضريبية عند الفحص |
ولهذا لا يجب استخدام قيمة الربح المحاسبي بوصفها دائمًا الرقم النهائي للزكاة أو الضريبة دون إجراء المعالجات المطلوبة.
حفظ السجلات في محاسبة الزكاة والضريبة
توثيق العمليات ليس مجرد ممارسة تنظيمية جيدة. تنص اللائحة التنفيذية لنظام ضريبة القيمة المضافة على وجوب الاحتفاظ بالفواتير والسجلات والمستندات المحاسبية المرتبطة بضريبة القيمة المضافة لمدة ست سنوات على الأقل من نهاية الفترة الضريبية المرتبطة بها، مع وجود مدد مختلفة لبعض الأصول الرأسمالية والعقارات.
كما توضح إرشادات ZATCA أن السجلات قد تشمل:
- الفواتير الضريبية الصادرة والمستلمة.
- الدفاتر والمستندات المحاسبية.
- العقود والاتفاقيات.
- كشوف الحسابات البنكية.
- مستندات الاستيراد والتصدير والشحن.
- المستندات المتعلقة باحتساب ضريبة القيمة المضافة.
لذلك يجب أن يستطيع النظام والمستخدم الوصول إلى المستند الذي يفسر الرقم، لا أن يحتفظ بالرقم النهائي فقط.
كيف تجهز دفاترك للمراجعة السنوية؟
الاستعداد للمراجعة لا يبدأ عندما يرسل المراجع قائمة المتطلبات.
كلما كانت الحسابات تغلق وتراجع خلال السنة، أصبح الإقفال السنوي أكثر تنظيمًا. تشمل المراجعات الدورية:
- مطابقة الحسابات البنكية.
- مراجعة أرصدة العملاء.
- مطابقة الموردين.
- مراجعة المخزون والجرد.
- تحديث سجل الأصول.
- مراجعة الإهلاك.
- تسوية الاستحقاقات.
- مراجعة المخصصات.
- معالجة العملات الأجنبية.
- مطابقة القروض.
- مراجعة حسابات الزكاة والضرائب.
- متابعة الأطراف ذات العلاقة.
- إقفال الحسابات المعلقة.
ويمكنك مراجعة دليلنا عن دفتر اليومية ودفتر الأستاذ المحاسبي لفهم كيفية انتقال العمليات من القيود اليومية إلى الحسابات التي يعتمد عليها الإقفال والقوائم.
17 أمرًا راجعها قبل موعد المراجعة السنوية
| نقطة المراجعة | ما الذي يجب التأكد منه؟ |
| 1. ميزان المراجعة | عدم وجود أرصدة غير مفسرة أو حسابات تحتاج إلى تسوية |
| 2. البنوك | اكتمال المطابقات البنكية |
| 3. العملاء | مطابقة الأرصدة ومراجعة التحصيل |
| 4. الموردون | مطابقة الأرصدة والمدفوعات |
| 5. المخزون | مطابقة الجرد الفعلي مع النظام |
| 6. الأصول | اكتمال سجل الإضافات والاستبعادات |
| 7. الإهلاك | مراجعة الأعمار والطرق والقيم |
| 8. الإيرادات | مراجعة توقيت الاعتراف بها |
| 9. المصروفات | إثبات الاستحقاقات المتعلقة بالفترة |
| 10. الإيجارات | تحديث الجداول المحاسبية عند انطباقها |
| 11. المخصصات | وجود أساس ومستندات للتقديرات |
| 12. العملات | مراجعة فروق أسعار الصرف |
| 13. الأطراف ذات العلاقة | تحديد المعاملات والأرصدة |
| 14. الزكاة والضرائب | مطابقة الحسابات مع الإقرارات المقدمة |
| 15. القروض | مطابقة أصل التمويل والفوائد والسداد |
| 16. مراكز التكلفة | اكتمال تصنيف العمليات |
| 17. المستندات | إمكانية الوصول إلى المستند الداعم لكل رصيد جوهري |
ما الذي يحتاج إليه المراجع من النظام؟
طلبات المراجع تختلف بحسب المنشأة والمخاطر ونطاق المراجعة، لكن غالبًا يحتاج إلى الانتقال من الرقم الإجمالي إلى التفاصيل التي تقف خلفه. قد يطلب:
- ميزان المراجعة.
- دفتر الأستاذ.
- قيود اليومية.
- كشوف الحسابات البنكية.
- المطابقات البنكية.
- أعمار العملاء والموردين.
- سجل المخزون والجرد.
- سجل الأصول.
- العقود.
- تفاصيل القروض.
- الإقرارات الزكوية والضريبية.
- عينات من الفواتير والمستندات.
- تقارير مراكز التكلفة.
وجود هذه المعلومات في نظام مترابط يقلل الحاجة إلى إعداد ملف جديد لكل طلب.
ما المقصود بسجل التدقيق؟
سجل التدقيق أو Audit Trail يساعد على تتبع ما حدث للبيانات داخل النظام. من المفيد أن تتمكن المنشأة من معرفة:
- من أنشأ الحركة.
- متى تم تسجيلها.
- من اعتمدها.
- هل حدث تعديل عليها.
- ما المستند المرتبط بها.
- ما القيد الناتج عنها.
- ما صلاحيات المستخدم الذي نفذ العملية.
هذه المعلومات مهمة للرقابة الداخلية وللمراجعة، خصوصًا عندما يستخدم النظام عدد كبير من الموظفين أو الفروع.
تعرف أيضاً على: مكاتب محاسبة في جدة: كيف تختار المكتب المناسب لنشاطك؟
النظام المحاسبي والامتثال: ما الذي يستطيع النظام فعله وما الذي لا يستطيع؟
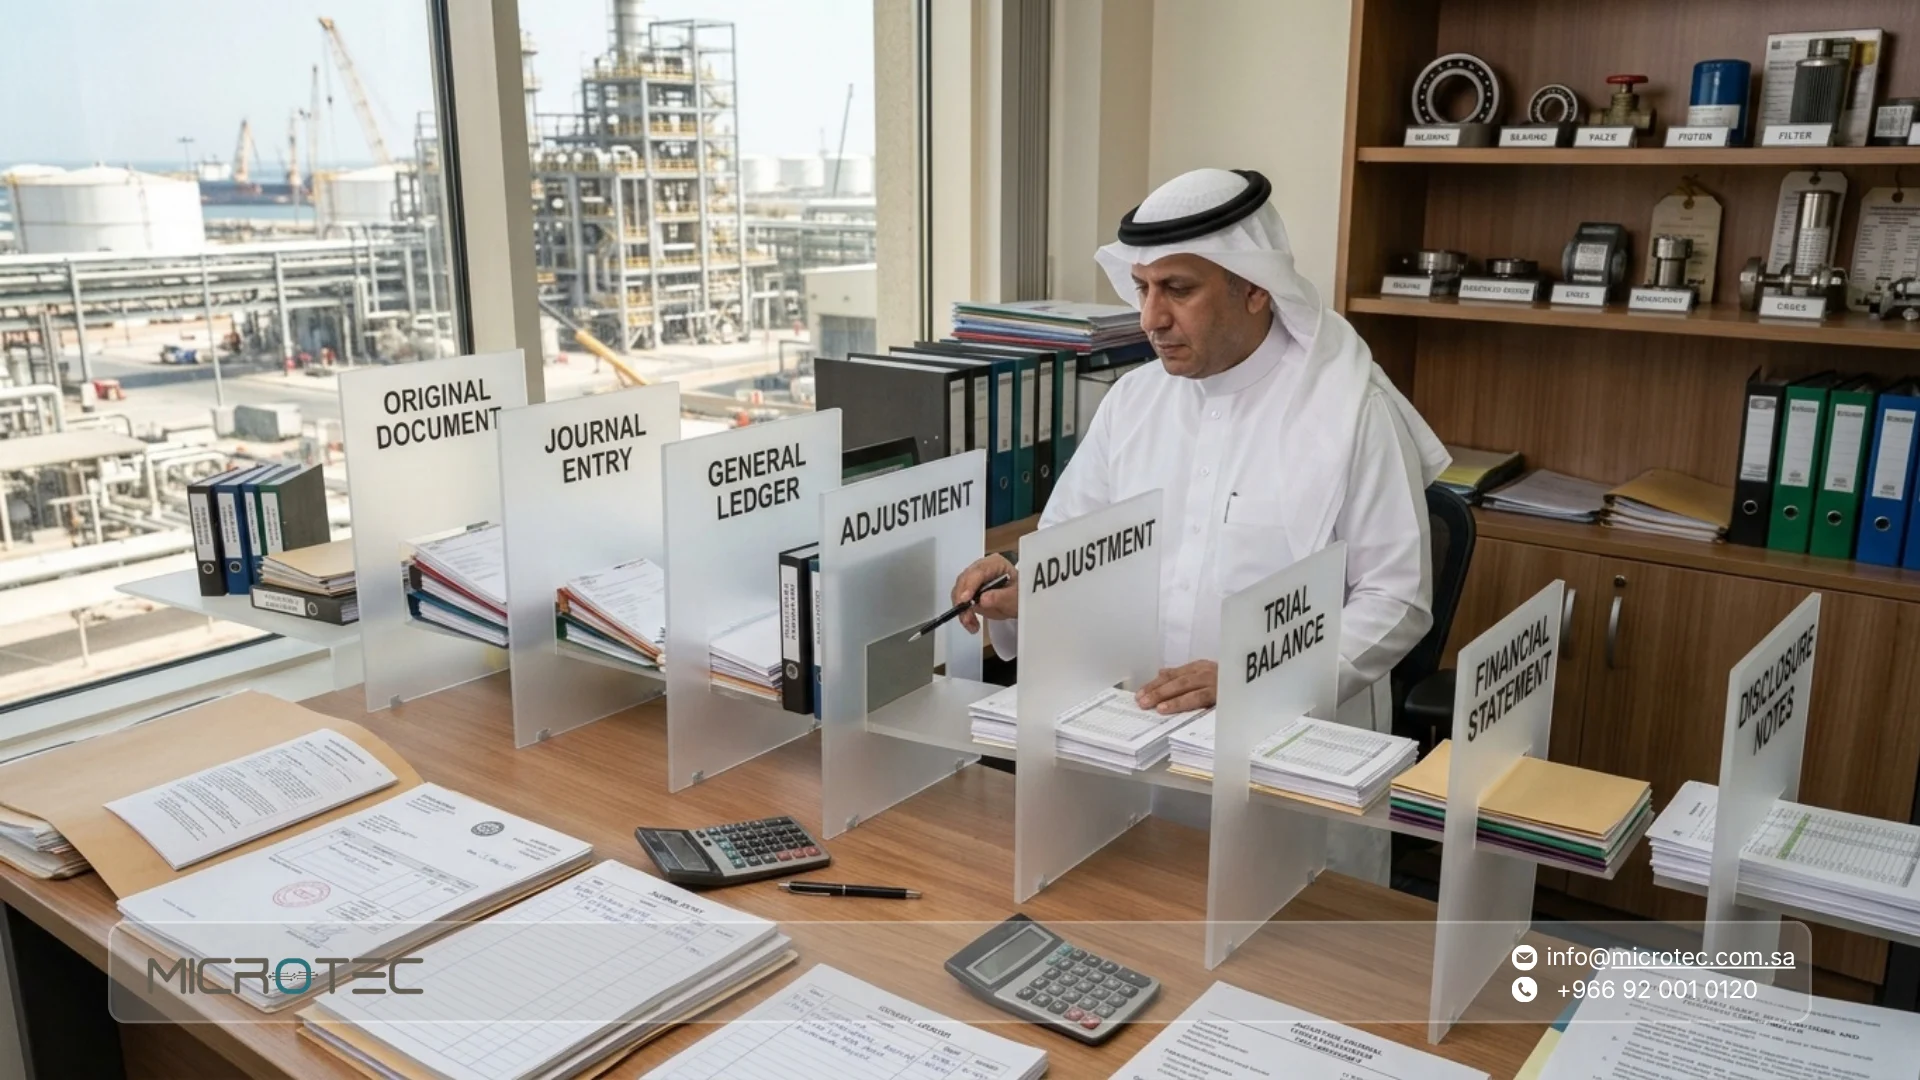
النظام يستطيع تنظيم البيانات، لكنه لا يستبدل الحكم المهني. يمكنه مثلًا:
- تطبيق إعدادات الحسابات.
- تسجيل الحركات.
- ربط العمليات بقيودها.
- إدارة العملات.
- تشغيل جداول الأصول.
- حفظ المستندات.
- إخراج التقارير.
- توفير صلاحيات وسجل للحركات.
لكن تحديد ما إذا كان عقد معين يخضع لمعالجة محاسبية محددة، أو ما إذا كان تقدير معين مناسبًا، يظل قرارًا يحتاج إلى محاسب مؤهل وفهم للمعيار والوقائع الفعلية.
كيف نساعدك في ميكروتيك على تنظيم محاسبة الزكاة والضريبة؟
في ميكروتيك نساعدك على بناء قاعدة مالية منظمة يستطيع فريق الحسابات استخدامها في الإقفال وإعداد التقارير ومراجعة البيانات الزكوية والضريبية.
يربط النظام المحاسبي من ميكروتيك القيود والأستاذ والعملاء والموردين والبنوك والأصول والتقارير المالية ضمن دورة واحدة، بدل توزيعها بين ملفات منفصلة.
ومع نظام ERP من ميكروتيك يمكن ربط المالية بالمبيعات والمشتريات والمخزون والمشروعات والفروع ومراكز التكلفة، بحيث ينتقل الأثر المالي من العملية الأصلية بدل إعادة إدخال البيانات يدويًا.
النظام المترابط والملفات المنفصلة: ما الفرق؟
| العملية | الملفات المنفصلة | نظام مالي مترابط |
| القيود | إدخال وتجميع من مصادر مختلفة | مرتبطة بالعمليات المسجلة |
| العملاء والموردون | كشوف منفصلة ومطابقات يدوية | أرصدة وحركات مرتبطة بالحسابات |
| المخزون | يحتاج مطابقة مع الحسابات | مرتبط بالحركة والتكلفة |
| الأصول | جداول خارجية | سجل أصول منظم |
| العملات | حساب فروق يدوي | بيانات عملات وأسعار صرف |
| مراكز التكلفة | إعادة توزيع عند إعداد التقارير | تصنيف عند تسجيل العملية |
| المستندات | ملفات ومجلدات مستقلة | يمكن ربطها بالحركات |
| الإقفال | يبدأ بجمع البيانات | يبدأ بمراجعة البيانات |
| طلبات المراجع | إعداد ملفات جديدة باستمرار | استخراج التفاصيل من النظام |
| الضرائب والزكاة | مطابقة يدوية واسعة | العمل من بيانات مالية أكثر تنظيمًا |
وجود نظام مترابط لا يضمن الامتثال تلقائيًا، لكنه يقلل اعتماد الفريق على التجميع اليدوي ويجعل الوصول إلى أصل الأرقام أكثر وضوحًا.
كيف تستعد لتغييرات المعايير في 2027؟
عام 2027 يحمل تغيرات محاسبية تستحق الاستعداد لها من 2026.
بالنسبة للمنشآت التي تطبق IFRS الكامل، يبدأ التطبيق الإلزامي لـ IFRS 18 للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده.
أما المنشآت التي تطبق معيار المنشآت الصغيرة والمتوسطة، فتوضح الهيئة السعودية للمراجعين والمحاسبين أن نسخة 2025 تحل محل نسخة 2015 للفترات التي تبدأ في 1 يناير 2027 أو بعده، مع السماح بالتطبيق المبكر.
لذلك يفضل خلال 2026 مراجعة:
- دليل الحسابات.
- شكل التقارير.
- السياسات المحاسبية.
- بيانات المقارنة.
- العقود والمعاملات المتأثرة.
- الإفصاحات المطلوبة.
- قدرات النظام على استخراج المعلومات اللازمة.
جهّز حساباتك للمراجعة والامتثال من داخل دورة واحدة
إذا كانت بيانات محاسبة الزكاة والضريبة والمخزون والأصول والعملاء والموردين موزعة بين ملفات وأنظمة منفصلة، نساعدك في ميكروتيك على ربطها داخل دورة مالية واحدة تجعل الوصول إلى القيود والتقارير والمستندات أكثر وضوحًا.
تواصل معنا لنراجع طريقة إدارة حساباتك الحالية ونحدد كيف يمكن تنظيم البيانات والتقارير وسجل الحركات بما يساعد فريقك على الإقفال والمراجعة وإعداد الالتزامات الزكوية والضريبية بصورة أكثر تنظيمًا.
الأسئلة الشائعة عن محاسبة الزكاة والضريبة والمعايير
1. ما المعايير المحاسبية المطبقة في السعودية؟
تعتمد المملكة المعايير الدولية للتقرير المالي المعتمدة من الهيئة السعودية للمراجعين والمحاسبين، إلى جانب معيار المنشآت الصغيرة والمتوسطة للمنشآت المؤهلة وبعض الإصدارات المحلية للموضوعات ذات العلاقة.
2. ما الفرق بين المعايير المحاسبية والزكاة والضريبة؟
المعايير المحاسبية تحدد كيفية إثبات وقياس وعرض والإفصاح عن العمليات في القوائم المالية.
أما الزكاة والضرائب فلها أنظمة ولوائح مستقلة تحدد كيفية احتساب الالتزامات وتقديم الإقرارات، لذلك لا تتطابق المعالجة المحاسبية والزكوية أو الضريبية في كل الحالات.
3. هل تختلف المعايير حسب حجم المنشأة؟
الحجم وحده ليس العامل المحدد.
يتعلق اختيار الإطار المحاسبي بطبيعة المنشأة ومدى وجود مساءلة عامة والمتطلبات النظامية التي تنطبق عليها، وليس فقط بعدد الموظفين أو حجم الإيرادات.
4. هل يكفي دليل محاسبة الزكاة والضريبة PDF لتطبيق المتطلبات؟
يمكن أن يساعد دليل محاسبة الزكاة والضريبة PDF في فهم المبادئ أو الرجوع إلى تعليمات معينة، لكنه لا يغني عن مراجعة أحدث المعايير واللوائح الرسمية وتطبيقها على ظروف المنشأة الفعلية.
كما يجب التأكد دائمًا من تاريخ إصدار الملف؛ لأن المعايير واللوائح قد تتغير.
5. كيف أستعد لأول مراجعة سنوية؟
ابدأ من الإقفال الشهري، وطابق البنوك والعملاء والموردين والمخزون والأصول بصورة منتظمة، واحفظ المستندات الداعمة، وراجع الضرائب والزكاة ومراكز التكلفة قبل نهاية السنة.
كلما كانت هذه الأعمال جزءًا من الدورة الشهرية، انخفض حجم التسويات المطلوبة عند موعد المراجعة.
6. هل النظام المحاسبي يضمن الالتزام بالمعايير؟
لا. النظام ينظم البيانات وينفذ الإعدادات والسياسات التي تعتمدها المنشأة، لكن تحديد المعالجة المحاسبية الصحيحة والحكم المهني يبقيان من مسؤولية الإدارة والمحاسب والمراجع بحسب الحالة.
7. ما مدة حفظ السجلات الضريبية؟
بالنسبة لضريبة القيمة المضافة، تنص اللائحة التنفيذية على فترة أساسية لا تقل عن ست سنوات من نهاية الفترة الضريبية المرتبطة بالسجلات، مع مدد مختلفة لبعض الأصول الرأسمالية والعقارات.
لذلك يجب أن تكون سياسة الحفظ داخل النظام متوافقة مع نوع السجل والمتطلبات النظامية التي تنطبق عليه.